“以销定产” 模式优势尽显:赛力斯存货周转天数遥遥领先传统车企
来自能源的革命的雪球专栏
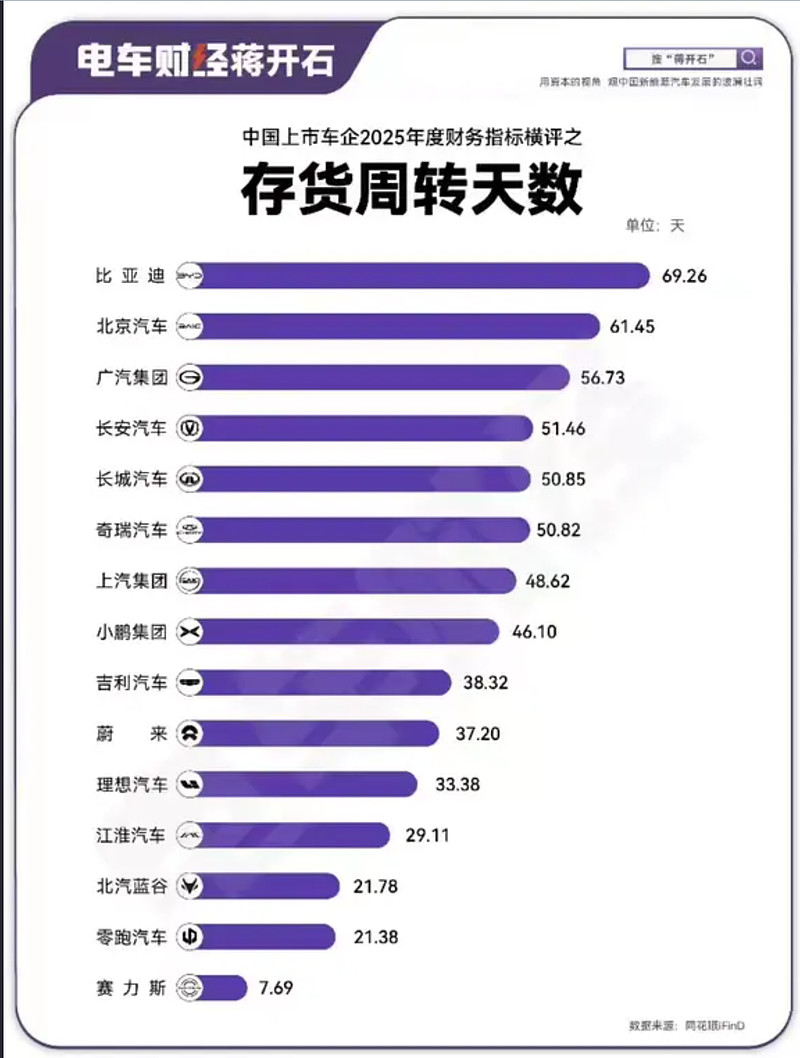
这张图里,赛力斯以 7.69 天的存货周转天数,在 15 家上市车企中断层式排名第一,比第二名零跑汽车(21.38 天)快了近 3 倍,更是比亚迪(69.26 天)的近 1/9。存货周转天数的本质,是从原材料进厂到成品卖出、收回现金的完整循环速度,天数越少,说明卖得越快、库存压得越少、资金效率越高。
二、对赛力斯的核心利好拆解
1. 现金流与资金效率的碾压级优势
资金占用极低,财务韧性极强:存货是车企最大的资金占用项之一。7.69 天意味着,赛力斯的车几乎是 “刚下线就被提走”,原材料、半成品、成品的库存都被压到了极致,资金不会被大量锁在仓库里。对比之下,比亚迪近 70 天的周转周期,意味着每一批货都要压两个多月的资金,对现金流的压力完全不是一个量级。
抗周期、抗价格战的能力大幅提升:车市价格战、行业下行期,库存就是最大的风险。库存周转慢的车企,为了清库存只能降价甩卖,直接侵蚀利润;而赛力斯的超短周转,意味着几乎没有 “库存减值” 的风险,不用靠降价去清货,定价权和利润空间都更稳。
2. 供应链与生产模式的降维打击
“以销定产” 模式的极致体现:这组数据的背后,是赛力斯和华为深度绑定的订单驱动模式:用户先下订,工厂再排产,生产节奏完全跟着真实订单走,几乎没有盲目生产的无效库存。这种模式和传统车企 “先生产、再压给经销商” 的重库存模式完全相反,从根源上解决了库存积压的顽疾。
供应链协同效率的验证:超短的周转天数,同时也验证了赛力斯的供应链管理能力。从零部件采购、工厂生产、到物流交付,全链路的响应速度都拉满了,才能支撑起 “产线不停转、库存不积压” 的高效循环。
3. 对盈利能力与 ROE 的直接赋能
存货周转是影响车企 ROE 的核心指标之一:存货周转越快,同样的资金一年能周转的次数就越多,资产的使用效率就越高,直接推高净资产收益率(ROE)。举个直观的例子:同样 100 亿的存货资金,比亚迪一年只能周转约 5 次(365/69.26),而赛力斯一年能周转近 48 次(365/7.69),资金的利用效率是行业天花板级别的。
成本端的隐性优势:低周转意味着更少的仓储成本、更少的资金利息成本、更少的库存减值损失,这些都是直接增厚利润的 “隐性 buff”。
4. 市场端的强信号:产品的真实热销
周转天数是 “销量热度” 的硬核验证:存货周转快,本质是终端卖得快。这组数据直接印证了问界车型的市场热度,不是靠压货给经销商做出来的虚假繁荣,而是真实的终端订单驱动,这对资本市场来说,是比销量数字更有说服力的信号。
渠道健康度的体现:周转天数低,也说明渠道没有压货,经销商库存健康,不会出现 “经销商为了清库存打价格战、扰乱终端价格体系” 的情况,品牌的价格体系和口碑也能维持得更好。
三、补充:为什么这组数据对比其他车企差距这么大?
核心是商业模式的差异:传统车企大多是 “压货模式”:生产出来的车先卖给经销商,算企业的销售收入,但车其实还压在经销商的仓库里,反映在财报里的存货周转,只是企业端的库存,经销商的库存不算在内。而赛力斯的模式,是和华为渠道深度绑定的 “订单直连模式”,用户在华为 / 赛力斯的渠道下订,订单直接传到工厂排产,车生产出来直接交付给用户,几乎没有中间环节的库存积压,所以财报里的存货周转天数,就是真实的终端周转效率,水分极低。
四、对资本市场的潜在意义
打破市场对 “代工模式” 的偏见:很多人误以为赛力斯只是华为的代工厂,但这组数据证明,它在供应链、生产管理、资金效率上已经跑出了行业顶级水平,不是简单的 “代工厂”,而是具备了高效运营能力的整车企业。
为估值提升提供硬核支撑:存货周转效率是衡量车企运营能力的核心指标之一,这种断层式的领先,会让市场重新评估赛力斯的运营能力和盈利潜力,对估值修复有直接的催化作用。
$赛力斯(09927)$ $赛力斯(SH601127)$ $中际旭创(SZ300308)$
作者:能源的革命
链接:https://xueqiu.com/7659667127/388649687
来源:雪球
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
本文作者可以追加内容哦 !

