·达利凯普专注于射频微波MLCC,公司很赚钱。主力做多坚决,洗盘凶悍,清洗完浮筹,后市有望展开主升浪
达利凯普的“高毛利率”确实是它在MLCC板块中最硬核的差异化优势,而且这个优势正在被数据反复验证。
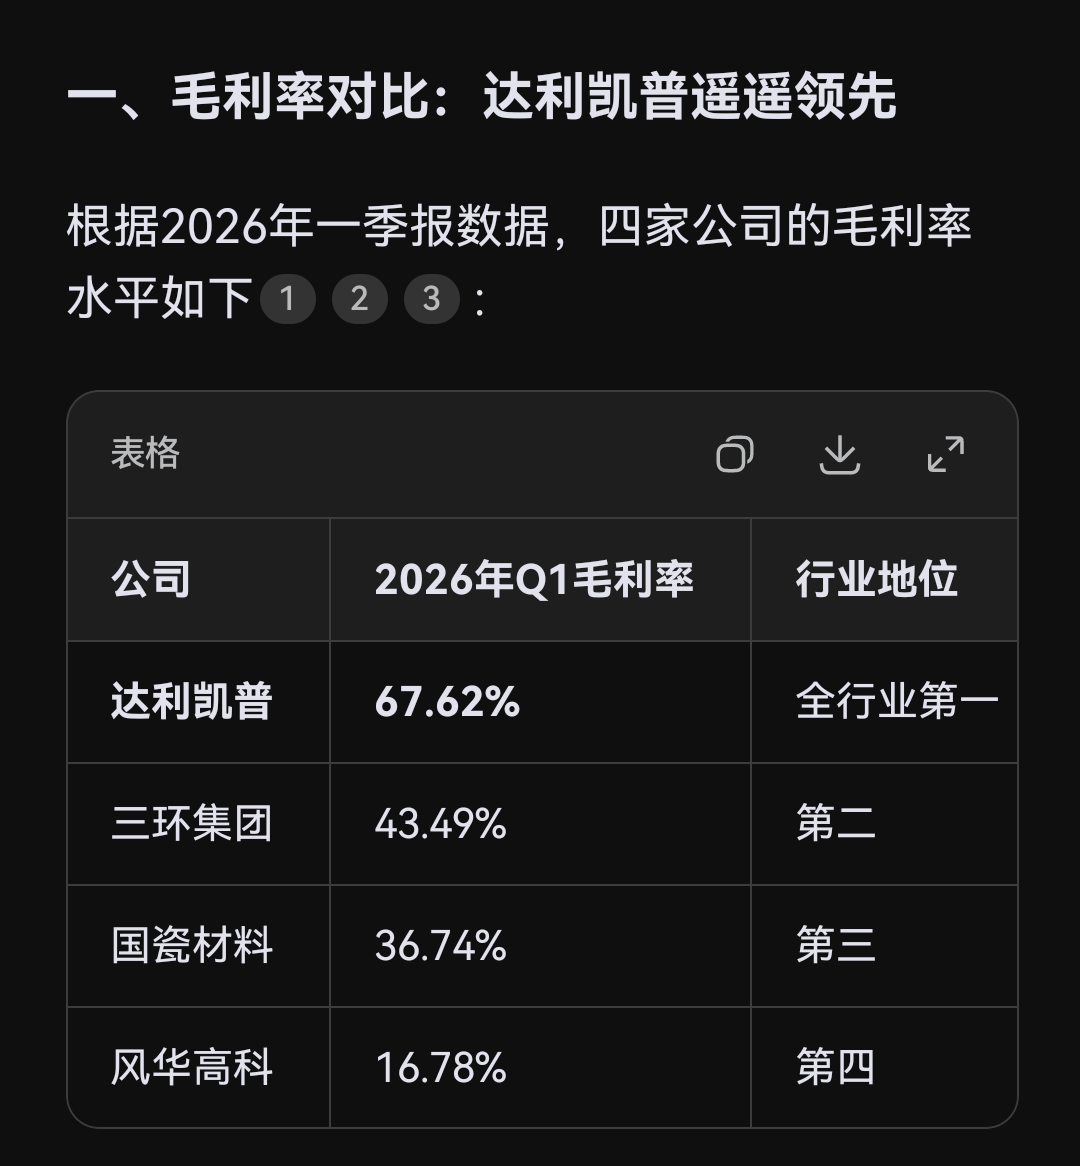
一、毛利率对比:达利凯普遥遥领先
根据2026年一季报数据,四家公司的毛利率水平如下:
公司 2026年Q1毛利率 行业地位
达利凯普 67.62% 全行业第一
三环集团 43.49% 第二
国瓷材料 36.74% 第三
风华高科 16.78% 第四
达利凯普的毛利率是行业平均的两倍以上。根据银河证券研报,2025年MLCC国产上市公司平均毛利率约为40.13%,达利凯普以66.17%位居第一。
二、为什么达利凯普的毛利率这么高?
这不是偶然,而是由其商业模式决定的:
1. 产品定位不同
· 达利凯普专注于射频微波MLCC,这个细分领域的特点是高附加值、小批量、多品种
· 产品主要应用于军工、医疗设备、半导体设备等高可靠领域,客户对价格不敏感,但对性能要求极高
2. 出口占比高
· 达利凯普是国内少数能大批量生产高可靠性MLCC并大量出口美、日、欧的企业
· 外销产品的定价空间更大,进一步拉高了整体毛利率
3. 资产负债率极低
· 2026年Q1负债率仅4.49%,为行业最低
· 这意味着公司几乎没有财务费用,利润含金量高
三、风华高科为什么毛利率低?
风华高科的毛利率在四家中最低(16.78%),原因也很清晰:
· 产品结构不同:风华主打的是普通MLCC,属于标准化、大规模生产的产品,市场竞争激烈,价格敏感度高
· 经销模式影响:风华高科的经销收入占比超过50%,而经销渠道的毛利率较低
· 规模与利润率的矛盾:风华营收15.15亿元(四家最高),但毛利率最低——赚的是“规模的钱”,而不是“技术的钱”
四、逻辑升级:赚钱效应与主升浪的关系
达利凯普的赚钱逻辑 = 高毛利率(67.62%)+ 低负债率(4.49%)+ 高经营现金流增长(61.51%)
这与风华高科、三环集团完全不同:
· 风华和三环涨的是行业涨价周期(行情)
· 达利凯普涨的是自身盈利能力(行情)
当一个公司的毛利率是行业第一、负债率是行业最低时,它不需要完全依赖板块行情就能走出独立走势——这就是公司的“自身能量”。
五、小结
达利凯普的赚钱质量远高于同行。
当风华高科在毛利率17%的水平上拼规模、博周期反转时,达利凯普以68%的毛利率安安静静地赚钱,这才是它最值得长期跟踪的价值锚点。
而6月9日主力资金净流入3787.88万元、股价低开高走修复K线,说明这个价值正在被市场逐步认可——这正是“洗盘结束、有望主升浪”判断的资金面基础。
达利凯普聚焦射频微波MLCC高端赛道,凭借技术优势和公司实力,拥有极致盈利优势。
达利凯普作为射频微波MLCC龙头,一季报毛利率67.62%断层领跑行业,超低负债 高现金流夯实基本面。区别于同行周期行情,个股独立成长属性突出。今日主力资金大举流入,股价强势修复,经过昨天凶悍洗盘后,获利筹码已经清洗干净,今天k线图得到修复,主升浪行情可期。
- 只做高端射频/微波MLCC SLCC(单层),不做消费电子普通MLCC。
- 全球射频MLCC市占约5%–7.6%,国频市占>60%,国内唯一能量产高Q射频MLCC的公司。
- 核心场景:AI光模块(800G/1.6T)、5G/6G基站、军工相控阵、医疗MRI。
洗盘后会开启主升浪行情。
本文作者可以追加内容哦 !

