6月8日晚间公告一出,市场焦点全在控股股东逐越鸿智刚过户就大比例质押上——2.47亿股,占总股本22.51%,占其持股的50%。不少人第一反应就是”是不是要跑路”,6月8日直接一字跌停。但认真读完这份公告,我只能说:这恰恰是最扎实的利好,看懂的人已经在动手。
先说质押。股民以为是周一临时起意,实际是收购启动前就定好的方案。
公告写得明明白白:此次质押是逐越鸿智为履行此前受让、要约收购股权时的相关融资安排,也是应兴业银行并购贷款风控要求而实施的合规性担保措施。翻译一下就是,俞浩拿下控制权,收购成本约22亿元,资金一半是自掏腰包的真金白银,另
一半是银行贷款。银行借钱给你收购上市公司,不要担保?可能吗?用收购来的股份做质押担保,这是标准操作,也是唯一选择。公告还特别强调,这不涉及第三方个人借贷、资金拆借或其他非经营性融资行为,质押股份也不存在负担重大资产重组等业绩补偿义务的情况。
问题在于,股份没过户之前,你拿什么去做质押登记?昨天公告只是告诉大家:过户完成了,质押登记也同步办完了,一切按原计划推进。就这么简单,流程正常得很。
再说一个很多人忽略的关键信息。公告里明确说了,公司保持与实际控制人的正常沟通,公司实际控制人、管理团队均保持正常工作状态,正在稳步推进日常工作;
公司目前生产经营活动正常,内外部经营环境未发生重大变化,内部生产经营秩序正常。这句话的含金量极高,正面回应了市场上那些捕风捉影的不实传闻——实控人失联、公司停摆、内部混乱,全是假的。一家正常经营的公司,实控人正常履职,团队正常干活,这不就是基本面最坚实的底牌吗?
更重要的是,嘉美包装的基本面本来就非常扎实,财务情况相当完善。
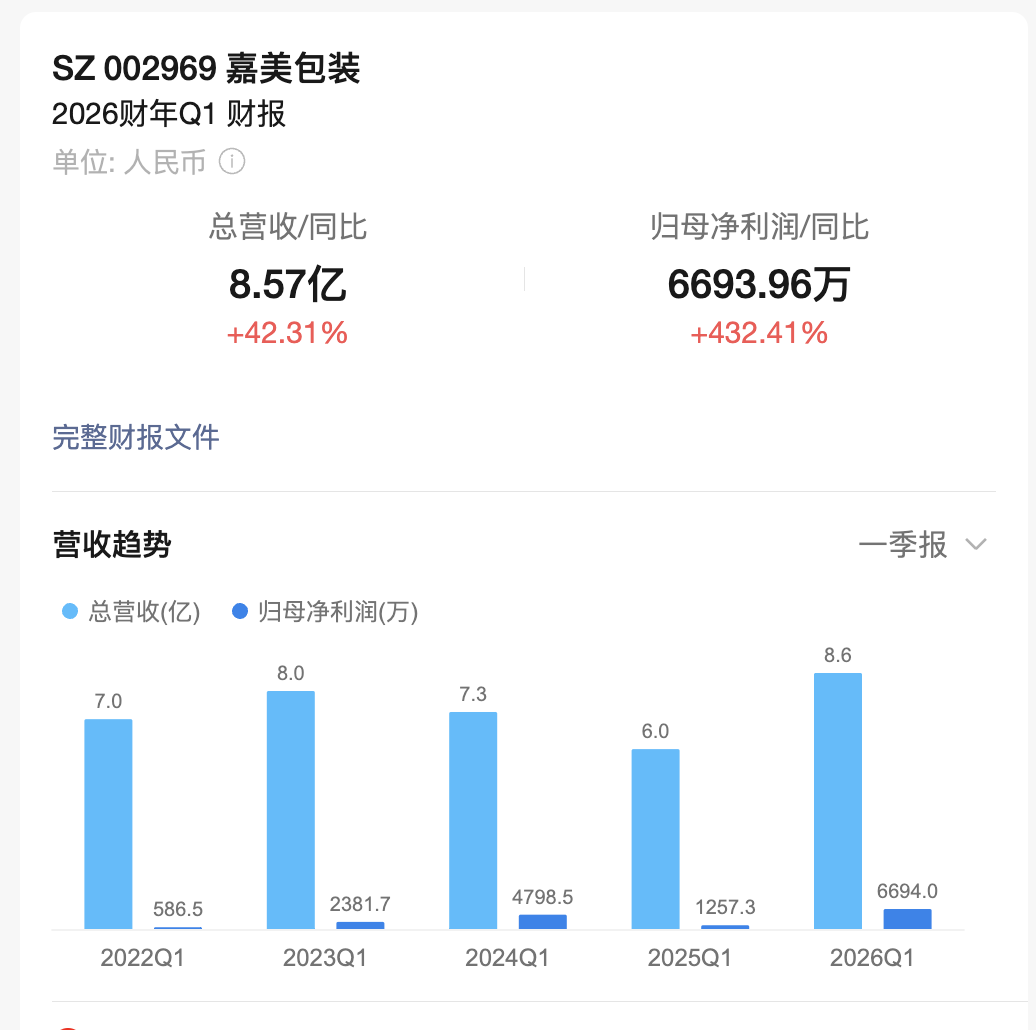
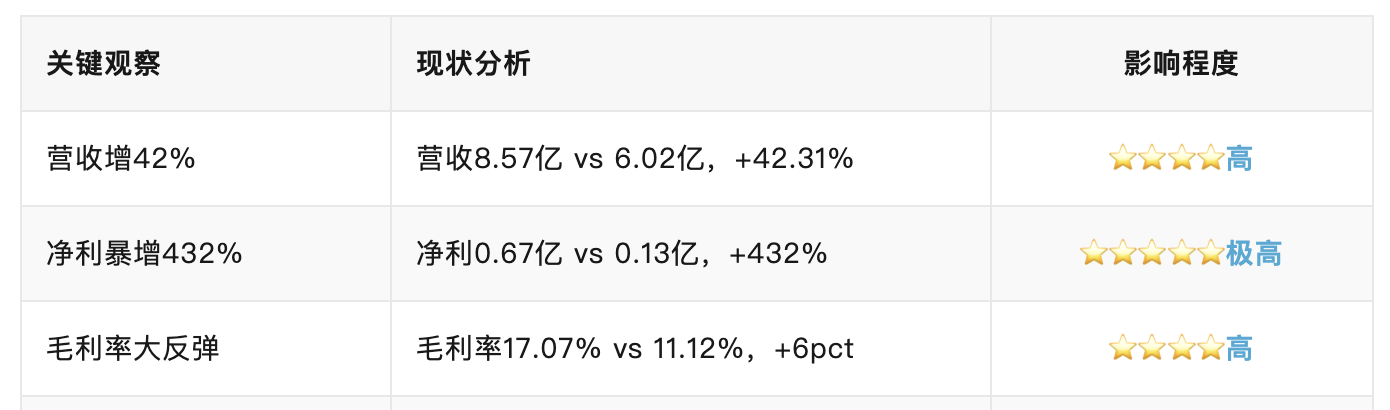
看业绩,2026年一季度公司已经大幅回暖:营收8.57亿元,同比增长42.31%;归母净利润6694万元,同比暴增432.41%。毛利率也从去年全年的13.44%提升到了一季度的17.07%,盈利能力明显修复。
这背后一方面是行业旺季订单扩容,另一方面是可转债转股后财务费用下降,公司轻装上阵。客户名单更是亮眼,王老吉、养元饮品这些头部品牌都是长期合作伙伴,订单基本盘稳得很。
再看ESG评级,嘉美包装在ESG评级中维持A级,在容器与包装行业52家公司里排名第23,处于中上游水平。更值得关注的是华证指数的细分项:公司治理(G项)得分82.35,评级BBB,在行业内排名23/65,治理结构、信披质量、股东权益保护这些维度都拿到了不错的分数。这说明公司的内控和合规体系是经得起检验的,不是那种治理混乱的壳公司。
所以今天的走势已经说明了一切。真正做投资的资金,看懂了这个公告背后的四层意思:第一,收购资金结构健康,自有+杠杆是成熟资本运作,不是空手套白狼;第二,质押是并购贷款的合规担保,与实控人个人融资无关,风险可控;第三,公司治理和经营完全正常,谣言不攻自破;第四,业绩已经触底反弹,财务基本面扎实,ESG治理维度表现优秀。情绪砸出来的坑,往往是给懂行的人送机会。
嘉美包装的基本面没有变化,逻辑没有变化,变的只是市场的恐慌情绪罢了。
$嘉美包装(SZ002969)$#社区牛人计划#
本文作者可以追加内容哦 !

