2026年6月的汽车圈,真正炸锅的不是哪家又发了新车,而是一颗指甲盖大小的东西。
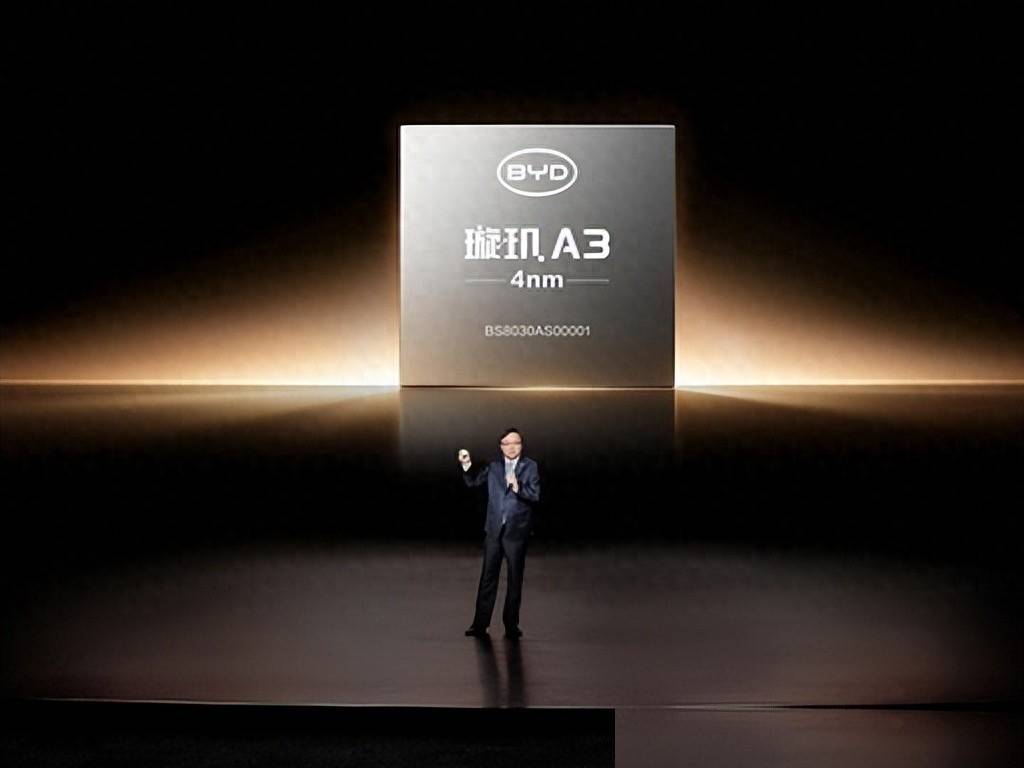
5月28日深圳"敢为"发布会上,比亚迪掌门人王传福亲手揭开了璇玑A3的面纱——中国第一颗车规级4纳米智驾芯片,落地了。圈内人管这叫中国半导体在智能驾驶赛道上的一个标志性节点,但我觉得更准确的说法是:一家卖了十几年车的公司,终于不想再只当车企了。
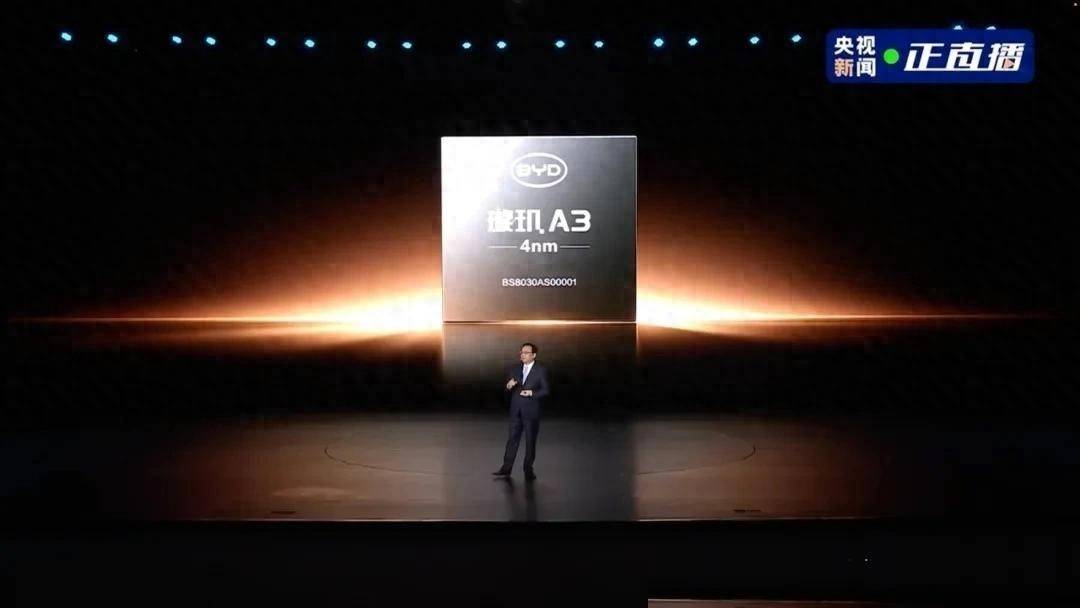
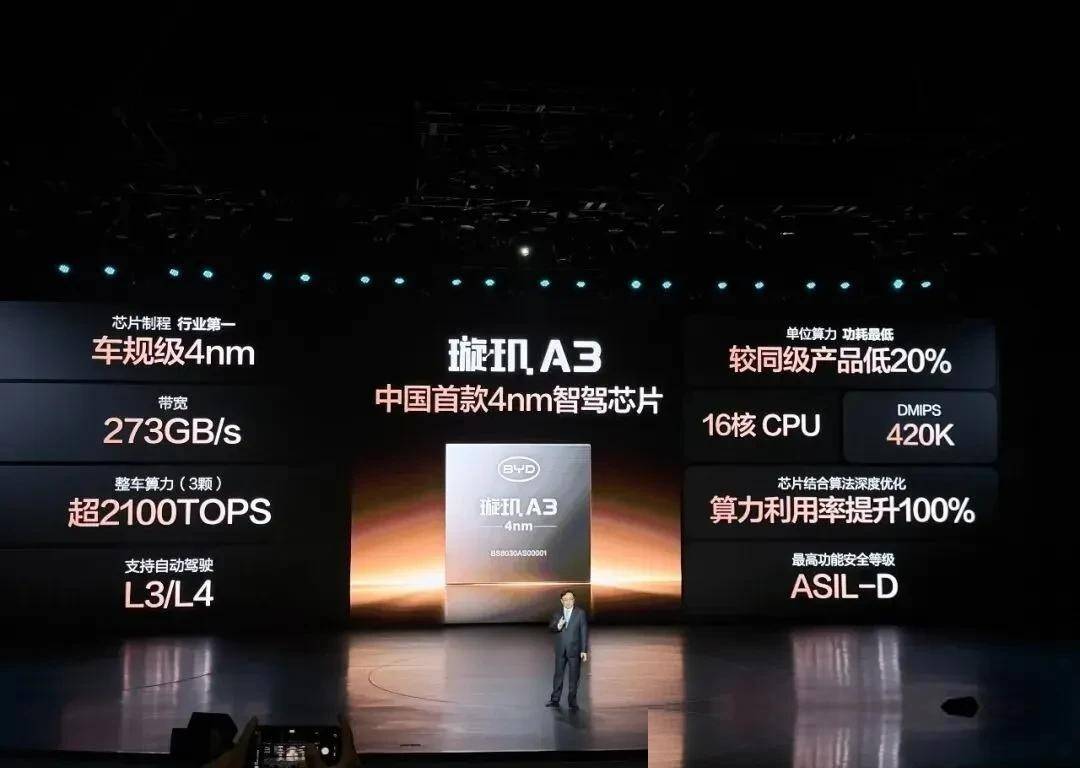
先把参数摊开说。璇玑A3是比亚迪第567款车规芯片,4纳米制程,16核CPU,带宽273GB/s,功能安全等级拉到了ASIL-D,单颗算力大概700TOPS,三颗装车上协同跑,总算力突破2100TOPS,原生支持L3和L4级别自动驾驶。
数字摆出来确实唬人,但我更在意的是另一组数据:这颗芯片单位算力功耗比同级低了两成,配合自研底层算法做了深度调优之后,算力利用率直接翻了一倍。说白了,同样700TOPS,别人跑一趟的活儿,它能跑两趟。行业里太多人靠堆参数撑场面,而软硬件全攥在自己手里,同样的算力能榨出不一样的体验——这才是真正拉开差距的地方。
再说那个被传了十几年的"20亿"故事。王传福自己在发布会上提了一嘴:2002年,比亚迪就悄悄攒了一支IC设计团队,也就是后来比亚迪半导体的底子。那时候连汽车业务都还没正式起步,一帮人先扎进了半导体。所以今天这个全球新能源销冠,最早拿到的剧本压根不是"造车"。
真正把棋局翻过来的,是2008年那笔被全网嘲的收购。这里必须澄清一个流传甚广的误解:所谓"20亿"不是买厂花的钱,而是当年外界给出的亏损预判——意思是这破厂至少要亏20亿。一个被当成收购价格传了十几年的数字,其实是一句唱衰的预言。把"预测亏损"当成"买入价格",不少二手报道都踩过这个坑。
那座厂是什么情况?濒临倒闭,设备老旧,产线落后好几代,产能和良率长期趴窝。2008年的视角看,接这么个摊子纯属冤大头。可王传福盯上的从来不是那条破产线,而是被卡脖子的功率半导体IGBT——电动车里相当于"动力CPU"的核心器件,当时几乎全捏在国外巨头手里。
结果呢?收购之后没几年,比亚迪就把IGBT这条线一步步啃通了,从早期迭代到高端工艺,硬生生实现了自主化。当年那个被嘲"看不懂"的决定,后来成了中国IGBT从零到一的关键一步,也成了电动化封神的地基。所谓"瞒了24年",与其说是藏,不如说当年没人信、也没人看得懂。
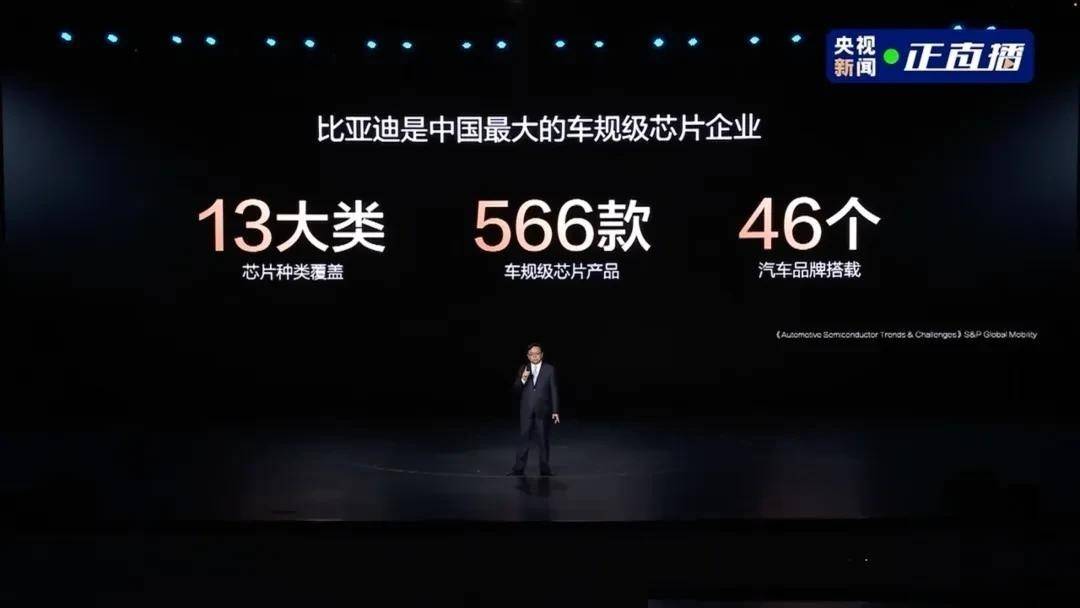
到今天这副牌有多厚?四座研发基地、五座晶圆工厂,其中成都那座是国内规模最大的车规级12英寸晶圆厂。车规芯片覆盖13大类,已经装进了46个汽车品牌。再叠上超过7000人的芯片研发团队和上千亿的累计投入,这条护城河不是砸钱就能填平的。
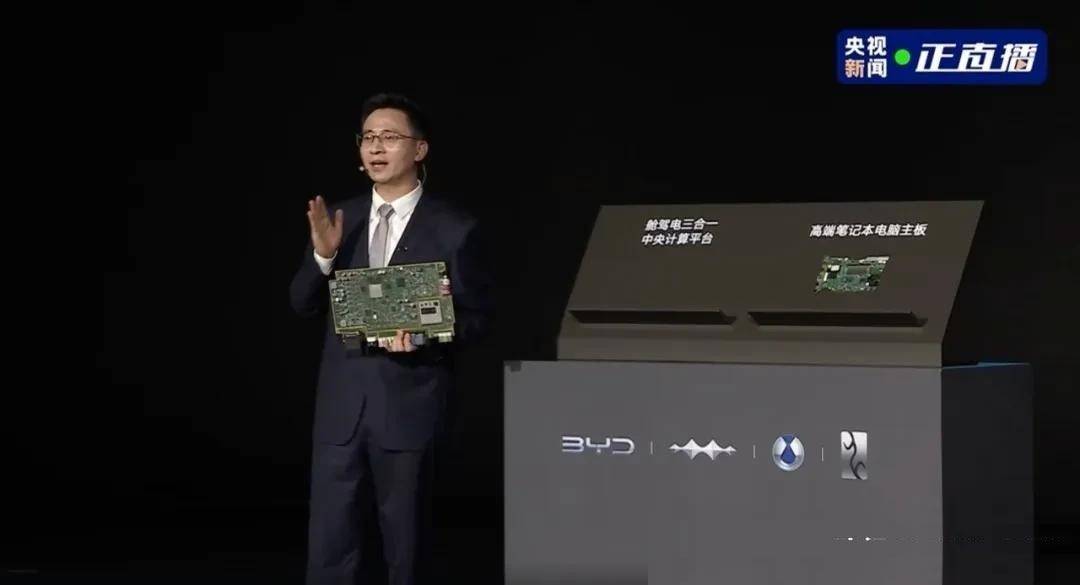
不过有句话我得单独拎出来说。王传福在发布会上讲,比亚迪是"全球唯一拥有芯片全流程、全链路制造能力的车企",从产品定义到晶圆制造、封装测试,七大环节全覆盖。这话有底气,但得拆开看:自有晶圆厂主要做功率半导体这类成熟制程,4纳米先进制程的流片那一步,目前公开信息里并没有说是谁完成的。
换句话说,功率半导体那条线是真正"自己种、自己收",但智驾芯片最先进的临门一脚,业界普遍判断还是得靠外部代工。这不丢人,全球能干4纳米代工的本来就那么两三家。我把这层窗户纸捅破,不是泼冷水,是想让"全链路"这个词回到它本来的意思:整体芯片体系的自控能力,而不是一颗芯片的每道工序都在自家车间跑完。
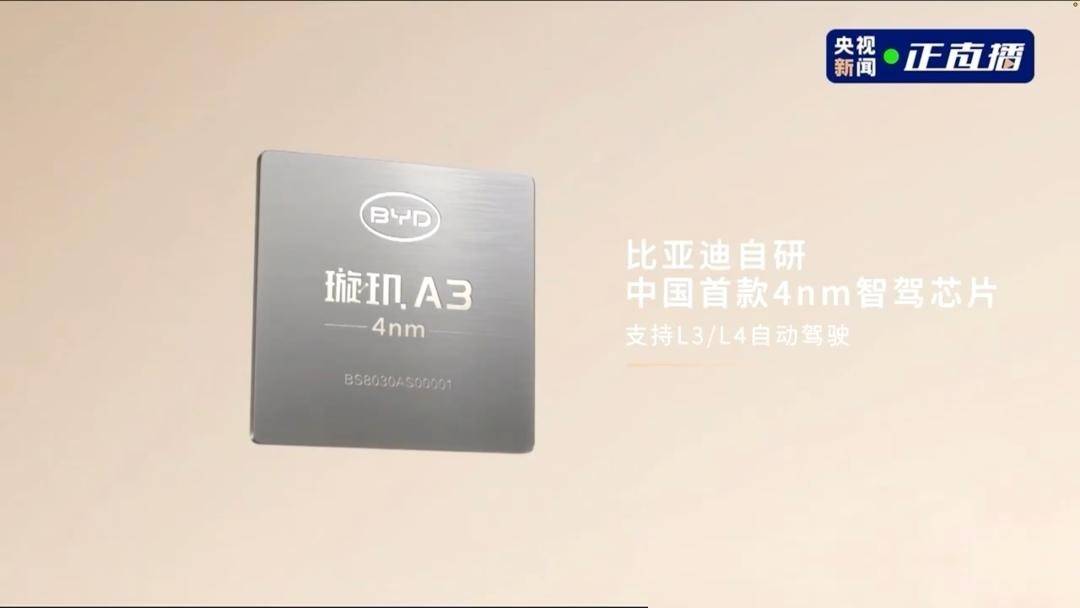
为什么比亚迪敢一上来就冲4纳米,而不少同行还停在更成熟的制程?我的判断就两个字:体量。自研车规芯片是个规模游戏,销量摊不开成本,研发和流片的钱就是白烧。比亚迪几百万辆的年盘子,推着它、也撑着它去赌最先进的工艺。这不是不想学,是销量这道门槛先把人挡在了外面。
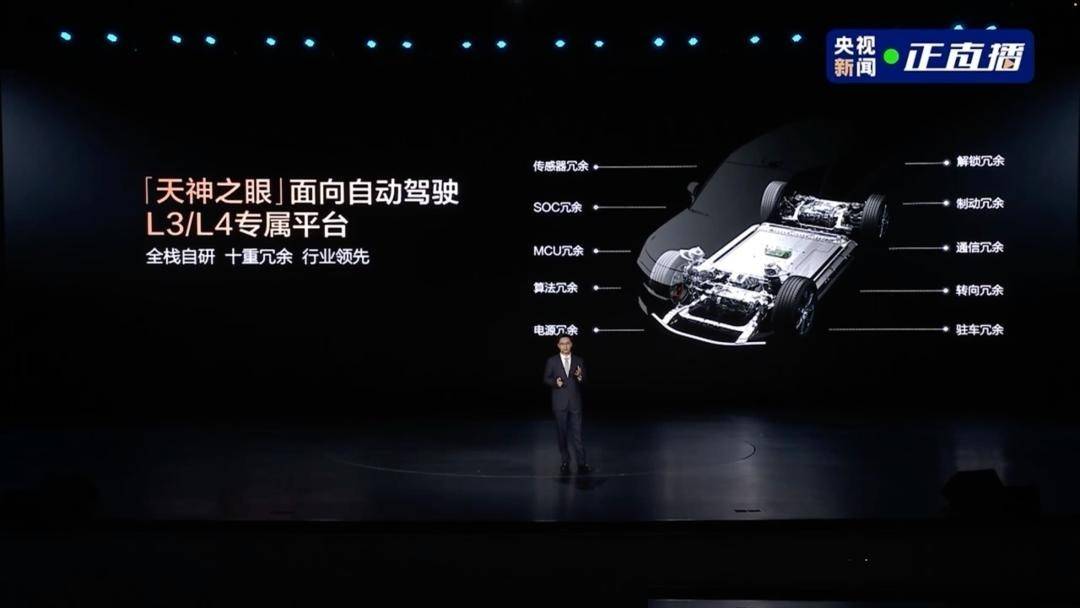
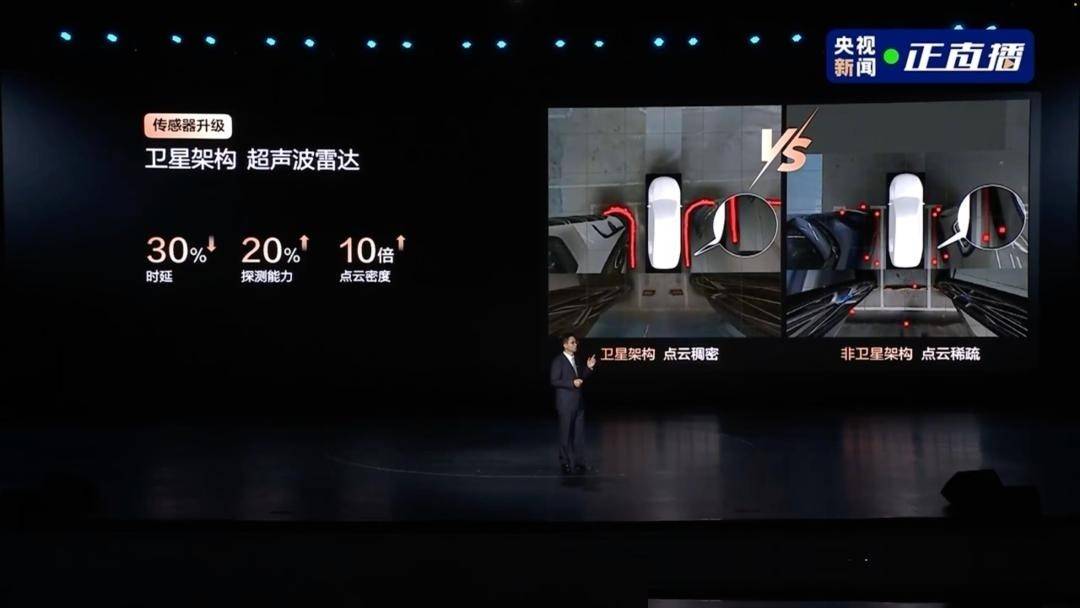
技术之外,这场发布会最有分量的其实是那句"敢担责"。比亚迪率先承诺为城市领航安全兜底一年,辅助驾驶导致的交通事故,全额赔付本车应承担的经济损失。"天神之眼"A、B版本的新车用户提车即享,老车主升级到5.0版本后同样覆盖。
技术过硬是一回事,敢不敢替它扛责任是另一回事,后者往往才见真章。当然这份承诺也藏着风险。一家年销几百万辆的厂商,主动把更高阶段才该担的责任揽到当下来兜,背后必须有极强的算法置信度和保险精算撑着。走通了是开行业先河,逼着同行一起往"敢负责"的方向走;可一旦哪个环节把账算错,反噬同样凶猛。所以这既是底气,也是一场不小的赌局,能不能稳住,得看接下来一两年实打实的事故数据。
把视野拉到2026年6月的大盘来看,这颗芯片的意义早就不止比亚迪一家了。这两年外部对中国先进制程和算力芯片的围堵就没松过,从设备到EDA工具处处设卡,"自主可控"四个字早从口号变成了产业链的生死线。2026年国内晶圆厂正进入自主扩产的大爆发阶段,半导体设备国产化率已从2025年的25%提升到了35%。
璇玑A3就是落在这个大背景里的一块关键拼图。算力赛道上,国产替代的势头其实比汽车圈更猛。2026年一季度数据显示,国产AI芯片在中国市场占比首次突破52.3%。一边是数据中心的AI芯片往上顶,一边是车规芯片往里钻,两条线合起来看,才能理解一家车企把车规芯片做到4纳米量产意味着什么——它证明这事不只能在PPT上吹,是能装到几百万辆车上真跑起来的硬货。
行业格局也被它实实在在地搅动了。璇玑A3发布第二天,港股地平线机器人股价急挫将近8%、创一年新低,黑芝麻智能跌超5%,第三方智驾芯片供应商集体承压。道理不复杂:当你最大的客户开始自己造芯片,留给通用方案商的天花板就被一点点压低了。业界的核心判断是,未来三到五年,全球年销量200万辆以上的头部车企都会建立自研芯片能力,这已经不是"要不要"的问题,而是"能不能活下来"的问题。
那第三方供应商就只能等死?倒也不至于,它们的活法会被逼着转向。出路无非几条:往下沉市场服务还没能力自研的腰部、尾部车企;往海外拓新客户;或者在车企自研尚未覆盖的品类上做差异化,比如舱驾融合芯片。说白了,最好的客户正在变成对手,剩下的故事在资本市场上值的钱不一样了,这是一场结构性的强制换血。
回头再看王传福那句被反复引用的话:"电动化的上半场看电池,智能化的下半场看芯片。"他在发布会现场又重申了一遍。三年前撂下的话,如今更像一个提前埋好的伏笔。从2002年那个不起眼的IC设计部,到2008年顶着全网嘲讽接下烂摊子,再到今天五座晶圆厂、4纳米量产,这条线整整走了24年。
所以这篇文章想聊的其实不止一颗芯片,而是一种笨办法——别人都觉得不划算、太冒险、回报太慢的时候,有人愿意把时间拉长到二十几年去赌一个底层能力。这种打法在追求快钱的年代显得格格不入,可一旦熬出来,护城河就深得离谱。它不性感,甚至有点反人性,但偏偏是这种"反人性",最后筑成了别人难以逾越的壁垒。
芯片这事最怕的就是刚量产就喊封神。璇玑A3已经开启规模化量产,这是事实,但4纳米车规芯片的长期可靠性、早期批次会不会有售后隐患、那份兜底承诺扛不扛得住,这些都得装到几百万辆车上、跑过三五年才能见真章。看牌面它确实坐稳了桌上最难对付的位置,但能不能赢下整局,还是那句话——让时间说话,别替时间先把话说满。
本文作者可以追加内容哦 !

