就在刚刚,美国5月CPI数据正式落地,同比增长4.2%(预期4.2%),创下近三年来新高。
这一数据的出炉,意味着美联储降息预期的进一步延后,也预示着全球资本市场的利率上行节奏正在加速。
受此数据影响,纳指盘前跌幅大幅缩小。
再看看今天的盘面,在昨夜美股映射到A股后,光通信、存储等前期热门板块纷纷出现调整,叠加海外机构对部分前沿CPO技术路线的偏空情绪扰动,整个AI科技链正经历着剧烈的分化。
这种外部环境的波动,导致A股市场近期的操作难度上升。
技术面上看,大家可能已经注意到,大盘虽然表面上看跌幅不大,但跌破20日均线已经整整三天未能修复。
另外我们不妨看看全A等权和全A中位数这两个指标。
近一个月来,这两条曲线基本都是向下的态势。
这意味着什么?
意味着指数虽然还在苦苦支撑,但绝大多数个股的真实表现偏差,市场赚钱效应不佳,短期震荡反复的概率依然高。
而从近期盘面来看,半导体方向整体有所表现,板块成交量也明显放大,特别是封装环节。
作为芯片落地应用的最后一环,封装直接决定了芯片的性能、散热与稳定性。
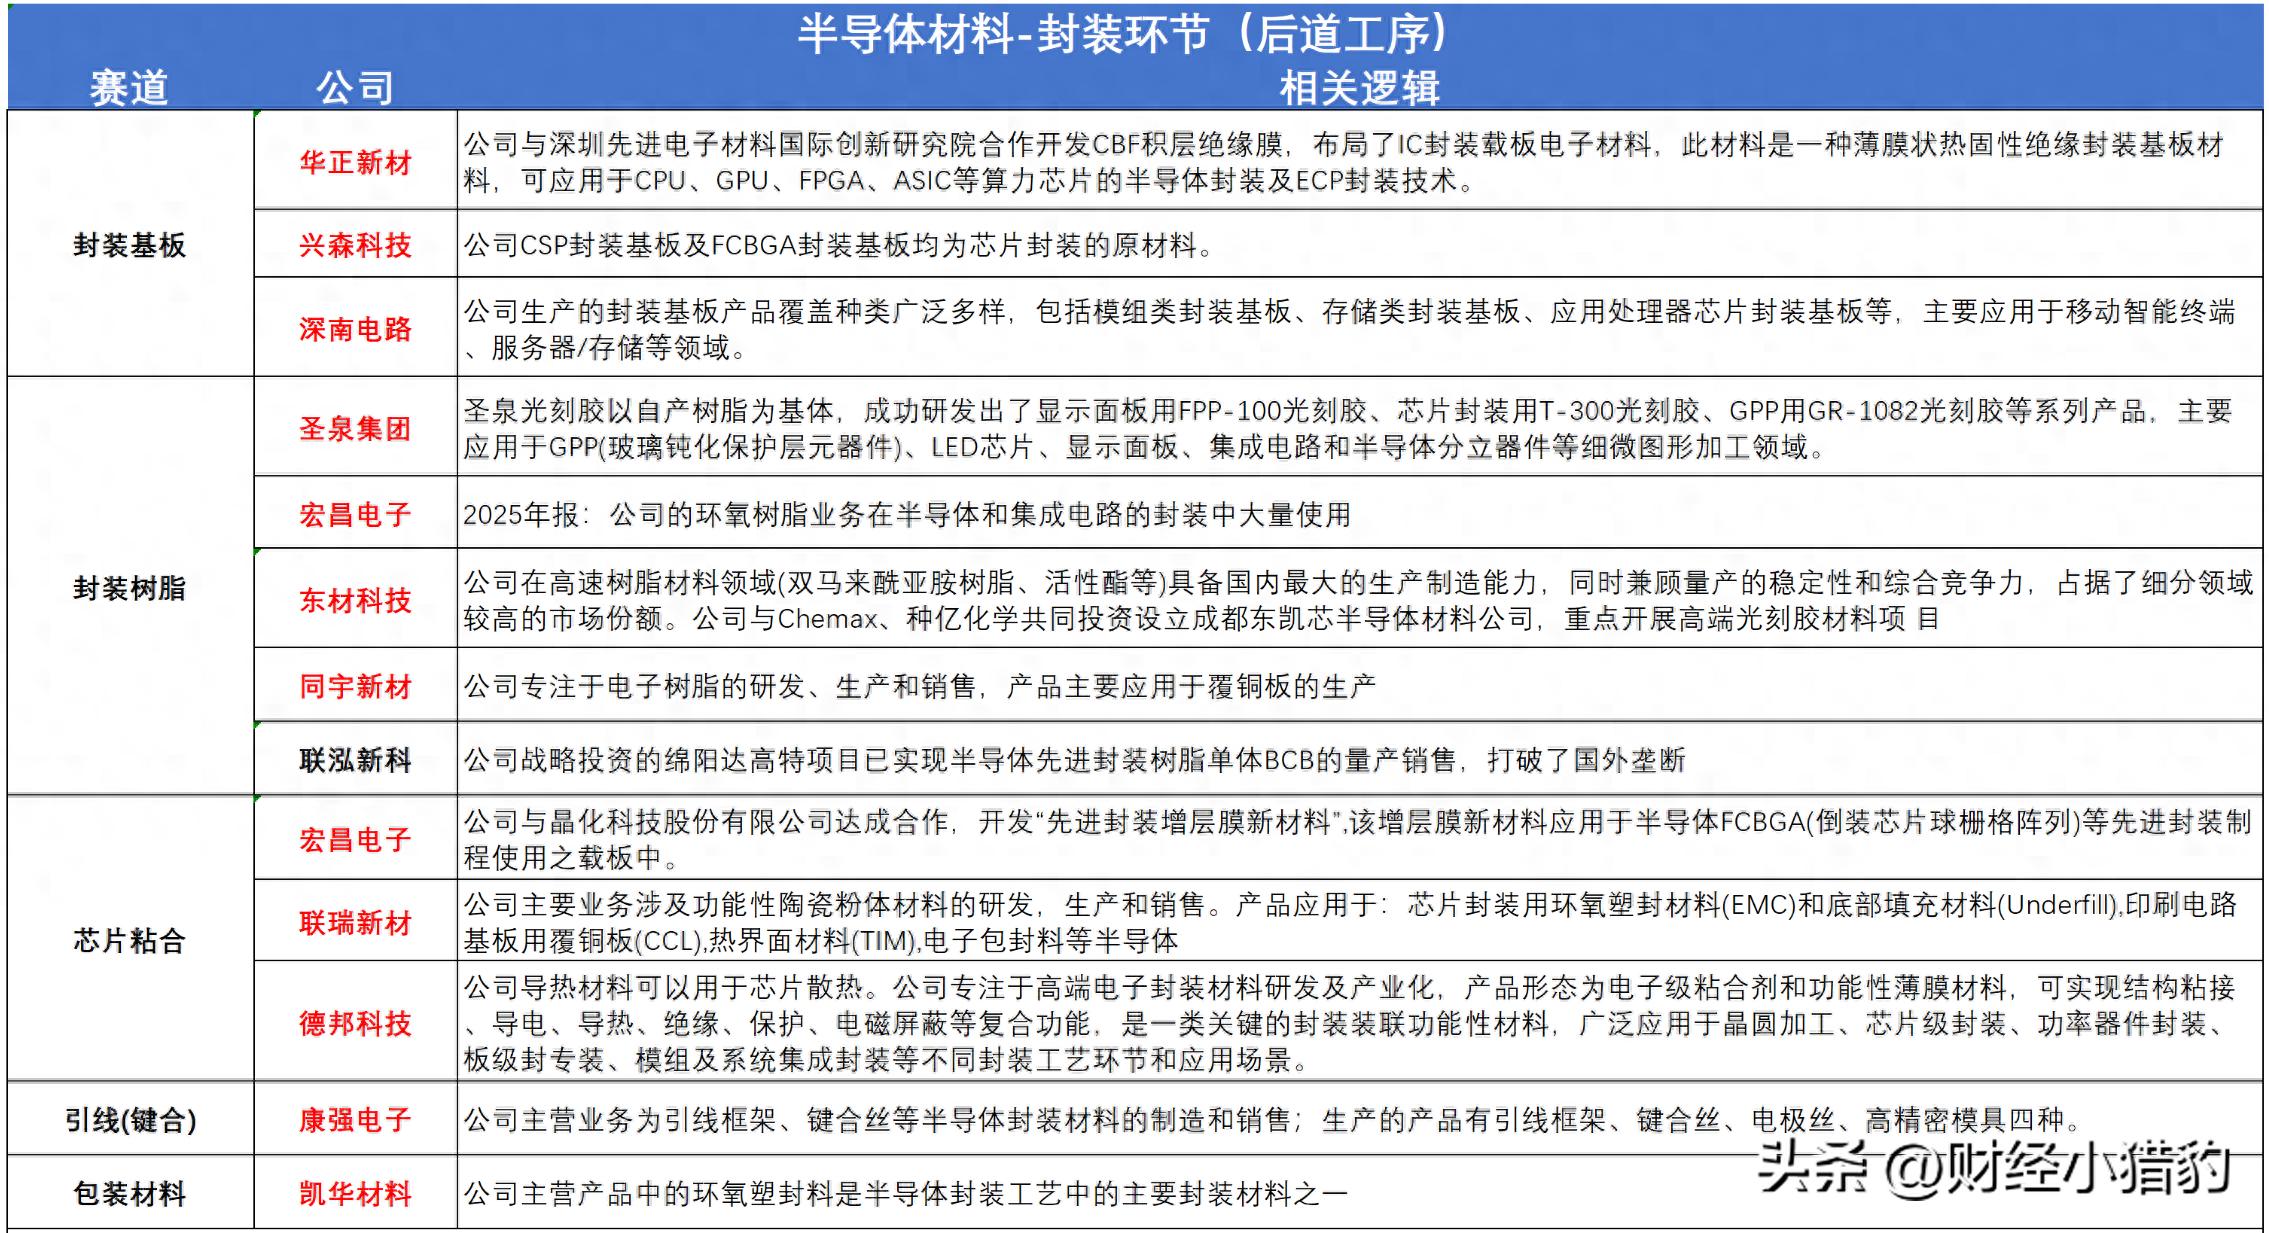
顺着资金的方向,我们来看看封装产业链的情况。
首先是封装基板这是整个封装产业的“核心底盘”,目前正处于上升景气大周期中。
从产业链,2025年开始,全球封装基板缺货已成常态,且供需缺口在2026至2027年还将持续拉大。
Prismark预测,2026年全球产值将稳步攀升至161亿美元,存储BT载板,2025年增速高达30%,2026年预计能保持23%以上的高增长。
为什么缺货如此严重?
因为这是典型的重资产、长周期行业,扩产需要2.5到3年。
上一轮产能已在2024-2025年释放完毕,而新产能要到2028年之后才能大规模落地。
尤其是ABF载板,作为高端CPU/GPU的刚需,尽管面临受热翘曲的工艺难题,依然是先进封装不可或缺的核心。
其次是封装树脂环氧模塑料、液态封装料以及核心的ABF膜,承担着隔绝水汽、导热绝缘的关键作用。
这条赛道显著的特征就是相对集中,全球ABF膜市场超95%的份额被集中在几家公司。
这种超高的技术壁垒,全球高端芯片的封装产能要短期快速释放也是很难。
但换个角度看,这也正是国产化的前夜。
根据公开数据,2024年全球半导体封装材料市场规模已达246亿美元,占整体销售额的36%。
最后芯片粘合工艺这是区分传统与先进封装的入门门槛。
芯片与基板的连接主要依赖引线键合(WB)和倒装焊(FC)两种路线。
行业演进的核心逻辑,就是从低密度的引线键合向高密度倒装焊升级。
倒装焊通过微型凸点连接,建设金属引线的使用,实现了更小尺寸、更高I/O密度和更优的散热性能。
当然,传统的引线键合凭借热压超声波结合的成熟工艺和极低的成本,在消费电子、工控等非超高算力领域依然具有不可替代的性价比优势,两者将在未来长期互补共存。
写在最后越是行情颠簸的时刻,越考验我们对产业趋势的定力。
当前的半导体上游材料板块,既有订单兑现预期,又有国产替代空间,或许值得我们做产业链跟踪。
特别声明:以上内容绝不构成任何投资建议、引导或承诺,仅供学术研讨。
如果觉得资料有用,希望各位能够多多支持,您一次点赞、一次转发、随手分享,都是笔者坚持的动力~
本文作者可以追加内容哦 !

