过去很久炒作A股的人都有一个习惯,就是做美股的映射,美股芯片涨了,就炒作A股的芯片,美股的能源股涨了就炒作A股的能源股。但是最近A股和美股出现了一个背离,A股的医药股持续下跌,但是美股的医药龙头礼来创出历史新高,突破万亿了!
如果市场也找礼来的映射,那么A股会有4个方向非常值得重视。
礼来(LLY)的股价已经来到1161美元,总市值逼近11000亿美元,稳稳坐在全球万亿俱乐部第11把交椅上,成为史上第一家跨越这道门槛的制药企业。五年前,这家公司股价只有160美元。五年翻了7倍,靠的不是别的——就一个字:GLP-1。
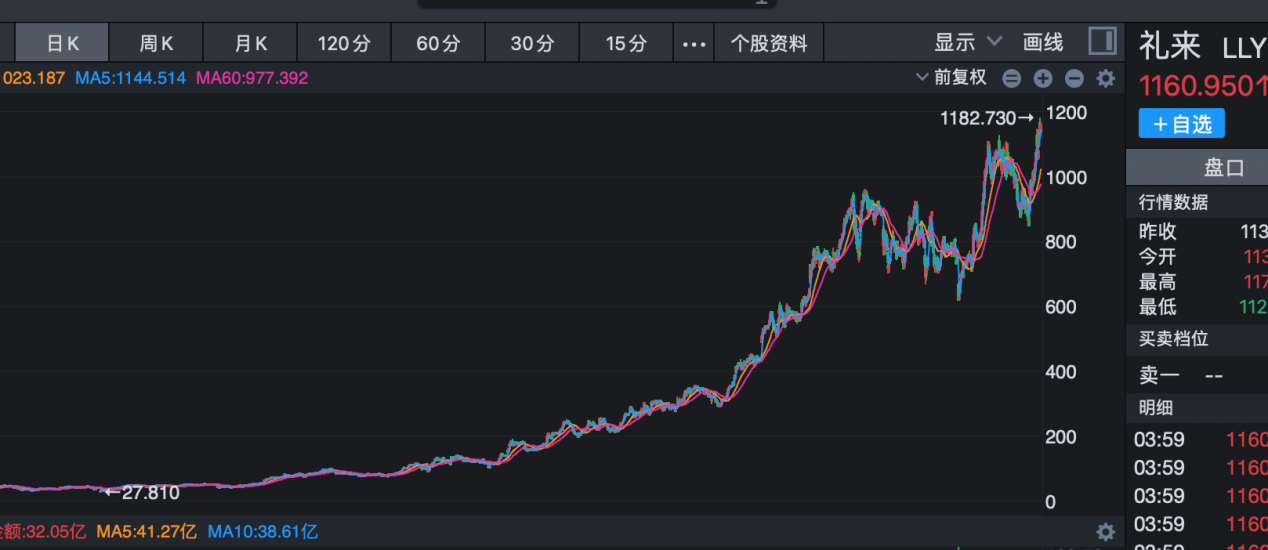
礼来能有这个成就主要是靠3个核心驱动力!
第一个是产品力强
礼来主力产品替尔泊肽(Mounjaro/Zepbound)是全球减重赛道龙头,2023年全球销售额突破百亿美元,持续贡献稳定营收。2026年4月,其口服减肥药Foundayo(orforglipron)获美国FDA批准上市,这是全球首款无需限制饮食、饮水的每日一次口服小分子GLP-1。相较于诺和诺德口服司美格鲁肽(多肽类),小分子路线具备生产成本低、无需冷链运输等技术优势,构筑差异化护城河。礼来2026年第一季度整体营收达198亿美元,同比大幅增长,核心药物贡献主要增量。
第二个是管线强
公司管线不止减重,阿尔茨海默症才是下一个引爆点多纳耐单抗(Donanemab)已获FDA批准用于早期阿尔茨海默症。全球5500万阿尔茨海默患者,年治疗费用超3万美元。这是另一个可以和GLP-1媲美的超级赛道。3AI+制药:与英伟达联手,算力驱动分子设计礼来和英伟达联合打造的算力驱动分子设计引擎,已缩短药物从靶点到临床候选的时间。
第三个是AI制药,与英伟达联手,算力驱动分子设计
礼来和英伟达联合打造的算力驱动分子设计引擎,已缩短药物从靶点到临床候选的时间。AI制药不只是个噱头——礼来在用它真实地压缩研发成本、扩大管线密度。这是估值溢价的重要来源。
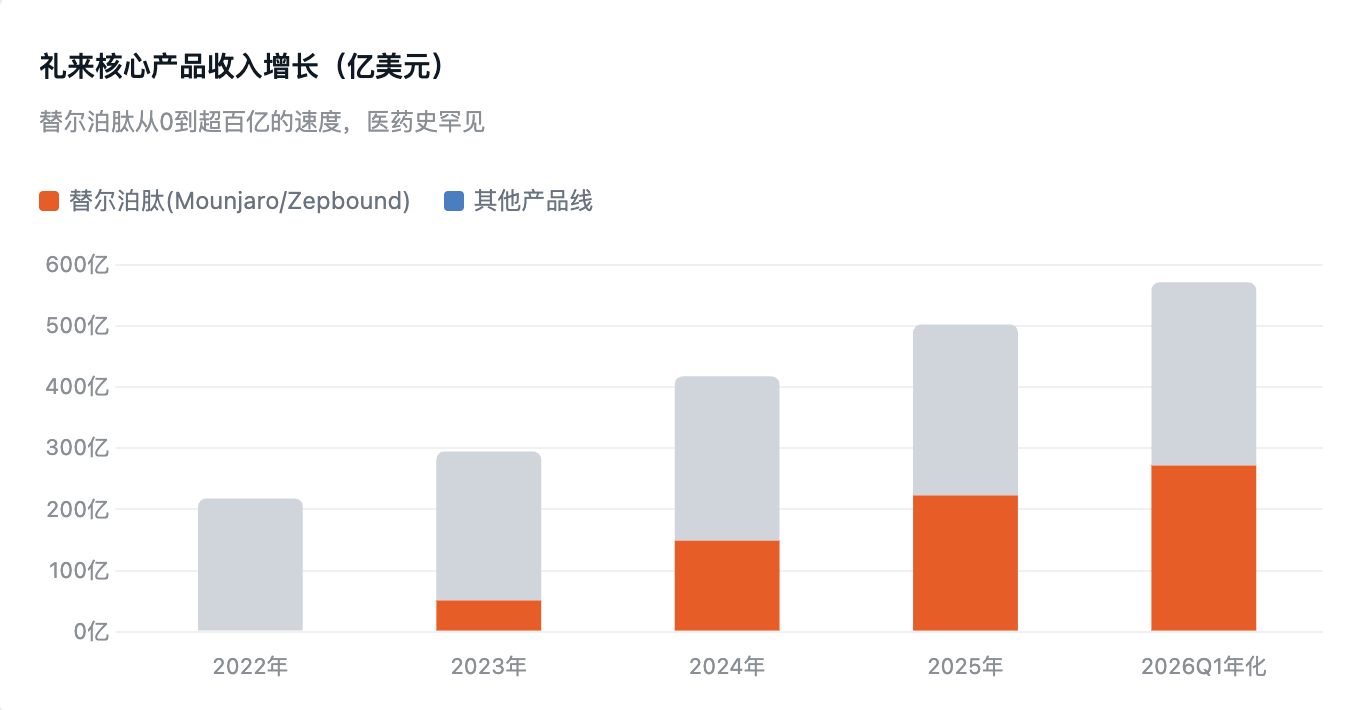
礼来万亿市值是一面镜子,映出的是:全球资本正在给"解决百亿人口健康问题"的创新药重新定价。中国有全球最大的糖尿病、肥胖、老龄化、肿瘤患者人群,有全球最便宜的临床试验,有正在崛起的创新药工业。这些,在A股和港股还没有被充分定价。
我把A股/港股的机会分成四条主线,按确定性从高到低排:
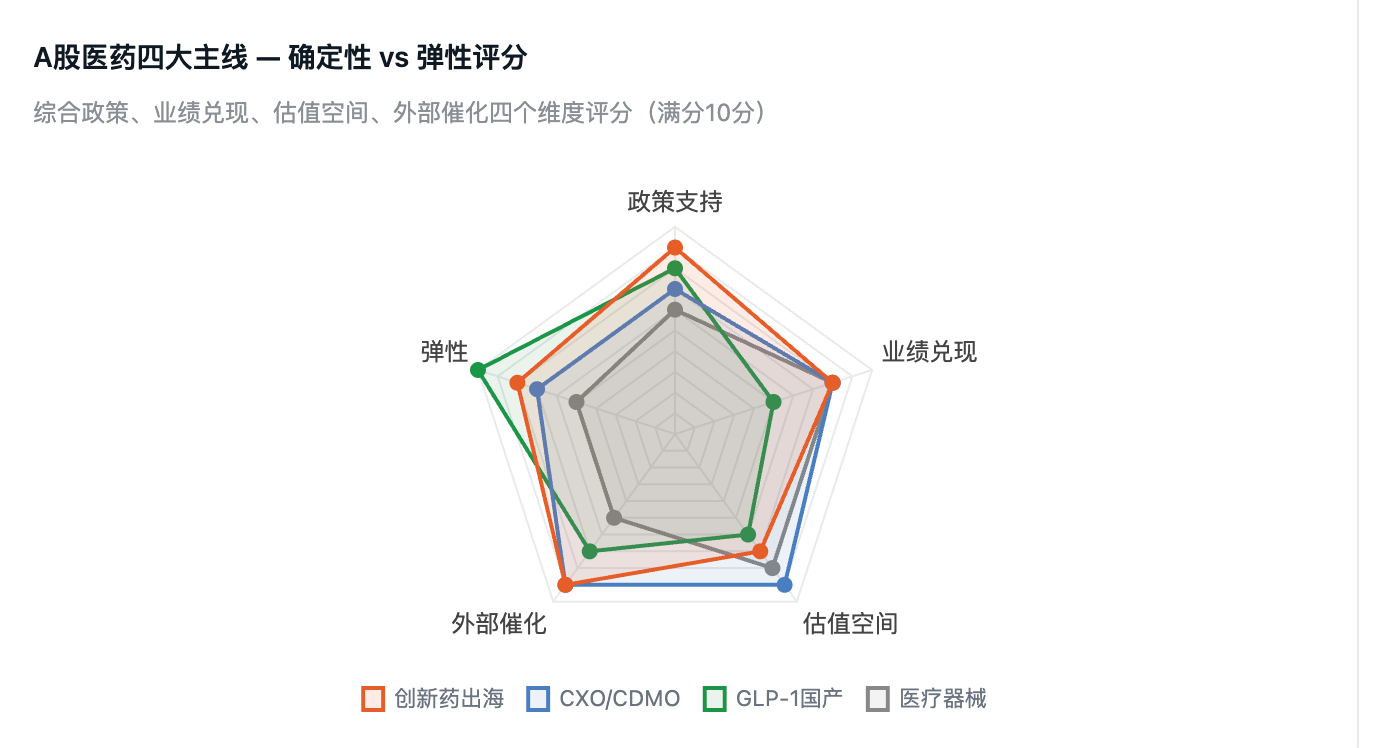
方向1:创新药出海——最强主线,确定性最高
这是2026年整个医药板块最硬的逻辑。
数据说话:2026年Q1,中国创新药对外BD授权总包已达596亿美元,首付34亿美元,相当于2025全年的46%。按这个速度,全年BD有望突破1500亿美元。本届ASCO(美国临床肿瘤学会年会)上,PD-1/VEGF双抗、ADC等中国创新药连续登台,海外MNC疯狂扫货。原因很简单——同样的靶点,中国药企做出来的价格是美国的1/5,质量已经不输,全球资本要最大化配置效率。
方向2:CXO/CDMO——困境反转,安全边际最足
CXO板块估值已跌到历史3.82%分位,PE只有23倍左右。这是什么概念?历史上96%以上的时间估值都比现在高。
而且基本面已经在右侧确认:2026年Q1行业收入增速19.2%,净利润增速23.1%,毛利率41.9%。三星生物5月爆发史上首次全面罢工,影响了礼来、辉瑞、默克等23款药物生产——全球CDMO产能缺口正在往中国转移。
方向3:GLP-1国产化——弹性最大,竞争最激烈
礼来的成功在A股有直接映射。恒瑞医药已把4条GLP-1管线打包成海外NewCoKailera,冲纳斯达克,18个月融资10亿美元。中国GLP-1市场预计2030年超500亿人民币。但要注意,国内目前10+家在做GLP-1,同质化严重。比的是差异化——口服、长效、多靶点、适应症扩张。跟跑礼来的注射剂路线风险最大,要找有技术差异的标的。
方向4:医疗器械—老龄化刚需,防御配置
2.2亿65岁以上中国人,慢病管理、监护、影像、手术设备的需求只会增不会减。迈瑞医疗PE只有22.7倍,股息率2.87%,是这个板块里性价比最高的防御仓位。
不是说医药全面牛,医药板块的结构性机会大于系统性机会。集采不会停,仿制药还会继续被压,没有创新能力的公司继续承压。选择比努力重要。
我的思路是:
创新药出海作核心仓,选有实际BD落地的公司,不碰只有管线没有收入的纯Biotech。
CXO作底仓,估值已经杀得很够了,龙头基本面右侧已确认,就是等待。
GLP-1作弹性仓,小仓位,选差异化路线,不跟跑。
医疗器械(迈瑞)作防御仓,PE22倍不到,股息近3%,跌下来就加。$药明康德(SH603259)$$恒瑞医药(SH600276)$$迈瑞医疗(SZ300760)$
本文作者可以追加内容哦 !

