前言:从数据看懂PCB龙头的成长逻辑
在电子制造产业链中,PCB(印制电路板)被誉为“电子产品之母”,是通讯、汽车、算力设备等终端产品的核心基础元器件。行业竞争日趋激烈、市场需求持续迭代的背景下,企业的盈利能力、业务布局、客户质量和研发实力,直接决定了长期成长天花板。
2023-2025年,国内高端PCB龙头沪电股份交出了一份极具含金量的成绩单。短短两年时间,公司核心盈利指标大幅攀升,业务结构完成战略性重塑,客户体系持续优化,高端技术研发落地提速,彻底摆脱了传统制造业的增长桎梏,走出了一条“高盈利、高聚焦、高壁垒”的高质量发展之路。本文将从盈利、业务、客户、研发四大核心维度,深度拆解沪电股份的蜕变之路与核心竞争力。
一、盈利能力大幅跃升,资产回报能力实现质的飞跃
衡量一家企业经营质量的核心指标,莫过于净资产收益率(ROE),该指标直接反映了企业自有资本的利用效率和股东回报水平,是判断企业盈利能力优劣的核心标尺。2023-2025年,沪电股份的ROE数据实现跨越式增长,盈利基本面迎来根本性改善。
数据显示,沪电股份净资产收益率从2023年的16.84%,一路攀升至2025年的28.57%,两年时间大幅提升约12个百分点。这一涨幅绝非普通的业绩波动,而是企业经营效率、产品结构、盈利模式全面优化的直观体现。相较于行业内多数企业增速放缓、盈利波动的现状,沪电股份的持续高增长凸显了极强的经营韧性。
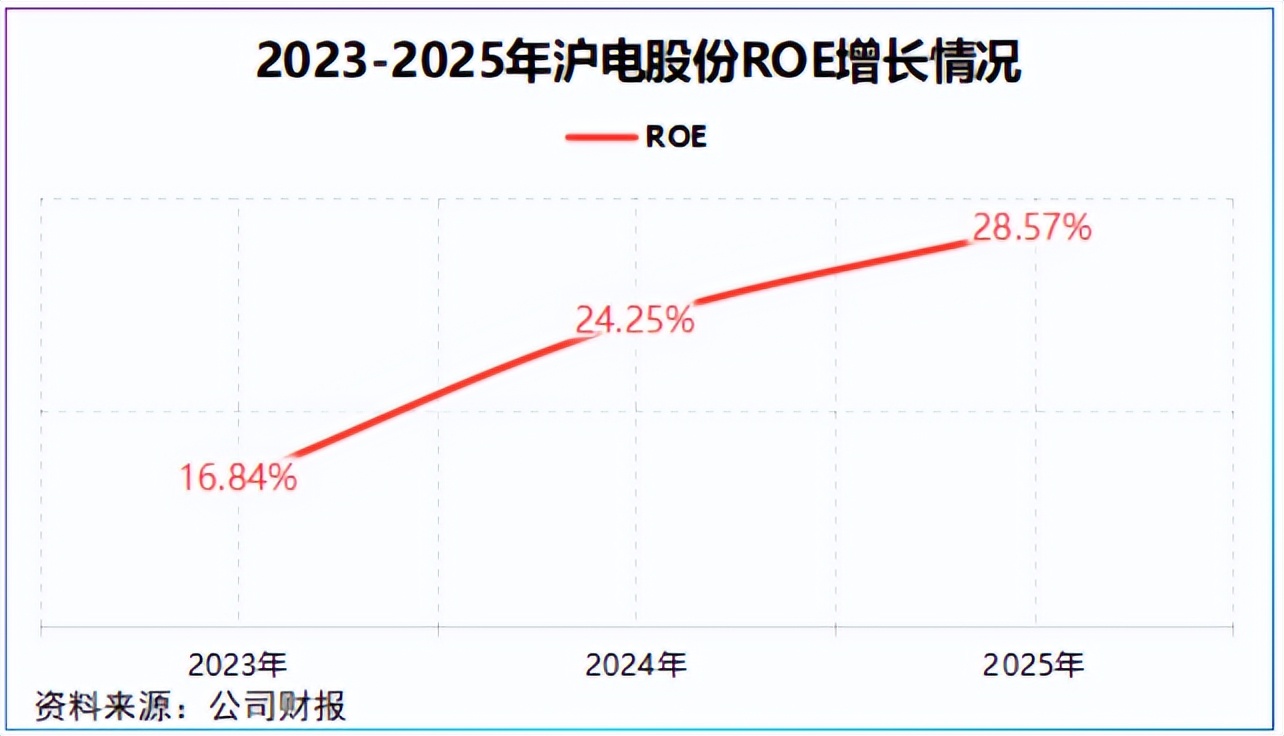
ROE的大幅提升,意味着公司每一份自有资本都能创造更高的利润,资产利用效率、精细化运营能力显著升级。同时,持续走强的盈利能力,为公司后续的大额研发投入、产能扩张、市场拓展筑牢了充足的资金根基,形成“盈利提升-投入加码-技术升级-业绩增长”的正向循环,彻底激活企业内生增长动力。
二、业务结构深度重构,聚焦高景气赛道剥离低效布局
如果说盈利增长是结果,那么业务结构的战略性优化,就是沪电股份持续成长的核心底层逻辑。过去两年,公司主动调整业务布局,摒弃分散化经营思路,全力聚焦高壁垒、高增速的数据通讯PCB核心赛道,业务集中度持续提升,主业优势愈发突出。
数据通讯PCB作为算力、通信网络设备的核心基材,深度受益于云计算、大数据、AI算力建设、高速交换机迭代的行业红利,是当前PCB行业中景气度最高、附加值最高的细分赛道。沪电股份深耕该领域多年,凭借技术积累持续抢占市场份额,业绩增长势头十分迅猛。
2025年,公司数据通讯PCB业务营收成功突破146.56亿元,规模再创新高。从营收占比来看,该核心业务的权重持续提升,从2023年的65.7%攀升至2025年的77.4%,两年时间提升超11个百分点,已然成为公司绝对的业绩基本盘和增长核心引擎。这一变化充分说明,公司已精准抓住数字经济、算力基建的行业风口,将核心资源全面倾斜至优质赛道。
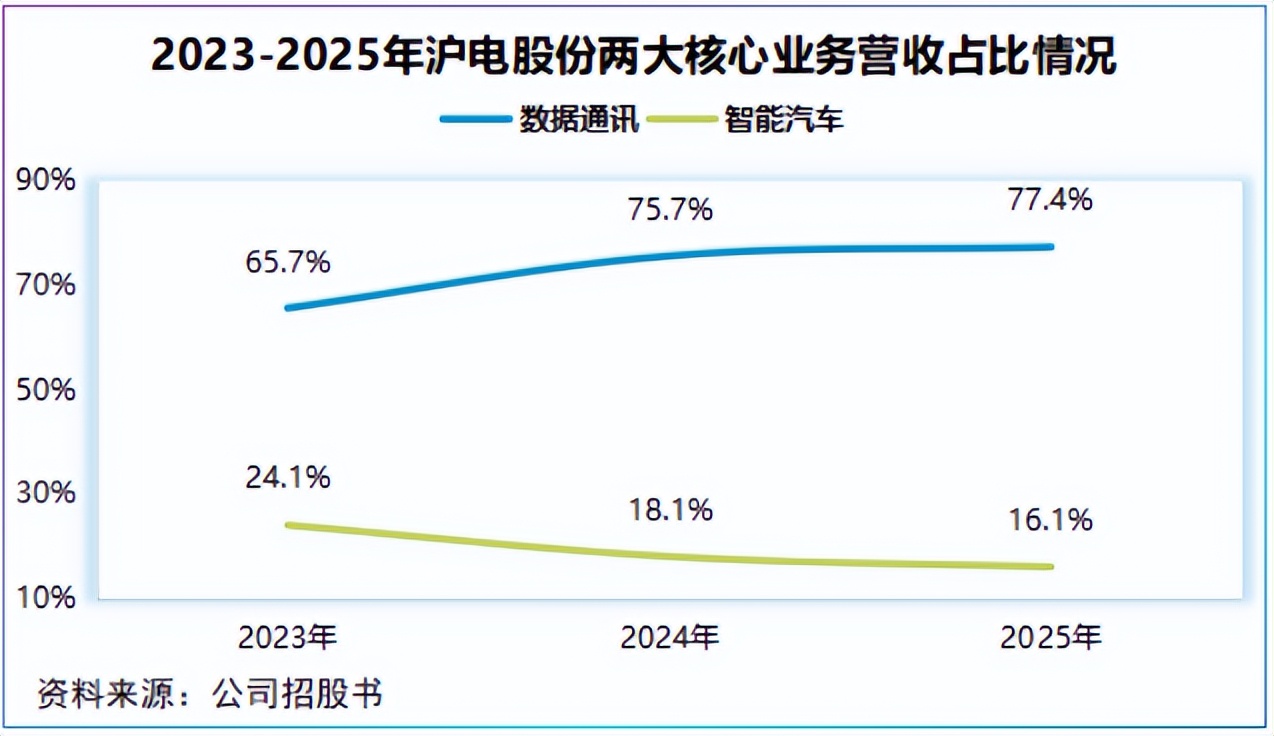
与之形成鲜明对比的是,公司智能汽车业务占比持续收缩,从2023年的24.1%下滑至2025年的16.1%。这一调整并非业务萎缩,而是公司主动的战略取舍。智能汽车PCB赛道竞争日趋白热化,行业毛利持续承压,而高端数据通讯PCB技术壁垒更高、盈利空间更大、行业增速更快。公司主动收缩低景气、低溢价业务占比,集中资金、技术、产能深耕核心优势领域,彻底规避了多元布局带来的资源分散、精力分散问题,让经营方向更清晰、核心优势更突出。
三、客户结构稳中提质,平衡规模优势与经营风险
对于制造业企业而言,客户结构直接决定订单稳定性、业绩确定性和行业话语权。过度依赖单一客户会带来经营隐患,而客户过于分散则难以形成规模效应、锁定优质订单。沪电股份通过多年的客户优化,打造出一套“集中有度、风险可控”的优质客户体系,实现了规模与稳健的双向平衡。
2023-2025年,公司持续深化与行业头部客户的合作关系,优质大客户的贡献度稳步提升。期间,公司前五大客户营收占比从47.87%提升至53.32%,头部客户合作深度、合作规模持续扩大。依托核心大客户的稳定订单需求,公司能够充分释放产能,保障营收基本盘的稳固,同时借助头部客户的高标准要求,持续优化产品品质与生产工艺,反向提升自身核心竞争力。
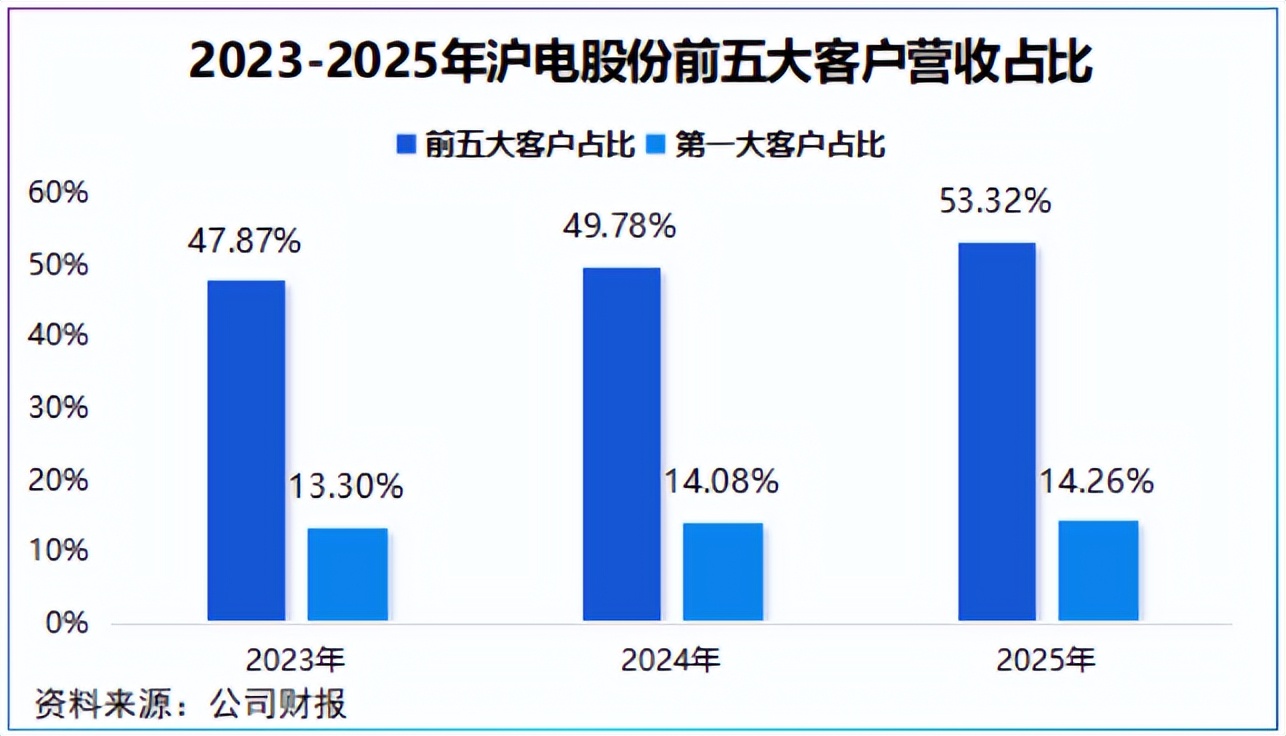
最亮眼的是,公司始终保持着极佳的客户风险控制能力。在前五客户占比稳步提升的同时,第一大客户营收占比始终稳定维持在14%左右,无明显波动。这一数据充分体现了公司客户结构的合理性:既通过绑定头部优质客户锁定大规模优质订单,享受规模经营红利,又有效规避了单一客户依赖带来的经营风险,不会因单一客户订单波动、合作变动影响整体业绩,经营稳定性和抗风险能力在行业内处于领先水平。
四、重金研发筑牢壁垒,高端产品持续落地兑现价值
高端PCB行业属于技术密集型赛道,技术迭代速度快、产品壁垒高,长期持续的研发投入,是企业维持领先优势、抢占高端市场的核心底气。沪电股份深谙技术为王的行业逻辑,持续加大研发投入,以高投入换高突破,技术成果加速落地转化,持续拉开与行业竞品的差距。
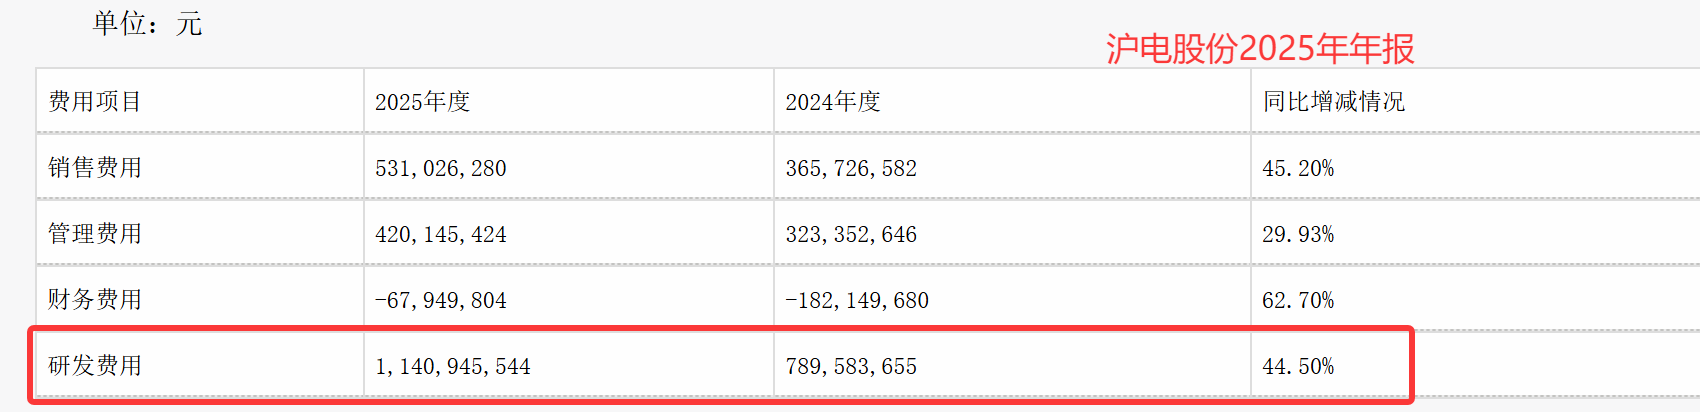
在研发投入层面,公司近两年研发费用大幅增长,投入力度持续加码,2025年研发支出已高达11.41亿元。高额且持续的研发资金投入,为公司工艺升级、产品迭代、前沿技术研发提供了充足的资源支撑,为技术突破和产品落地奠定了坚实基础。相较于行业内多数企业保守的研发策略,沪电股份的重金投入彰显了长期深耕高端赛道的决心。
高额投入带来了实打实的技术成果,公司多款高端、高附加值PCB产品实现量产落地,成功切入高端供应链体系。目前,公司1.6T交换机PCB、44层对称结构PCB、54层非对称结构PCB均已实现稳定量产。这类高层数、高速率PCB产品,主要应用于高端算力交换机、核心网络设备等领域,技术门槛极高,是行业高端竞争的核心赛道,产品量产落地标志着公司技术实力已跻身行业第一梯队。
同时,公司前沿技术研发稳步推进,紧跟行业迭代节奏,3.2T相关高端PCB产品研发与产业化工作有序开展,提前布局下一代高速算力设备核心基材。持续的技术迭代与产品落地,让公司在高频高速、高层数PCB领域构筑起深厚的技术壁垒,为后续持续抢占高端市场、提升产品溢价、扩大市场份额提供了核心支撑。
总结:战略聚焦+技术赋能,开启长期成长新周期
纵观2023-2025年的经营蜕变,沪电股份的成长并非短期市场红利驱动的偶然增长,而是战略聚焦、结构优化、技术深耕、客户提质共同作用的必然结果。
盈利端,ROE大幅攀升,资产回报与经营效益持续优化,盈利质量实现跨越式提升;业务端,果断完成结构重塑,全力聚焦高景气数据通讯PCB赛道,主业优势持续放大;客户端,构建稳健优质的客户体系,兼顾规模红利与经营安全;研发端,重金投入兑现技术成果,高端产品持续落地,技术壁垒不断夯实。
随着数字经济、AI算力、高速通信行业持续高速发展,高端高速PCB的市场需求将持续扩容。立足当前的战略布局与技术优势,沪电股份已牢牢卡位行业核心赛道,凭借清晰的发展战略、扎实的技术实力、稳定的经营基本面,有望持续享受行业红利,在高端PCB赛道持续突围,开启高质量成长的全新周期。
本文作者可以追加内容哦 !

