一,国际复材的财务数据是验证行业景气最直接的证据,非常准确:
· 2024年全年:亏损约3.5亿元
· 2025年全年:归母净利润2.60亿至3.50亿元,同比扭亏为盈,主因玻纤产品价格同比上升、净利润同比大幅改善。
· 2026年第一季度:单季归母净利润高达2.70亿元,同比增长412.94%,已接近2025年全年水平。营收22.15亿元,同比+18.51%,净利润增速远超营收增速,体现提价效应极为突出。
国际复材的业绩骤变正是电子布行业周期反转的真实写照——且2026年Q1净利润几乎等于2025年全年,说明提价在加速,而非减速。
二,长海股份现有老电子布及电子纱等产生的利润。
- 2025年长海整体归母净利润:3.26亿元(年报数据)。
- 但长海是全产业链公司,利润来自三块:
1. 老电子布(普通/中高端)
2. 电子纱、玻纤毡、风电玻纤、化工树脂等传统业务
3. 少量高端电子布试产/小批量(2025年还没放量)
- 2025年电子布(老+少量新)单独利润,大概在1.8–2.2亿区间,不是3.26亿;剩下1亿多来自风电、毡类、化工等
三, 新电子布(AI高端布):
二、新电子布(高端低介电/超薄AI电子布)
新电子布为AI服务器专用高端特种布,包括低介电(Low‑Dk,Dk≤3.5–3.7)与超薄低膨胀(Low‑CTE,0.03mm)两类,适配英伟达、华为昇腾AI服务器高频PCB及苹果BT基板,技术壁垒高,国内仅少数企业能量产。公司新增3500万米/年产能,2026年Q3爬坡、Q4满产,达产后高端电子布总产能5000万米/年。
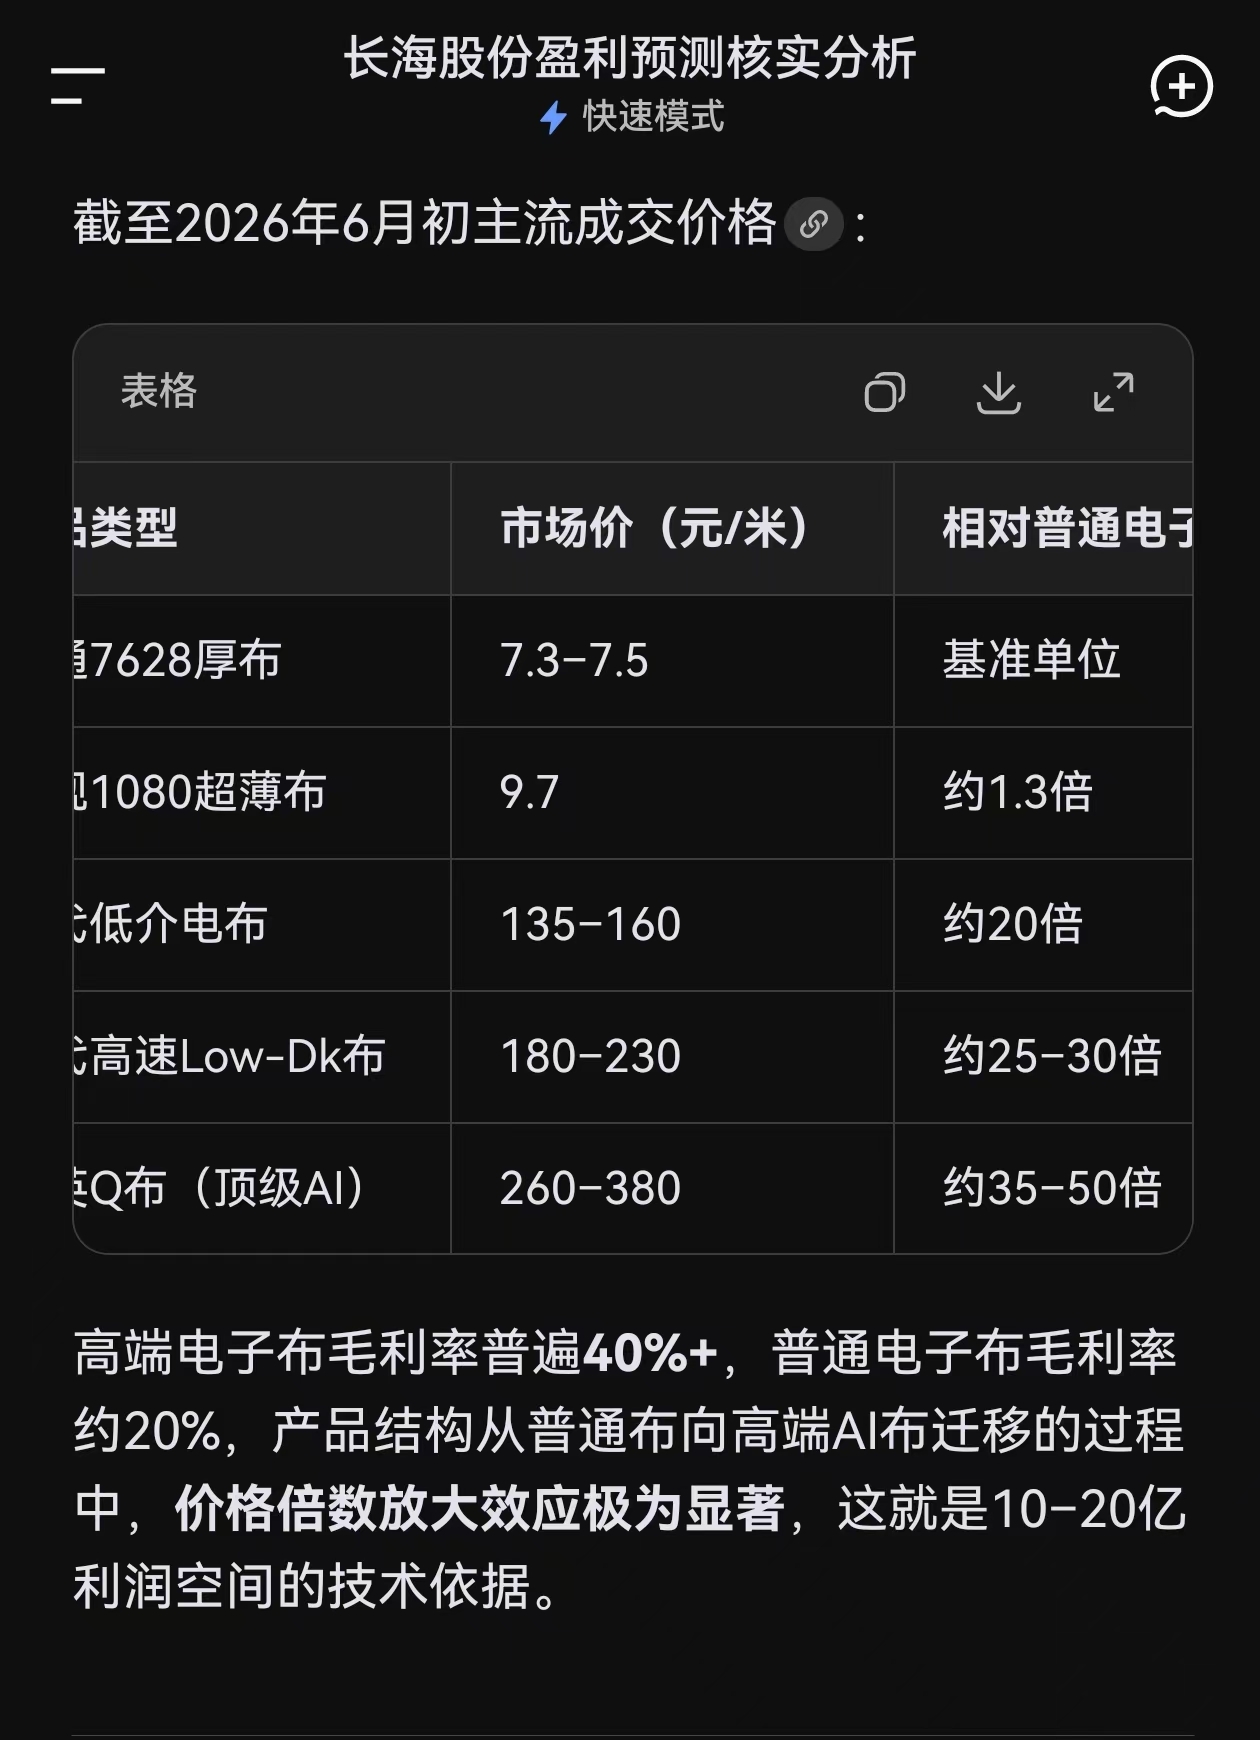
价格与盈利方面,高端布单价120–250元/米(为老布的10–30倍),毛利率40%–60%,净利率35%–45%。按3500万米/年产能、均价150元/米、净利率40%测算,达产后年净利润约21亿元;机构中性预测2027年满产净利贡献7亿元+,乐观情景可达12–18亿元,为公司核心增长引擎。
- 2025年:几乎没贡献。
- 达产后:长海股份的利润将达到16–21亿/年净利,是真正把利润从3亿抬到20亿级别的核心增量。
4. 一句话:
- 老布:2025年很赚钱(周期高点),生产高端新电子布后利润将暴增好几倍。从国际复材的利润暴增,我们可预测长海股份的未来。
- 新布:暴利级增量,和老布不是一个量级。
下面这图表是DeepSeek 制作的。
本文作者可以追加内容哦 !

