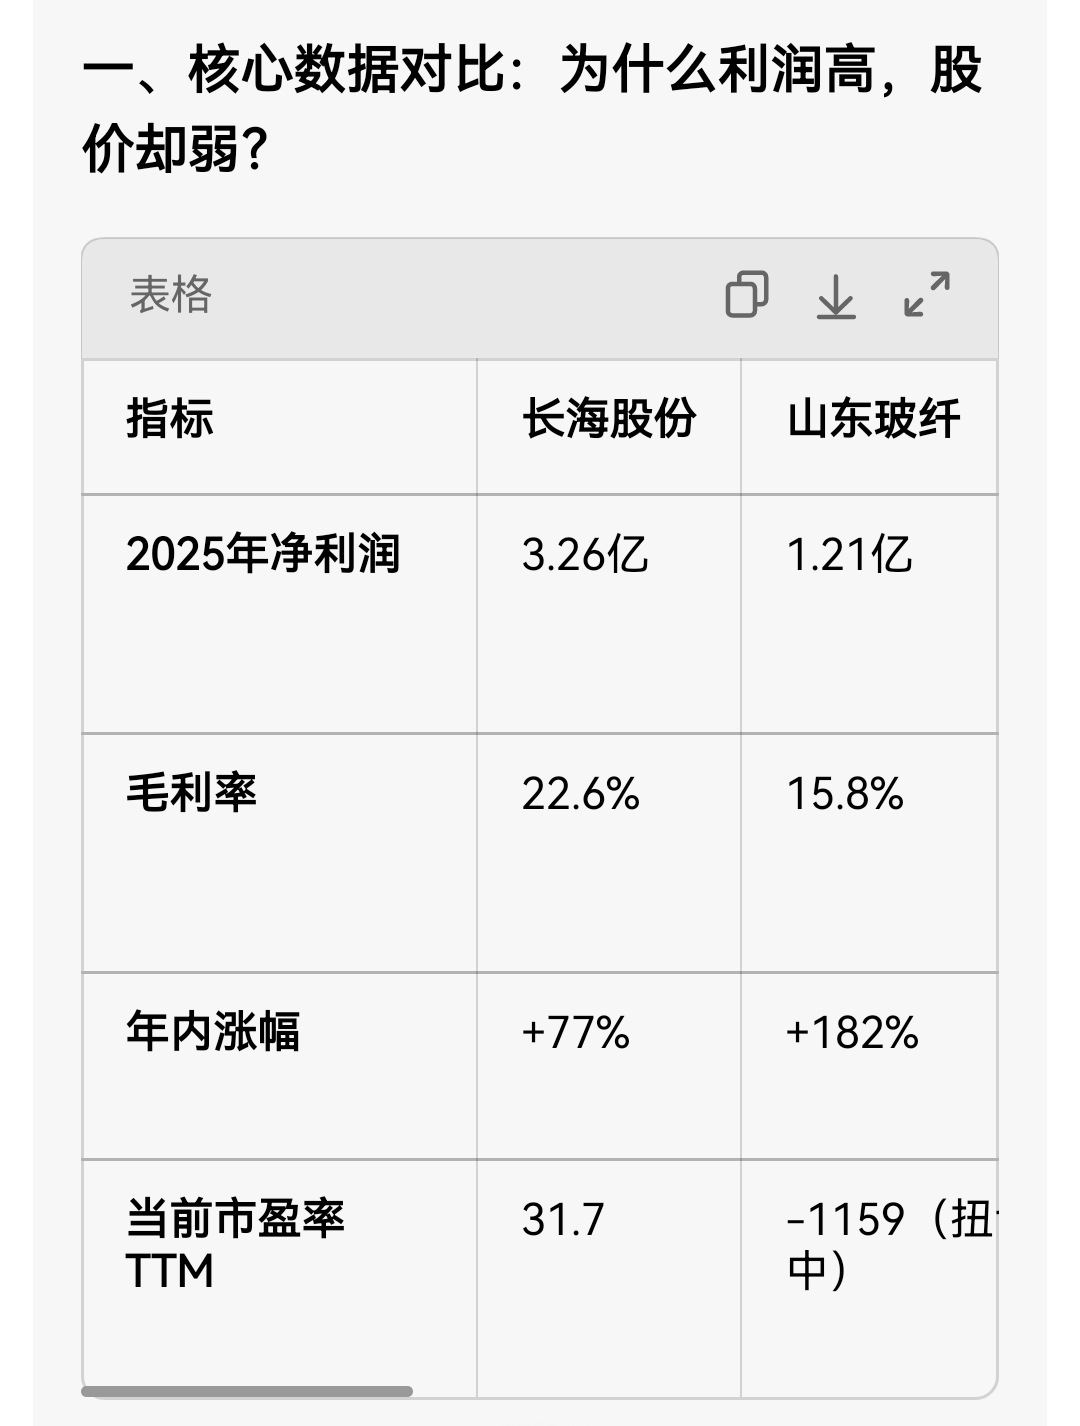
一、核心数据对比:
长海股份与 山东玻纤 比较
2025年净利润 3.26亿 长海是山东玻纤利润的2.7倍,盈利能力明显更强
毛利率 22.6% 15.8% 长海制品占比高、一体化降本,盈利质量更好
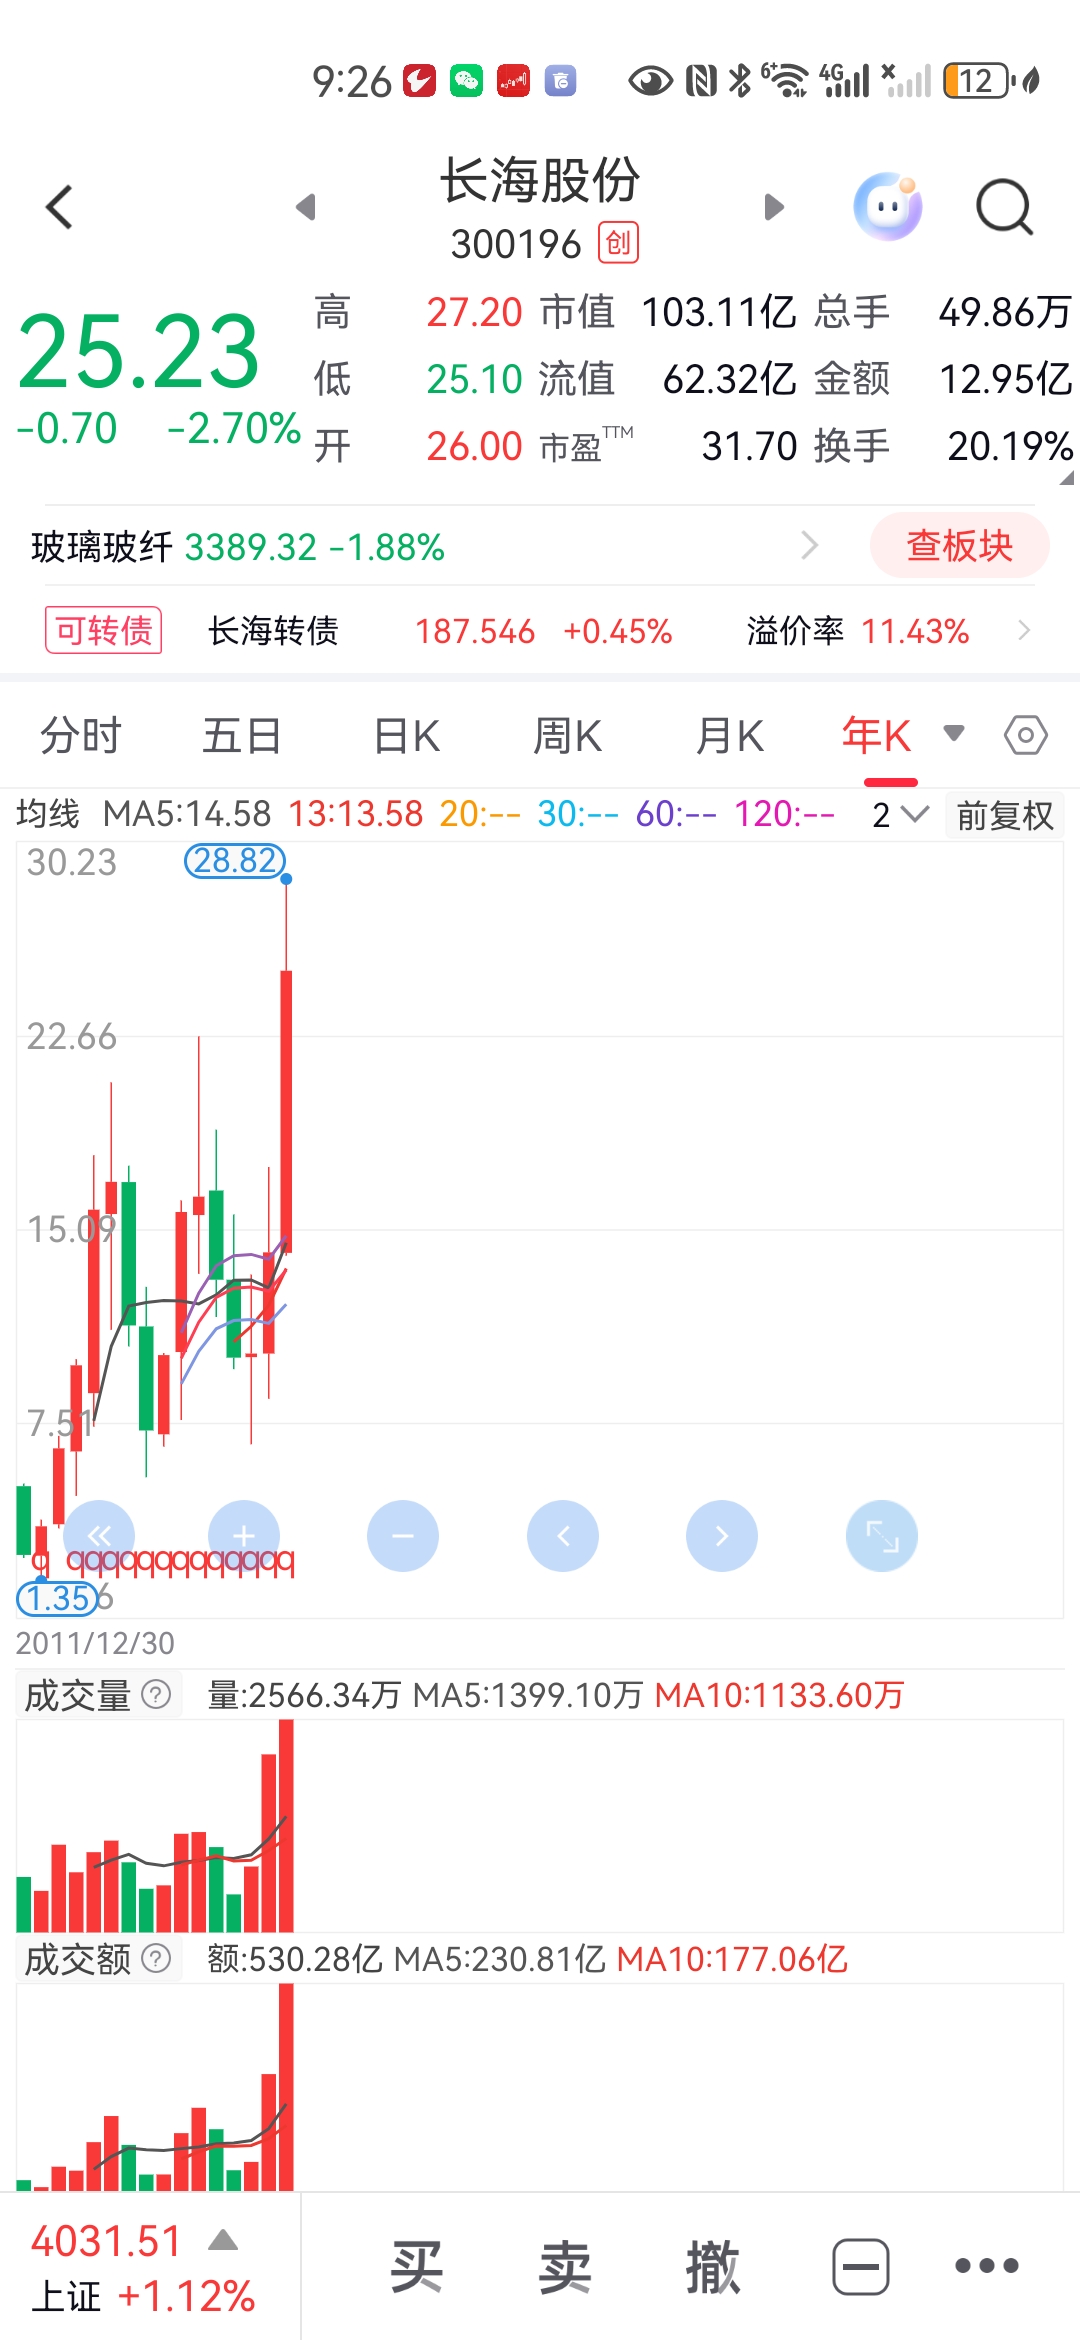
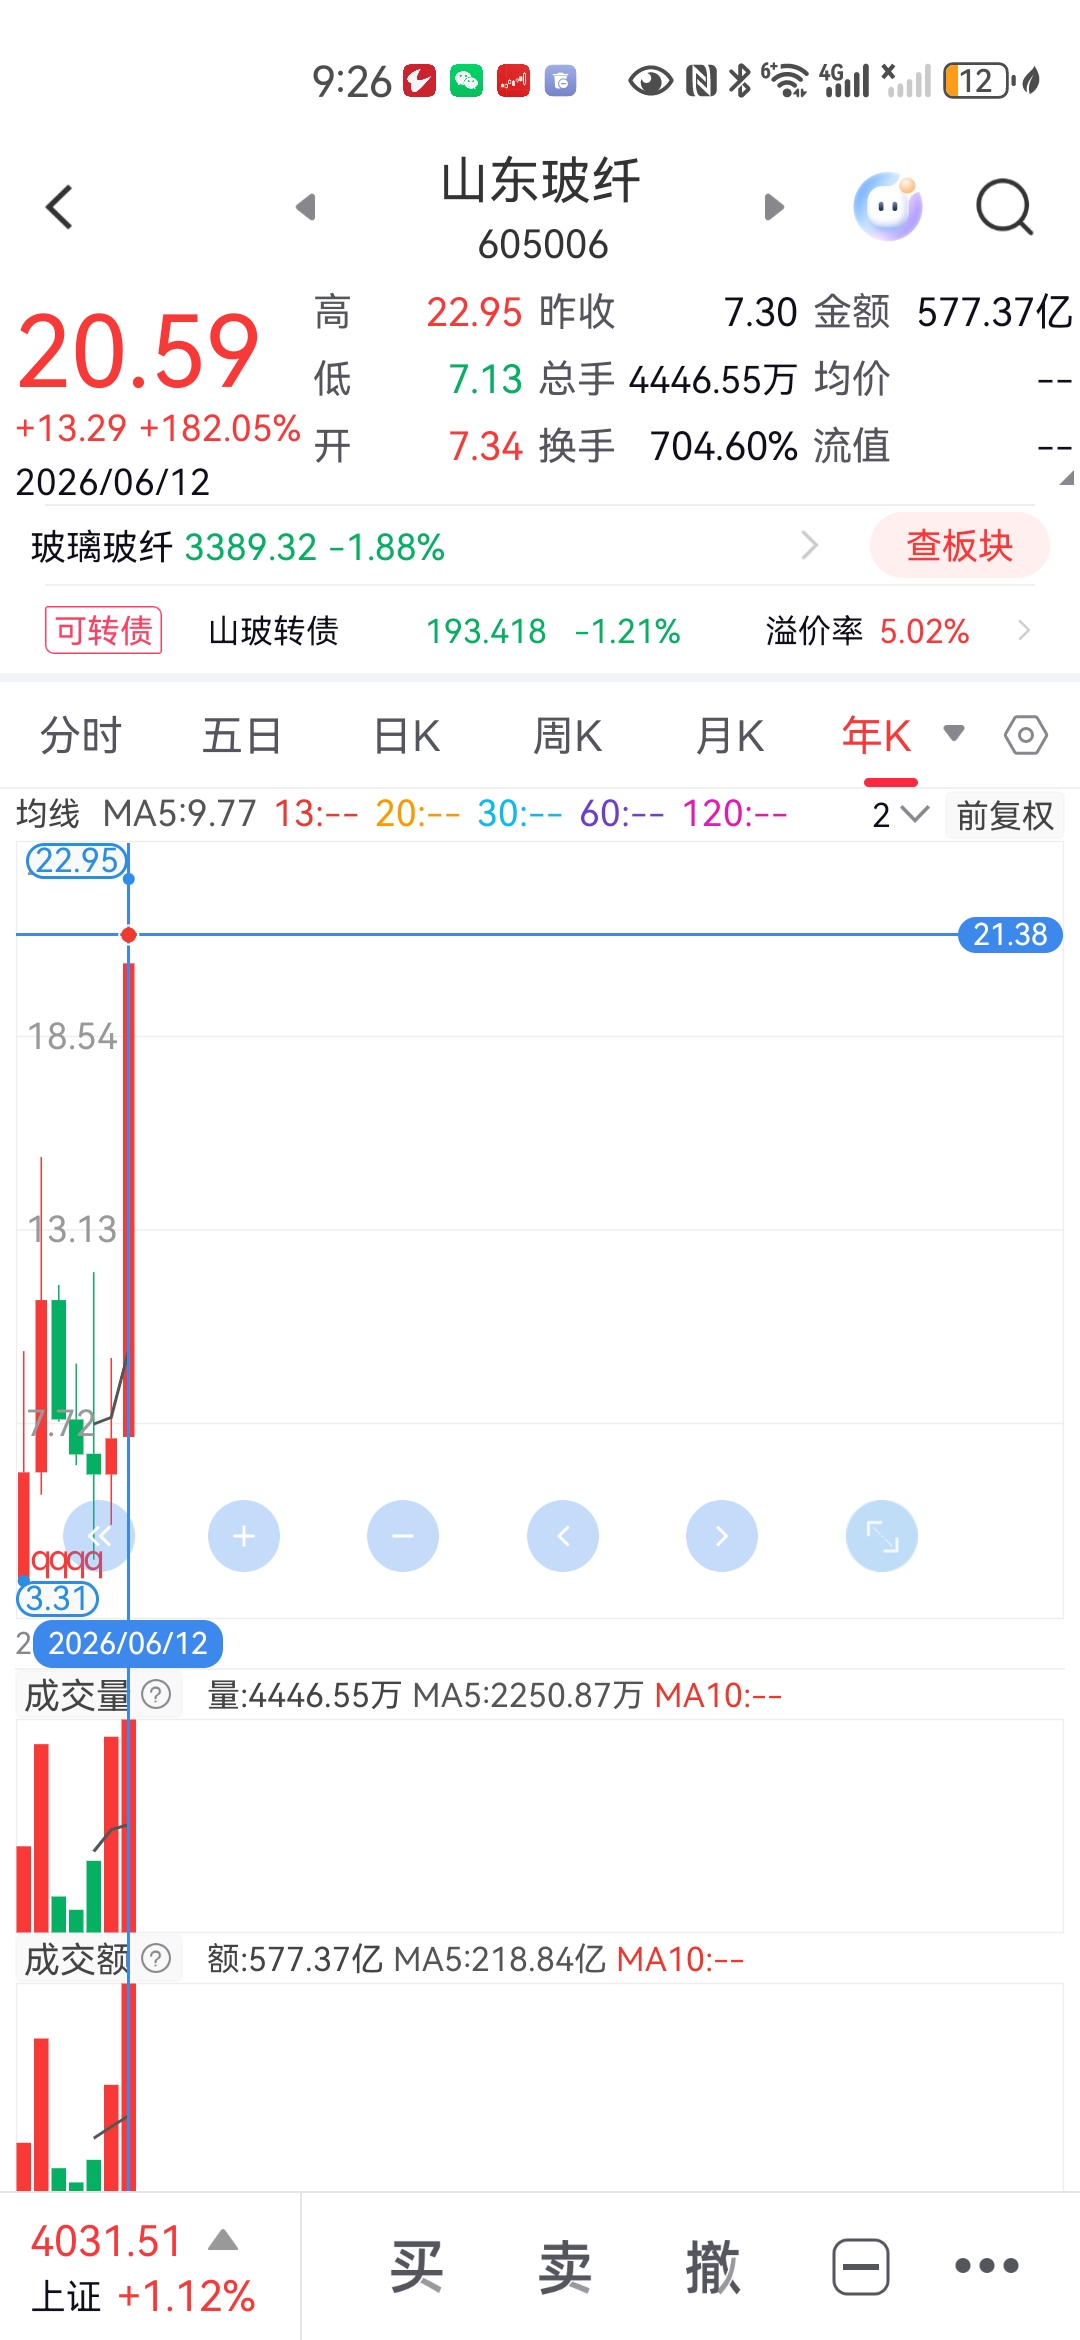
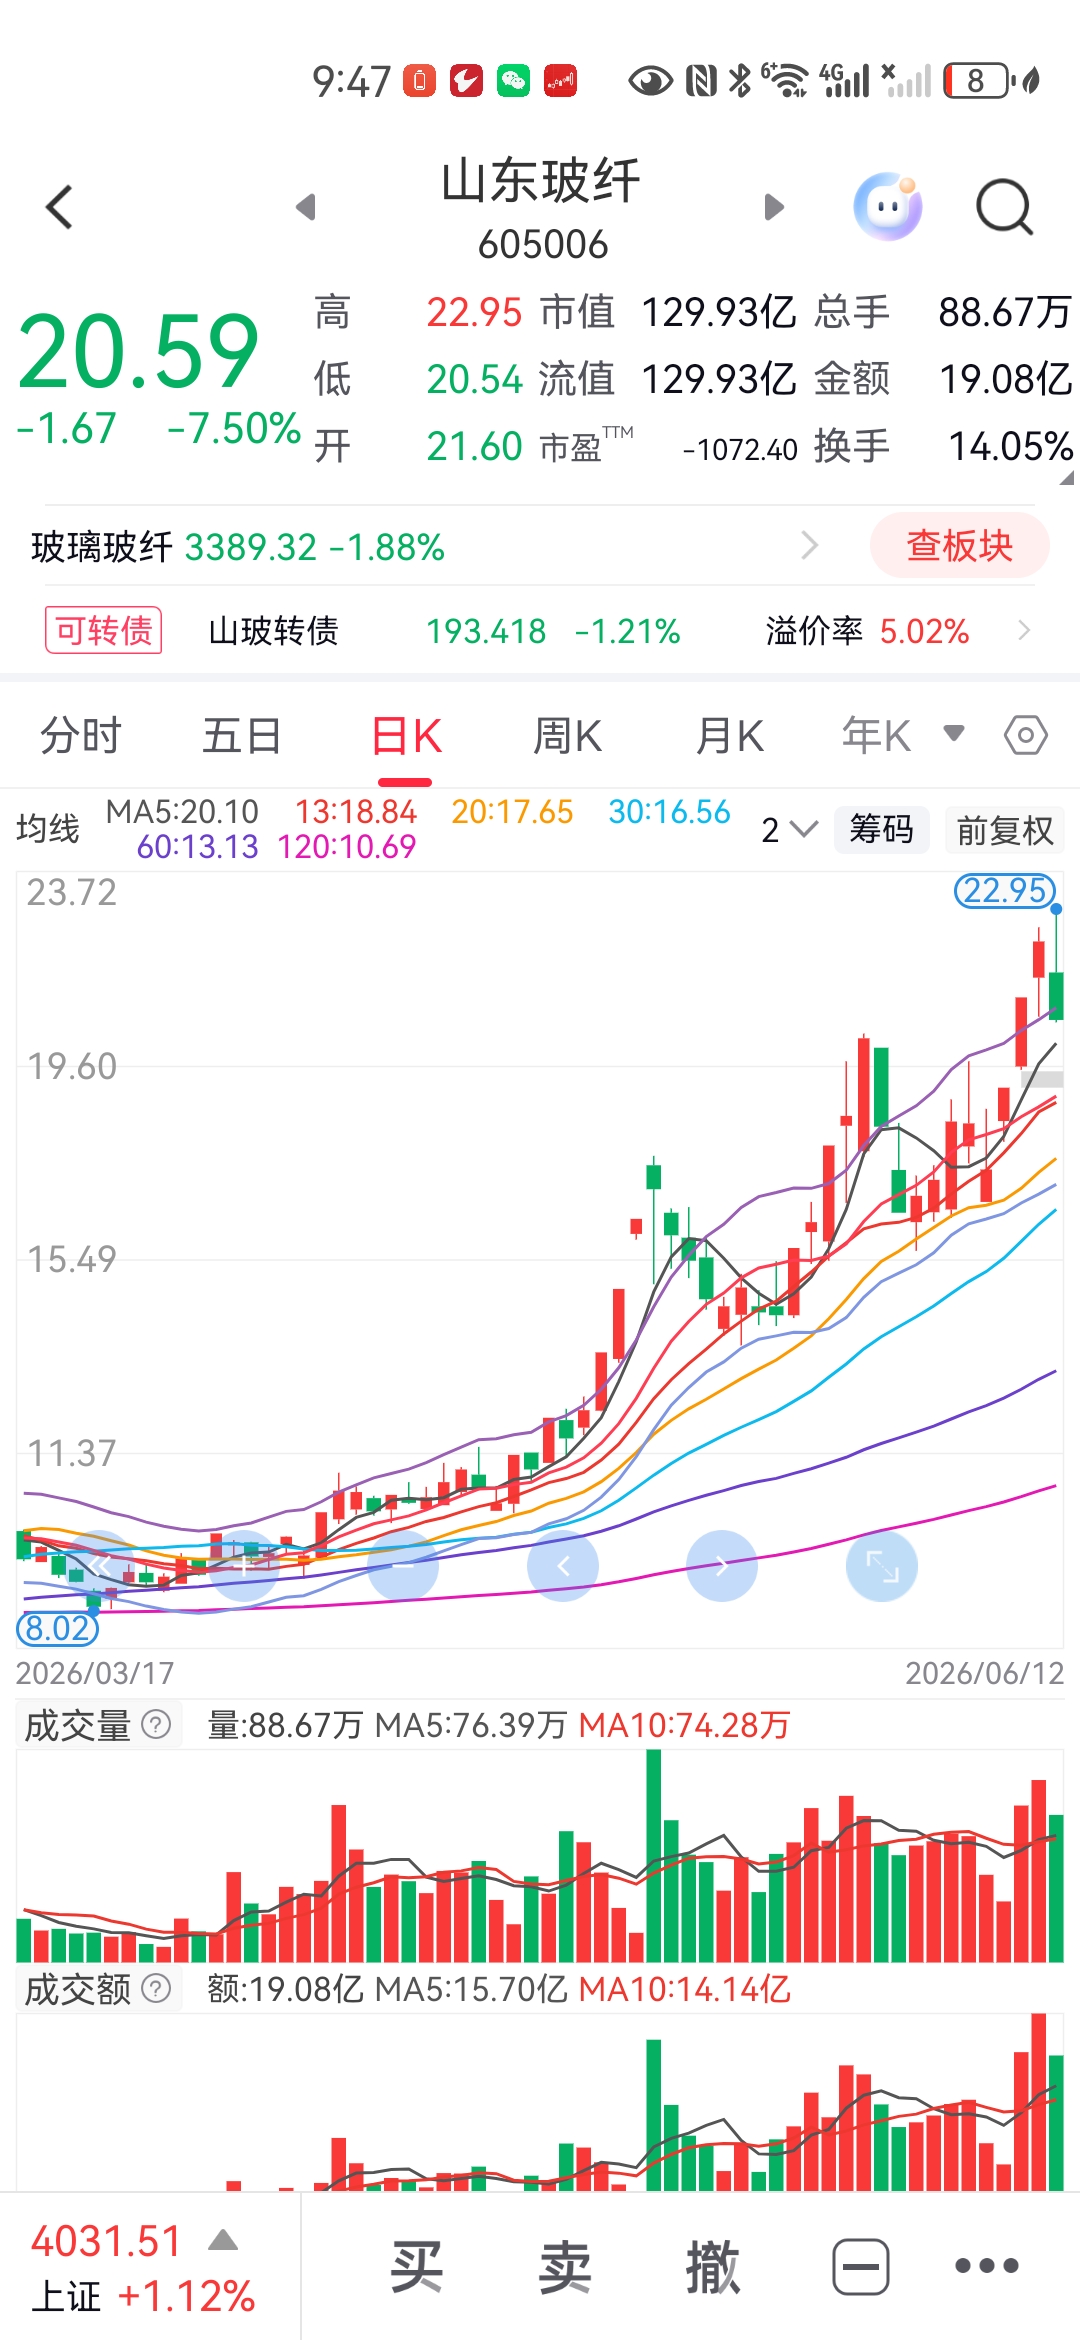
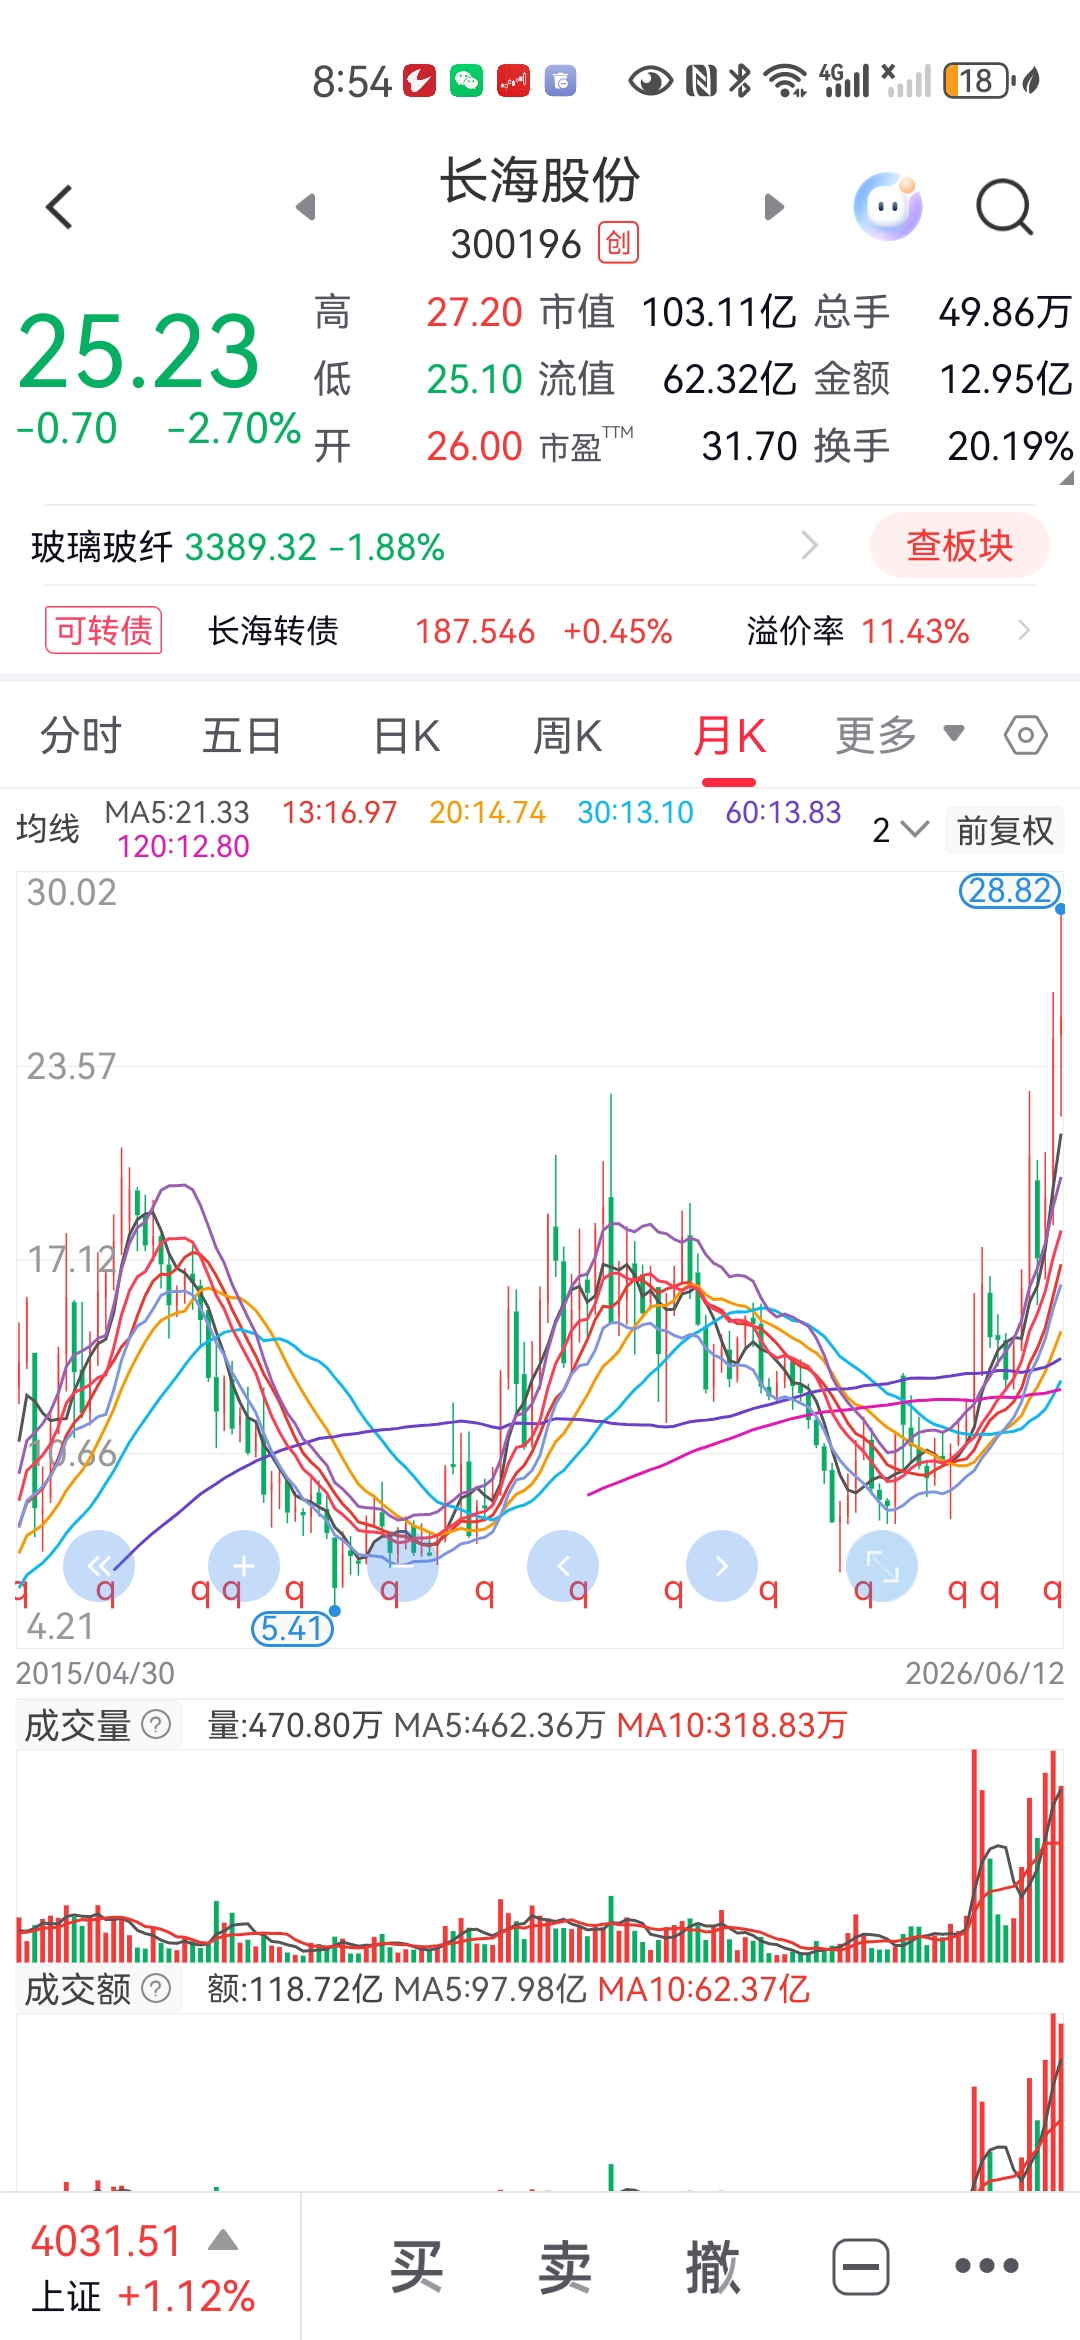
年内涨幅长海仅涨 +77% ,而山东玻纤今年上涨182% ,最高涨幅超过2倍。
当前市盈率TTM 长海仅31.7 倍,而山东玻纤高达1159倍(扭亏修复中) 长海估值偏稳健,山东玻纤是“困境反转+题材”估值。
二,市场误读:长海的“新产线”被市场严重低估
你说的没错,长海新投产的60万吨高性能玻纤基地,才是真正的“业绩核弹”,但市场目前完全没给它定价:
- 一期15万吨产能,以风电纱+热塑纱+高端电子纱为主,其中高端电子纱的毛利率可达30%+,远高于普通玻纤纱;
- 随着产能爬坡,预计2026年能贡献约1.5-2亿净利润,相当于再造半个长海;
- 更关键的是,长海的电子薄毡业务本身就是现金牛,叠加新产线,公司未来2-3年的业绩确定性极强。
三、为什么说“新产线投产后,长海会更赚钱”?
1. 产品结构升级:从“低毛利制品”到“高毛利原纱+制品一体化”
- 过去长海的业务以玻纤制品(薄毡、短切毡)为主,虽然毛利稳定,但天花板有限;
- 新产线投产后,公司将形成“原纱(高毛利电子/风电纱)→制品(薄毡/短切毡)→树脂”的全产业链闭环,成本优势和议价能力会进一步提升。
2. 客户结构升级:从传统工业客户,切入高端电子供应链
- 高端电子纱可直接供应给国内头部电子布厂,甚至进入苹果、英伟达供应链的上游,打开长期成长空间;
- 电子薄毡业务已经进入生益科技、建滔等头部CCL厂商,随着MLCC、汽车电子需求回暖,订单排期已经到2026年Q3。
3. 业绩弹性:产能释放后,利润增速会远超当前水平
按当前价格测算:
- 15万吨高端纱产能满产后,可贡献营收约18-20亿,毛利约5-6亿;
- 加上传统业务的稳定利润,2027年公司净利润有望突破5亿,较2025年增长50%+;
- 而山东玻纤的电子纱业务虽然弹性大,但受行业产能扩张影响,毛利率存在下滑风险。
本文作者可以追加内容哦 !

