英伟达Vera Rubin全面量产、专为Agent AI打造的Vera CPU问世、与微软联手推出RTX Spark AI PC芯片、Isaac GR00T人形机器人平台……AI的叙事正在发生质变。今天我将从产业逻辑出发,拆解三条主线的机会与风险。
一、这轮AI不一样了
今天刷到一条帖子,说AI正在从"聊天写诗"进化到"像人一样干活"——这个概括很精准。
英伟达这波动作太大了,一口气把三个大方向全都覆盖了:算力芯片、AI智能体、人形机器人。黄仁勋在GTC Taipei上直言不讳,说下一代AI就是Agentic AI——它要感知环境、自主推理、执行动作,而不是在对话框里陪你聊天。他连定义都给出了:Agent是"以Token为基本单位、以行动为核心的计算体"。
我翻了翻这几个月的一手数据,发现这三条线背后都有真金白银在推,不是空炒概念。但它们的确定性、弹性空间和风险暴露完全不同——下面一个个拆。
二、主线一:造脑子(算力硬件链)
一句话总结:确定性最强,但估值也已经拉满了。
先从最硬的说起。
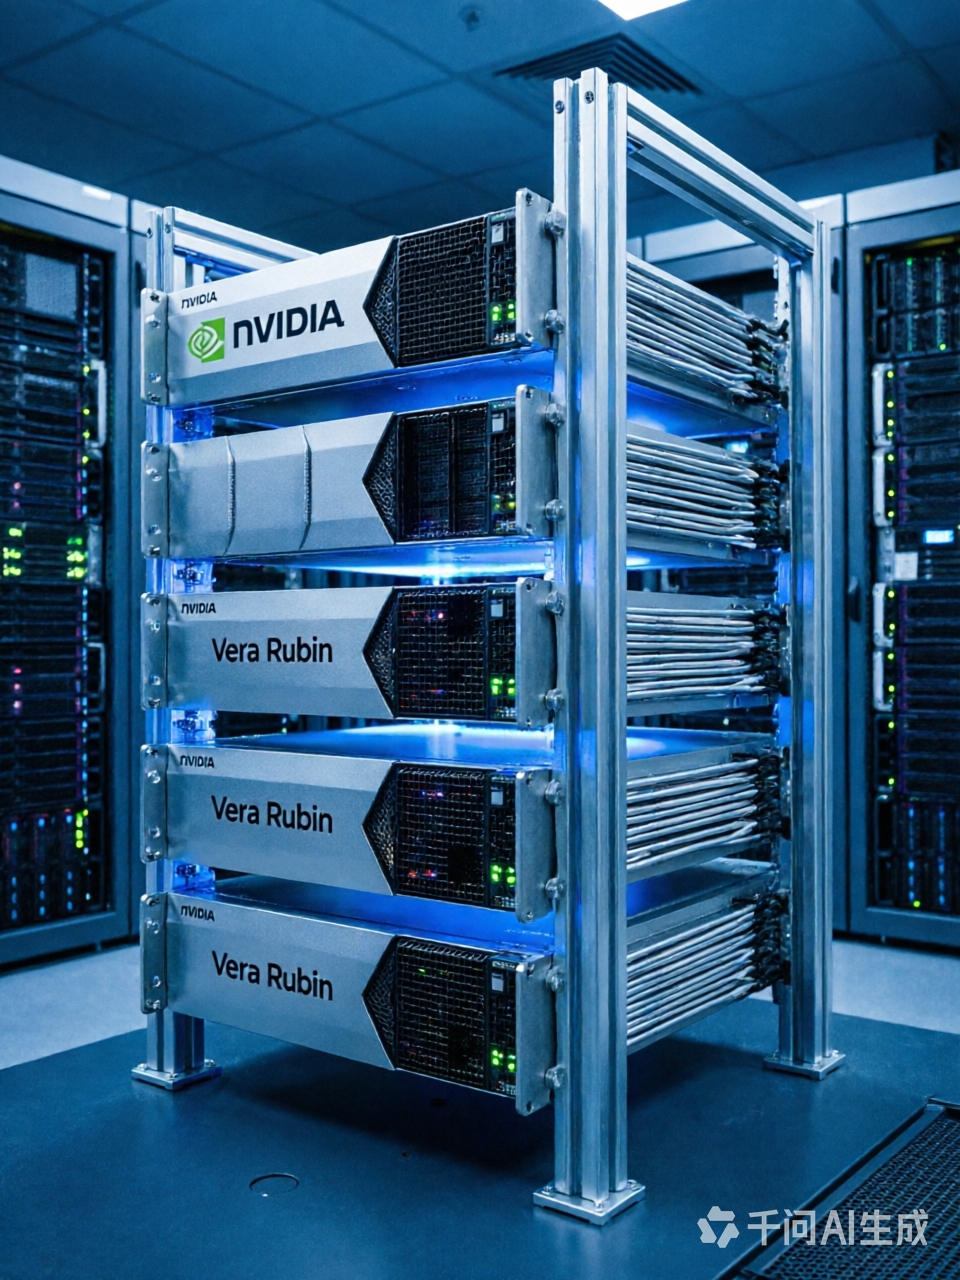
Vera Rubin这个平台不是常规迭代,而是一次架构级跃迁。根据我拿到的产业链信息,台积电3nm工艺已经为它拉起了产能线,6月进入试产、7月就开始给微软、谷歌、亚马逊、Meta、甲骨文这几家超级客户发货。每台AI服务器的售价高达1.8亿美元——注意,是每台,不是每批。你可以想象这背后的利润体量。
更关键的一个细节是,Vera Rubin的装机时间从Blackwell的"数小时压缩到了5分钟"。模块化设计+全液冷+230kW/柜的功耗密度,意味着数据中心不用大兴土木基建,插上就能跑。这对下游的算力采购意愿来说是质的改善。
但硬币的另一面是这样的:
我拉了一下今天的盘面数据——AI芯片板块今天收盘1889.29点,跌了0.35%。寒武纪1,240块,PE(TTM)286倍。海光信息280块,跌了3.39%,PE 239倍。
286倍市盈率是什么概念?意味着市场按目前的盈利水平,要286年才能回本。你当然可以用"future growth priced in"来解释,但别忘了——一家公司的基本面必须不断跑赢甚至超预期,才能撑住这个估值。2026年中报季就在眼前了,业绩能不能兑现,很快就见分晓。
先进封装(HBM4/CoWoS)和液冷散热这两个子方向,我认为确定性更高一些。为啥?因为它们是"卡脖子"环节,无论哪家芯片厂商最终跑出来,都得用台积电的封装,都得上液冷。英伟达自己已经把100%液冷写进了Vera Rubin的规格书里。
我的判断:算力基建是水位,水位必须先涨上去。但板块短期过热,如果继续往下走20%-30%,才算给了一个相对合理的短线上车位置。追高不是个好习惯。
三、主线二:装脑子(AI智能体软件)
一句话总结:弹性最大,但浑水也最深。
黄仁勋在这次GTC上说了一段话让我印象很深。他说,过去的CPU都是为"人类操作"设计的——点一下鼠标、等一个响应、再点一下。但Agent不是这样干的。Agent工作时需要毫秒级的连续推理,你让它在数据库面前等几秒钟发愣,这笔账根本算不过来。
所以英伟达专门搞了一颗Vera CPU,速度比x86架构快1.8倍,专门服务Agent的异步推理场景。
落到投资层面:
软件层的逻辑和硬件层完全不同。硬件讲的是"卖铲子",谁铲子多谁赚钱。软件层是谁能最快占领场景、形成用户黏性,谁就通吃。
目前我看到几个确定性比较高的落地场景:企业办公自动化、智能客服、代码辅助、数据分析。头部互联网公司都已经在加速接入MCP和A2A协议——腾讯、阿里、字节都在搞。生态壁垒正在被打破,这对中小型AI软件公司反而是利好。
但我得泼一盆冷水:A股目前还没有特别纯粹的"AI智能体"标的。很多概念股不过是原有ERP软件或SaaS业务,在上面套一个AI外壳。真正的Agent原生公司,大多数还在一级市场烧钱。你买到的"AI智能体概念股",大概率只是个传统软件公司加上几条AI功能线。
这条线我建议等中报落地再看。谁能在收入端真正体现出AI带来的增量,谁才是真货。靠PPT撑着的,迟早现原形。
四、主线三:安身体(人形机器人产业链)
一句话总结:2026是商用元年,但个股分化会吃掉很多人。
今天人形机器人板块收涨0.42%,机器人概念板块涨0.74%,成交额加起来超过1,250亿。虽然涨幅不大,但在AI芯片板块回调2.7%的背景下,资金明显在做转移——从"造脑子"切换到"安身体"。
三个关键信号,一个都不该忽视:
信号一:2026年被业内一致定义为商用元年。 特斯拉Optimus Gen3目标年内实现对外销售,从B端工业场景往C端消费市场渗透。比亚迪联合优必选定下了Walker S系列年产能5,000台的目标。产业共识已经从"能不能做出来"变成了"能不能够交付"。
信号二:供应链开始出业绩了。 万丰股份今天发布了投资者关系记录,明确说他们的关节技术已经从工业机器人延伸到了人形机器人,完成了从"零部件供应商"到"综合解决方案商"的跨越。绿的谐波的谐波减速器市占率超过40%,年内股价已经涨了68%。
信号三:产业催化在加速。 第二届人形机器人运动会8月22日在北京举办,设了50个竞赛项目——从家庭清洁到酒店服务到工业应用到乒乓球竞技。这不是什么自娱自乐,这是产业标准在实战中打磨的信号。
从成本端看: 人形机器人单台造价已经从巅峰时期的百万元级降到了十万元级。88%的价值量集中在执行器(电机+减速器+传感器+丝杠),绿的谐波、汇川技术、拓普集团这几家是卡位最深的。
但风险也必须说到底:
目前A股有超过200只人形机器人概念股,总市值超过5.6万亿,PE 51倍。这里面有多少是"真干活"的,有多少只是蹭概念?我翻了今天的成分股表现——涨跌幅从+20%到-5.76%都有,分化极其剧烈。很多公司的机器人业务占比可能还不到5%,但股价已经翻了一番。
我的建议是:如果真的看好这条线,别去买概念最广泛的ETF。把功夫下在细分赛道上——执行器、传感器、丝杠这三个环节,技术壁垒最高、利润率最稳定,也最不容易被巨头"平替"。
五、三条线怎么摆?
回到开头那个问题:这三条主线,怎么看?
我个人的分析框架是:它们不是并列关系,而是递进关系。
算力基建是水位。 没有算力基础设施,智能体和机器人都跑不起来。这个环节确定性最高,但也最"重"——买的是制造业逻辑,赚的是规模效应和良率爬坡的钱。现阶段的问题是估值太贵,建议等回调。
AI智能体是鱼。 水有了,鱼才能活。这条线弹性最惊人——一个爆款应用就能撑起千亿市值。但竞争格局最不确定,"赢家通吃"的概率和"全军覆没"的概率一样大。建议精选场景、跟踪收入。
人形机器人才是那艘把鱼运到千家万户的船。 如果前两条线走通了,这条线将享受最大的倍乘效应。产业链从0到1的拐点已经出现,但个股之间的分化会异常残酷——赢家可能涨十倍,输家可能跌80%。
确定性排序: 算力 > 机器人 > 智能体
弹性空间排序: 机器人 > 智能体 > 算力
六、写在最后
我干这行这么多年,经历过贵金属,有色金属,新能源、半导体、元宇宙好几轮大行情。每次市场情绪高涨的时候,总有人把产业趋势和短期涨跌混为一谈。
趋势是真的,但趋势不是直线。英伟达自己从2018年到2022年也经历过股价腰斩再腰斩。优质的产业逻辑不会因为一次回调就消失,但加杠杆追高的人很可能等不到黎明。
对我而言,这个阶段最值得做的事不是追,而是研究。 把每个环节的成本结构、竞争格局、业绩拐点搞清楚,等市场给你一个合理的价格,再出手。
数据不会说谎,但情绪会。看清楚了再动。
$海光信息(SH688041)$ #盘逻辑:深度解析,理清投资思路# #股市怎么看# #【悬赏】AI算力革命:从芯片到智能体到机器人,产业链全解读# #基本面分析# #投资干货# @股吧话题 @东方财富创作小助手 @社区精选
本文作者可以追加内容哦 !

