在新疆的国资化工版图里,中泰化学是个极易被市场低估的标的。多数人只把它当作普通的氯碱龙头,盯着 PVC、烧碱的周期价格波动,却很少认真盘一盘它脚下踩着的矿产家底。作为新疆自治区属国企中 “煤 - 盐 - 电 - 化工” 一体化的标杆,中泰化学的核心护城河从来不止于产能规模,而是从煤炭、原盐到石灰石的全链条资源自给 —— 这些埋在戈壁之下的矿藏,既是它穿越行业周期的压舱石,也是账面之外尚未被充分定价的隐形资产。
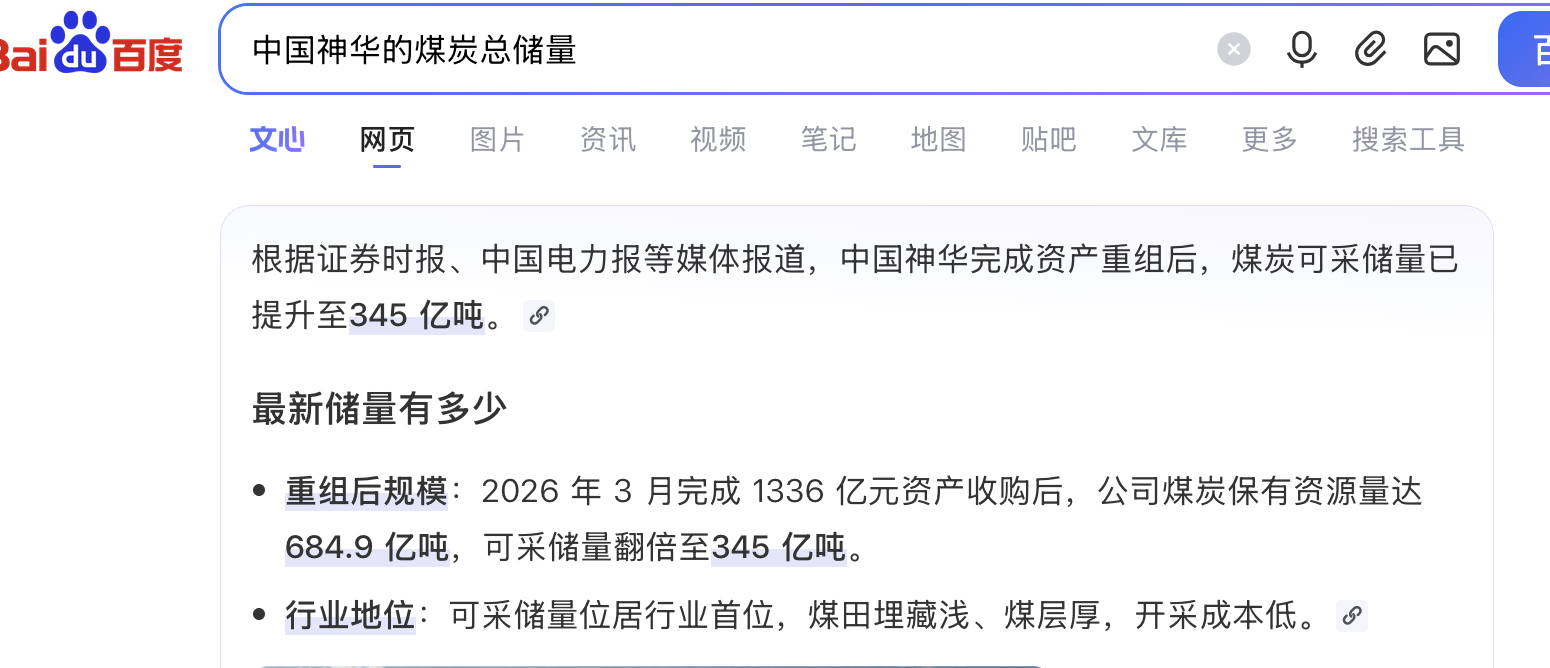
煤炭:既有当下的自给底气,更有百亿吨级超级储备
煤炭是化工产业链的能量源头,也是中泰化学资源版图里最厚重的一块。
目前公司控股与参股的在产煤矿合计产能 625 万吨 / 年,其中控股盘吉煤业 90 万吨 / 年、金晖兆丰 60 万吨 / 年,参股圣雄能源煤矿 490 万吨 / 年、西沟煤焦 90 万吨 / 年,实际年原煤产量约 480 万吨,可覆盖自身化工用煤的近三成。新疆本地露天矿的坑口开采成本仅 120-140 元 / 吨,远低于内地煤企 380 元 / 吨的平均完全成本,这部分自产煤每年为公司省下的原料成本,是氯碱业务盈利韧性的核心支撑。
真正决定长期价值的,是准东煤田奇台县的南黄草湖煤矿。根据公司官方披露的详查数据,这座煤矿的总资源储量达 147.31 亿吨,其中控制的内蕴经济资源量 40.43 亿吨,推断内蕴经济资源量 63.18 亿吨,预测资源量 43.69 亿吨。这个储量规模放在 A 股煤炭上市公司中能排到第四位,仅次于中国神华、中煤能源与陕西煤业,甚至略高于特变电工的全部煤炭探明储量,是不折不扣的巨型煤田。
截至 2025 年底,南黄草湖仍处于探矿权阶段,采矿权证正在推进办理,矿区总体规划产能 5000 万吨 / 年,分三期开发,一期一号矿井设计产能 1500 万吨 / 年,配套规划铁路专用线与坑口电站。一旦采矿权落地并投产,中泰化学不仅能彻底实现煤炭 100% 自给,还能依托廉价煤炭向下延伸煤制甲醇、BDO 与可降解塑料产业链,相当于再造一个化工业务板块。
原盐:七千万吨储量打底,把氯碱原料成本压到极致
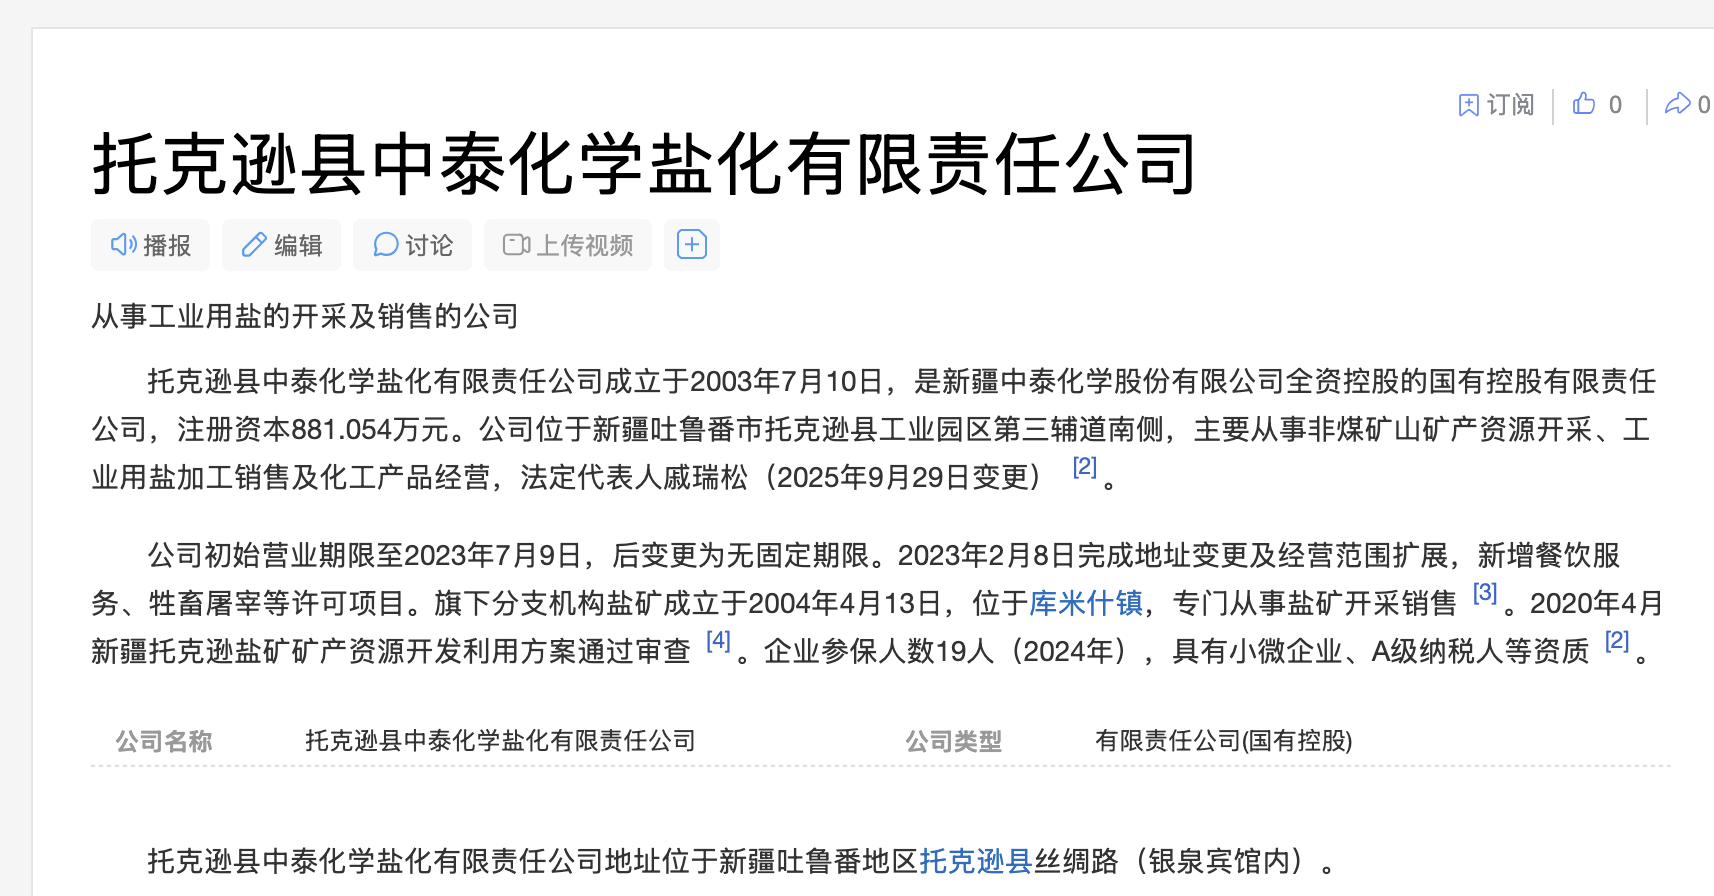
氯碱工业的两大核心原料,一是电力,二是原盐。中泰化学的盐矿资源集中在吐鲁番托克逊县,由控股子公司托克逊盐化负责开采运营,已探明的固体岩盐储量达 6973 万吨,是新疆境内规模靠前的岩盐基地。
和东部沿海氯碱企业外购海盐、井矿盐不同,中泰化学的自产原盐成本优势极为突出:单吨开采成本仅 24 元左右,加上运输与杂费,完全成本不到 80 元 / 吨;而国内东部市场原盐到厂价普遍在 300-400 元 / 吨,仅这一项,每吨烧碱就能拉开三百元以上的成本差距。
目前公司还在推进托克逊乌尔喀什布拉克盐矿的地质勘查工作,矿区勘查面积近 37 平方公里,投产后自产原盐的自给率将提升至 60% 以上,进一步筑牢氯碱业务的成本壁垒。对强周期的化工行业而言,原料自给率每提升一分,穿越低谷的底气就足一分。
石灰石:2.5 亿吨储备,补齐电石产业链最后一环
石灰石是生产电石的核心原料,而电石又是 PVC 产业链的上游入口。中泰化学手握两座大型石灰石矿,合计探明储量约 2.5 亿吨,完全覆盖自身电石生产需求:
中鲁矿业石灰石矿,位于乌鲁木齐达坂城区,已探明储量 4971 万吨;
新业矿业阔什铁热克石灰石矿,位于托克逊县,已探明储量达 2 亿吨,分为水泥用与电石用两个品类,配套 600 万吨 / 年破碎产能。
从石灰石到电石、再到 PVC 和烧碱,完整的原料自给链条,让中泰化学摆脱了对外采购的价格波动风险。在行业景气下行阶段,这种全资源闭环的模式,往往能让企业比同行多扛过一轮周期洗牌。
账面之外:矿产资源的潜在价值测算
市场给中泰化学的定价,长期锚定的是化工盈利周期,却很少将其矿产资源价值纳入估值体系。我们按当前各矿种的市场公允价格,对已探明保有资源量做一笔粗略测算,直观呈现这些地下资产的量级。
需特别说明:以下测算为保有资源量的潜在经济价值,并非可变现净值或股权价值,未扣除开采成本、选矿回收率、税费、运输费用与资金成本,也未考虑采矿权办理进度、开采年限、地质品位等折减因素,仅作资源量级参考。
1. 煤炭资源:百亿级吨储量的价值厚度
南黄草湖煤矿煤种为不粘煤,属动力煤范畴。当前国内 5500 大卡动力煤市场中枢价约 800 元 / 吨,考虑到准东煤热值偏低、新疆本地坑口售价显著低于内地港口,我们按两种口径测算,并且只算总储量的零头40亿吨,这种计算是很合理的:
按全国动力煤均价 800 元 / 吨测算:40亿吨 × 800 元 / 吨 = 3.2万亿元
按新疆本地坑口均价 300 元 / 吨保守测算:40 亿吨 × 300 元 / 吨 = 1.2万亿元
即便按最保守的本地坑口价计算,仅南黄草湖一座煤矿的资源潜在价值就超过 1.2 万亿元,而当前中泰化学总市值仅百余亿元,资源价值与市值的剪刀差极为显著。当然,煤矿开发是长达数十年的过程,不可能一次性兑现全部价值,但它为公司提供了极厚的安全边际与长期成长空间。
2. 原盐资源:稳定的成本护城河
托克逊盐化已探明岩盐储量 6973 万吨,当前国内原盐市场均价约 220 元 / 吨,新疆本地出厂价约 180 元 / 吨。
按全国均价测算:6973 万吨 × 220 元 / 吨 ≈ 153.4 亿元
按本地出厂价保守测算:6973 万吨 × 180 元 / 吨 ≈ 125.5 亿元
3. 石灰石资源:产业链配套的隐形价值
两座石灰石矿合计探明储量约 2.5 亿吨,当前国内电石用石灰石出厂均价约 70 元 / 吨。
测算价值:2.5 亿吨 × 70 元 / 吨 = 175 亿元
三项核心矿产合计,仅已探明的保有资源量,按本地价格保守测算的潜在经济价值就超过 1.2 万亿元,其中煤炭占绝对主体;即便只算盐与石灰石两类已在开采的资源,价值也超过 300 亿元,远超公司当前市值规模。
尾声:资源不是用来变现的,是用来托底产业的
谈资源价值不能脱离产业现实。南黄草湖的采矿权何时落地、开采节奏如何安排,都会影响价值兑现的速度;化工周期的波动,也会暂时掩盖资源禀赋的光芒。但不可否认的是,中泰化学手里的这些矿产,是新疆地方国资赋予的核心家底,也是它区别于普通化工企业的根本所在。
对地方国企而言,资源从来不是用来一次性套现的,而是用来支撑产业、拉长周期、培育新增长点的。中泰化学走的路,就是把地下的煤、盐、石头,一步步转化为高附加值的化工产品,再向新能源新材料延伸。当市场还在盯着 PVC 价格的短期起伏时,它脚下的万亿级矿藏,早已为未来几十年的发展铺好了路基。
$中泰化学(SZ002092)$#社区牛人计划##盘逻辑:深度解析,理清投资思路#
本文作者可以追加内容哦 !

