长海股份:电子毡全球产量第一,产能扩容利润有望翻倍
一、电子毡:细分赛道绝对王者,构筑深厚竞争壁垒
电子级湿法薄毡(电子毡)是CEM-3覆铜板核心基材,长海股份是该细分领域具备统治力的隐形冠军。公司国内市占率超30%,全球份额约70%,日系同行已基本退出,行业形成寡头垄断格局,龙头地位稳固。
公司依托多重护城河维持领先优势:生产采用定制化设备与独家工艺,技术门槛高;深度绑定生益科技、建滔等头部客户,认证周期长、合作粘性强;凭借“玻纤+树脂”全产业链布局,综合成本较同行低15%-20%。
面对AI电子布炒作热潮,公司坚守主业赛道,不盲目跨界。电子毡外销占自身销量30%,海外毛利率32.3%,显著高于国内;出口欧洲仅需承担4.9%双反税率,关税优势突出,同时东南亚产能规划落地,进一步对冲外贸风险。
二、盈利表现优异,穿越周期的核心现金牛
电子毡下游需求刚性,依托长协订单实现价格稳定,盈利波动远低于普通玻纤产品,是公司业绩压舱石,毛利率长期维持在25%-35%高位。
2025年公司营收31.39亿元(同比+18%),扣非净利润同比增长31.05%;2026年一季度综合毛利率升至25.78%,盈利实力持续验证。2025年底投产的15万吨高性能玻纤项目,可灵活转产高毛利电子纱,为业绩增长增添弹性。
三、赛道对比:电子毡与电子布,两类差异化盈利路径
市场常将电子毡与热门的电子布赛道混淆,二者分属不同发展逻辑,无优劣之分,仅适配不同投资逻辑:
市场格局:电子毡已完成进口替代,寡头格局稳固,竞争压力极小;电子布参与者众多,行业格局分散,竞争激烈。
需求逻辑:电子毡面向家电、常规汽车电子等成熟领域,刚需属性强,基本盘稳定;电子布依托AI算力产业爆发,属于新兴赛道,增长想象空间大。
盈利模式:电子毡依靠长协订单、成本壁垒赚取稳定收益;电子布依靠前沿技术抢占市场,获取产品溢价。
风险特征:电子毡受行业热点、技术迭代影响小,经营风险偏低;电子布技术更新快、入局者持续增加,股价与业绩波动更大。
四、核心竞争壁垒
1. 技术与设备壁垒:湿法成毡设备专属定制,长期沉淀的生产工艺难以复刻,行业准入门槛高。
2. 客户认证壁垒:深度绑定头部覆铜板企业,认证流程复杂周期长,客户合作关系稳固。
3. 全产业链成本壁垒:自产玻纤原丝与配套树脂,全链条协同降本,成本优势显著。
4. 外贸壁垒:海外关税优势明显,叠加海外产能布局规划,出口业务具备长期稳定性。
五、公司三大主营业务
- 玻纤及制品(营收占比约76%):核心主业,电子毡、短切毡均为全球龙头,新建产能可灵活转产,支撑长期发展。
- 化工制品(营收占比约22%):以不饱和聚酯树脂为主,配套主业生产同时对外销售,盈利稳步提升。
- 玻璃钢制品(营收占比约1%):体量较小,应用于汽车、轨道交通领域,补充收益来源。
六、新增产能利润测算
60万吨高性能玻纤智能制造基地一期15万吨产能已于2025年底投产,产线具备转产高毛利电子纱的能力。产能完全达产后,预计对应营收18–20亿元,创造毛利5–6亿元。结合产能爬坡节奏,2026年该项目有望为公司新增净利润1.5–2亿元;2027年产能全面释放后,公司整体净利润有望突破5—6亿元,相较2025年实现利润翻倍增长。
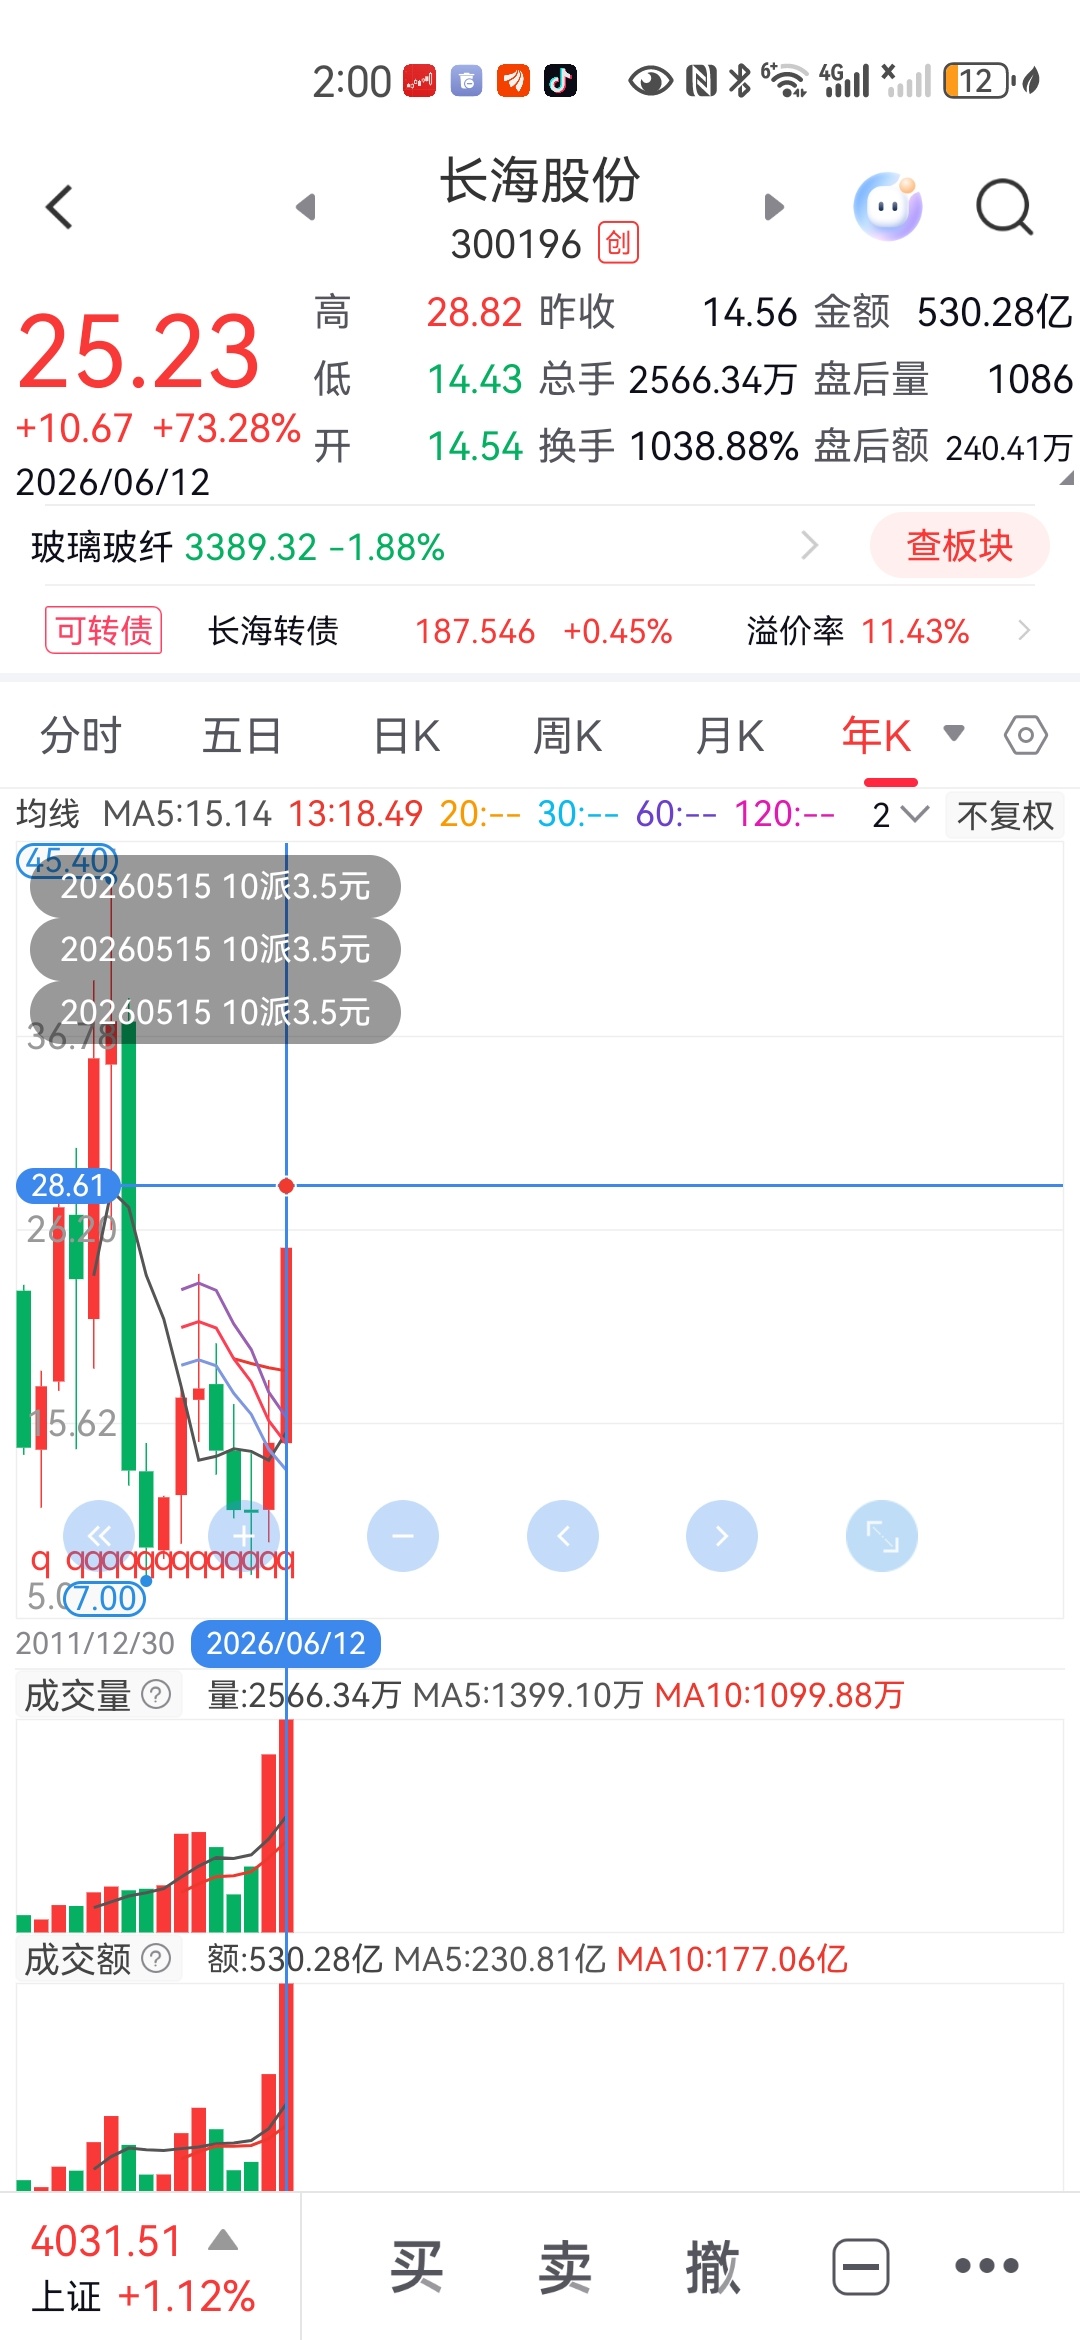
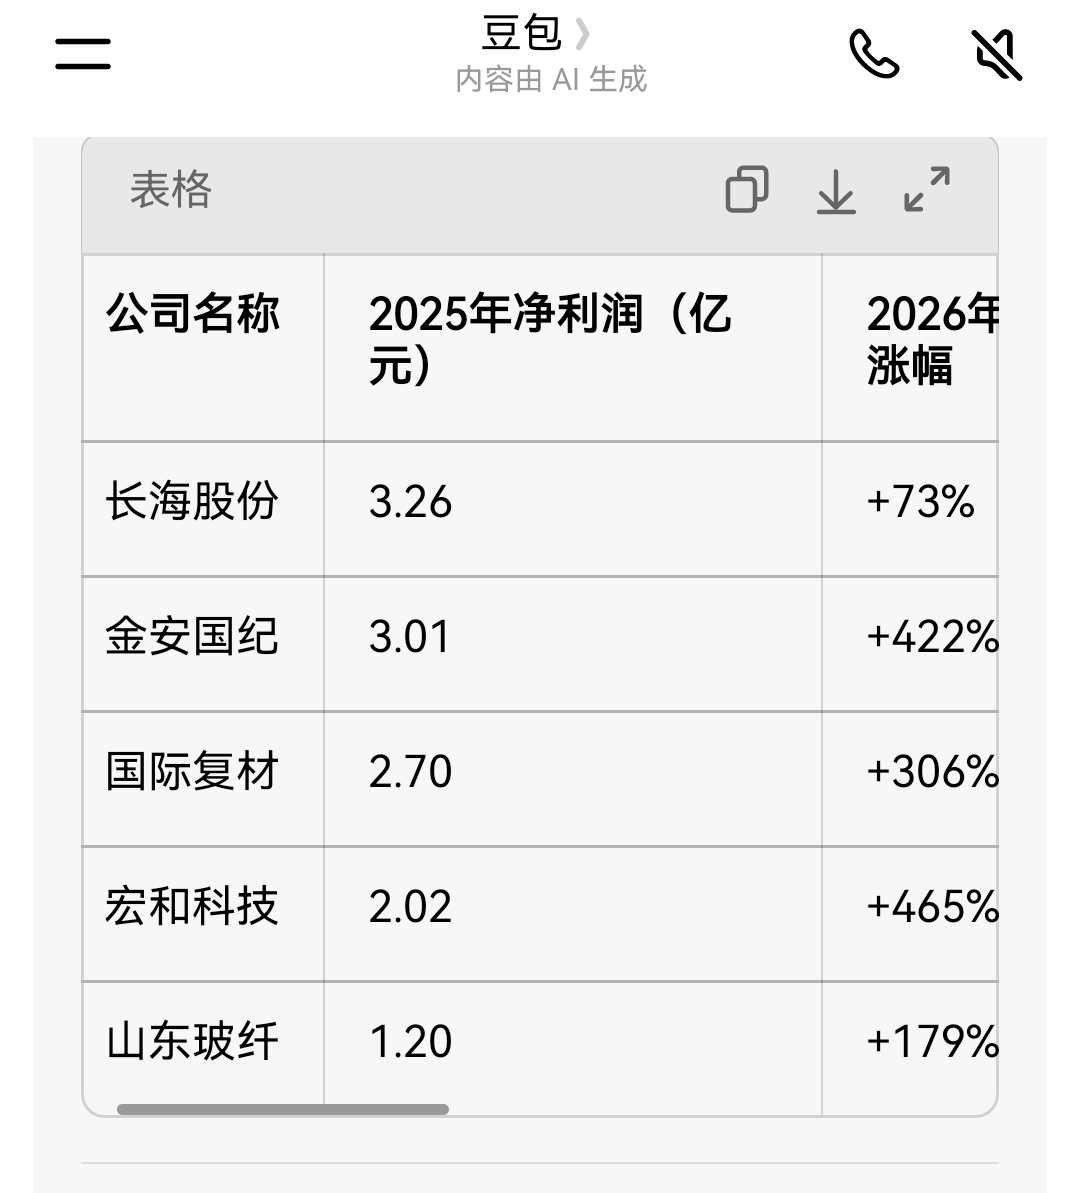
下面是玻纤同赛道公司的利润和今年以来股价的涨幅。其中,国际复材去年股价是从3.7左右长涨到 28.44元,涨了7倍。
长海股份市场地位全球第一,产品出口欧美东南亚,电子毡很赚钱,公司定位很正确。
本文作者可以追加内容哦 !

