半导体产业链上,哪个环节最容易出现“隐形冠军”?
很多人第一反应是“芯片设计”,确实,“芯片设计”的关注度一直居高不下,业内巨头竞相出招、不断突破芯片性能极限。
但,芯片制造环节,往往很容易被人忽略。$强一股份(SH688809)$#智谱市值超9000亿港币,空间还有多大?##社区牛人计划#
如果说“设计”是前段叙事,那“芯片制造”就是整个产业链的共鸣。
芯片制造流程极其复杂,一个机器、甚至一个设备上的零件,都可能来自不同的细分赛道。
强一股份,就是这样的细分赛道巨头,在国内几乎“找不到替代”。
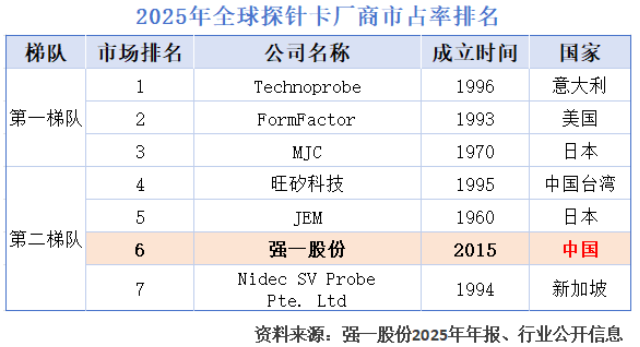
2025年,全球半导体探针卡前十强榜单里,公司是唯一上榜的我国大陆企业,市占率稳居全国第一、全球第六。
不仅如此,公司还是前十名中“最年轻”的选手,成立于2015年,甚至晚于部分竞争对手数十年。
很多人对探针片没有概念,认为只是一个小零件。殊不知,它在芯片制造中至关重要。
简单来说,探针卡位于晶圆测试设备和待测晶圆之间,起到信号连接的作用。测试完成后,晶圆会被分成单个单元,再进入下一个生产环节。
高复杂性、高精密型、高定制化……这些都是探针卡的特点,通常测试需要装配数百至数万支探针,要求所有探针针尖水平误差不能超过25微米,否则该环节就会失效。
随着AI大模型快速发展,GPU/NPU等算力芯片对测试的要求更为严格,先进封装的高端芯片针脚密度极大,运行频率极高——这对探针片的要求同步提升。
强一股份填补了国内探针卡领域的空白,公司稀缺性恰恰体现于此。
2026年一季度,公司营收2.85亿元,同比大增229.39%;净利润1.12亿元,同比大增697.6%。
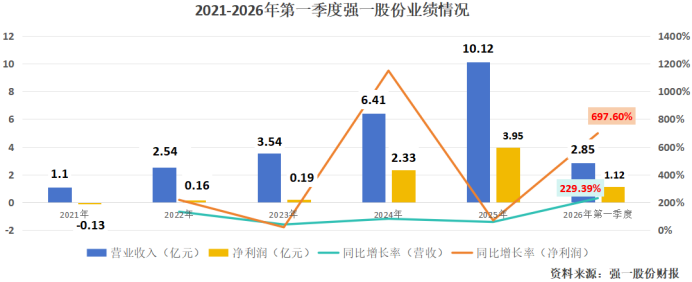
按照公司以往季度营收情况,一季度并不是其全年营收最高的时间段。
那么,强一股份能否把这种业绩增势维持住呢?
具体要看公司业务进展,目前,其两大实力已经具备规模:
第一,业务垂直,高度专业化。
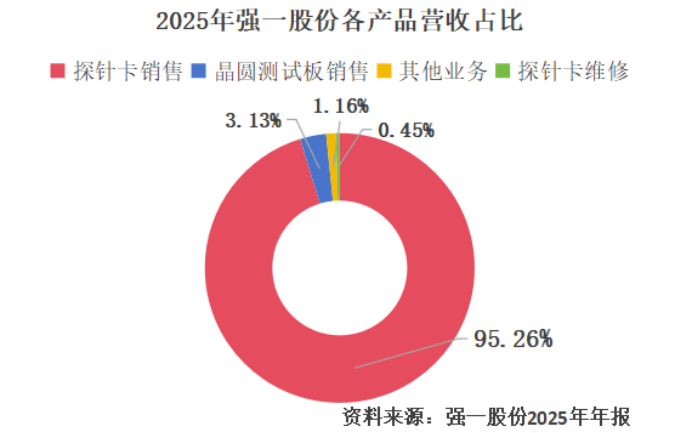
从业务来看,强一股份95%以上的营收都来自探针卡销售,业务极其垂直,这是一家专精一条赛道的公司。
2015年,公司开始发展悬臂探针卡,后面逐步拓展到垂直探针卡。2020年,公司MEMS高端探针和探针卡已经实现量产,并在2021年和2024年完成了2D和2.5DMEMS探针卡的验证。
长久以来,全球探针片市场被海外企业占据,Technoprobe、FormFactor和MJC三家合计占据近50%的市场。
据测算,2025年全球市场约为36.4亿美元,我国占比16.9%,但国产探针卡全球市场占比仅有6.12%。
强一股份,率先打出了国产替代关键一步。
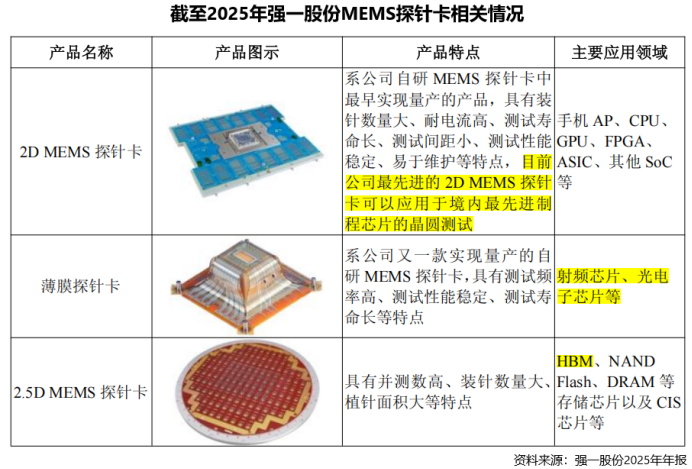
在探针卡领域,MEMS探针卡采用微机电系统工艺,是目前技术最先进的。
如今,公司多款产品均有布局,2D MEMS探针卡可应用于境内最先进制程的晶圆测试,薄膜探针卡则针对射频芯片和光电子芯片。
2025年,公司在全球MEMS探针卡厂商中排名第5。
目前,强一股份累计成功切入境内外400多家客户供应链,涵盖芯片设计、晶圆代工、封装
测试,客户名单包括兆易创新、龙芯中科、紫光国微等巨头。
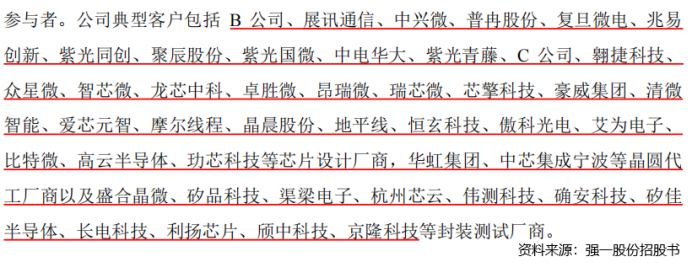
要知道,探针卡是高度定制化的产品,下游客户对供应商要求非常严格,一旦进入供应链就很难被替换。而这也侧面说明,强一股份的客户壁垒不容小觑。
第二,高端产品销售量大增。
前面提到,MEMS探针卡是目前最先进的产品,同时它也是价值量最高的。
看官别走,点个关注:
洞察经济趋势,把握投资机会!
2025年,公司传统垂直探针卡已经在部分测试场景下慢慢被2D MEMS探针卡取代;2.5D MEMS探针卡也实现了Flash、DRAM晶圆测试领域的量产导入。
2025年全年,公司2.5DMEMS探针卡和薄膜探针卡销售量同比大增225%和153.16%。
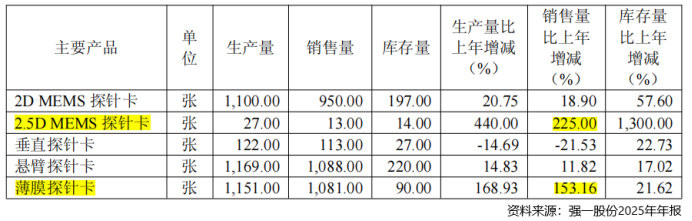
截至目前,公司每个月能出货300万针2D MEMS探针卡;薄膜探针卡量产的测试频率则已经达到67 GHz,110 GHz还处于客户验证阶段,加速未来量产步伐。
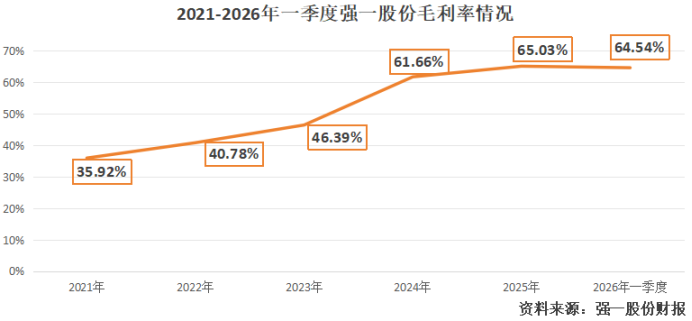
得益于高端产品放量,强一股份整体毛利率显著增强。
2021-2026年一季度,公司毛利率从35.92%提升到65%左右,实现飞速提高。
在未来,一方面,随着芯片制程持续升级,全球先进封装将慢慢普及,我国晶圆厂产能也在同步扩张;另一方面,当7nm/5nm/3nm等先进制程产业规模壮大,晶圆测试对更高密度、更高性能探针卡的需求也会大幅提升。
强一股份若能抓住机遇,继续猛攻高端产品,未来有望继续筑牢其“寡头”地位。
最后,总结一下。
强一股份,“强”于“一”个细分赛道,却硬生生把海外垄断撕开了一道口子。
一季度业绩大增是公司实力的诠释,未来在国际探针卡市场上,公司或许还能走的更远。
本文作者可以追加内容哦 !

