申明:以下预测内容仅供参考,不能作为交易的依据。!
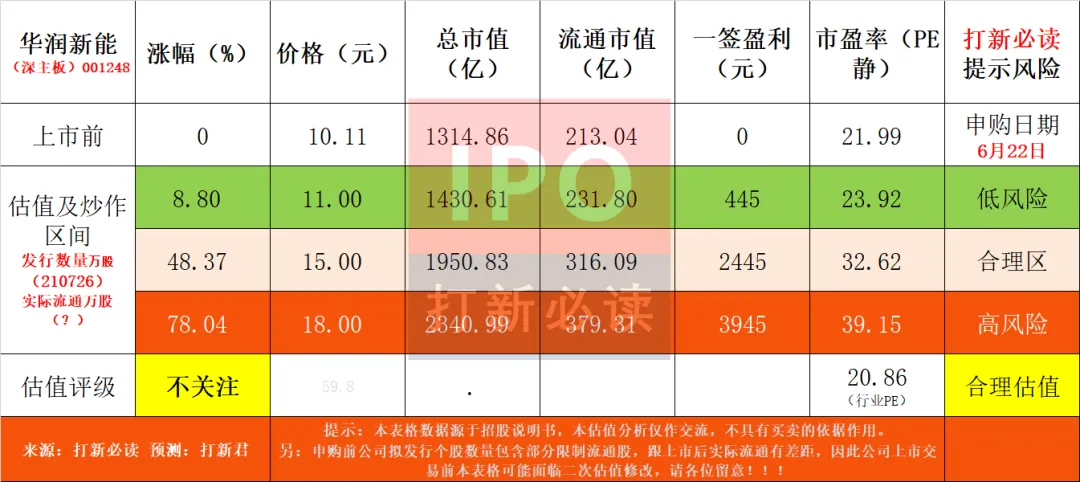
【预测表格说明】:中间淡黄色为打新君预测首日可能的合理价格,绿色为未来低风险区间【特别注意:对于质地不错的公司,绿色价格预期,这需要看当时的市场环境变化)。全面注册制后,合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!
华润新能(001248):公司是中国领先的风电和光伏发电运营商。公司主营业务为风力发电场与光伏电站的投资、开发、建设、运营和管理,收入来源于向电网公司销售电力。
公司秉承华润集团“与您携手,改变生活”的使命,聚焦“双碳”目标下的清洁能源替代机遇。截至目前,公司已在全国20多个省份布局新能源项目,控股装机容量超25GW,其中风电装机超过18GW,光伏装机约7GW,储备资源超50GW。公司项目布局以三北地区(东北、华北、西北)大型风电基地为基础,同步向中东南部低风速区域、沿海海上风电以及光资源富集区拓展,形成了全国性的均衡开发格局。
公司产品与核心竞争力
公司产品相对聚焦,核心为上网电力:
1. 风力发电(营收占比约70%-75%) 包括陆上集中式风电、平原低风速风电、分散式风电及海上风电。陆上风电是公司绝对主力,近年来大力向海上风电进军,已在广东、福建、江苏等沿海省份获取并建设多个GW级海上风电基地。
2. 光伏发电(营收占比约25%-30%) 涵盖集中式光伏电站、“光伏+”生态治理项目、工商业分布式光伏及户用分布式光伏。公司在西北大基地(沙戈荒)和东部沿海滩涂光伏领域具有突出优势,近年来光伏装机增速显著快于风电。
3. 绿证与碳减排交易(补充收入) 通过出售绿证、参与碳排放权交易,为电力销售增加绿色溢价,这部分收入虽占比小,但增速快、利润率高,是未来重要的利润弹性来源。
产品特征: 公司产品本质是可调度、可交易的清洁能源电力,具有天然的政策保障属性(优先消纳),受宏观经济波动影响远小于一般工商业,是典型的高质量防御型资产。
核心竞争力:多维壁垒铸就绿电龙头
1. 华润品牌与资本信用赋能,融资成本行业最低 背靠华润集团这一央企巨擘,公司在债券市场与银行信贷市场享有AAA级最高信用评级,融资成本长期低于行业平均100-150个基点。在新能源这类重资产、高杠杆运营的行业中,资金成本优势可直接转化为项目收益率优势和项目竞标的胜出概率,是公司最核心的护城河。
2. 专业化、精益化的项目开发与运营能力
3. 均衡的全国布局与丰富的资源储备 公司项目覆盖全国26个省市区,不依赖单一地区限电或光照资源,有效分散弃风弃光风险和区域政策变动风险。超过50GW的资源储备,为公司未来5-8年的持续装机扩张提供了充足“弹药”,成长确定性极强。
公司投资亮点
1. A股稀缺的“纯绿电”龙头,尽享能源转型时代红利 A股市场上,纯粹以风电、光伏运营为主业的千亿市值级别公司屈指可数(三峡能源、龙源电力等)。公司作为纯绿电标的,避免了火电等传统能源资产的拖累,将充分受益于“双碳”目标下新能源装机的长期高景气周期。预计到2030年,中国风光装机总量将超1,200GW,是现有规模的一倍以上,龙头运营商将持续获取增量份额。
2:高股息潜力突出,红利资产配置首选 新能源运营业务现金流特征优异:一旦电站并网,后续运营成本极低,折旧为非现金支出,售电收入由国家电网/南方电网结算,应收账款质量高。随着公司成熟项目占比提升,折旧摊销逐步到期,自由现金流将持续释放。公司上市后,有望凭借充裕的现金流制定高比例分红政策,预计稳态股息率可达3%-5%,在低利率时代极具吸引力。
3:海上风电卡位优势,打开高毛利成长空间 海上风电是“十四五”、“十五五”期间国内风电发展的核心增长极,单体项目体量大、利用小时数高、毛利率显著高于陆上风电。公司已成功取得广东、福建、江苏等核心海风资源区多个GW级项目开发权,未来3-5年海风装机占比将大幅提升,拉动整体盈利质量上台阶。
4:ESG投资标杆,估值溢价可期 作为纯绿电运营商,公司高度符合ESG(环境、社会、治理)投资理念,是国内外长线配置资金、养老金、保险资金的标准配置型资产。随着A股市场ESG投资体系成熟,符合标准的公司将享有结构性的估值溢价,流动性好于传统电力股。
主营业务收入的主要构成
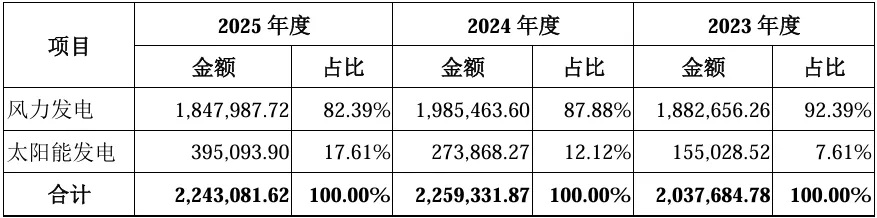
2025年,公司主营业务收入按产品类别可分为两板块,分别为风力发电(184.8亿元,占2025年主营收入的82.39%)、太阳能发电(39.51亿元,占2025年主营收入的17.61%)、其其中风力发电行业始终为公司主要收入来源,收入占比稳定在80%以上。。
基本财务数据:
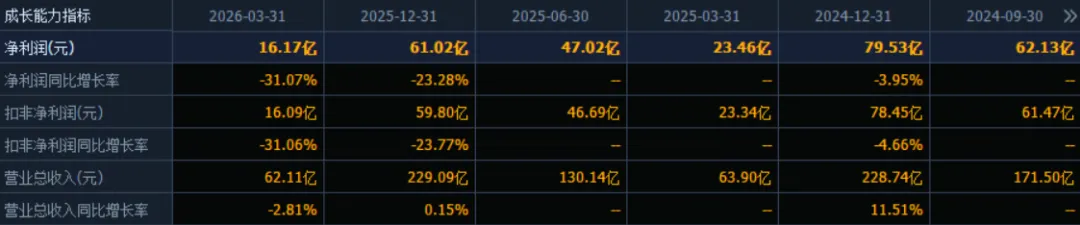
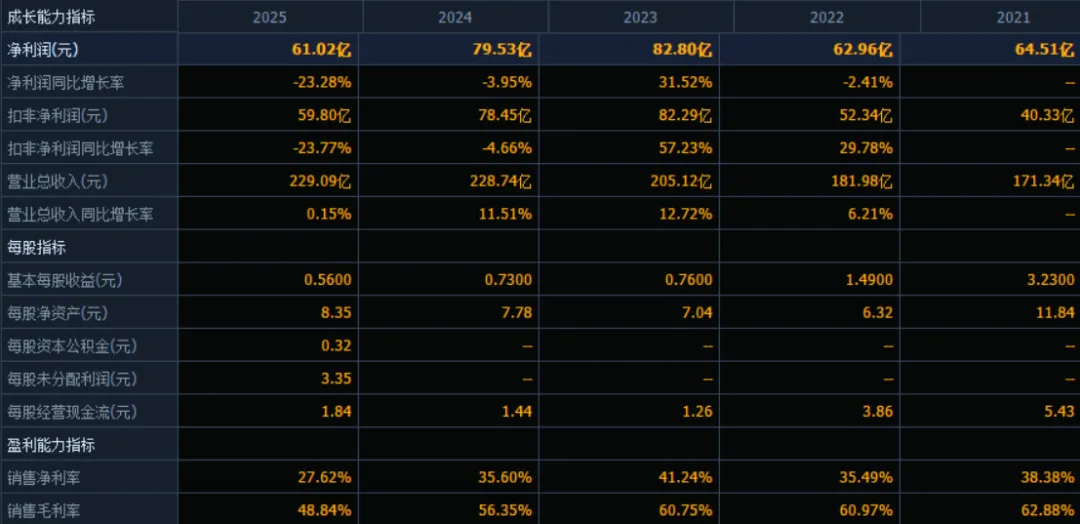
公司 2023-2025年分别实现营业收入205.12亿元/228.74亿元/229.09亿元,增长率依次为12.72%/11.51%/0.15%;实现归母净利润82.80亿元/79.53亿元/61.02亿元,增长率依次为31.52%/-3.95%/-23.28%。
(数据来源:同花顺F10)
(数据来源:同花顺F10)
根据管理层初步预测,2026年1月至6月公司预计实现营业收入1,235,000.00万元至1,355,000.00万元,同比变化-5.10%至4.12%;2026年1-6月,公司预计实现归属于母公司所有者的净利润330,000.00万元至380,000.00万元,同比下降19.18%至29.81%,公司预计实现扣除非经常性损益后归属于母公司所有者的净利润329,000.00万元至379,000.00万元,同比下降18.61%至29.35%。
本此拟募资用途:
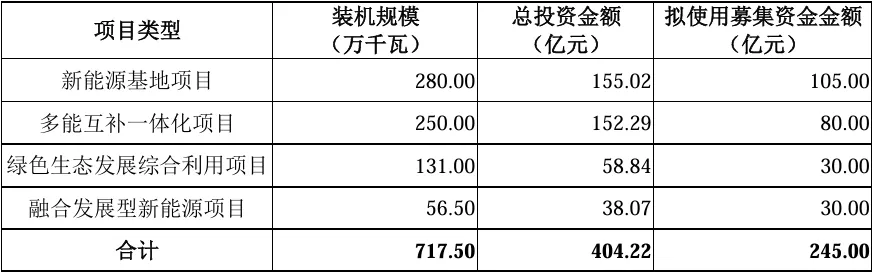
项目总投资资金245亿,其中105亿用于新能源基地项目,80亿用于多能互补一体化项目,30亿用于绿色生态发展综合利用项目,30亿用于融合发展型新能源项目,具体项目如下:
行业发展与竞争格局
行业趋势:“双碳”目标确立后,新能源发电进入大规模、高比例、市场化发展的新阶段。截至2025年底,国内风电、光伏累计装机突破1,400GW,占总发电装机比例超40%。行业正从补贴驱动全面转向平价上网,政策风险消除。同时,电力市场化改革深化,绿电交易量价齐升,清洁能源的环境溢价逐步显性化。预计未来十年,风光装机年均新增仍将维持150GW以上的高位。
可比公司:国内新能源运营商呈现“五大六小”为主的竞争格局,华润新能源位列第一梯队。可比公司主要有三峡能源(600905)、龙源电力(001289)、华能国际(600011)作为同行业可比上市公司。
结论:建议申购,后期建议不关注。公司营收与净利润保持同步稳健增长,装机规模的持续扩张是核心驱动力。综合毛利率稳定在50%以上,体现了新能源发电业务“一次投入、长期受益”的天然优势。尤其值得关注的是,经营性现金流净额常年是归母净利润的2倍以上,这源于高额折旧(非现金支出)的加回,显示公司极强的真实现金创造能力。资产负债率呈逐年下降趋势,但仍偏高,此次IPO募资将进一步降低负债,为下一轮扩张蓄力。整体而言,公司是典型的“现金牛”资产,财务质地健康。
【注】关注度依次分为:关注、一般关注、谨慎关注、不关注
风险提示:以上观点和信息只是本号对市场的一些认识和判断,仅供参考,主要文字内容来源于公司招股说明书。市场有风险,投资需谨慎。
本文作者可以追加内容哦 !

