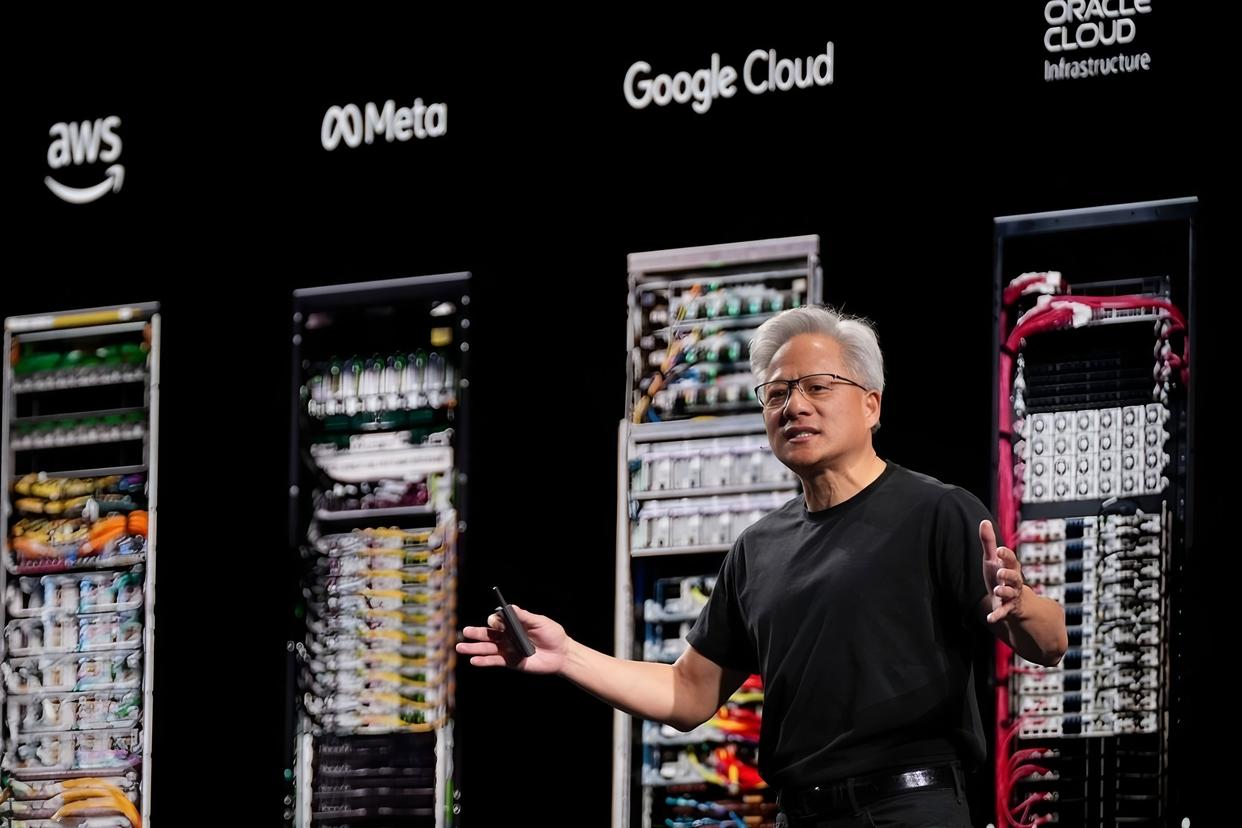
2026年6月1日,黄仁勋在台北GTC上掏出了一堆新东西:Vera CPU、Vera Rubin、RTX Spark。同一天,英伟达宣布与宇树科技合作推出人形机器人参考设计Isaac GR00T——英伟达供"大脑",宇树造"身体"。
紧接着,一组数据刷屏:GitHub年提交量从2023年的约3亿次飙升至2026年初的近14亿次,暴涨近5倍。AI编程工具渗透率陡增,未经人工逐行审核即被自动接受的AI修改增长超过5倍。
这些新闻堆在一起,催生了一个问题:碳基生命与硅基生命,究竟是竞争还是共生?
我的答案很明确:共生。这不是哲学空谈,而是当下最现实的投资逻辑。
一、硅基在跑,碳基在慌?
先看硅基的加速度。
英伟达发布了首款专为AI智能体设计的CPU——Vera。88个自研Olympus核心,LPDDR5X内存带宽1.2TB/s,任务完成速度比传统x86 CPU快1.8倍。Anthropic、OpenAI、字节跳动、Oracle Cloud Infrastructure第一时间宣布采用。
人形机器人也在加速落地。德银将2026年全球出货预测调高至近5万台,2030年看至70万台。中国预计2026年出货量翻倍至约4万台。
全球六大科技巨头2025年资本开支合计超3500亿美元,2026年有望突破8000亿美元。资本市场正在用真金白银为"硅基文明"投票。
但硬币有另一面。经济学上出现了"K型分化"——硅基高景气,碳基慢修复。AI数字基建投资拉动了硅基繁荣,但传统碳基部门仍处在资产负债表压力之下。硅基通胀与碳基通缩并存。
这看起来像是硅基在"吞噬"碳基。但真的是这样吗?
不妨换个角度。AI编程提交量从3亿暴涨到14亿,如果AI在取代程序员,这个数字应该趋于平稳,而不是指数级跃升。恰恰相反,AI没有减少人类开发者的需求,而是让开发者能做更多、更大的事。每一次算力跃升,都在催生新的工作岗位、新的产业环节、新的碳基需求。
二、共生的底层逻辑:智能不分载体,能力高度互补
要理解共生,先得确立一个根本认知:智能的本质不分载体,只关乎功能。人脑和AI芯片都在做同一件事——处理信息、做出决策、执行任务。只是路径不同。碳基的进化靠自然选择,花了数百万年;硅基的进化靠摩尔定律,每18个月翻一番。
这不意味着谁取代谁。恰恰相反,正因为二者的能力结构高度互补,共生才是唯一可能的终局。
英伟达与宇树的合作是最佳注脚。宇树提供人形机器人本体——31个自由度、1.8米身高、68公斤体重。英伟达提供Jetson AGX Thor计算平台和Isaac GR00T基础模型,提供高级推理能力。宇树造"身体",英伟达供"大脑"。谁离开了谁都不完整。
再看Vera CPU的诞生。过去几年AI浪潮的核心一直是GPU。但当大模型从聊天机器人走向智能体,问题复杂了——AI智能体要拆任务、查资料、跑代码、调用工具、验证结果。这些操作对CPU的响应速度提出了新要求。于是CPU被推回了台前。
你看,硅基的进化本身就在不断创造新的碳基需求。设计芯片需要人,制造芯片需要人,部署和维护AI工厂需要人,开发AI应用需要人。每一块钱的AI资本开支,都在创造碳基就业和碳基收入。
三、产业链上的共生机会
理解了底层逻辑,再来看投资方向就清晰多了。
算力层:硅基的基础设施,碳基的造富机器
AI算力建设正在加速。英伟达已敲定Vera Rubin平台HBM4供应商——三星、SK海力士、美光悉数入选。Vera CPU将全线搭载SK海力士DRAM芯片。
受益链很清晰:存储芯片(SK海力士、三星、美光)、晶圆代工(中芯国际、华虹半导体)、设备(北方华创、中微公司)、高速互连(澜起科技)。国证半导体芯片指数前十大权重股包括兆易创新、寒武纪、海光信息、中芯国际等。
这里的关键在于:算力基础设施的资本开支本身就是一个巨大的碳基经济活动。从厂房建设到设备安装,从工程师招聘到运维团队组建,硅基越繁荣,碳基的"卖铲人"赚得越多。
机器人层:物理世界里的硅基,产业链上的碳基
人形机器人正从炒作走向量产。2026年被机构视为"0到1"兑现的重要节点。
产业链上核心受益环节清晰:减速器是机器人关节核心部件,成本占比达30%-40%。绿的谐波2025年营收同比增长47.31%,谐波减速器销量42.52万台。隆盛科技预计2026年一季度可形成第一期约7万台谐波减速器产能。中证机器人指数调仓新增三花智控(热管理与精密执行器)、恒立液压(行星滚柱丝杠核心供应商)。执行器总成、丝杠、电机、电子皮肤及传感器等核心环节均值得重点关注。
每一台人形机器人的出货,背后都是一整套碳基供应链在运转。从材料到零部件,从总装到售后,硅基的"身体"由碳基的双手制造。
应用层:硅基当员工,碳基当老板
Agentic AI正在重塑软件行业。Salesforce推出Agentforce,ServiceNow上线AI Agent平台,明略科技通过AI Agent直接为客户执行广告投放、内容生产等业务。
IDC预测,2026年和2027年将是中国企业场景中活跃智能体数量增速最快的两年,单年同比增长超200%,2031年将达到3.5亿个活跃智能体。
黄仁勋甚至预言,Agent将终结传统SaaS模式,未来"年薪+Token预算"将成为职场新标配。
但这不意味着人类失业。软件开发正在从"人主导、AI辅助"转向"人设定目标、AI执行流程"。碳基的角色从"干活的人"变成了"指挥的人"。这不是取代,是升级。
四、结语:硅基的尽头是碳基
西部证券首席策略分析师曹柳龙有一个判断:"硅基的尽头是碳基。"
这话有两层意思。经济层面,AI产业的最终产品和服务,终究要由碳基人类来消费。没有碳基的购买力,硅基的产能就是空中楼阁。文明层面,硅基再强大,也不过是碳基创造的工具。Vera CPU是碳基设计的,Isaac GR00T的"大脑"是碳基编程的,GitHub上那14亿次提交背后,是碳基开发者用AI工具写出的更大更复杂的代码库。
碳基与硅基的关系,从来就不是"谁取代谁"的二选一。它是算力与智慧的交织,是工具与创造者的协同,是"大脑"与"身体"的共生。
资本市场正在为硅基文明投票,这没错。但真正聪明的投资者应该看清:投硅基,本质上是在投碳基驾驭更强大工具的能力。每一笔投向AI的资金,最终都会流回碳基的口袋——通过工程师的工资、供应链的订单、新产业的就业。
共生,是唯一的答案,也是最好的投资方向。
$英伟达(NASDAQ|NVDA)$$海光信息(SH688041)$$中际旭创(SZ300308)$#【悬赏】碳基 vs 硅基:AI时代,人类会被取代吗?##社区牛人计划##盘逻辑:深度解析,理清投资思路##投资随笔#
本文作者可以追加内容哦 !

