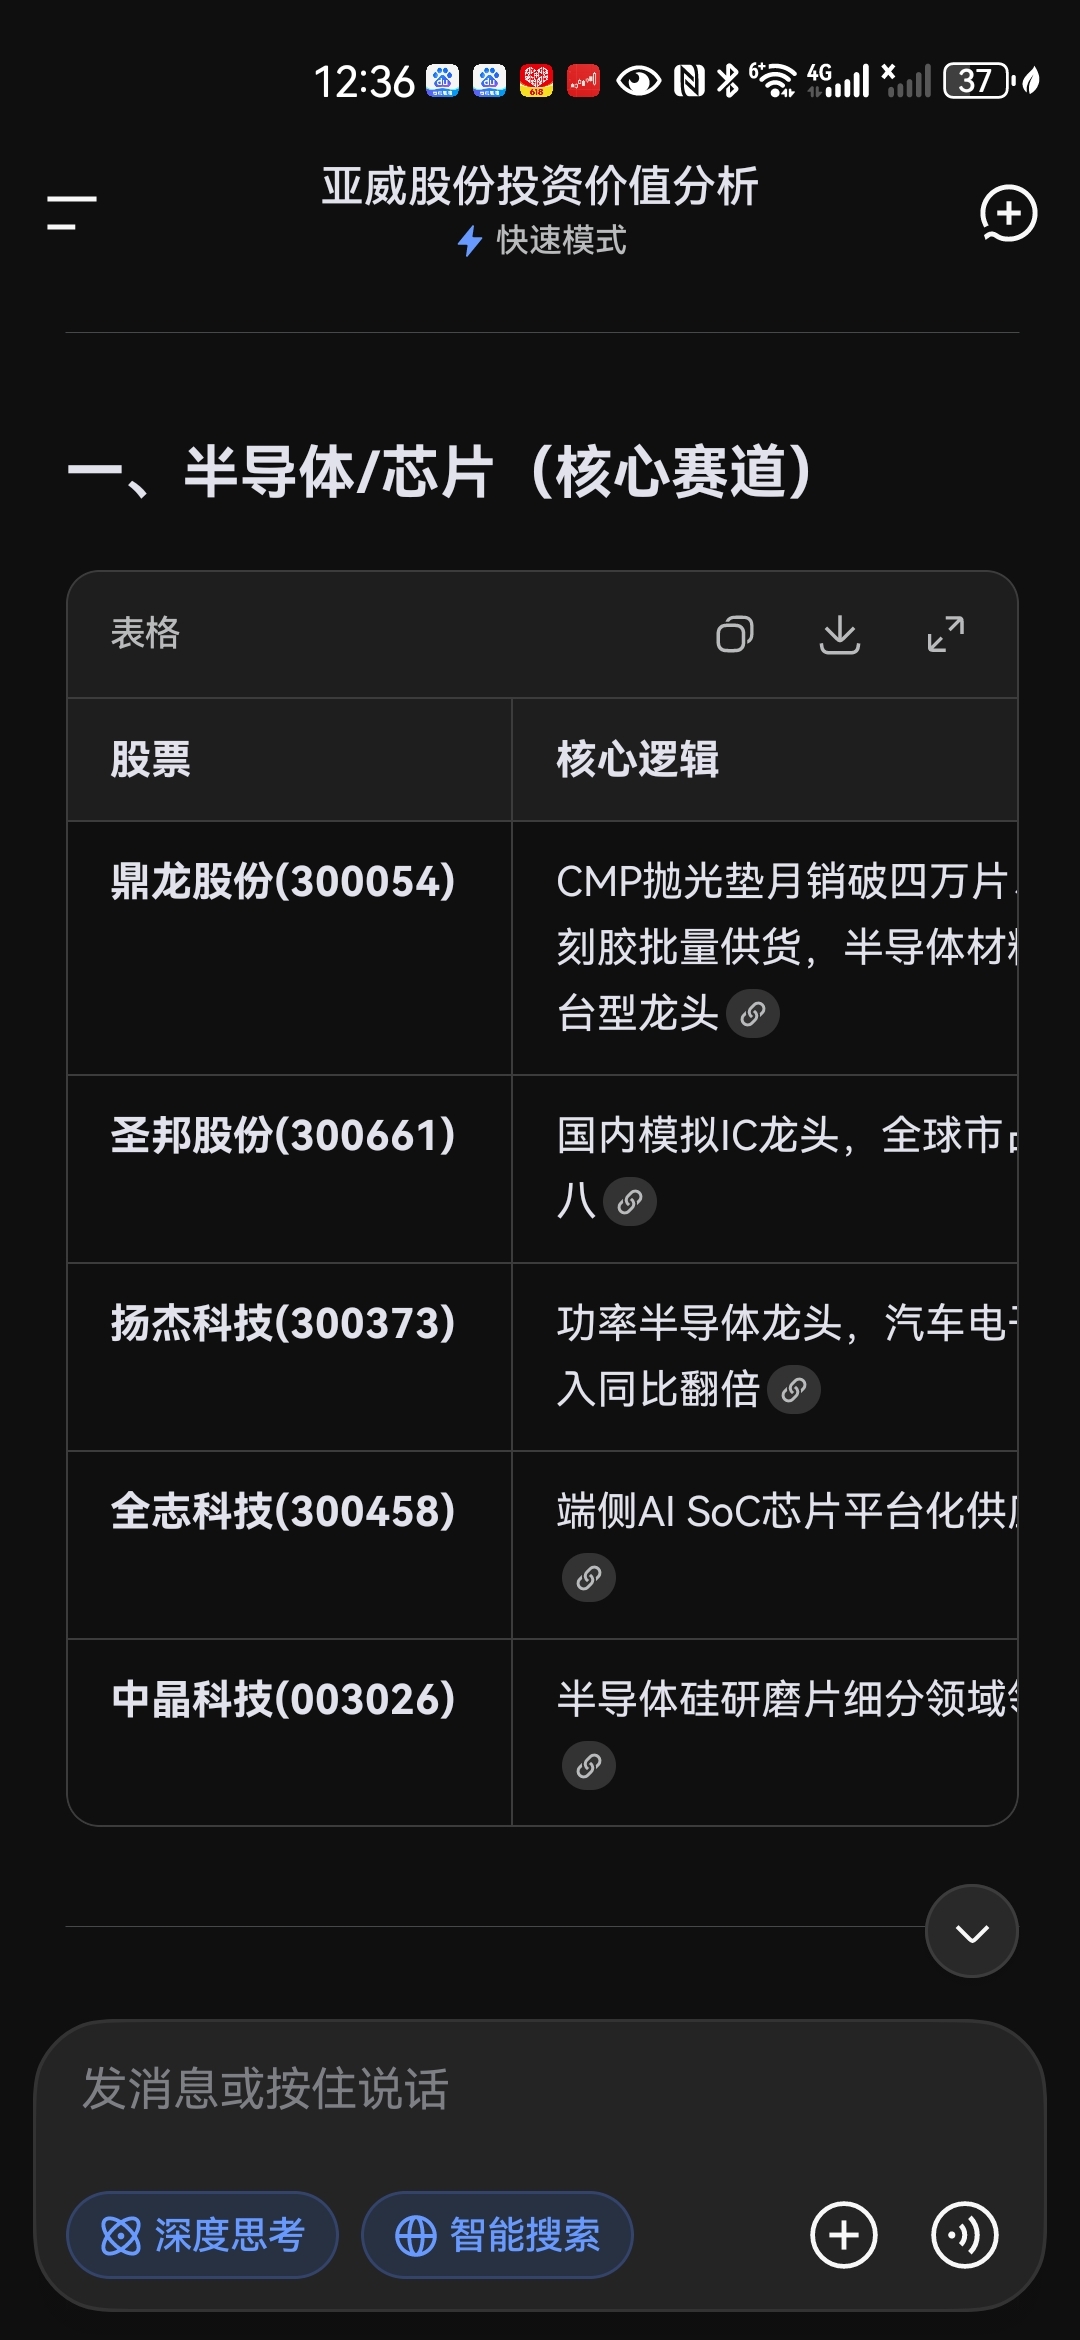
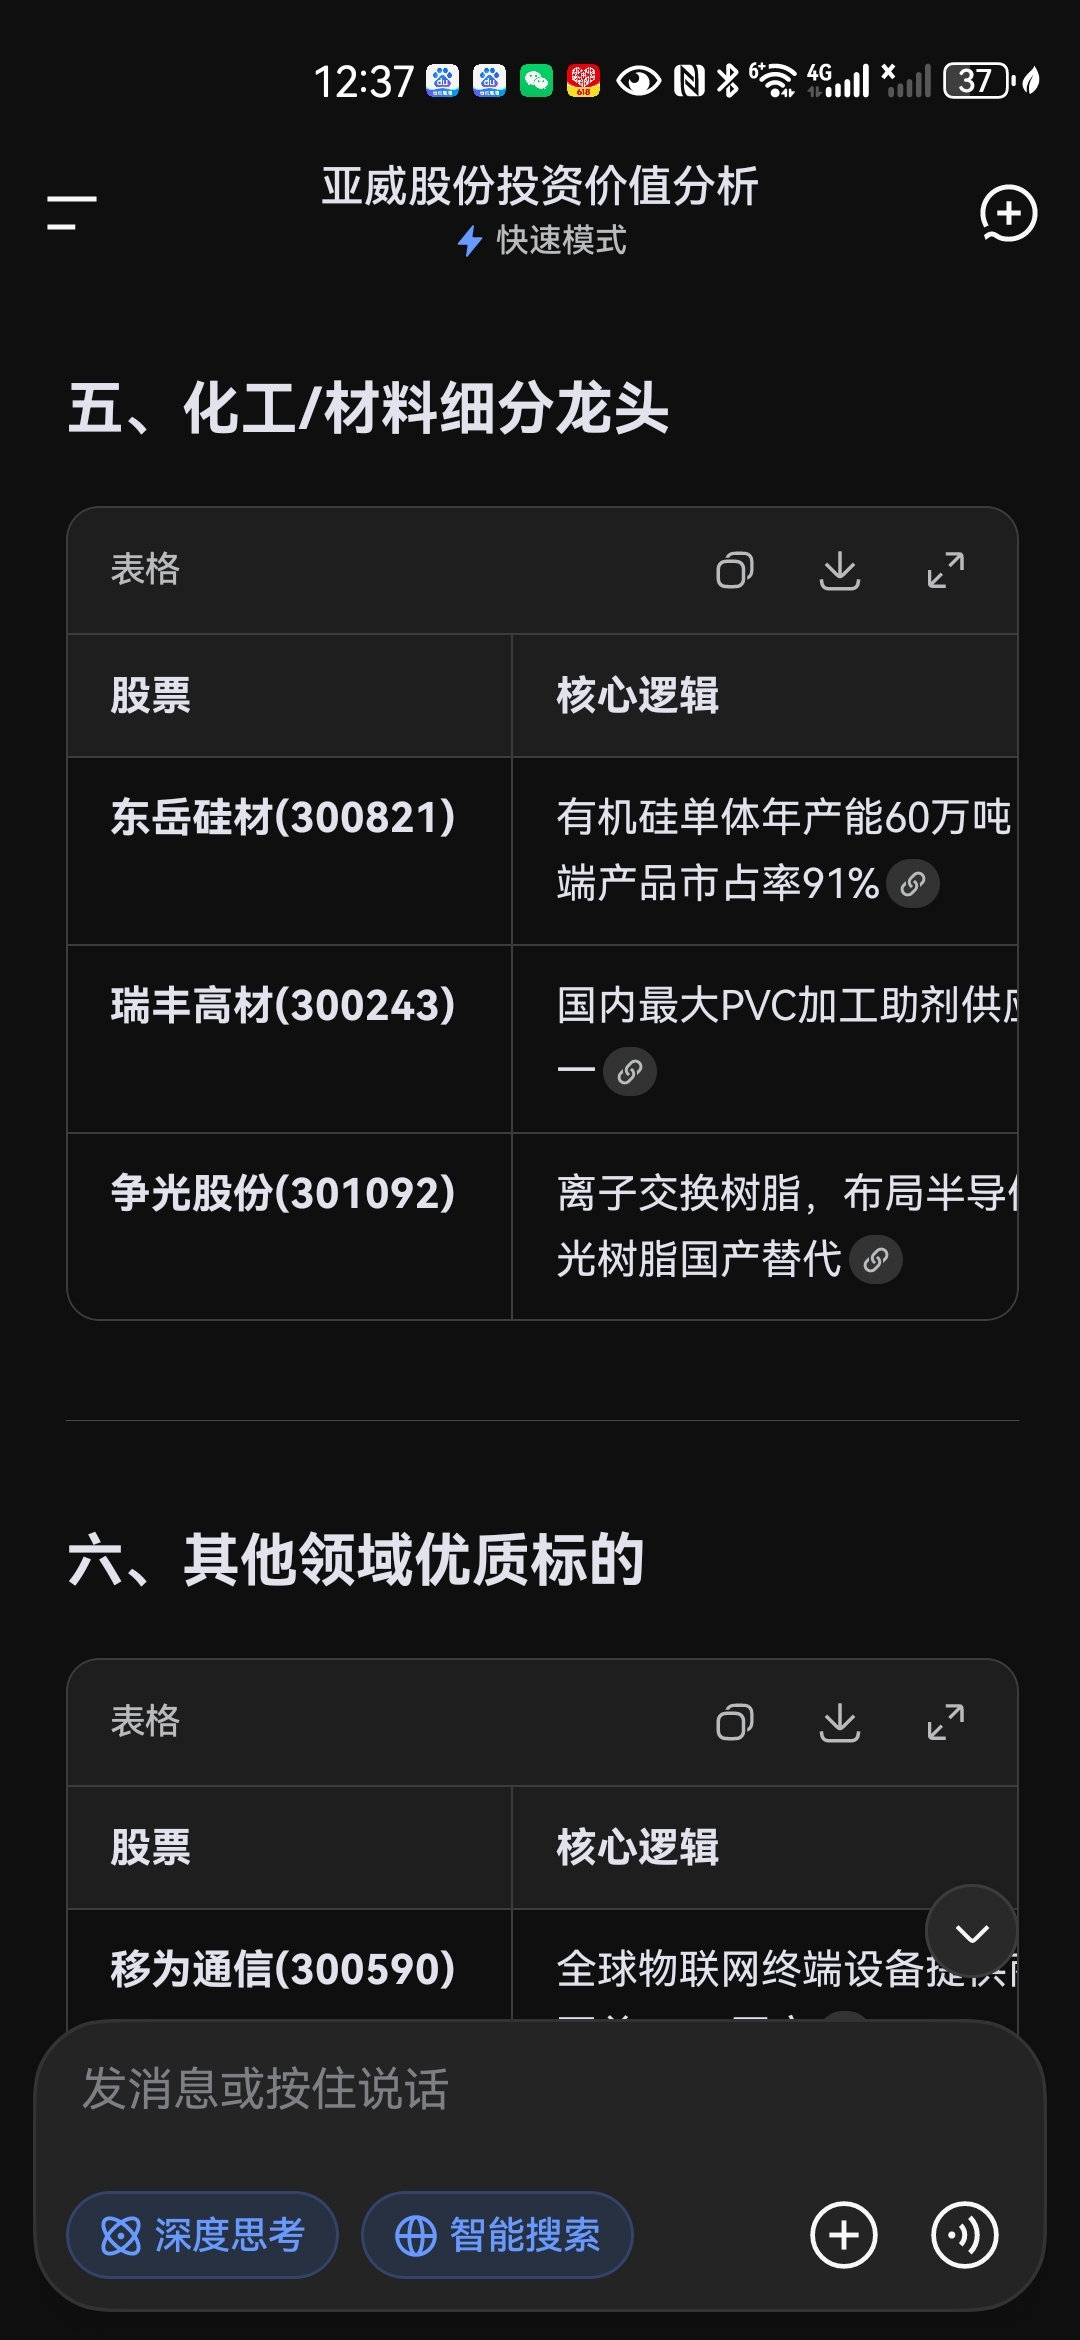
DeepSeek从最近走势强劲的创业板科技股票中推荐了20多支他最看好的潜力股,其中就有瑞丰高材。
这是DeepSeek 写的分析。
看重瑞丰高材,并非因为它现在的规模有多大,而是因为它正处于一个“传统龙头业务迎来拐点 + 高端新材料打破国外垄断”的关键节点上。它符合“有核心技术、盈利能力强(且正显著改善)、行业内有重要影响”的筛选标准。具体来看:
· 传统主业是“隐形冠军”:它是国内ACR(加工助剂)和MBS(抗冲改性剂)的头部企业,PVC助剂综合产能达20万吨/年。其ACR国内市占率超40%、MBS国产第一,PVC助剂国内整体市占率超过35%。公司深耕行业超30年,是典型的细分领域“隐形冠军”。
· 基本面迎来业绩拐点:2025年全年净利润同比增长37.40%,扣非净利润大增70.07%。更重要的是,2026年一季度营收同比增长10.13%,归母净利润同比暴增282.99%,毛利率也提升至17.74%。从经营现金流来看,2025年全年净流入1.33亿元,同比大增673%,业绩回暖质量较高。
· 第二增长曲线极具想象空间:公司在巩固传统业务的同时,向高附加值的“工程塑料助剂”领域拓展。其中CSR(核壳橡胶增韧剂) 是关键突破口——该产品90%以上市场被日本钟渊垄断,而瑞丰高材是国内唯一量产并通过生益科技(英伟达核心供应商)验证的企业,已进入AI服务器供应链。此外,规划6万吨/年的新产能、合成生物材料及黑磷等前沿布局,均为长期增长提供空间。
总的来说,我看重瑞丰高材,是因为它既有传统业务的业绩反转作为安全垫,又有打破国外垄断的高端新材料业务作为弹性来源。如果新业务能顺利放量,它有望完成从“传统化工助剂龙头”向“高端新材料供应商”的跃迁。
2026-06-21 12:58:17
作者更新了以下内容
追加内容
本文作者可以追加内容哦 !

