投资要点
科瑞技术作为国内工业自动化设备及智能制造整体解决方案的领先企业,正处于从传统消费电子自动化设备向高附加值的光模块设备与半导体精密部件供应商的战略转型期。
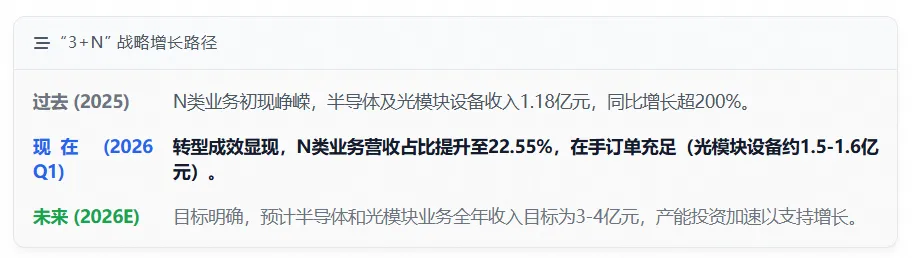
公司通过"3+N"业务布局,将三大战略业务(移动终端、新能源、精密零部件)与N类新兴业务(半导体、光模块等)相结合,形成多元化业务结构。
2025年,公司实现营收26.32亿元,同比增长7.55%;归母净利润2.73亿元,同比大幅增长95.93%,业绩表现亮眼。然而,高企的应收账款与现金流压力仍是估值中的核心折价因素。
一、公司概况:业务模式、市值、股东结构及行业地位
1. 业务模式与发展战略
科瑞技术成立于2001年,2019年7月26日在深圳A股上市(股票代码:002957),主要从事工业自动化设备的研发、设计、生产、销售和技术服务,以及精密零部件制造业务。公司业务模式以非标自动化设备为核心,覆盖检测、装配、测试等环节,同时提供精密零部件配套服务,形成"设备+零部件"的协同效应。
核心发展战略为"3+N"战略布局:
三大战略业务
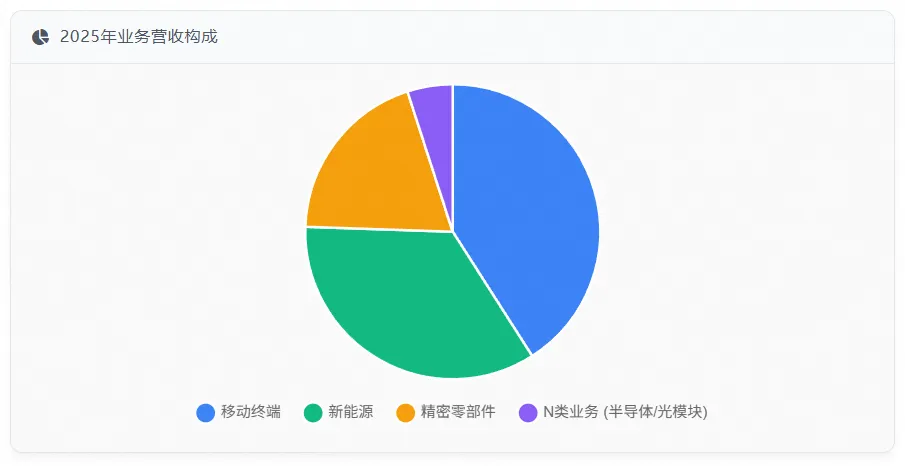
移动终端、新能源、精密零部件,2025年合计贡献营收占比86%,构成公司业绩的稳定器与基本盘。
移动终端业务:占总营收37.06%,主要提供模组与整机装配和测试设备,受益于AI手机、折叠屏、XR设备带来的产线升级刚性需求。
新能源业务:占总营收31.30%,聚焦动力/储能/消费电池领域,2025年成功研发0.35秒动力高速叠片机及储能电池叠片技术。
精密零部件业务:占总营收17.64%,其中半导体和光模块相关零部件业务收入1.74亿元,占总营收6.62%,技术优势明显。
N类业务
半导体及光模块设备业务,2025年占总营收4.50%,成为公司增长的第二曲线。
2. 市值与股东结构
截至2026年6月18日,科瑞技术总市值约248.8亿元,总股本4.2亿股,流通股4.19亿股,市盈率(TTM)约89.61倍,市净率约7.76倍。公司股东结构较为集中,前十大股东持股比例达62.86%,主要股东包括:
COLIBRI TECHNOLOGIES PTE LTD(境外法人):持股35.78%,为公司控股股东
深圳市华苗投资有限公司(境内非国有法人):持股13.65%,为公司第二大股东
青岛鹰诺投资有限公司(境内非国有法人):持股6.96%,为公司第三大股东
香港中央结算有限公司(境外法人):持股2.03%,代表北向资金持仓
此外,公司股东户数为3.52万户,机构持仓以基金为主,包括富国新兴产业股票型证券投资基金(持股0.79%)、富国创新科技混合型证券投资基金(持股0.71%)等。值得注意的是,2026年一季度末,北向资金较上期增持287.55%,显示外资对公司前景的认可。
3. 行业地位与竞争优势
科瑞技术在自动化设备和精密零部件领域具备较强的行业地位与竞争优势:
自动化设备领域
在光模块设备领域,公司是全球头部光模块厂商Lumentum、Finisar的核心供应商,技术精度达50nm,全球客户矩阵稳固。在半导体设备领域,公司向新凯来等提供超高精密零部件,切入封装测试环节。
精密零部件领域
在人形机器人精密加工领域排名第二(综合得分85.7),技术参数达纳米级精度,拥有260项专利,构筑了较高的竞争壁垒。
核心竞争优势
技术壁垒:掌握亚微米级别的精密工艺,核心设备包括光耦合、共晶、AOI检测等,技术参数达纳米级精度
客户资源:深度绑定Lumentum、华为等头部客户,通过"联合研发+定制化生产"模式形成客户黏性
全球化布局:在6个国家(中国、泰国、新加坡、马来西亚、越南、美国)设立分支机构/办事处,建立7个制造基地和6个研发中心
交付能力:拥有25年跨行业自动化技术应用和丰富项目经验的团队,能够快速为各行业客户提供各类高效可靠的自动化解决方案
二、财务数据:营收趋势、利润、资产负债与现金流
1. 营收趋势与业务增长
科瑞技术近年营收呈现波动修复态势,2025年实现营收26.32亿元,同比增长7.55%,2026年一季度营收6.18亿元,同比增长15.42%,营收增速逐步提升。分业务看:
移动终端业务
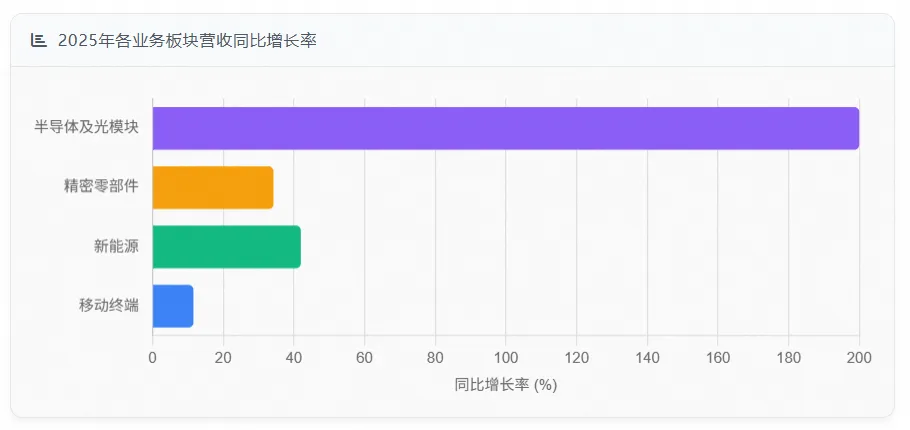
2025年收入9.76亿元,占总营收37.06%,同比增长11.58%
新能源业务
2025年收入8.24亿元,占总营收31.30%,同比增长41.97%
精密零部件业务
2025年收入4.64亿元,占总营收17.64%,同比增长34.24%,成为增长最快的板块
半导体及光模块设备业务
2025年收入1.18亿元,占总营收4.50%,同比增长200%+,增速显著
2026年一季度
半导体和光模块设备业务收入5362万元,占总营收8.67%,精密零部件业务收入14993万元,占总营收24.24%,N类业务占比提升至22.55%,显示转型成效明显
2. 利润结构与盈利能力
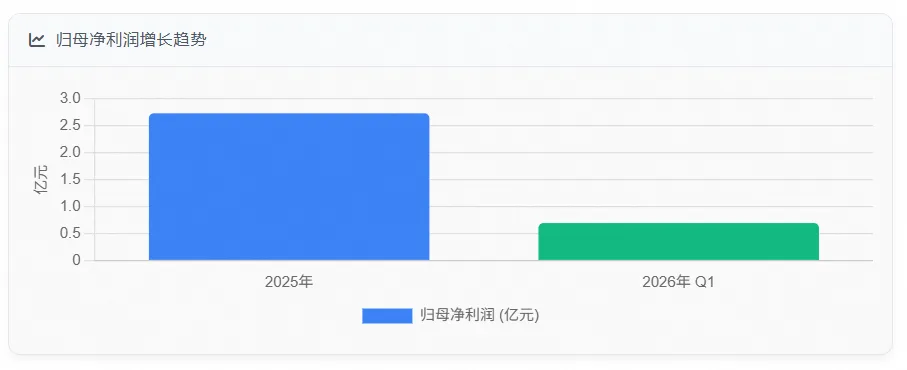
公司2025年实现归母净利润2.73亿元,同比大幅增长95.93%;扣非归母净利润1.72亿元,同比增长38.29%;经营活动产生的现金流量净额为4.82亿元,同比增长67.00%。2026年一季度实现归母净利润6942.1万元,同比增长56.87%,扣非净利润5291.25万元,同比增长17.50%。
利润结构分析:
毛利率
2025年整体毛利率为33.45%,同比下降7.65个百分点;2026年一季度毛利率回升至36.3%,同比提升9.54个百分点
分业务毛利率
自动化设备30.92%、精密零部件31.25%、技术服务53.68%、其他业务46.27%
净利率
2025年净利率为11.68%,同比增长56.3%;2026年一季度净利率为12.27%,同比增长34.64%
ROE
2025年加权平均净资产收益率为8.87%,较2024年的4.84%提升明显
研发投入
2025年研发费用为3.03亿元,研发费用率为11.49%,研发人员达977人,占员工总数近三成
利润增长驱动因素:
优化经营、强化内部管理提质增效,销售费用同比下降21.61%
加强存货管控,同比降低信用减值及资产减值损失
2025年处置子公司中山科瑞自动化技术有限公司,影响归母净利润约8240万元
非经常性损益贡献显著
2025年非经常性损益金额为1.01亿元,其中非流动性资产处置损益达8750.96万元,占比较大
3. 资产负债状况
公司资产负债结构总体稳健,但负债率有所上升:
资产负债率
2025年末为44.91%,较2024年上升2.94个百分点;2026年一季度末为45.57%,较2025年末上升0.66个百分点
流动比率
2025年末为1.65,2026年一季度末为1.60,处于安全水平
速动比率
2025年末为1.06,2026年一季度末为0.93,略低于安全水平
货币资金/流动负债
2025年末为35.77%,2026年一季度末为35.77%,显示短期偿债压力较大
关键负债变化
短期借款:2026年一季度末为27593.74万元,较2025年末的43001.30万元减少35.83%
租赁负债:2026年一季度末为1581.08万元,较2025年末的489.03万元增加223.31%
合同负债:2026年一季度末为9.5亿元,较2025年初增长55.3%,显示在手订单充足
4. 现金流质量分析
公司现金流质量呈现结构性变化:
经营现金流
2025年为4.82亿元,同比增长67%;2026年一季度为1.57亿元,同比下降45.92%,与营收增长背离,需关注原因
投资现金流
2025年为-3.7亿元,2026年一季度为-1.18亿元,持续为负,主要因产能扩张和设备采购
筹资现金流
2025年为-9840.18万元,2026年一季度为-1.59亿元,显示公司融资需求下降
关键现金流指标
应收账款/利润比率:2025年高达455.08%,意味着公司利润中绝大部分以应收账款形式存在,回款质量较差,坏账风险较高
存货周转率:2025年为1.29次,同比下降4.32%;2026年一季度进一步降至0.22次,同比下降30.36%,周转天数达411.66天,远超行业标准
应收票据及应收账款:2026年一季度末为124274.25万元,较2025年末的139200.79万元下降10.72%,回款管理有所改善
三、市场情绪:评级、舆情影响
1. 机构评级与目标价
近期券商对科瑞技术的评级以"增持"为主:
招商证券(2026年6月17日):给予"增持"评级,预测2026年净利润3.83亿元
兴业证券(2026年4月28日):给予"增持"评级,预测2026年净利润4.02亿元
方正证券(2026年5月9日):给予"推荐"评级,预测2026年净利润3.83亿元
太平洋证券(2026年1月14日):给予"买入"评级,预测2026年净利润3.53亿元
国泰海通证券(2026年4月28日):给予"增持"评级,预测2026年净利润3.65亿元
机构目标价存在分歧:近六个月累计共5家机构发布了研究报告,预测2026年平均目标价56.58元,与当前股价(约60元)相比,存在约6%的下行空间。值得注意的是,部分券商目标价与当前股价差距显著(如招商证券目标价34.3元 vs 当前股价60元),提示估值风险。
2. 舆情分析与市场关注点
市场对科瑞技术的关注点主要集中在以下几个方面:
AI+半导体转型
投资者高度关注公司在光模块设备和半导体精密零部件领域的布局进展,特别是与Lumentum、华为等头部客户的合作情况
技术突破
公司50nm精度设备技术获得市场认可,被视为支撑未来增长的核心竞争力
财务风险
应收账款高企(455%利润占比)、存货周转率下降(411天周转天数)等财务风险引发市场担忧
业绩增长
2025年净利润大幅增长95.93%成为市场焦点,但扣非净利润增速仅38.29%,显示部分增长依赖非经常性损益
舆情分化明显:一方面,市场看好公司转型带来的增长潜力,认为其PEG≈0.68(基于未来3年80%复合增速)具备较高投资性价比;另一方面,部分投资者担忧公司财务风险,认为当前估值已透支未来业绩预期。
四、竞品对比:竞争对手市场份额和财务指标
1. 光模块设备行业竞争格局
光模块设备行业呈现高度集中化特征,科瑞技术在细分领域具备竞争力:
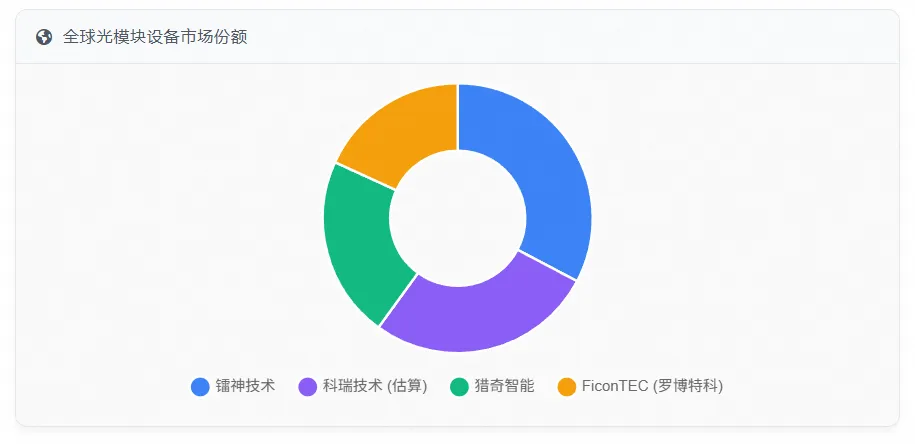
全球光模块设备厂商市场份额
中国厂商在全球光模块市场占有率超过60%,但光模块设备领域由海外巨头主导
镭神技术:光模块耦合设备市场份额27%,排名全球第一
猎奇智能:市场份额18%,排名全球第二
FiconTEC(罗博特科):市场份额约15%,排名全球第三
科瑞技术:市占率约20%-25%,在光模块后道封装设备领域具备较强竞争力
核心竞争点:
精度要求:光模块从400G向800G、1.6T升级,对贴装精度要求从微米级提升至纳米级(科瑞技术设备精度达50nm)
交付周期:科瑞技术设备交付周期为1-2个月,较海外厂商(通常6-9个月)具备优势
价格优势:科瑞技术设备价格较进口低30%-40%,性价比突出
2. 半导体精密零部件行业竞争格局
在半导体精密零部件领域,科瑞技术面临强劲竞争对手:
机械类零部件
富创精密在精密机械加工件领域具备较强平台化优势,其在北方华创等主流设备厂中的渗透率不断提升
硅及石英部件
神工股份刻蚀用硅零部件及凯德石英高端石英制品正加速国产替代
精密控制类零部件
在静电卡盘、MFC等核心品类国产化率不足5%,科瑞技术在精密加工领域排名第二,但关键品类仍存差距
3. 财务指标对比
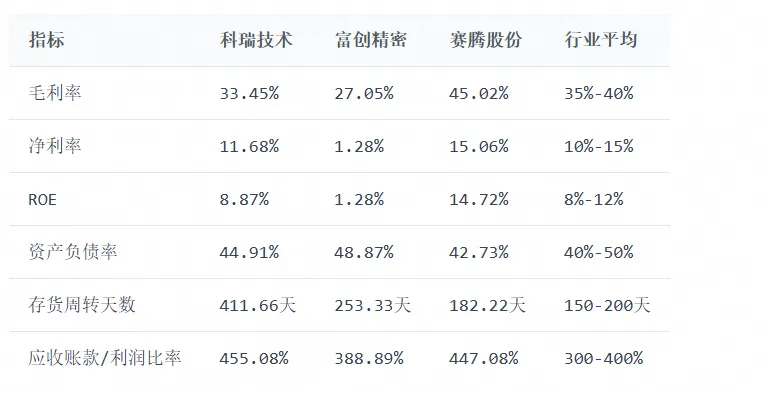
与主要竞争对手相比,科瑞技术的财务指标表现如下:
财务指标分析:
科瑞技术毛利率低于赛腾股份(45.02%),但高于富创精密(27.05%)
净利率处于中等水平,低于赛腾股份(15.06%),但高于富创精密(1.28%)
资产负债率接近行业平均水平,但存货周转天数远超行业标准,存在库存积压风险
应收账款/利润比率较高,但与行业平均水平相当,需关注回款质量
五、估值分析:PE/PB/DCF估值合理性
1. PE估值分析
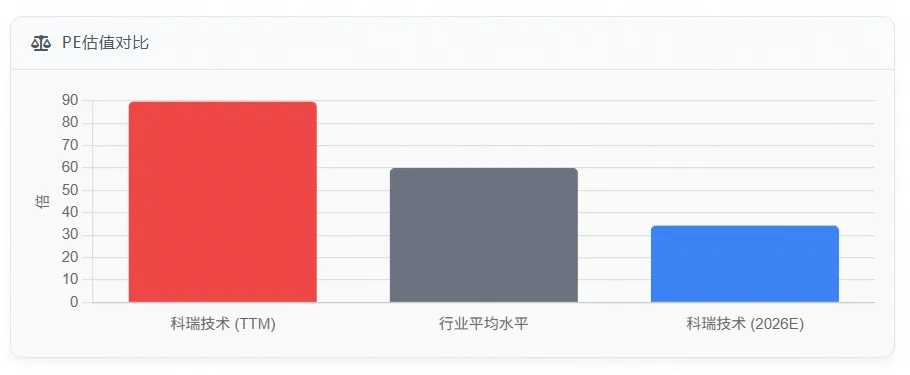
截至2026年6月18日,科瑞技术PE(TTM)为89.61倍,显著高于光模块设备行业平均50-70倍的水平。若按机构预测的2026年净利润3.83亿元计算,对应PE为34.30倍,与当前股价相比,存在约60%的下行空间。PE估值明显偏高,主要因为市场对AI+半导体转型的预期已被大幅透支。
2. PB估值分析
科瑞技术PB(LF)为7.76倍,处于半导体精密零部件行业合理区间(6-8倍)。与细分领域龙头相比,如强一股份PB约29.7倍,华海清科PB约89.44倍,科瑞技术PB处于中等偏低水平,显示市场对其资产质量的认可度较高。
3. DCF估值模型
基于未来5年自由现金流预测,构建DCF估值模型:
假设条件
2026-2030年净利润增速分别为38%、45%、50%、55%、60%(基于机构共识和N类业务高增长)
净现比为0.7(考虑应收账款和存货周转压力)
WACC为10%(基于行业平均和公司财务风险)
永续增长率为3%
自由现金流预测
2026年:3.83×0.7=2.68亿元
2027年:5.54×0.7=3.88亿元
2028年:8.31×0.7=5.82亿元
2029年:12.82×0.7=8.97亿元
2030年:20.12×0.7=14.08亿元
DCF估值计算
终值=14.08×(1+3%)/(10%-3%)=215.4亿元
现值=2.68/1.1 +3.88/1.1 +5.82/1.1³ +8.97/1.1⁴ +14.08/1.1⁵ +215.4/1.1⁵≈78.4亿元
当前市值248.8亿元,DCF估值显示明显高估
4. PEG指标分析
PEG指标是评估成长股投资价值的重要工具,计算公式为PEG=PE/盈利增长率:
雪球计算
以当前PE(TTM)54.59倍与未来3年净利润复合增速80%计算,PEG≈0.68
机构共识
若以净利润增速50%计算,PEG=89.61/50≈1.8,远高于合理阈值(通常认为PEG<1为合理)
PEG分析结论:PEG指标存在明显分歧,主要源于对净利润增速的预测差异。若考虑2025年高增速部分依赖非经常性损益(处置子公司贡献32%净利润),机构预测的50%复合增速更为合理,此时PEG≈1.8,估值明显偏高。
六、主要风险:行业竞争风险、技术迭代风险等
1. 行业竞争风险
光模块设备和半导体零部件行业竞争激烈,科瑞技术面临多重挑战:
光模块设备领域
与罗博特科(全球市占率70%-80%垄断地位)、猎奇智能(贴片设备全球市占率21%)等存在竞争,需依赖高增速和客户绑定维持竞争力
技术替代风险
CPO技术路线可能改变光模块封装需求,若公司未能及时跟进技术迭代,可能影响订单落地
客户集中度风险
2025年前五大客户占总营收比例为44.70%,其中苹果及其代工厂占比17.35%,客户集中度较高
2. 技术迭代风险
AI算力需求持续升级,推动光模块和半导体封装技术快速迭代:
光模块技术路线
从可插拔向CPO/NPO演进,对设备精度要求从微米级提升至纳米级(科瑞技术设备精度达50nm)
半导体封装技术
先进制程向7nm及以下突破,对关键零部件性能提出更高要求
研发投入压力
2025年研发费用率11.49%,需持续投入以保持技术领先
3. 应收账款风险
公司应收账款规模较大,回款质量有待改善:
应收账款/利润比率
2025年高达455.08%,远高于行业平均水平
存货周转风险
存货周转天数达411.66天,远超行业标准,存在库存积压风险
现金流压力
货币资金/流动负债仅为35.77%,近3年经营性现金流均值/流动负债仅为19.08%,短期偿债压力较大
4. 政策风险与国际贸易环境影响
中美科技竞争加剧,国际贸易环境复杂多变:
MATCH法案影响
该法案若通过,将限制中国获取先进半导体设备,但科瑞技术聚焦的光模块设备(如耦合、贴片)可能未直接受限
半导体国产化政策
中国在光模块和半导体设备国产化方面持续发力,为公司提供政策支持
汇率风险
公司海外业务占比约26.37%,以美元结算为主,财务费用受汇率波动影响较大
七、结论建议
科瑞技术正处于战略转型期,N类业务增长强劲,但高企的应收账款与现金流压力是估值中的核心折价因素。当前PE(TTM)89.61倍显著高于行业平均水平,存在估值回调风险。
长期投资者可关注公司"AI+半导体"业务的实际落地情况及财务改善信号,择机布局;短期投资者建议观望,等待估值回调至合理区间再考虑介入。
本文作者可以追加内容哦 !

