公司主营业务为投资、开发、运营和管理风力、太阳能发电站。公司业务已覆盖国内 31 个省(自治区、直辖市、特别行政区),发电站遍布风光资源丰沛区域及消纳优势区域,是国内最大的新能源发电运营商之一。截至报告期末,公司控股发电项目并网装机容量为 4,158.99 万千瓦,其中:风力发电项目 2,763.07 万千瓦;太阳能发电项目 1,395.92 万千瓦。
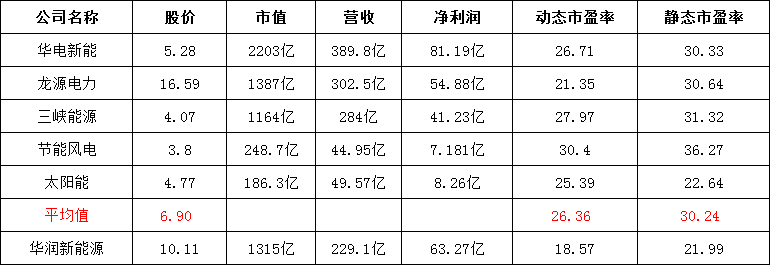
公司6月22日开始申购,发行价格10.11元/股,发行前市值1102亿,发行市盈率21.99倍,行业市盈率20.86倍,属于深市主板,保荐人是中金公司和中信证券。
公司从2023年~2025年间,营收分别是205.1亿、228.亿,229.1亿,2025年的营收同比增长0.15%;净利润分别是84.59亿、81.42亿、63.27亿,2025年的净利润同比增长-22.29%。
公司预计2026上半年营收比同比增长-5.10%~4.12%,净利润同比增长-29.81%~-19.18%,扣非净利润同比增长-29.35%~-18.61%。
按2025年年报为例,在同行业可比公司中,从静态市盈率比较来看,华润新能源的估值还是稍微偏低一点的。
华润新能源也是在港交所上市的粤港澳大湾区企业回深上市的首单案例,老俞又对比了跟华润新能源一样在A+H两地上市的同行业公司,这几家公司的H股较A股平均折价率在49.41%,而华润新能源是华润电子的全资子公司,华润电力的股价只有18.36港币,华润新能源的净利润占母公司2025年净利润的41.11%,华润新能源大概在7.55港币一股,换成人民币是6.52元一股,现在A股上市是10.11元,H股较A折价率在35.5%左右。这样看的话折价的不多,还有可能会破发。
申购策略:
公司经营的不大稳定,最近几年业绩在持续下滑,2025年的净利润同比增长-22.29%,公司预计2026上半年业绩也有所下滑。公司发行市盈率21.99倍,行业市盈率20.86倍,在同行业可比公司中,从静态市盈率比较来看,华润新能源的估值还是稍微偏低一点的。不过在A+H两地上市的同行业公司比较来看H股较A股折价的不多,公司盘子很大,总市值有1315亿,流通市值有213.04亿,发行价10.12元在同行业中也算相对合理。公司是在港交所上市的企业回深上市的首单案例,这只新股中签率会比较高,有一定的破发概率,预计新股上市当天涨幅区间为-10%~50%,申购等级为谨慎申购,本人计划放弃申购!
新股申购等级:放心申购> 谨慎申购> 放弃申购
本人的言论仅代表个人观点,不构成任何投资依据,股市有风险,入市需谨慎!
$华润新能源(SZ001248)$#社区牛人计划#
本文作者可以追加内容哦 !

