昨日的盘面,相信不少朋友收盘后都是懵的。恍惚中或清醒过来的你请先帮我点个赞、留个言,谢啦。
日经指数跌逾百分之三,韩国股市更是夸张,指数一度熔断,最后几乎跌了百分之十,整体抹去一成涨幅。A股虽稍显抗跌,但深证成指与创业板指双双收出超三个百分点的大阴线,沪指也被拖累下行,成交量较前日萎缩近三千亿。最令人心悸的,是盘面从开盘到收盘几乎单边下行,尤其下午随着韩国股市爆仓增加,A股加速下跌不见丝毫像样反弹。然而,市场并非全面溃败,个股涨跌家数实则接近,涨停家数仍超百家——医药、医美逆势走强,银行板块获近三十亿资金净流入,大金融奋力托底;反观前期热门的有色金属、稀土、芯片半导体、光模块等,则集体重挫。这冰火两重天的分化背后,究竟谁是错杀,谁在裸泳?恐慌由何而来?三重冲击叠加。
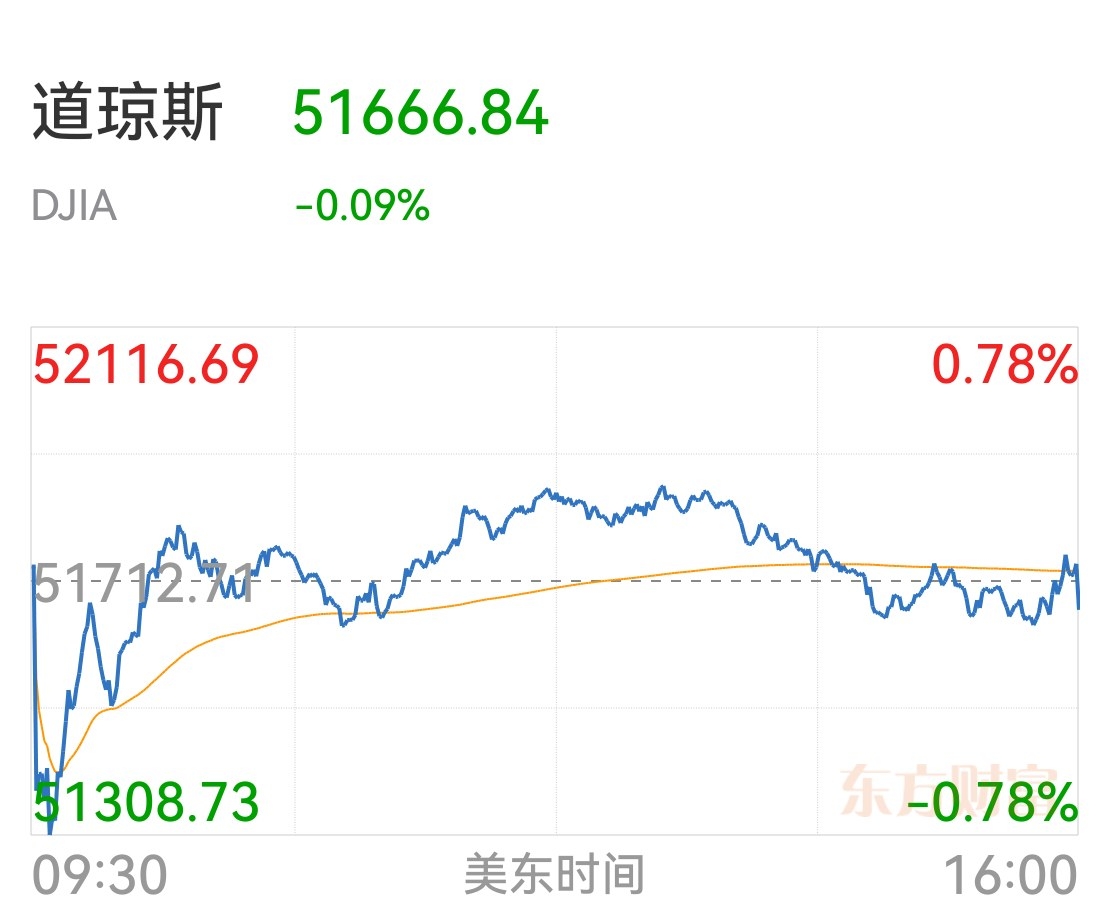
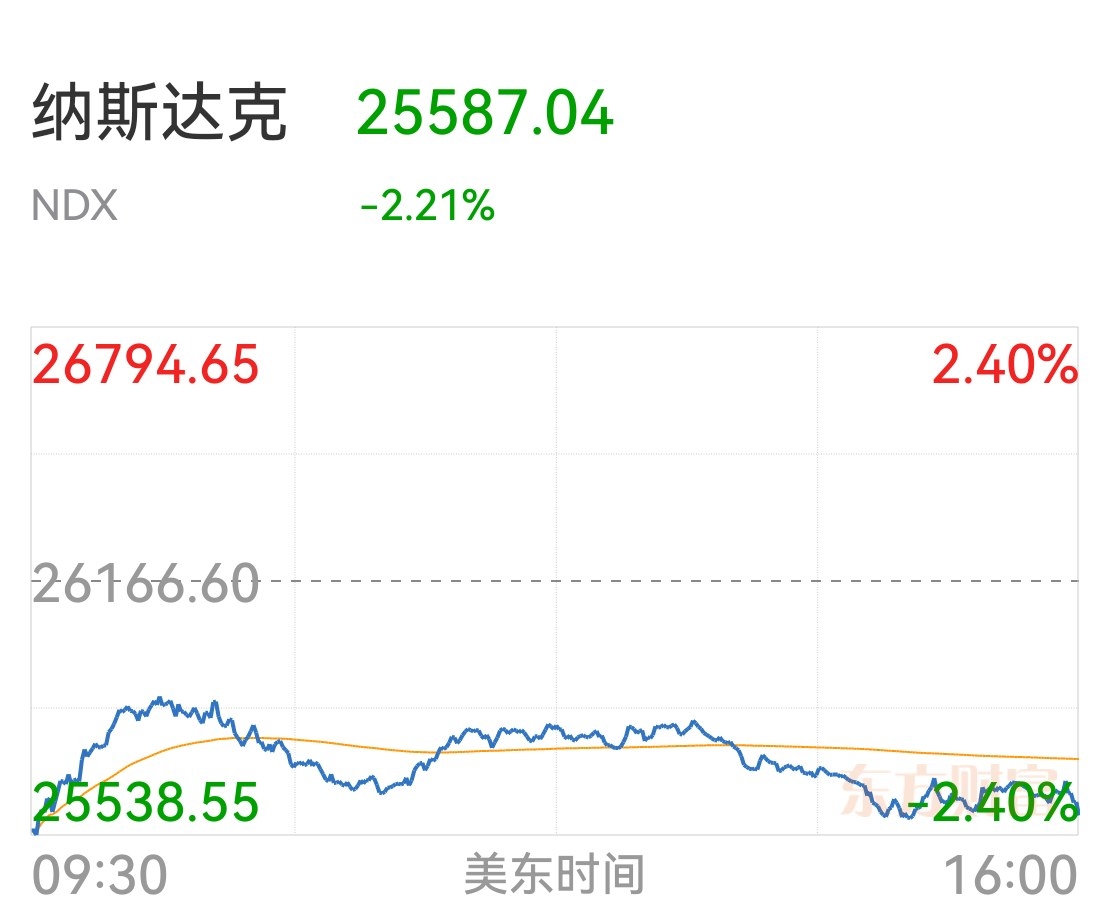
第一重,美股科技龙头松动。延续前夜美科技股下跌走势,昨晚美股三大指数再度集体收跌,道琼斯工业平均指数下跌45.87点,收于51666.84点,跌幅0.09%;标准普尔500种股票指数下跌107.33点,收于7365.46点,跌幅1.44%;纳斯达克综合指数大跌579.56点,收于25587.04点,跌幅高达2.21%。大型科技股呈现普跌格局,Arm跌超10%,高通跌超8%,台积电、英特尔跌超6%,特斯拉、AMD、甲骨文跌超5%,英伟达跌超4%,博通跌超3%,苹果跌近1%,仅微软逆势涨超1%勉强收红;存储芯片板块成为重灾区,美光科技、闪迪双双暴跌逾13%,西部数据跌超8%,希捷科技跌超5%;光通信板块同样惨烈,应用光电跌近14%,Credo Technology、Coherent跌超10%,康宁、Lumentum跌超7%;热门中概股多数下跌,纳斯达克中国金龙指数跌0.55%,京东、迅雷跌超3%,阿里巴巴跌超2%,网易、拼多多跌近2%,百度跌超1%。此轮抛售的核心担忧在于,AI基础设施投入如无底洞般吞噬着科技巨头的现金流,而现金回报速度却迟迟未能同步跟上,加之科技股持仓长久拥挤,稍有风吹草动便容易引发踩踏式出逃——这根源于昨日韩国的杀跌,本质上还是源于AI的产业恐慌,即担心全球大型科技公司这种烧钱式竞争最终可能只是赢家通吃的游戏,大多数企业可能无法抢占未来产业的先机。
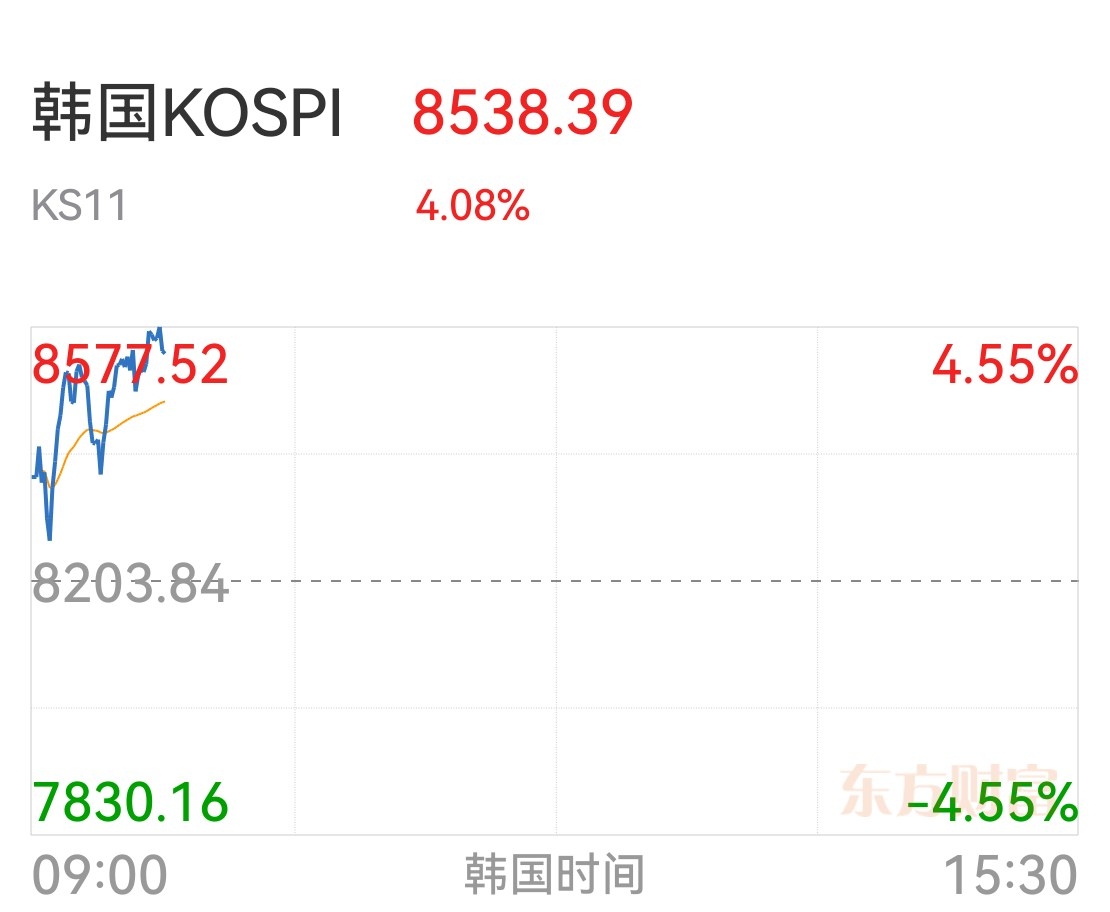
第二重,韩国突然严查杠杆资金。6月22日,韩国金融监督院院长李灿镇在新闻发布会上公开表示,对5月底放行追踪三星电子和SK海力士的杠杆ETF一事“深感后悔”。数据显示,16只相关ETF于5月底推出时总资产约30亿美元,不到一个月已膨胀至约91亿美元。约92%的持有人是散户投资者,李灿镇直言“这会变成一个赌场,最终只有少数人能赚到钱”。受此监管信号冲击,6月23日韩国KOSPI指数盘中跌超8%触发熔断,最终收跌9.99%,报8203.84点。三星电子跌12.31%,SK海力士跌12.47%,两只芯片股市值各蒸发约200亿韩元。然而,韩国散户并未恐慌出逃,反而大举逆势抄底——当日个人投资者净买入高达8.52万亿韩元(约合人民币375.8亿元),创下年内最大单日净买入纪录。外资和机构则分别净卖出6.5万亿和4.2万亿韩元。这一幕令人想起2015年A股查配资去杠杆带来的拐点,但关键差异在于——彼时纯资金推动、业绩欠奉,潮退即裸泳;而今韩美及A股的科技股有实打实业绩支撑,芯片、光模块等订单饱满、产品涨价,产业趋势未改。韩国动作更多是短期情绪冲击,改变不了基本面。目前韩国金融监督院正与金融委员会及韩国交易所协调,研究多项市场稳定措施,包括强化交易监测、完善信用风控机制、加强对融资融券的限制等。不过这些举措大多仍处于“正在研究”阶段,尚未出台具体细则。今日需紧盯韩国股市能否止跌企稳,目前看开盘反弹四个多点,后面需要持续关注其反弹力度和持续性,这将直接影响A股开盘情绪。
第三重,A股“小作文”扰动。昨日市场上突然流传,某全球AI芯片巨头要求咱们的PCB和光模块供应商降价。这个传闻一出,相关板块直接吓崩了。但很快有券商出来辟谣,说这不符合常理。现在这些零部件供不应求,产能才是王道,能交出货的就是大爷。每年例行谈价是有的,但那是以价换量,现在订单都爆了,很多家都暂缓降价甚至加价接急单。这时候说巨头强力压价,逻辑上站不住脚。可市场有时候就这样,先跌为敬,真假后面再说。
那么,如何解读昨日极端分化?核心判断只有一句:昨天涨的多数是超跌反弹,而跌的科技股中,不少是黄金坑。
医药医美板块的上涨,资金流向显示绝非游资拉涨停,而是大机构真金白银介入,创新药、CRO方向具备持续性,震荡磨底后走出趋势反转的概率颇高,这是昨日盘面最有价值的信号。反观猪肉、钢铁、建材、纺织服装等,行业仍陷亏损或微利边缘,半年报前主力难有作为;房地产和汽车零部件看似热闹,但房地产、钢铁、建材趋于稳定容易,重现辉煌很难,汽车行业利润收窄、新能源车多数亏损,产业链承压明显,包括车用锂电池”。
展望后市,今日需紧盯我们在新加坡的A50股指期货能否止跌以及韩国股市的企稳信号。昨日科技股恐慌性出逃,但冷静下来审视,芯片半导体、光模块、铜箔、有色中的绩优品种、化学纤维、化工等半年报业绩确定性强的方向,无差别杀跌反而提供了难得的低吸契机。恐慌虽在蔓延,好公司也被错杀,但业绩才是硬通货——行业困境未过的板块,每一次反弹都是逃命机会;而拥有涨价逻辑与业绩支撑的方向,每一次回调,都可能是下半年最佳的上车窗口。
具体到可操作的方向上:
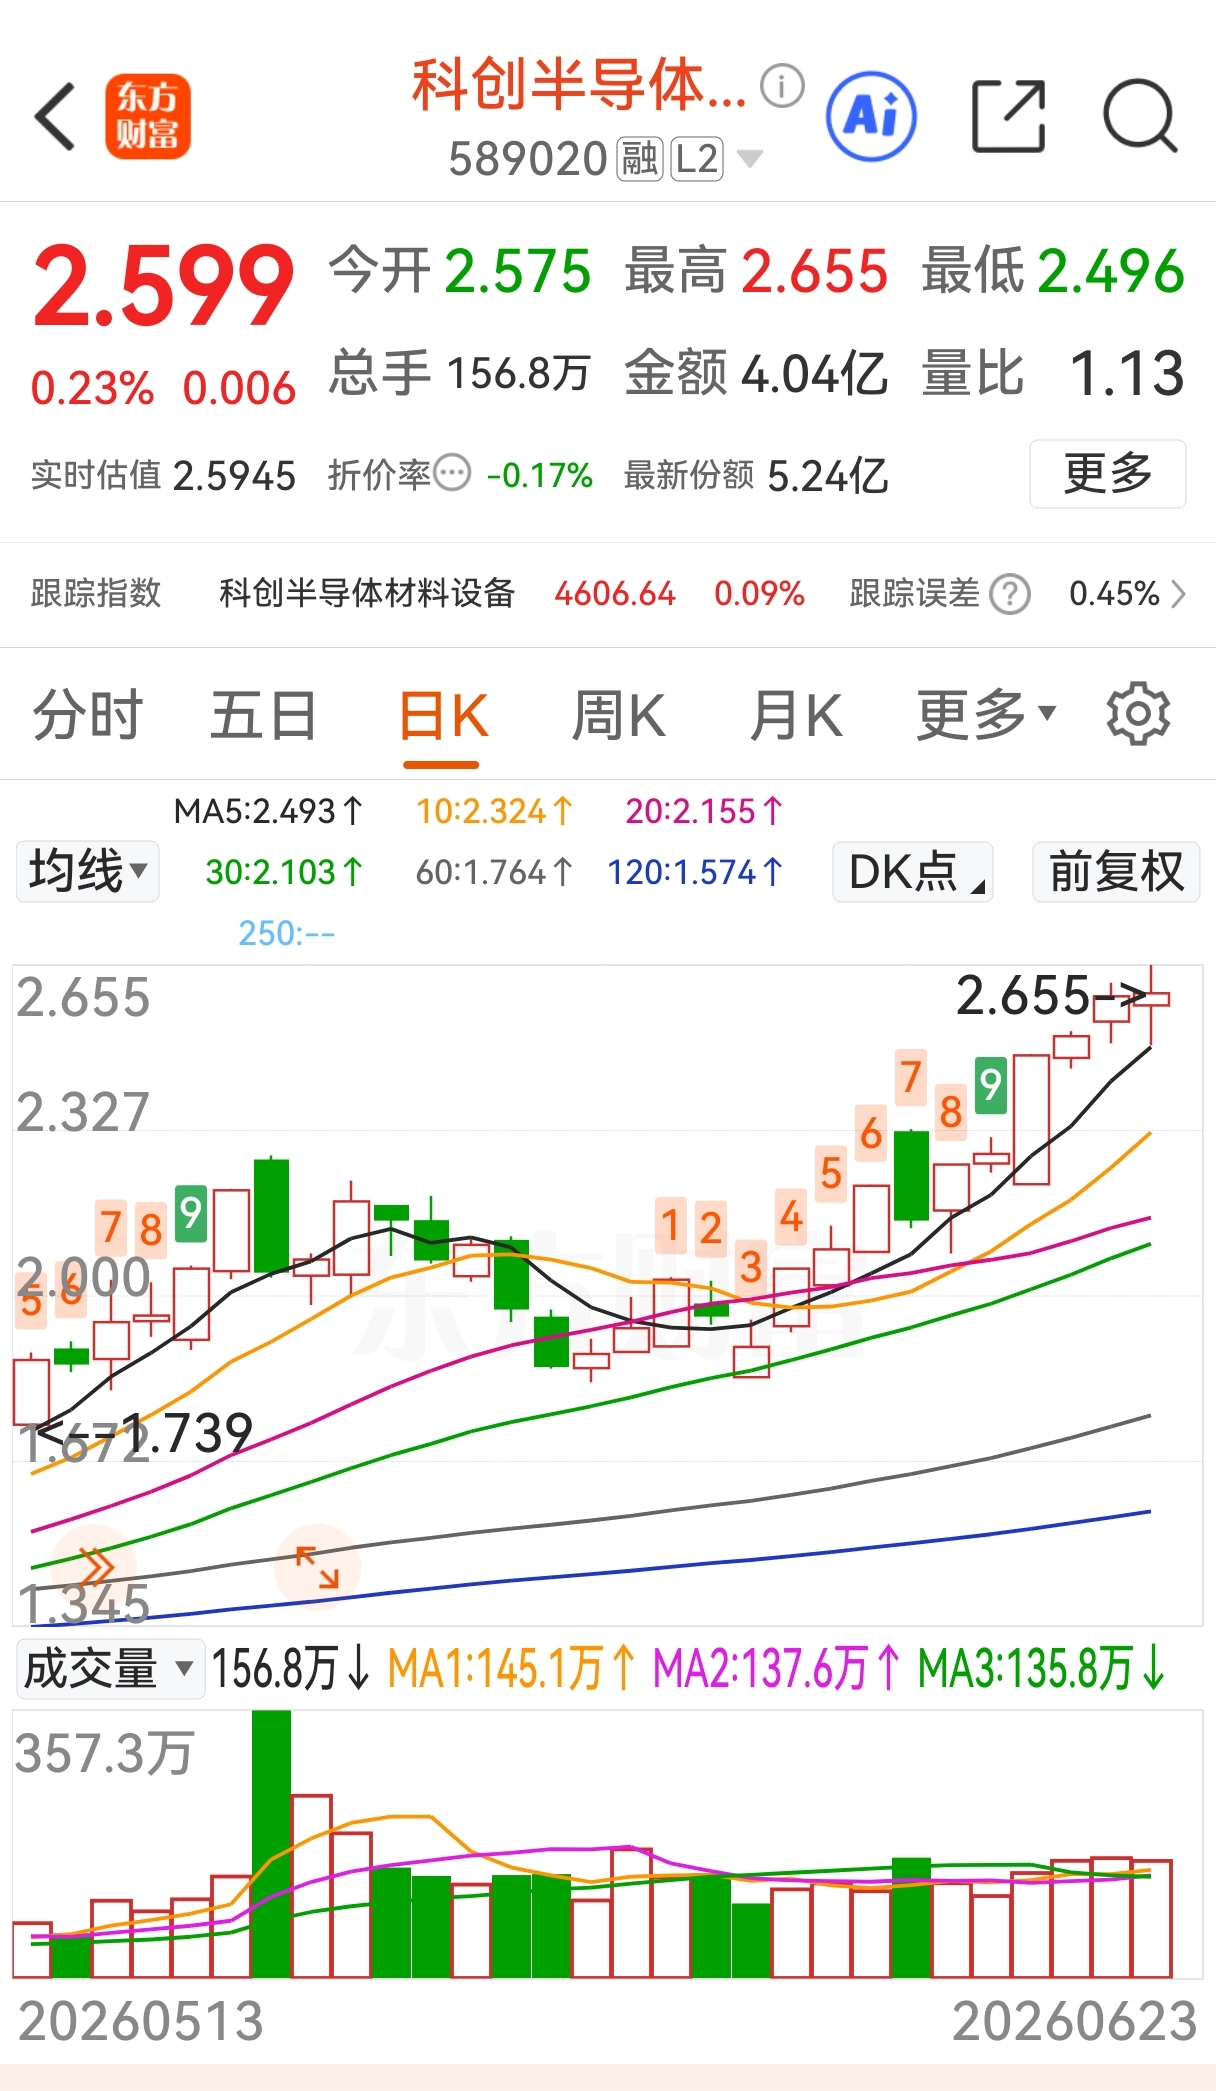
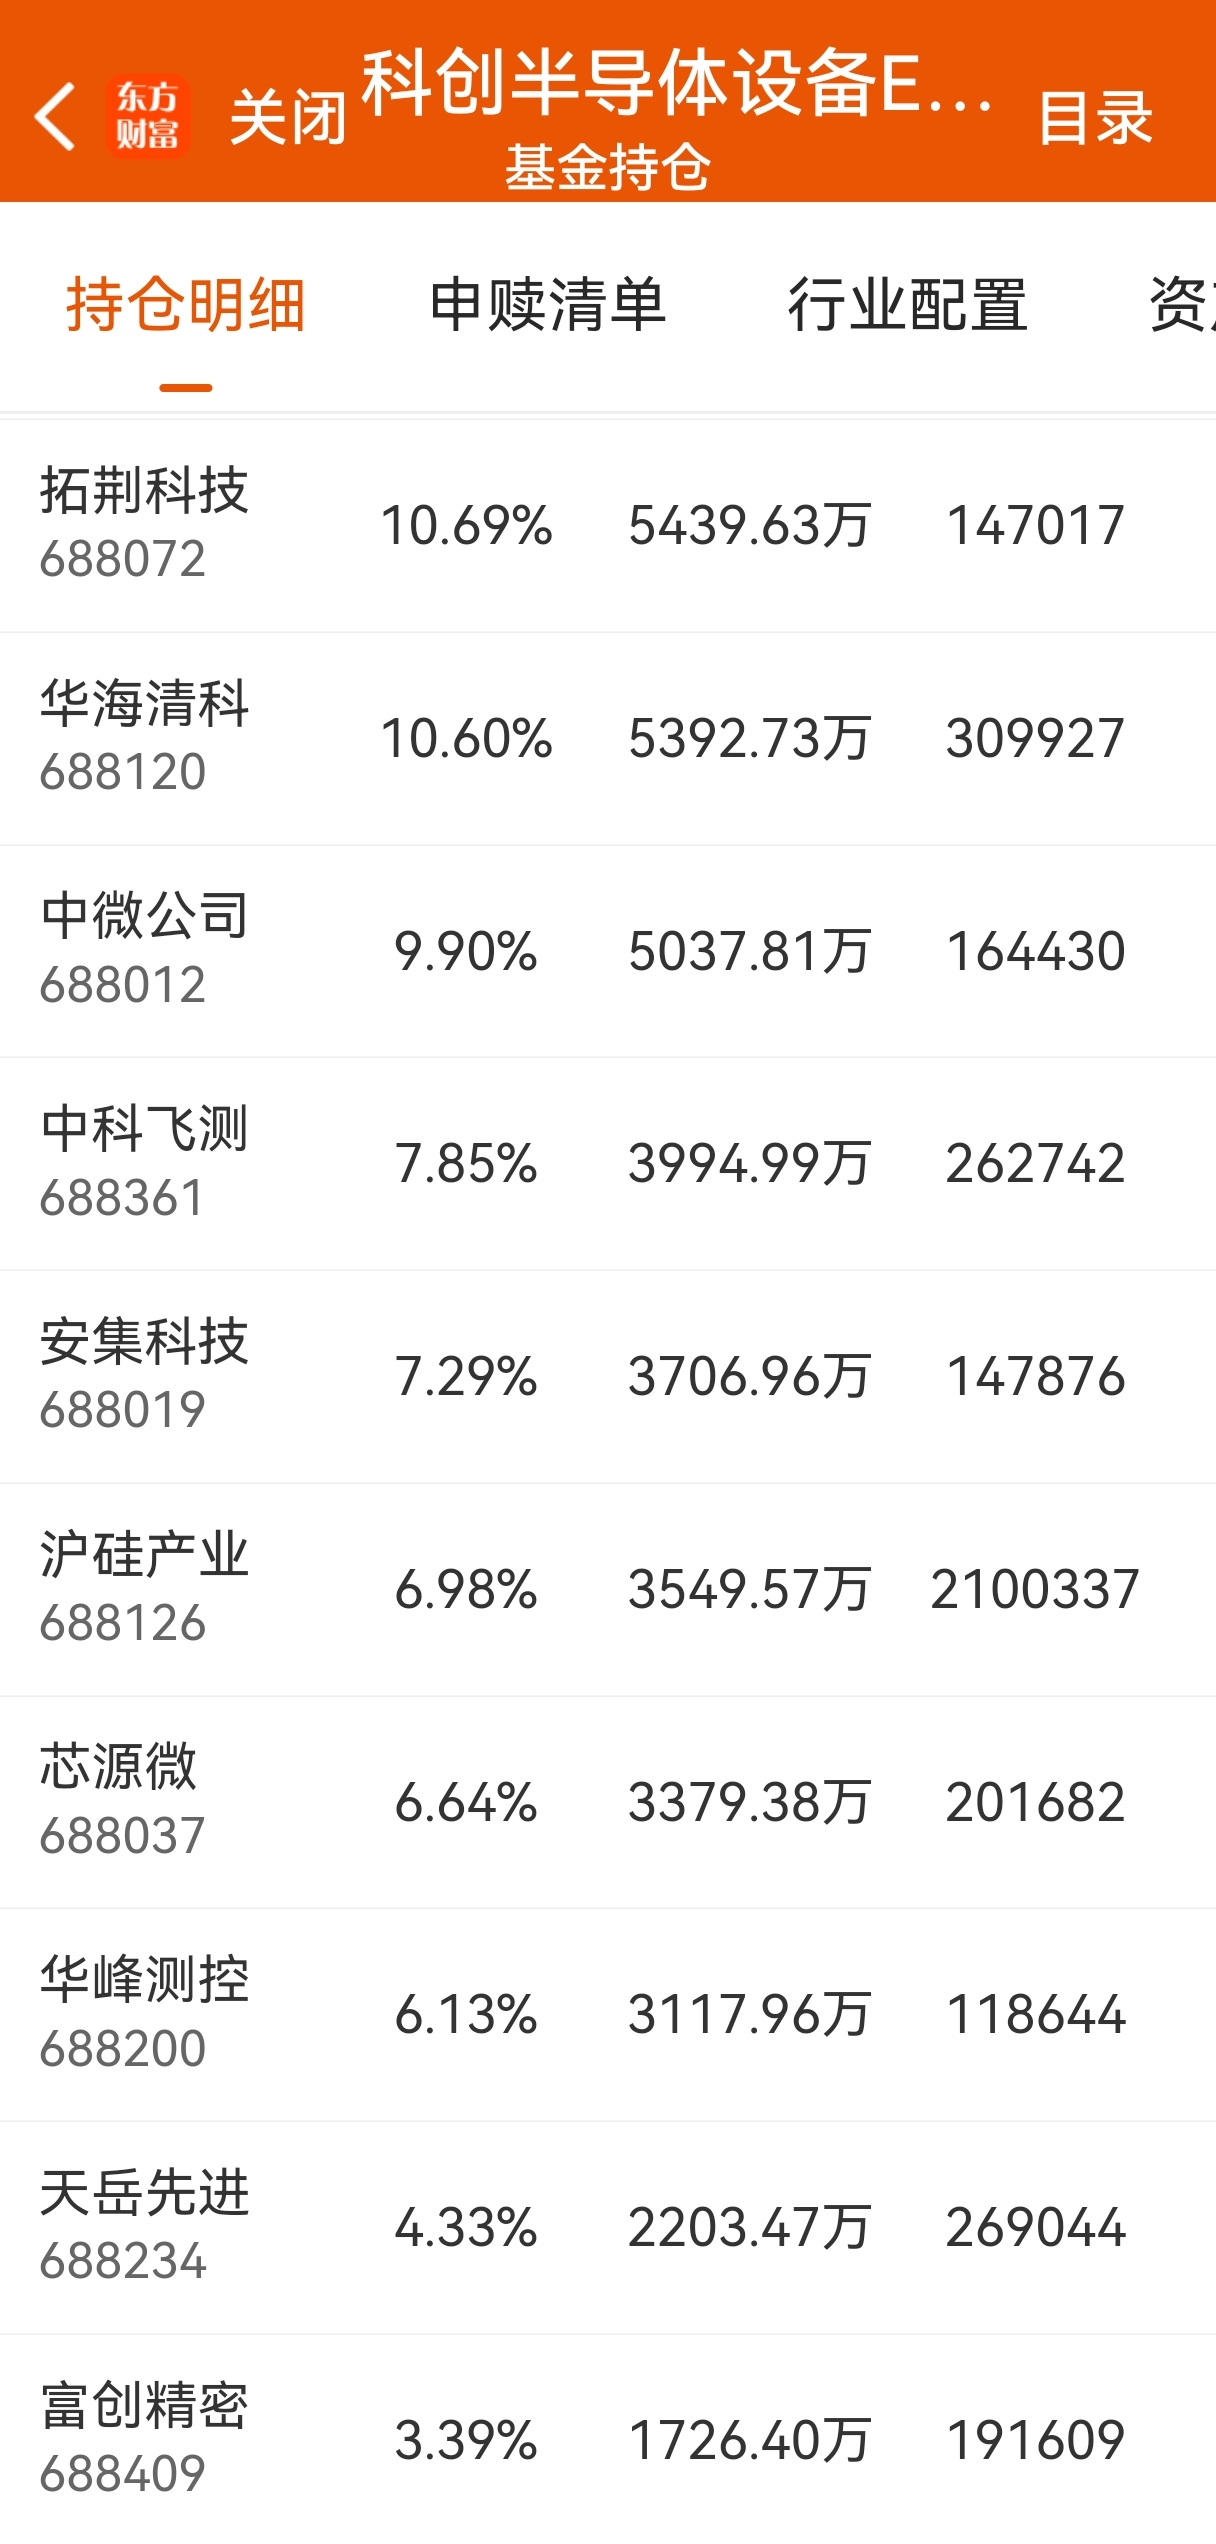
第一,半导体上游材料。近期市场风格偏向半导体上游材料与设备端,该方向弹性较大,且芯片半导体内部轮动良好,昨日板块个股虽多数下跌,但相关品种相对抗跌,资金承接力较强。权重股为科创板半导体设备与材料核心标的(如中微公司、北方华创等),概念指数的走势整体呈现沿五日均线上行的“草上飞”形态,趋势远未结束。科创半导体设备ETF鹏华(589020)提供百分之二十的弹性空间,适合没有科创板权限的投资者。这只ETF我之前反复操作过,逢低就买、逢高就卖,累计下来已经获利十几万。我的策略是沿五日、十日或二十日均线持有为主,若盘中急跌回踩下方均线,就视为加仓或介入点。
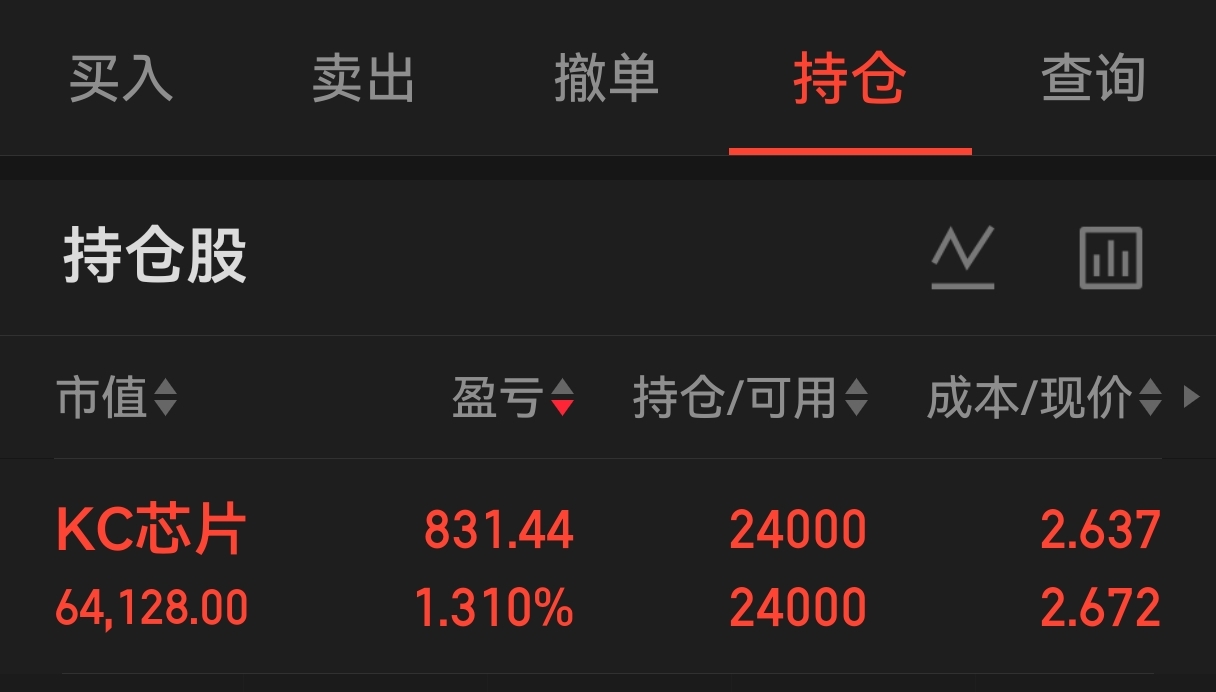
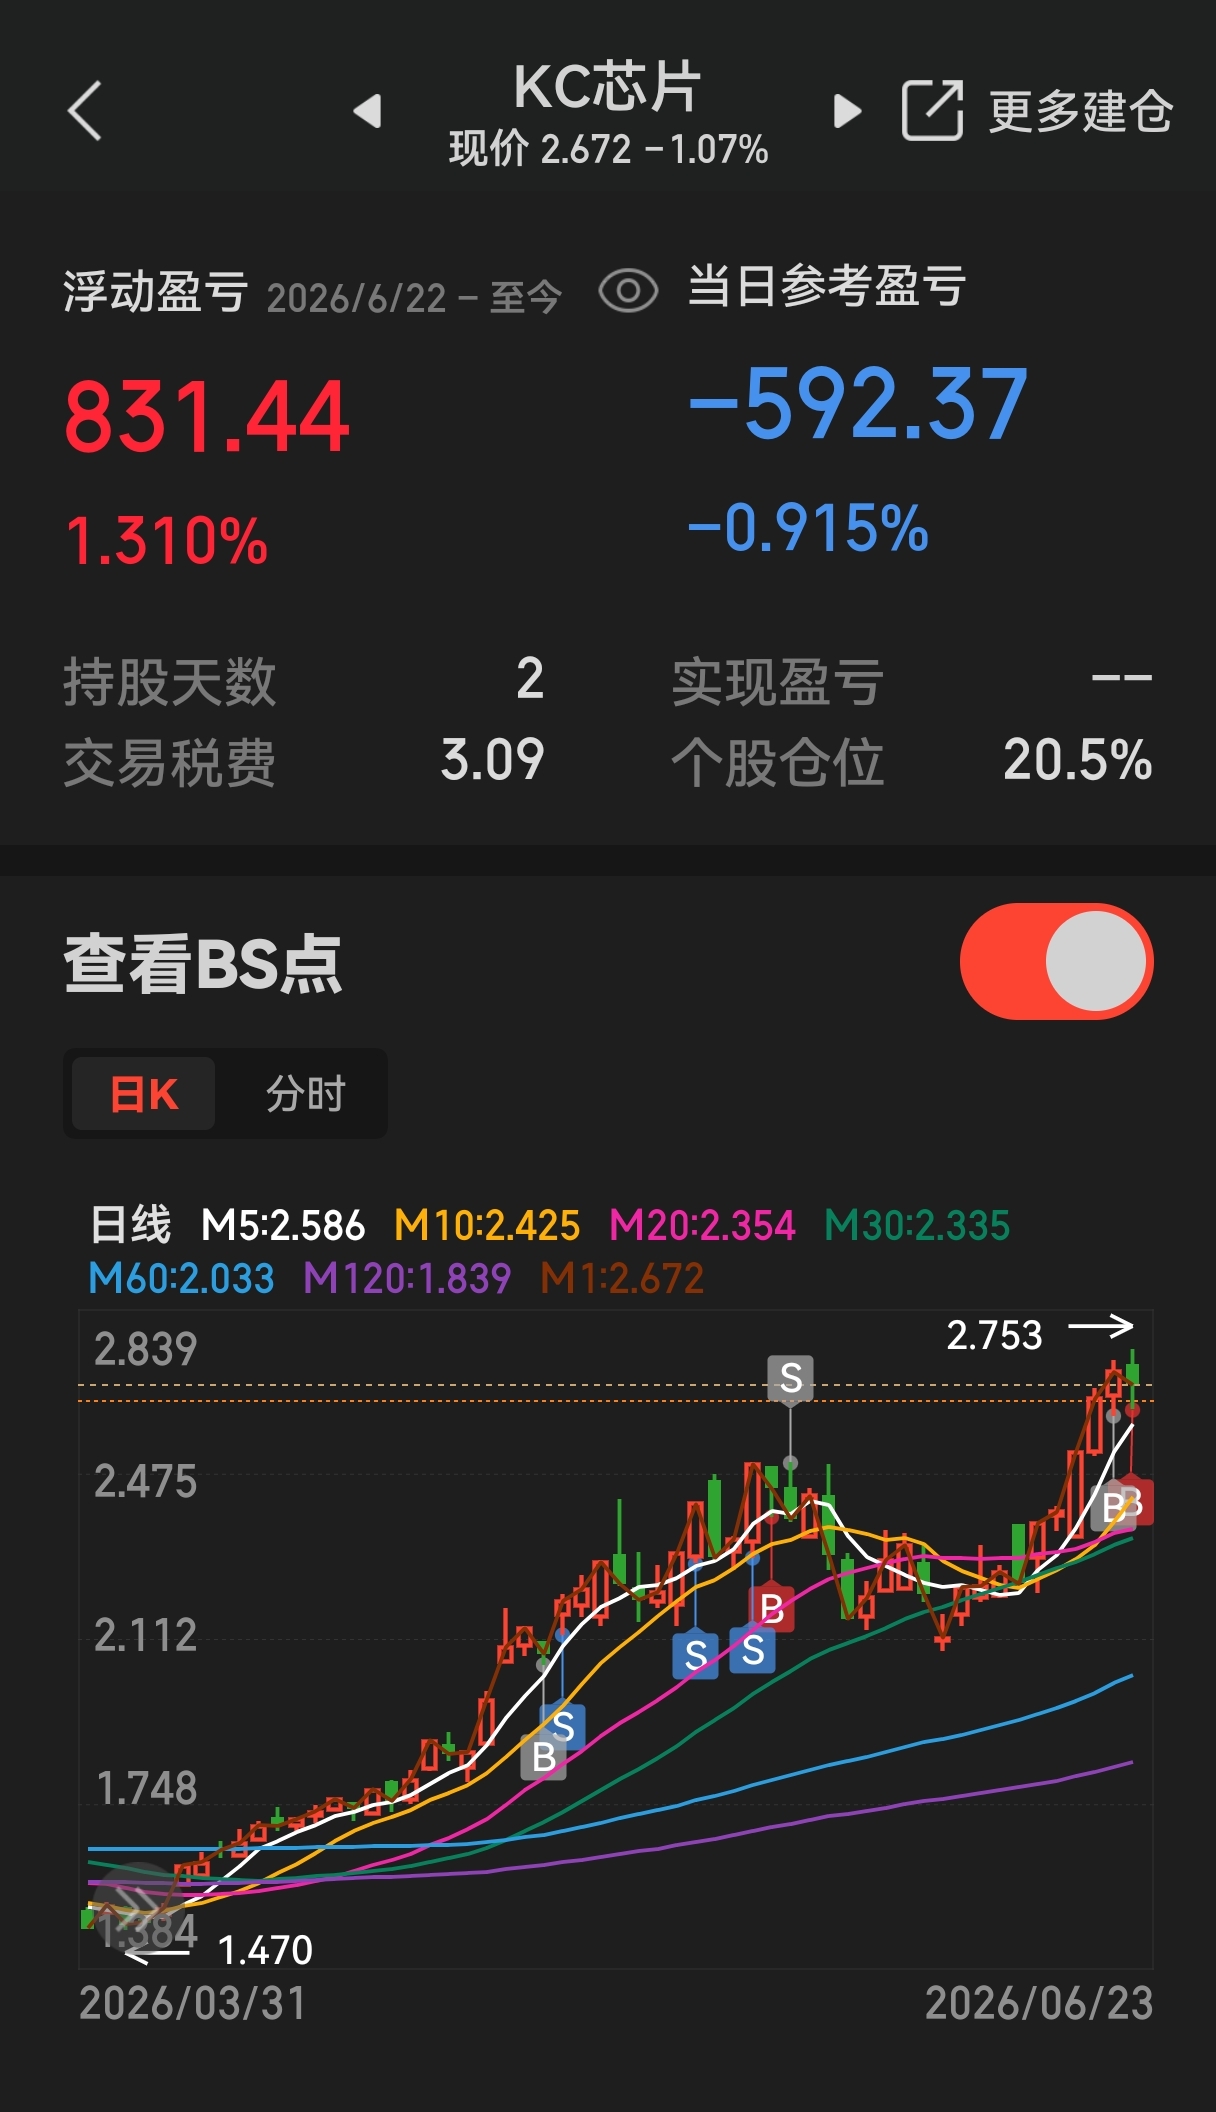
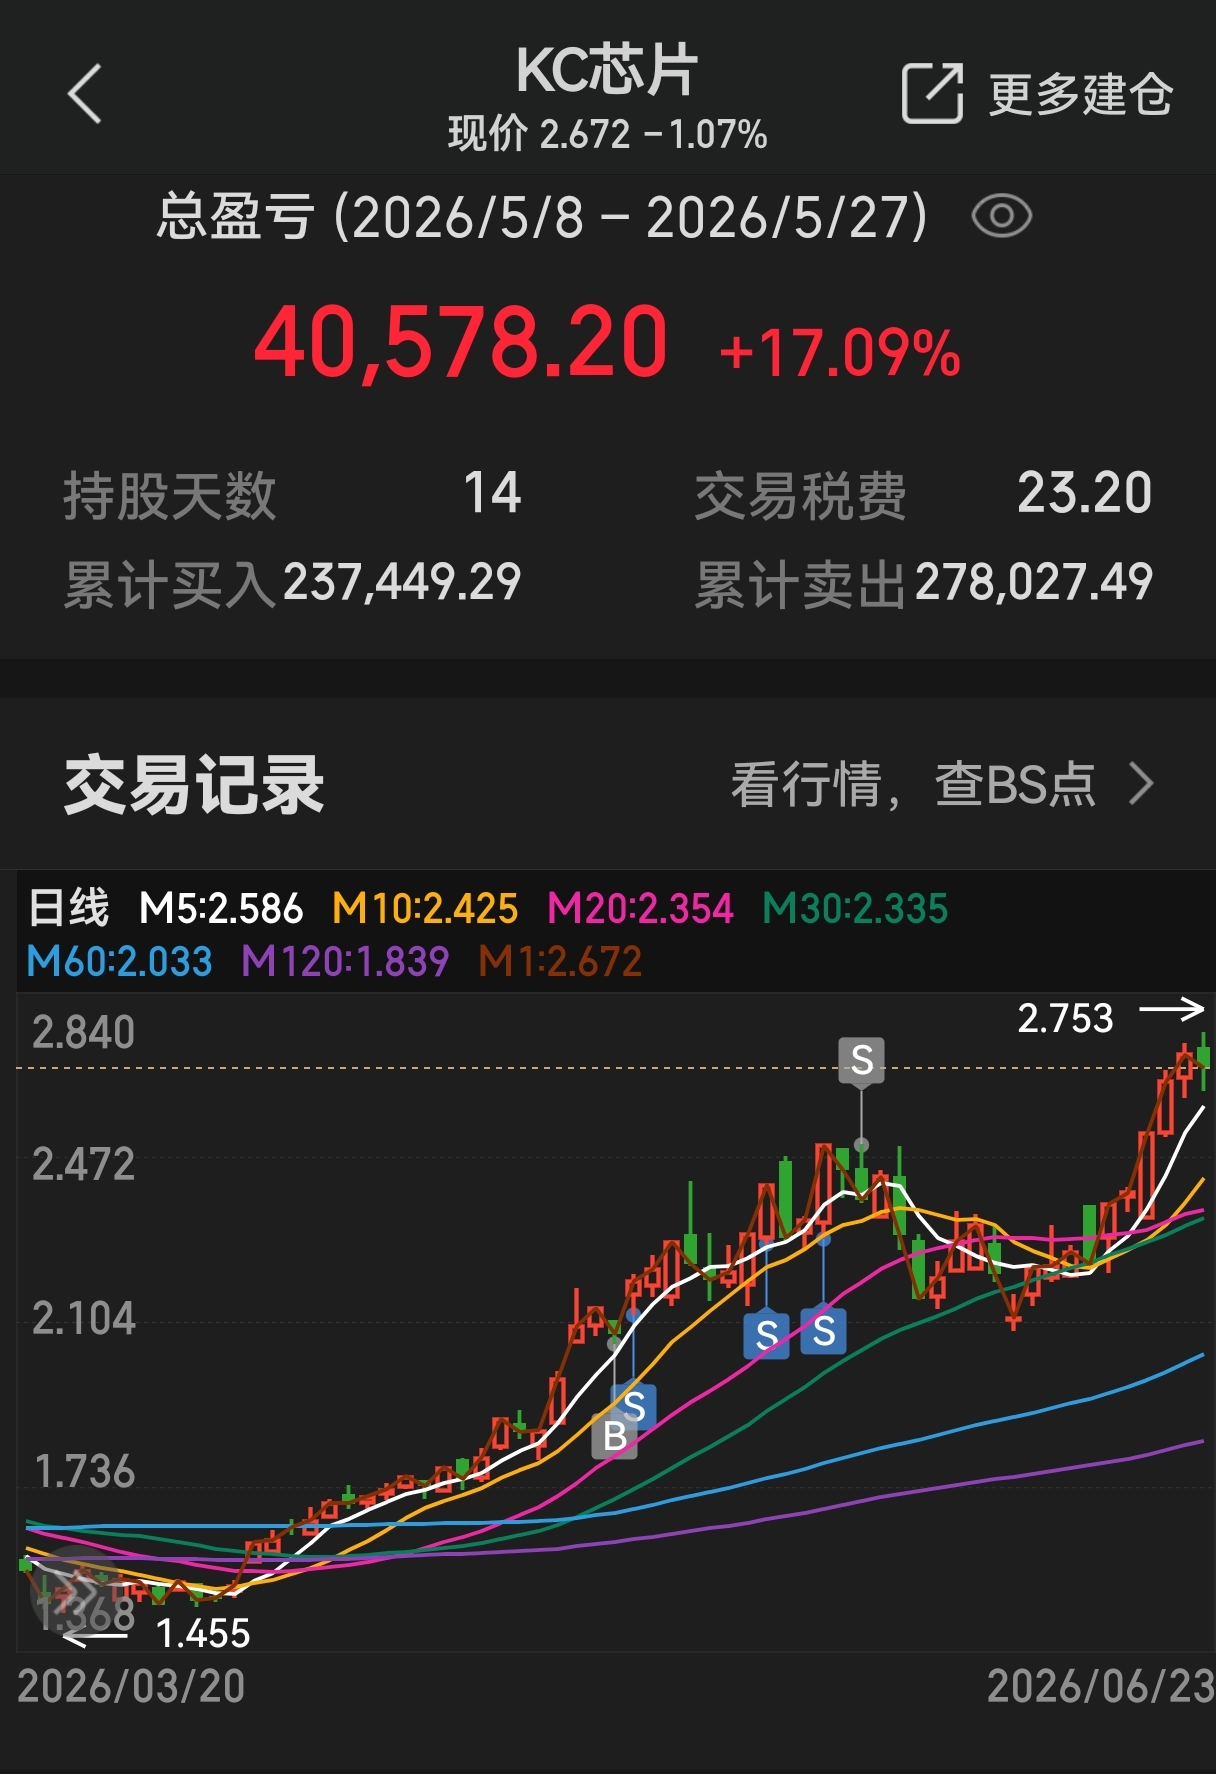
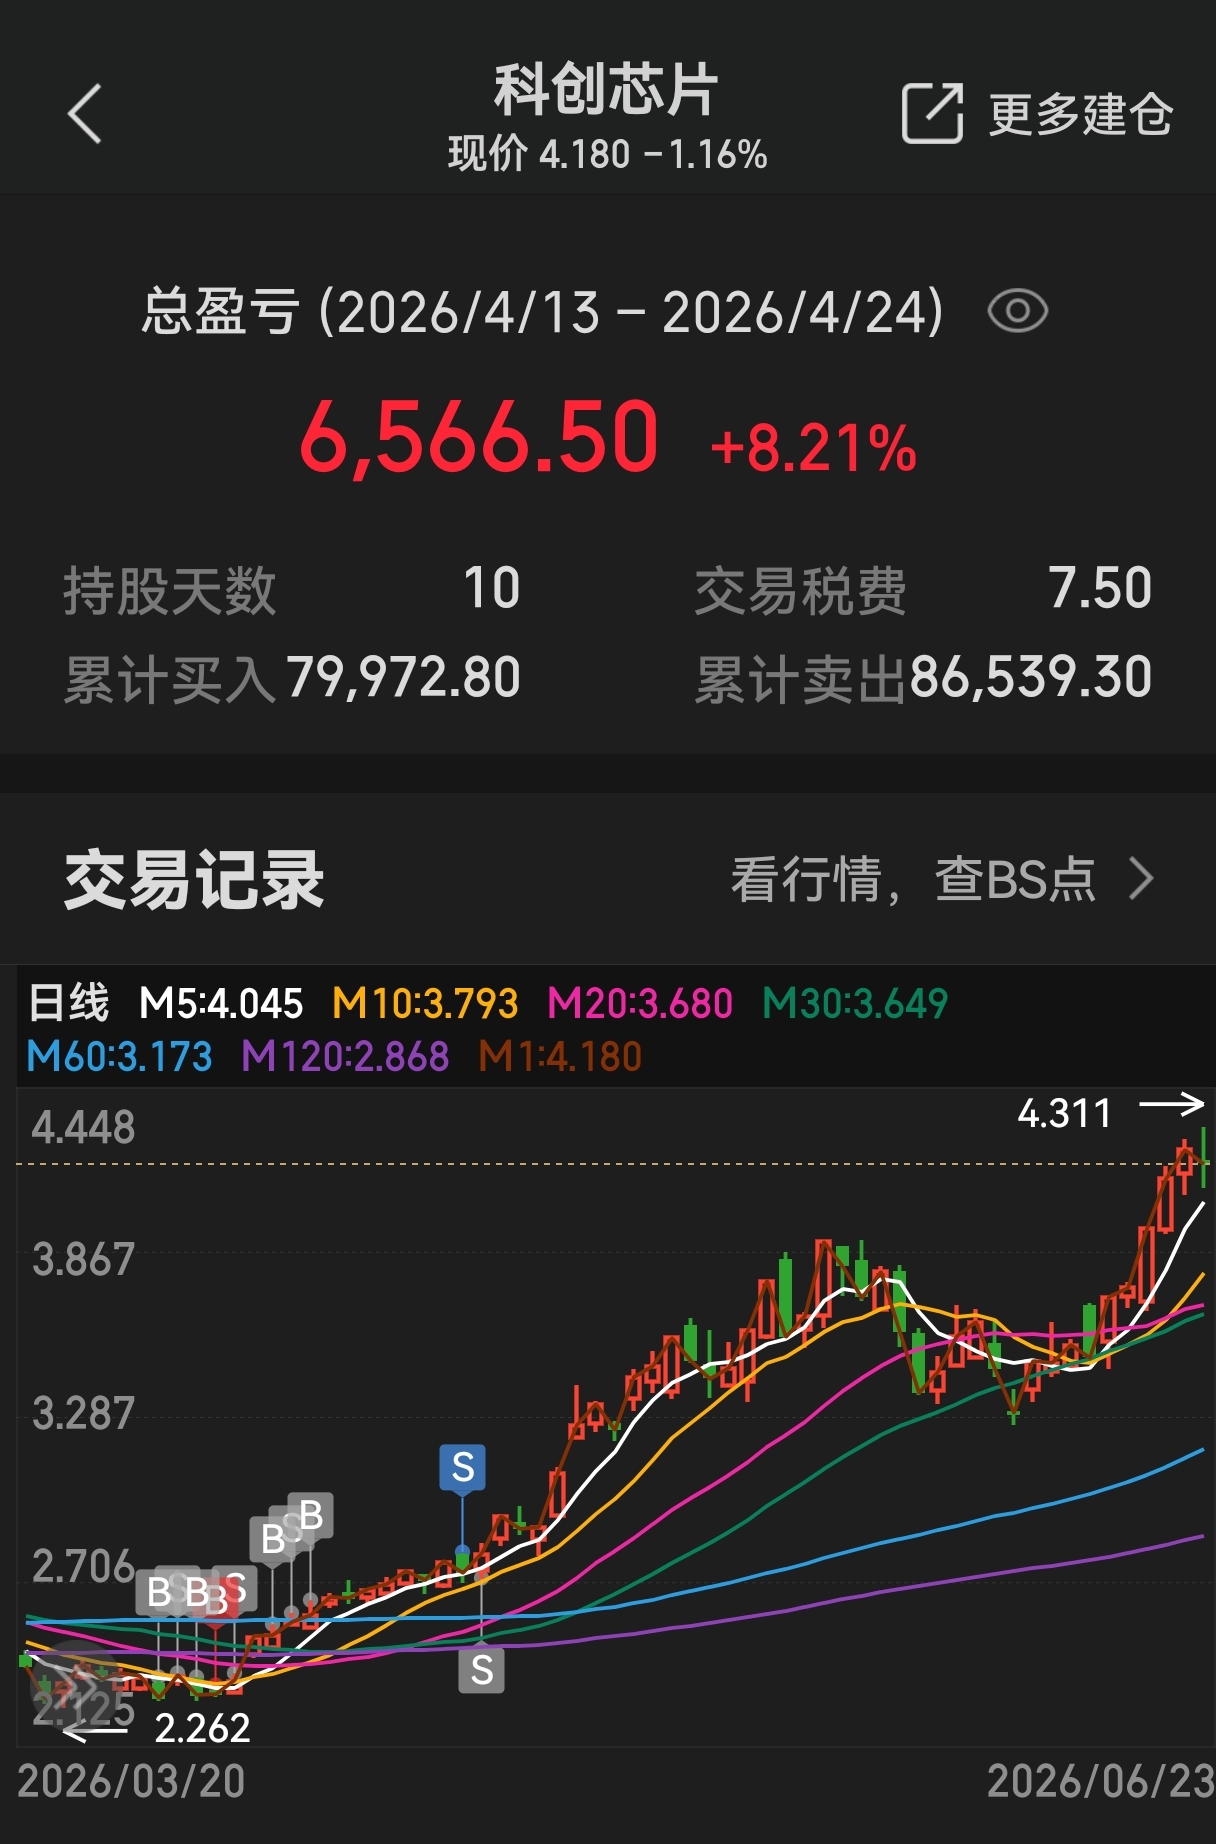
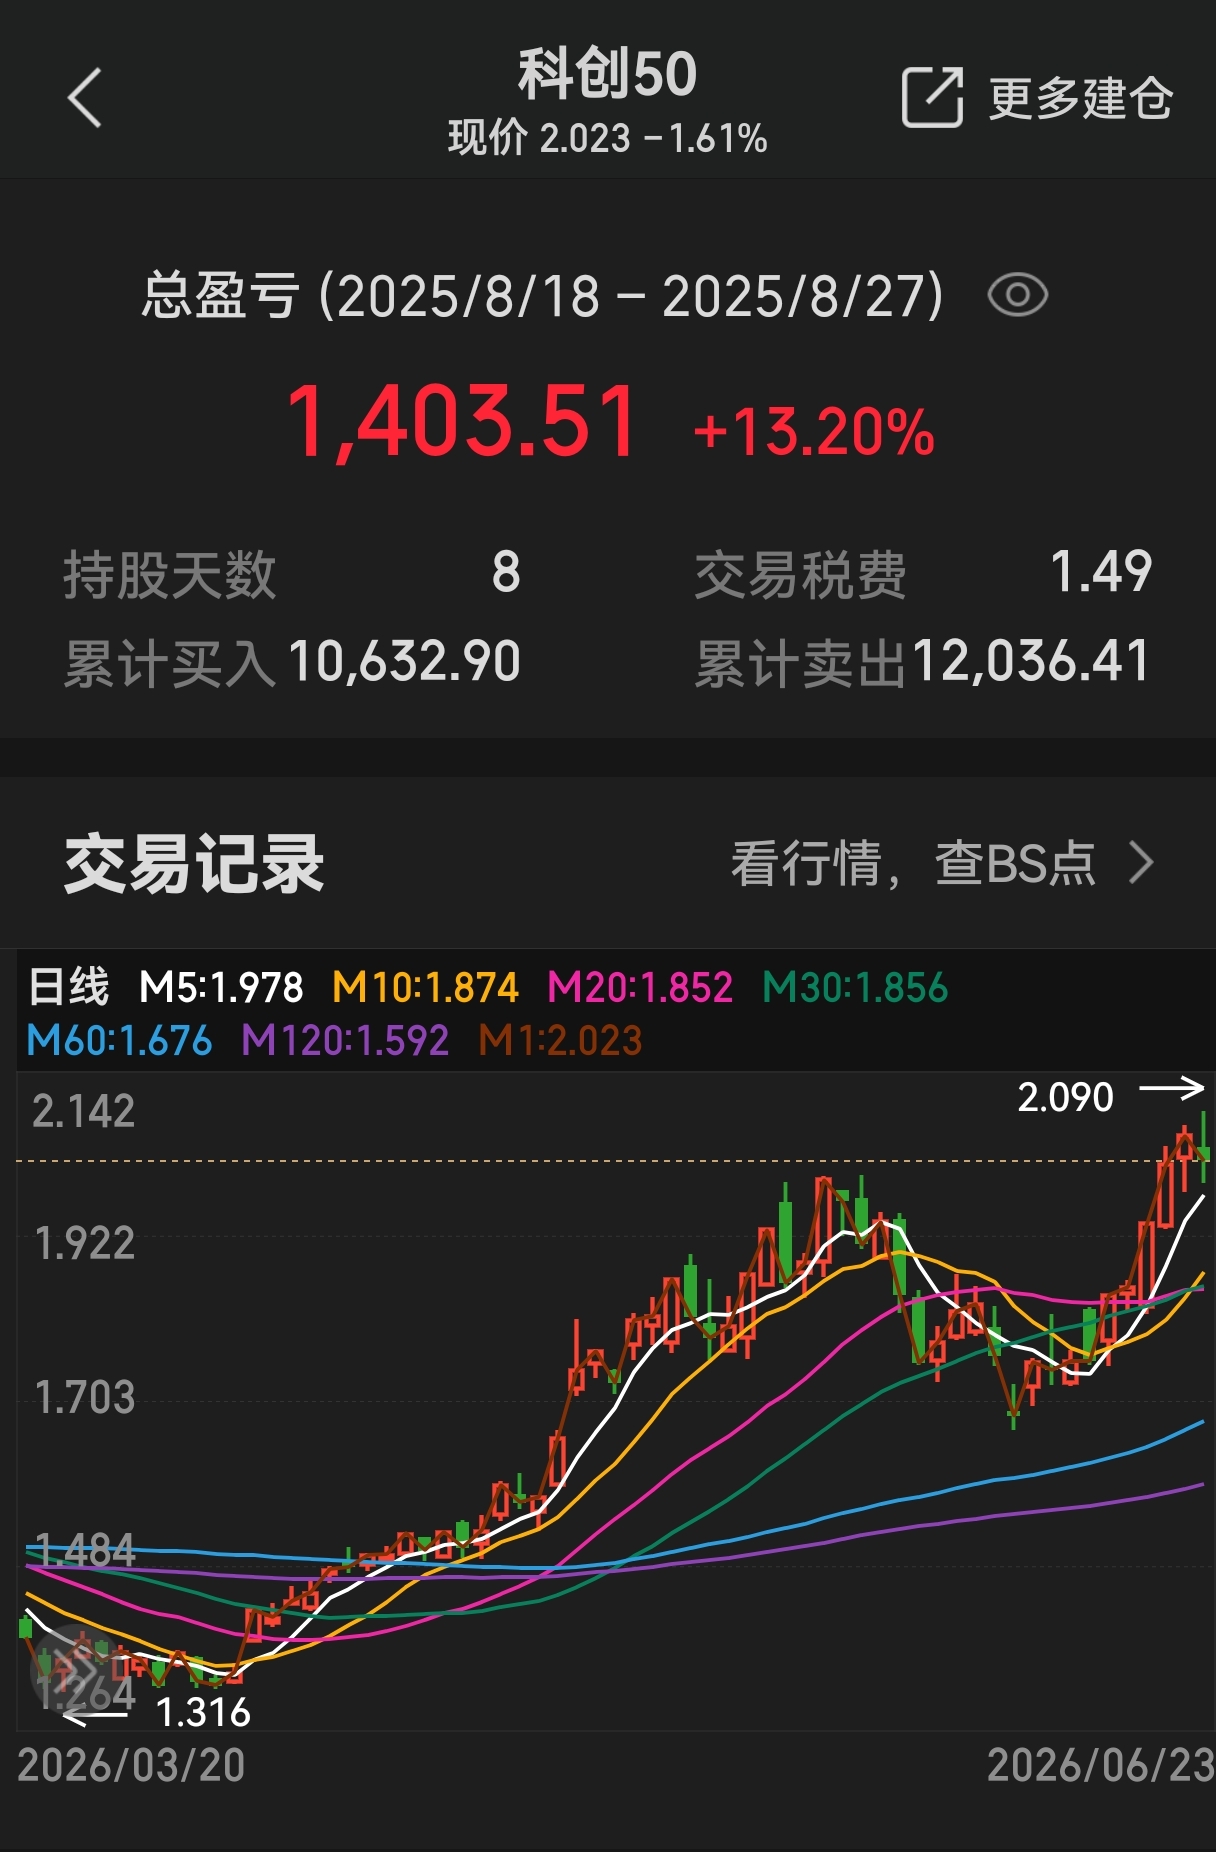
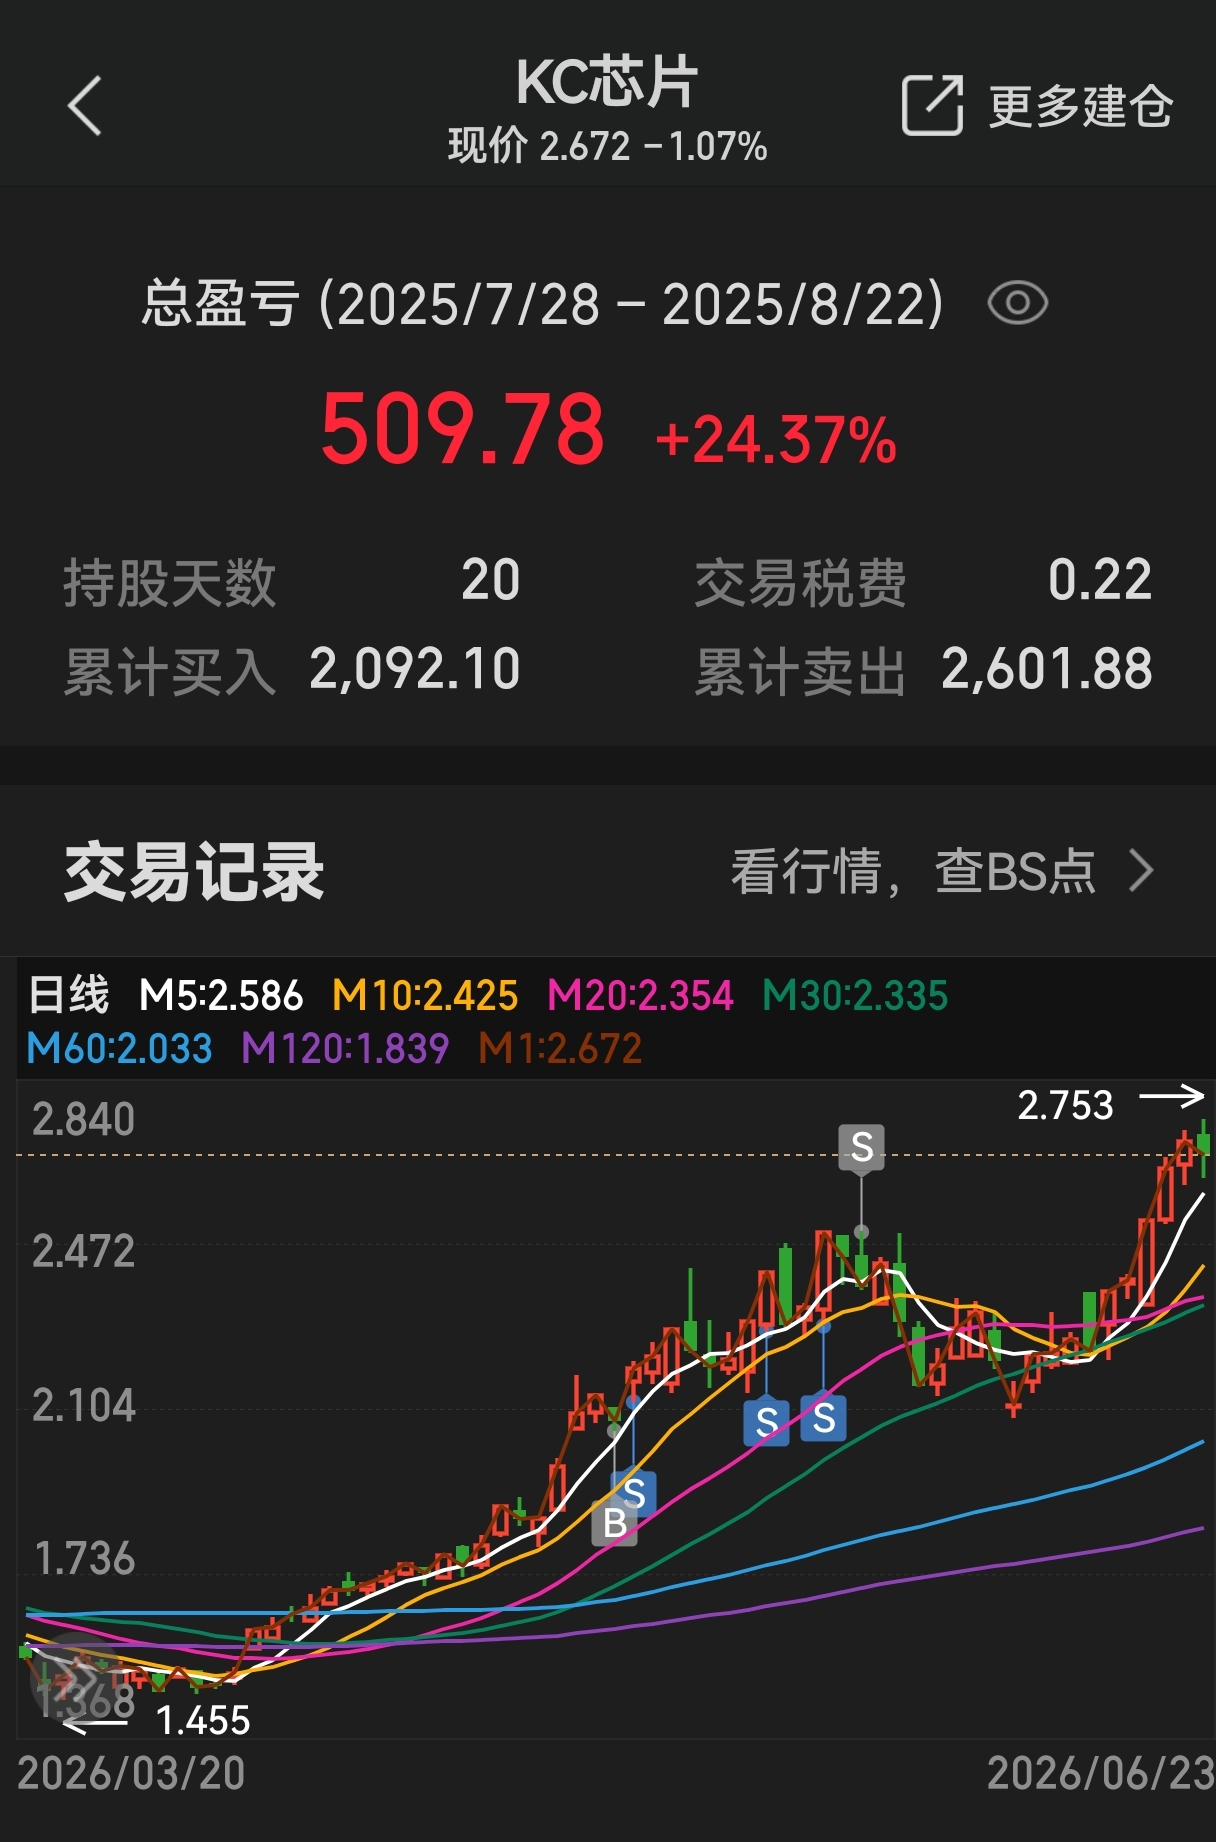
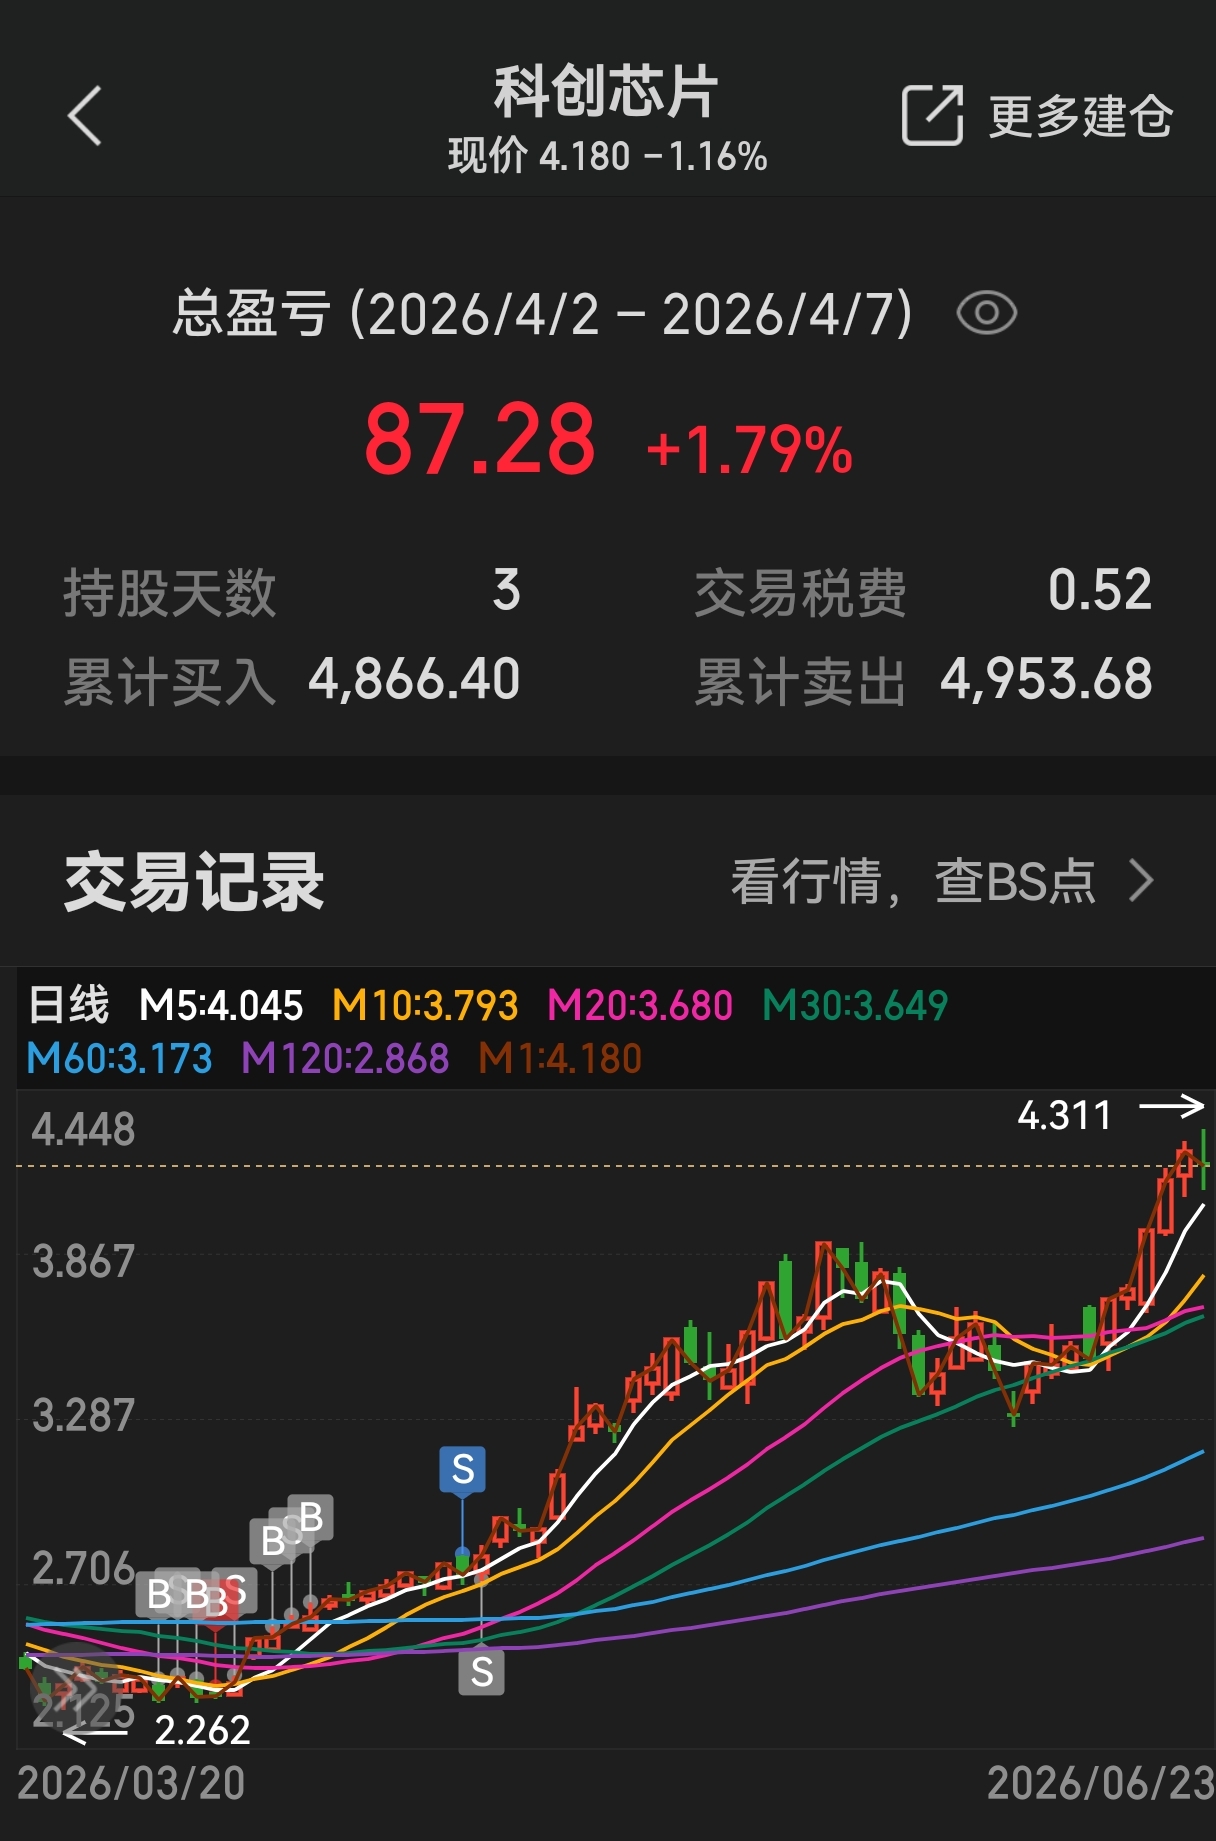
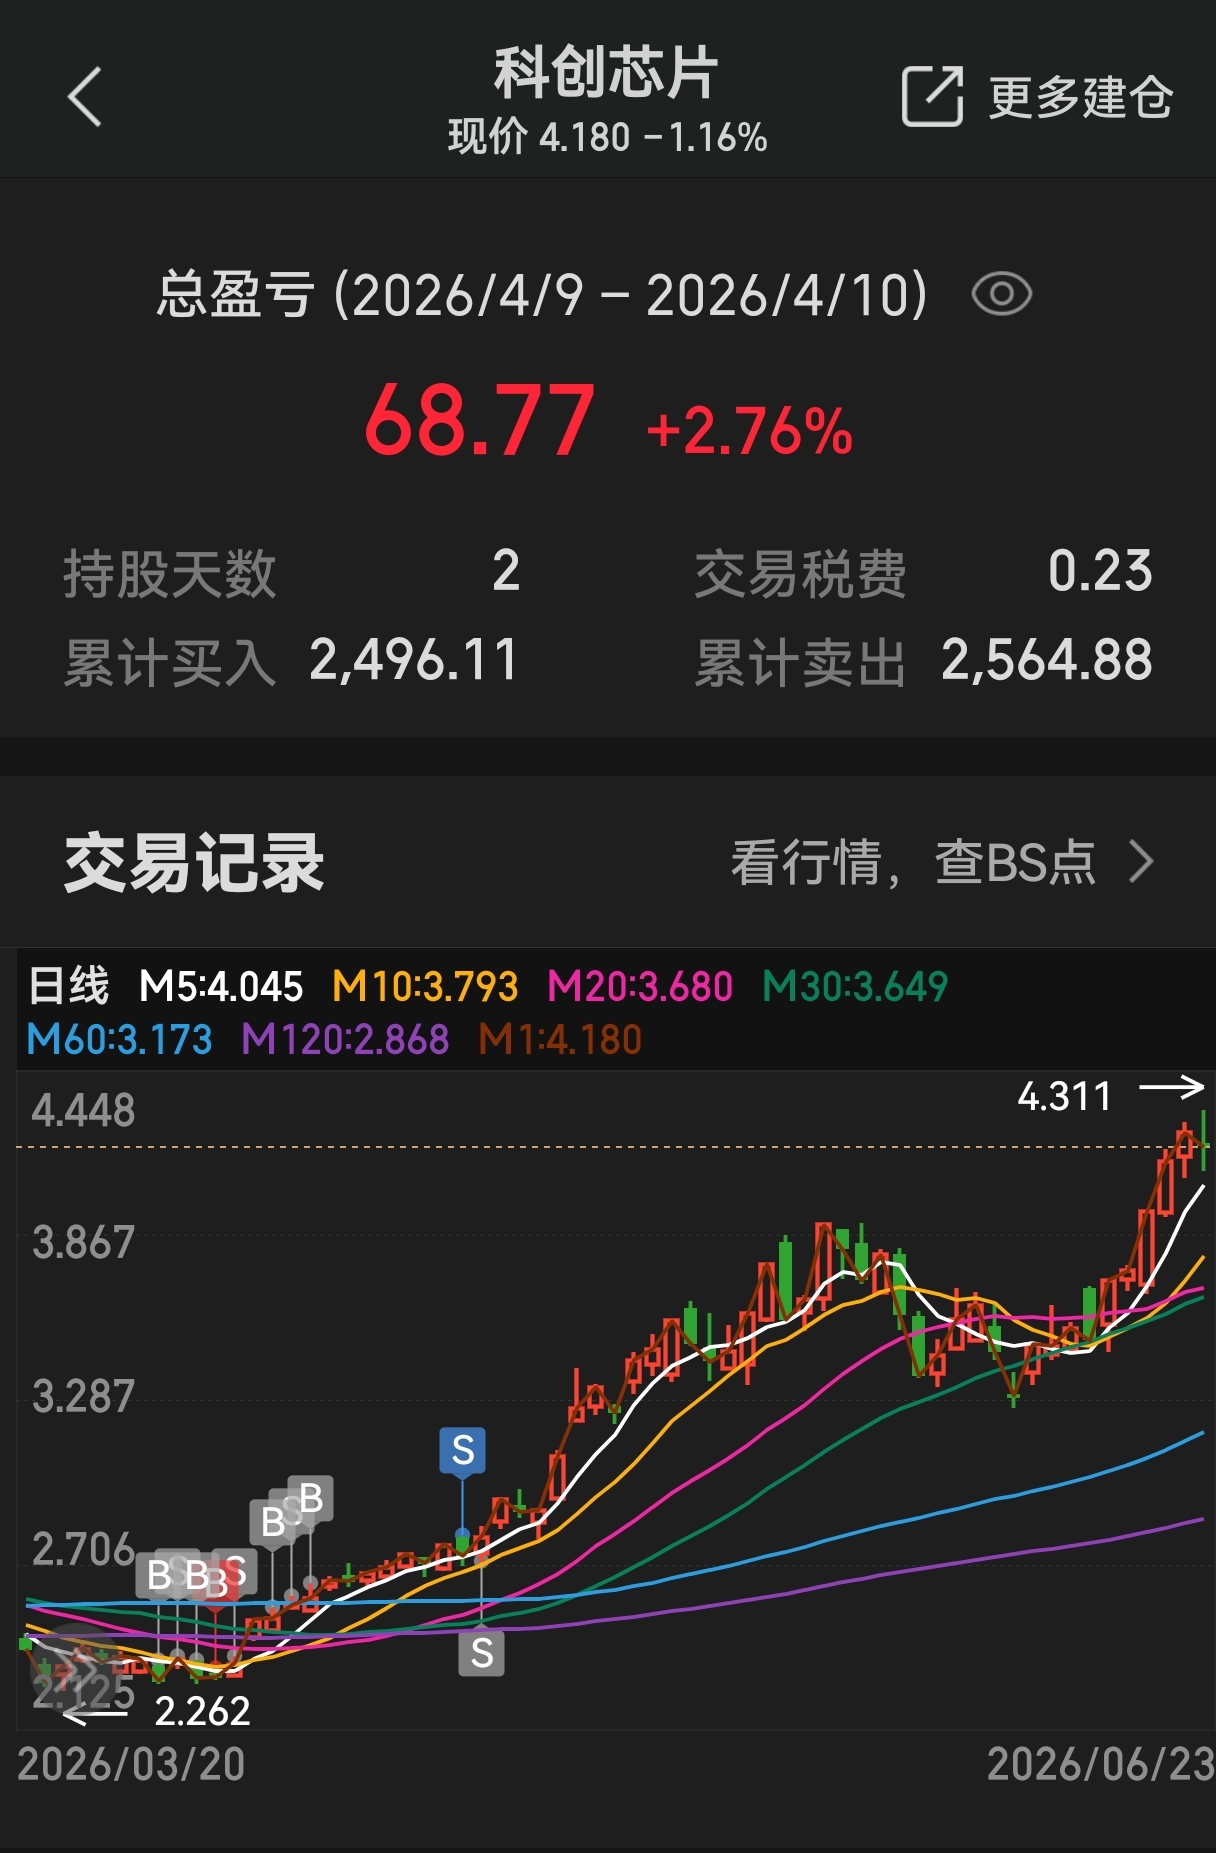
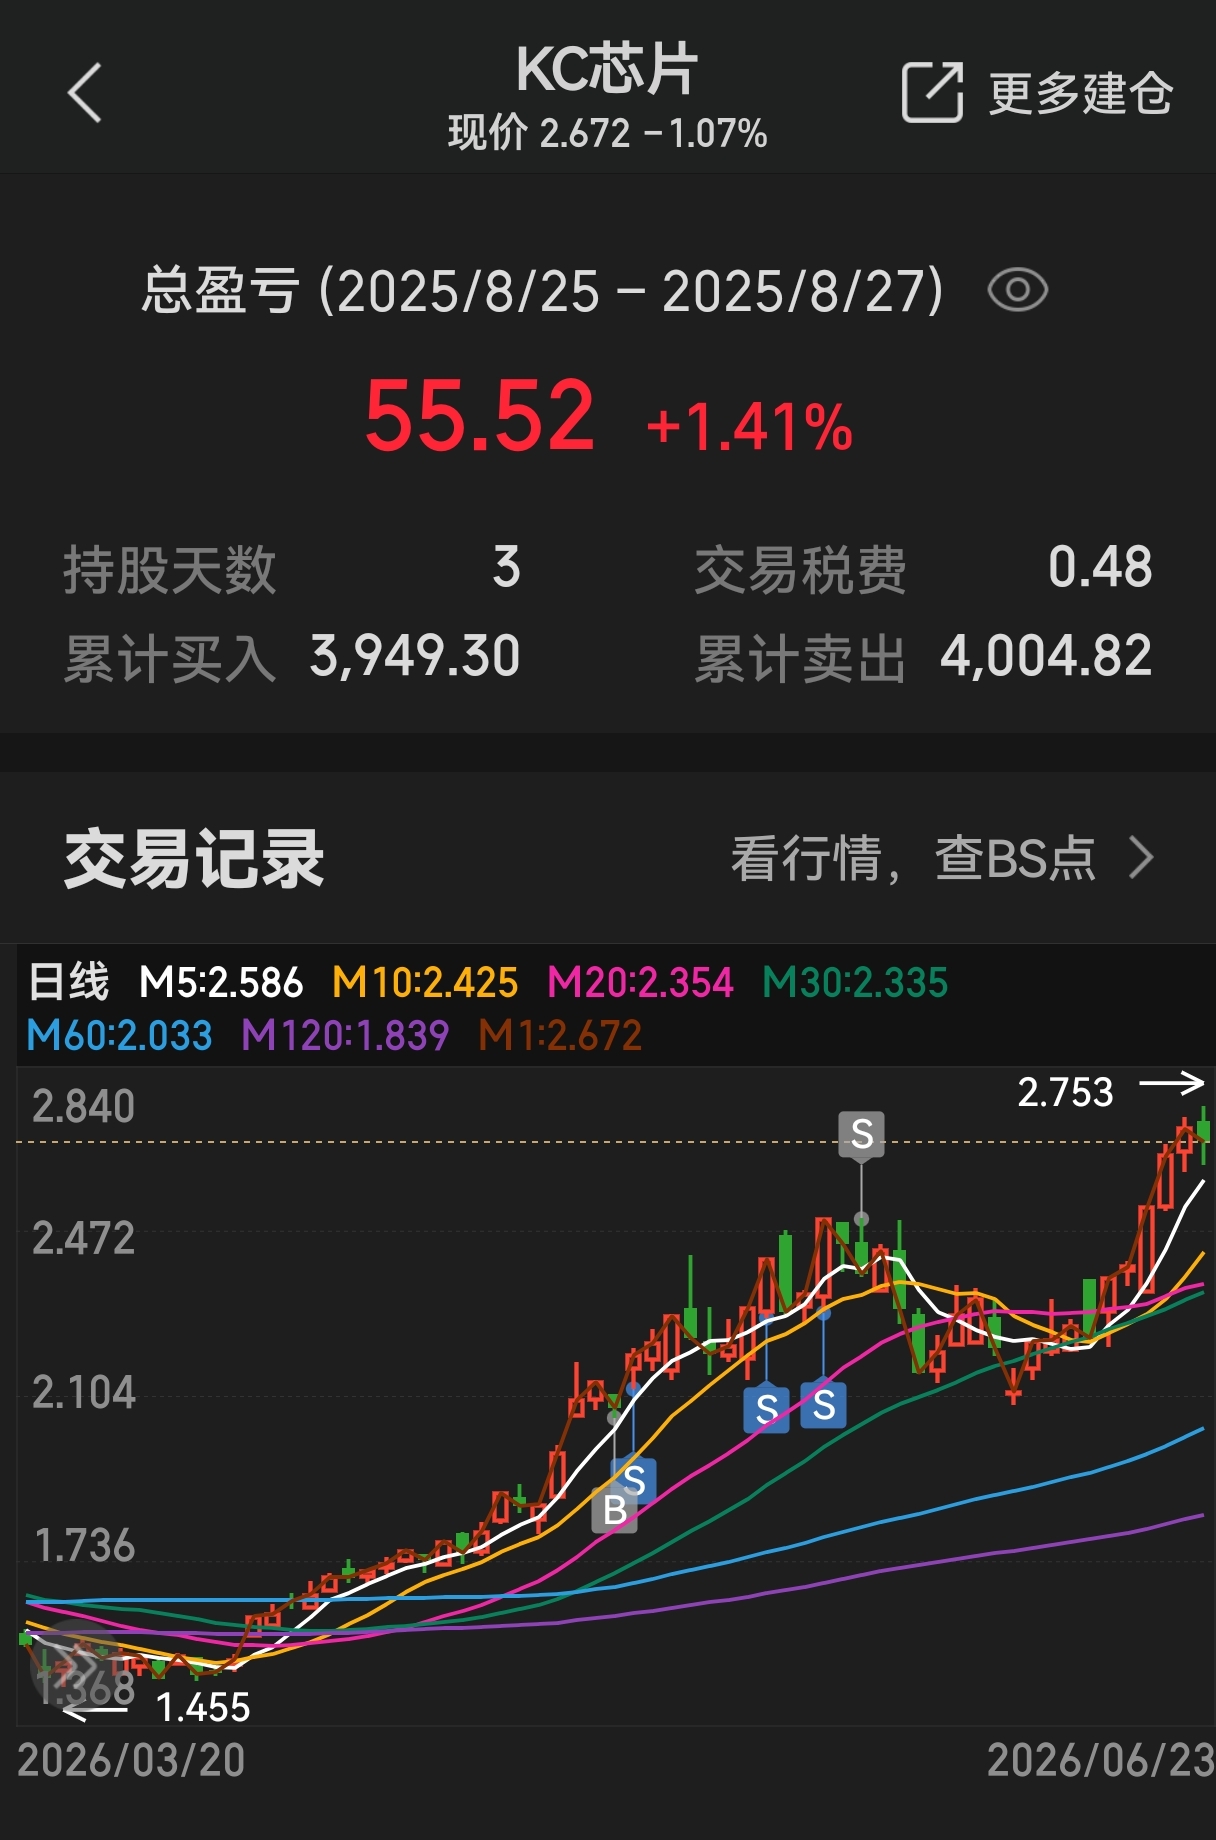
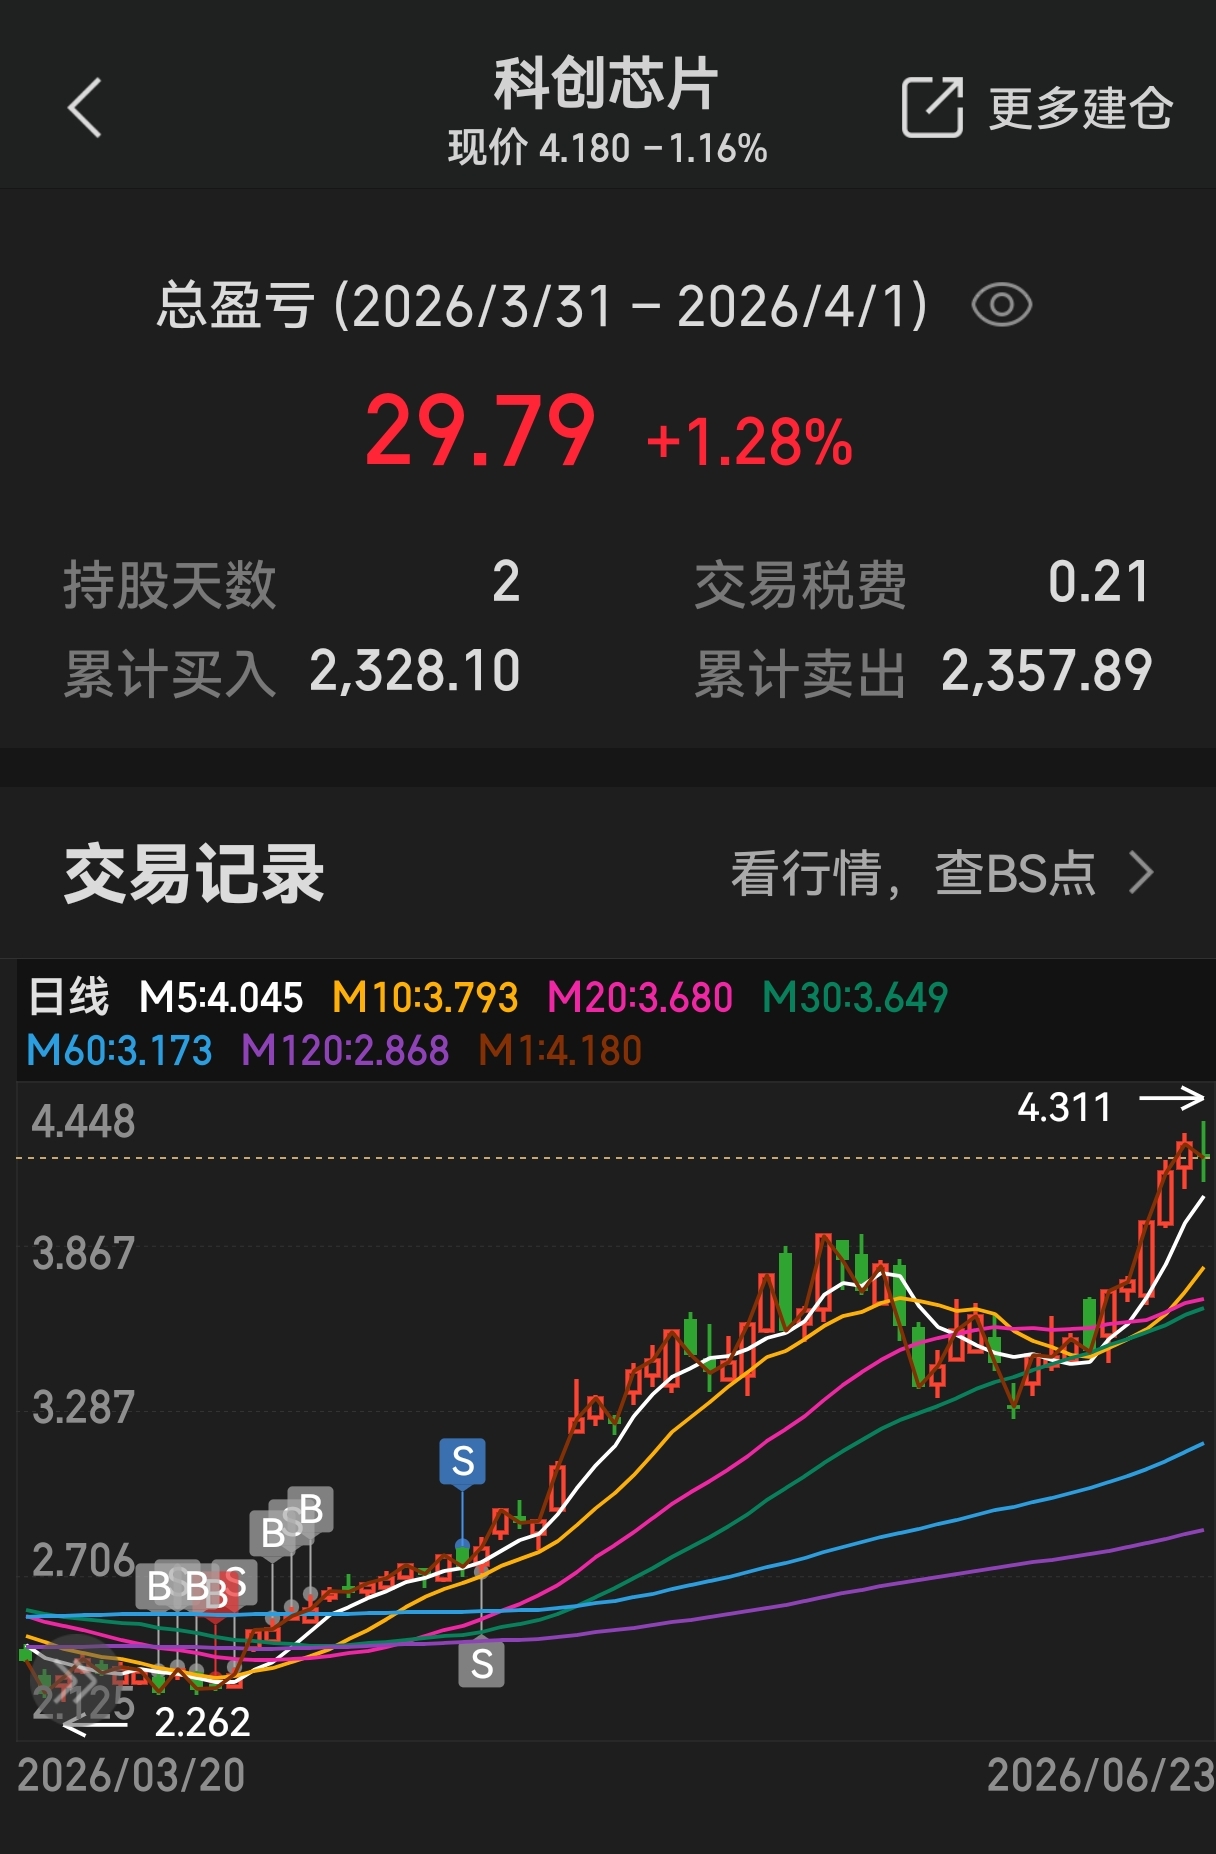
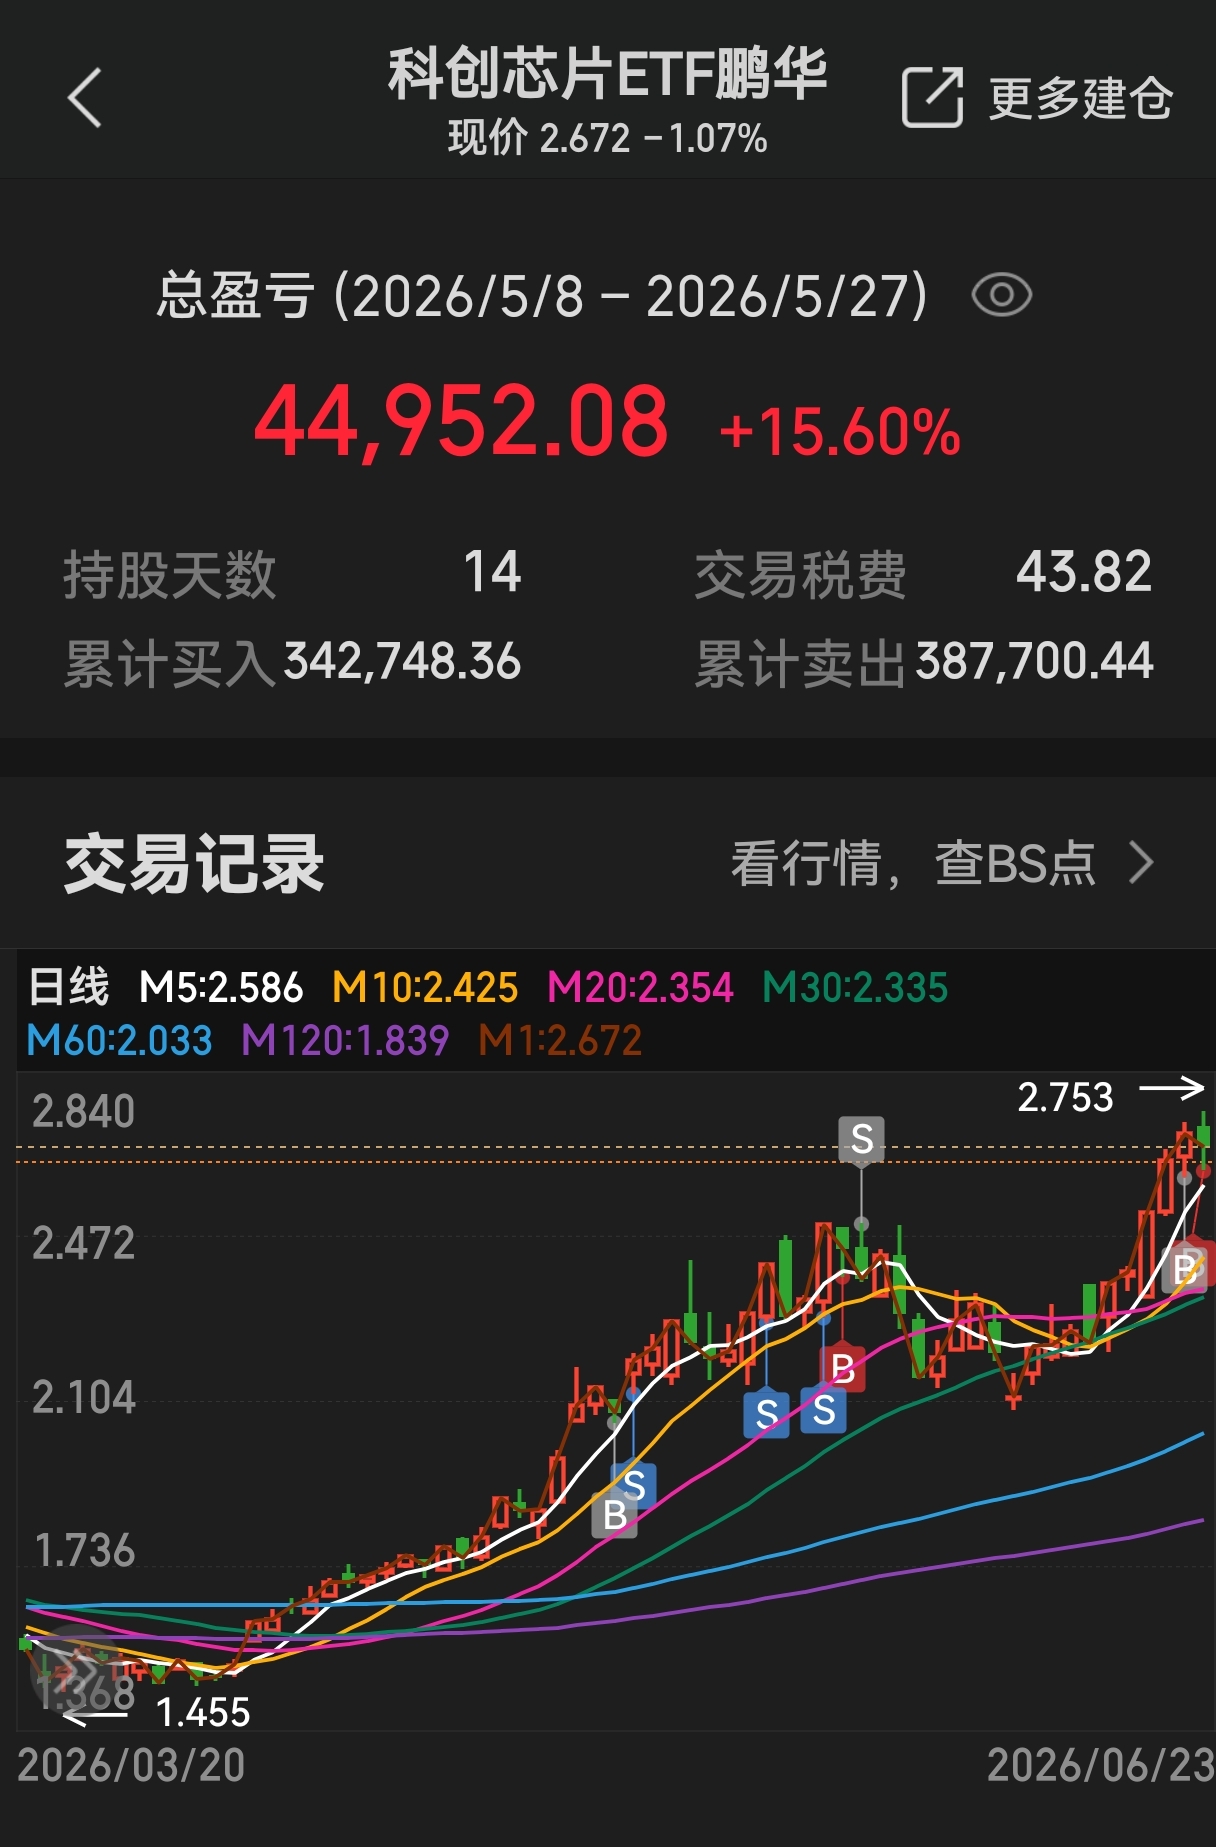
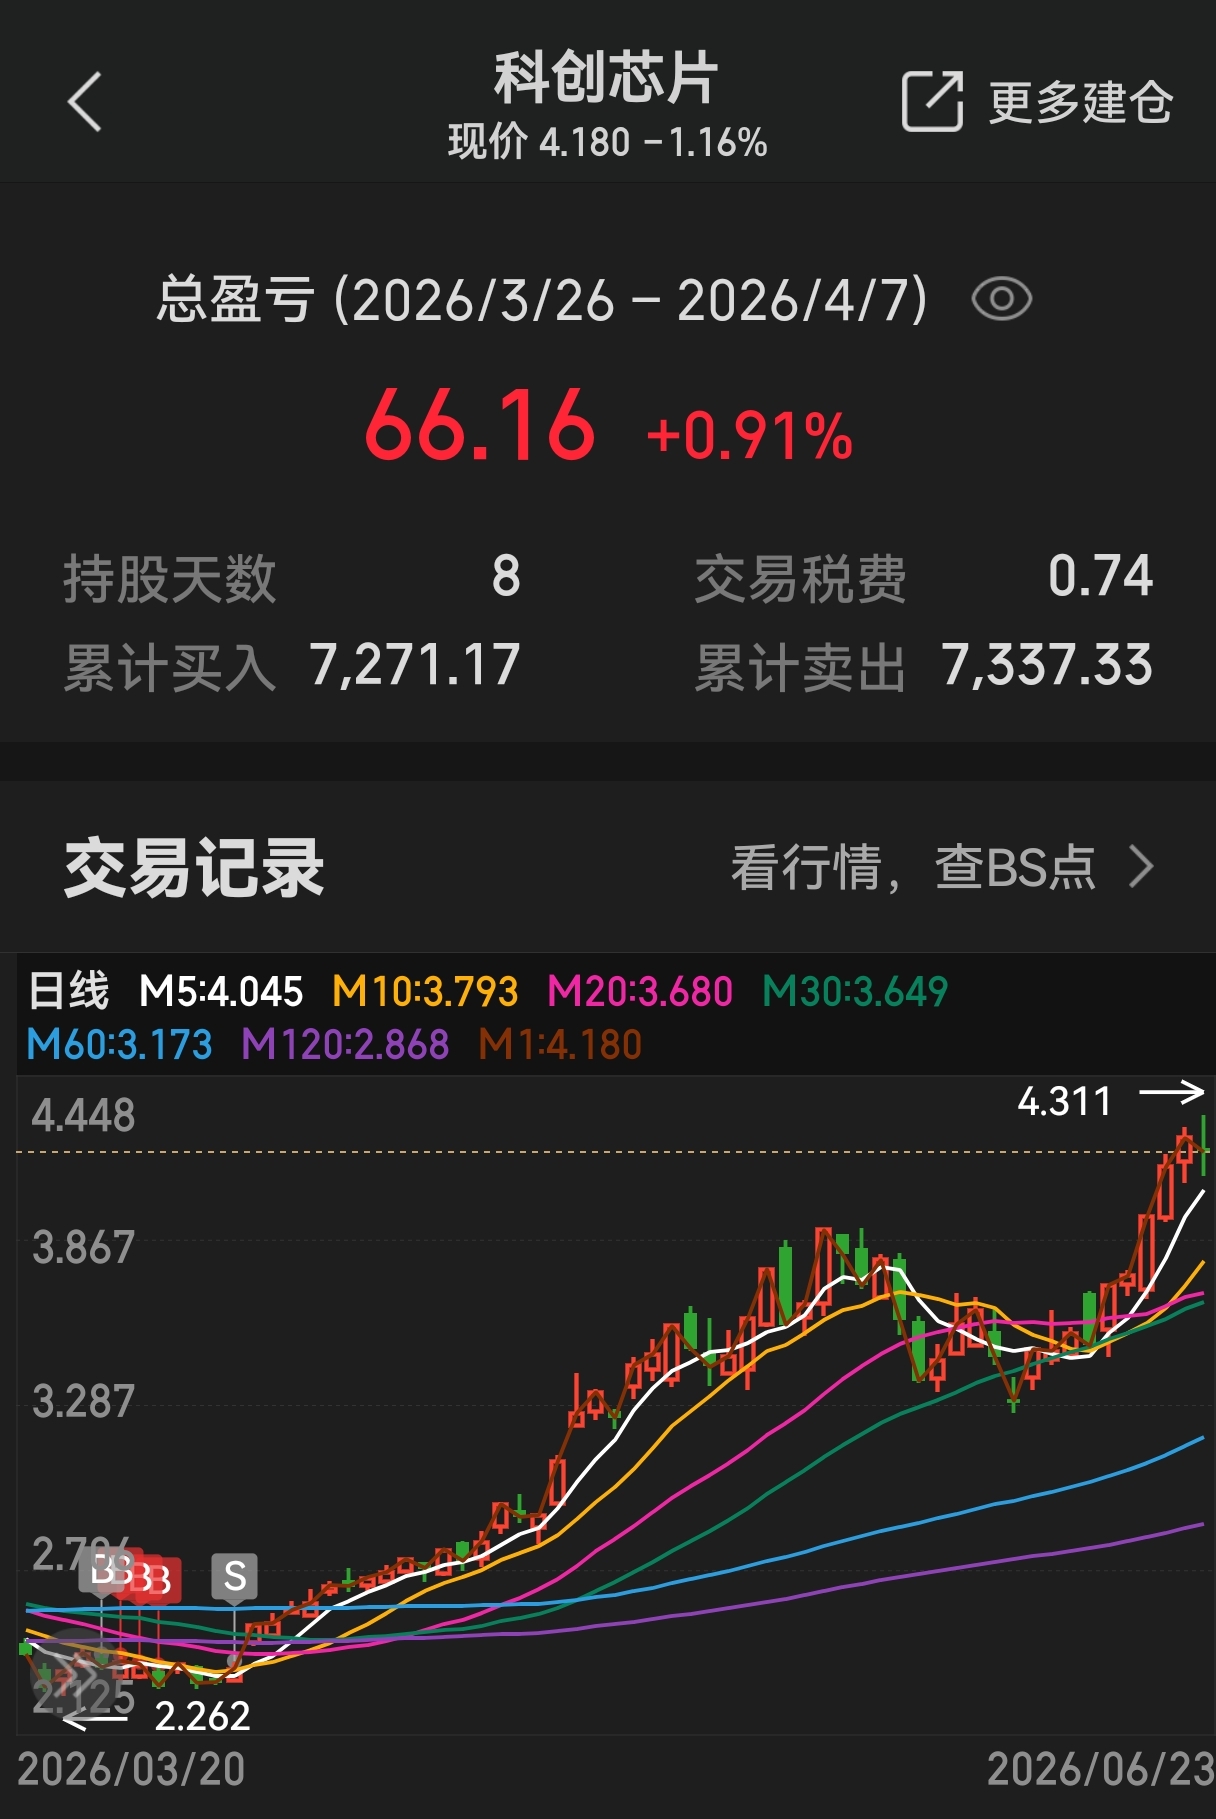
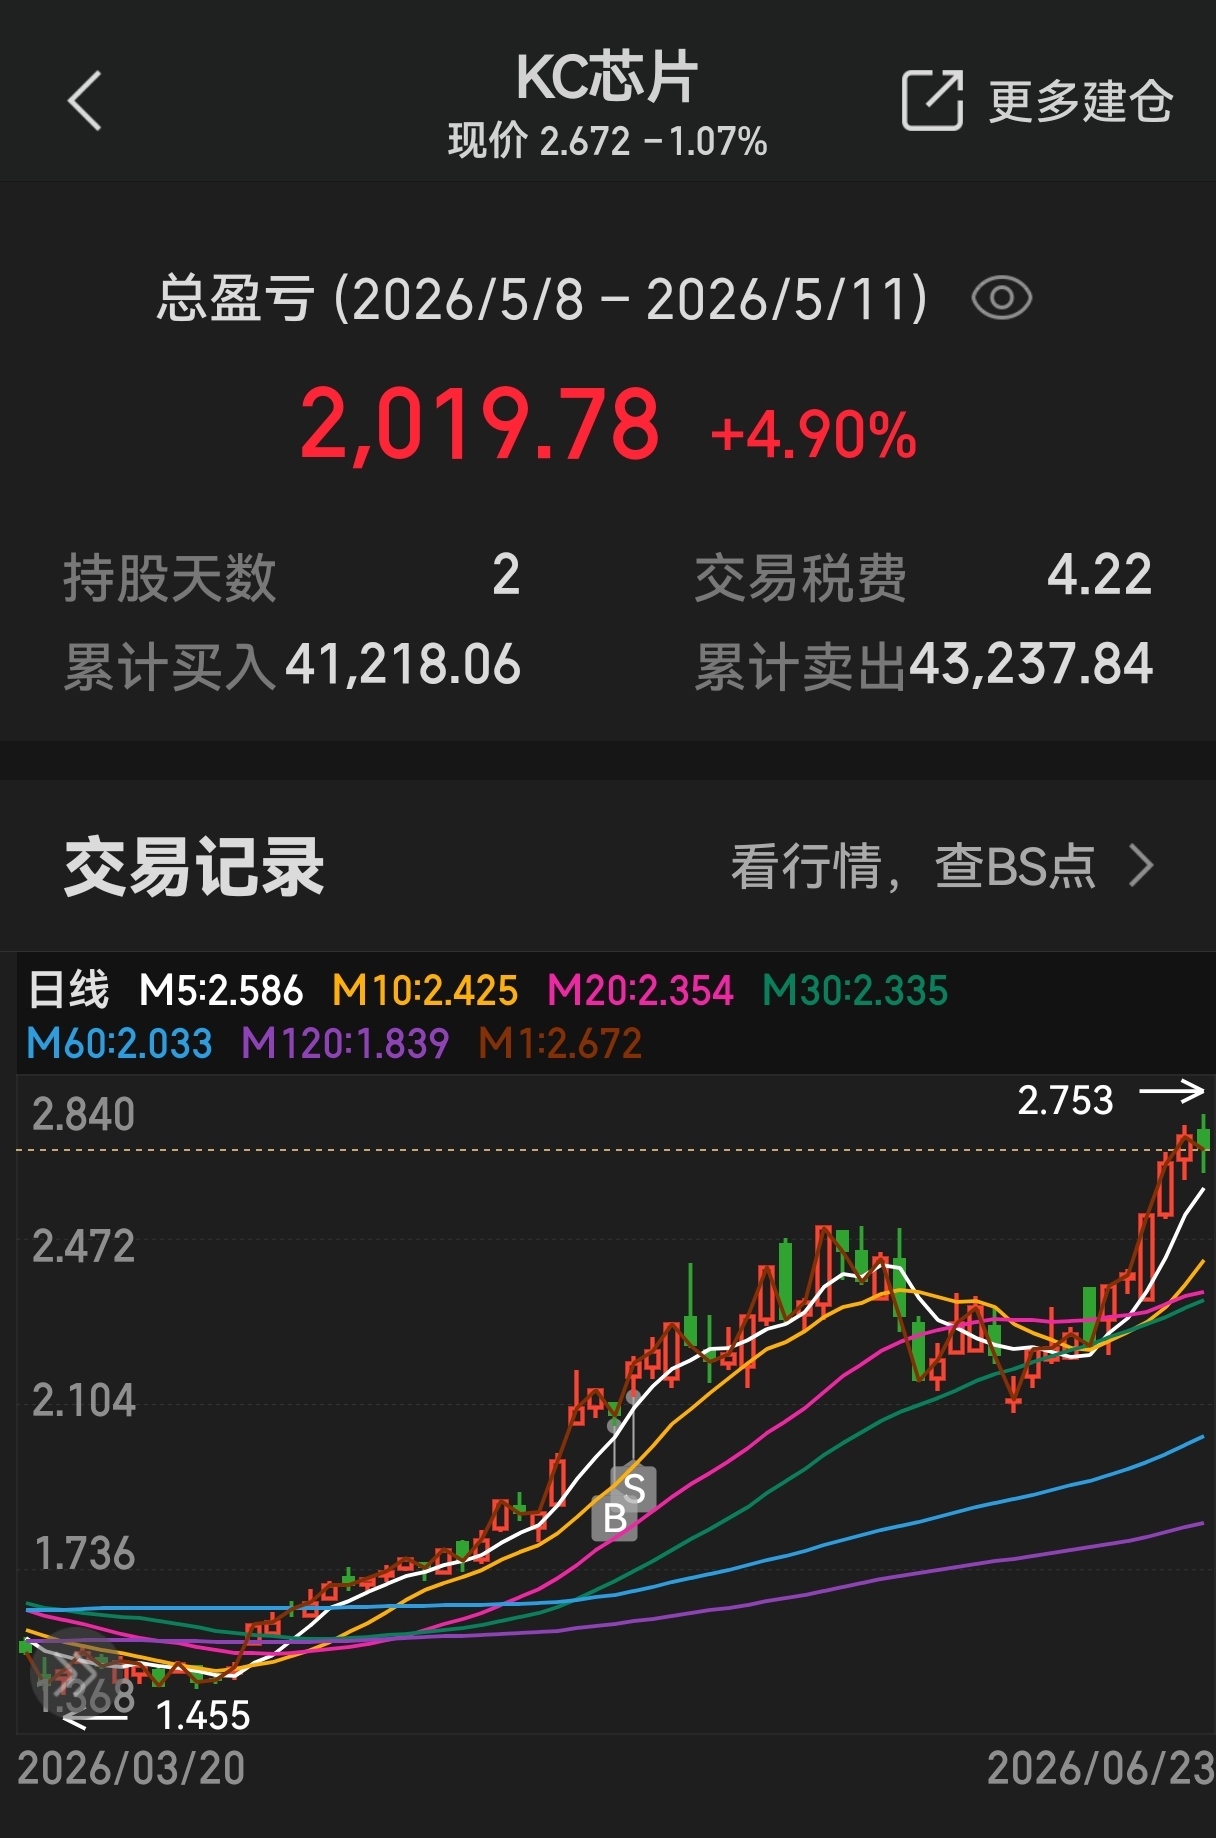
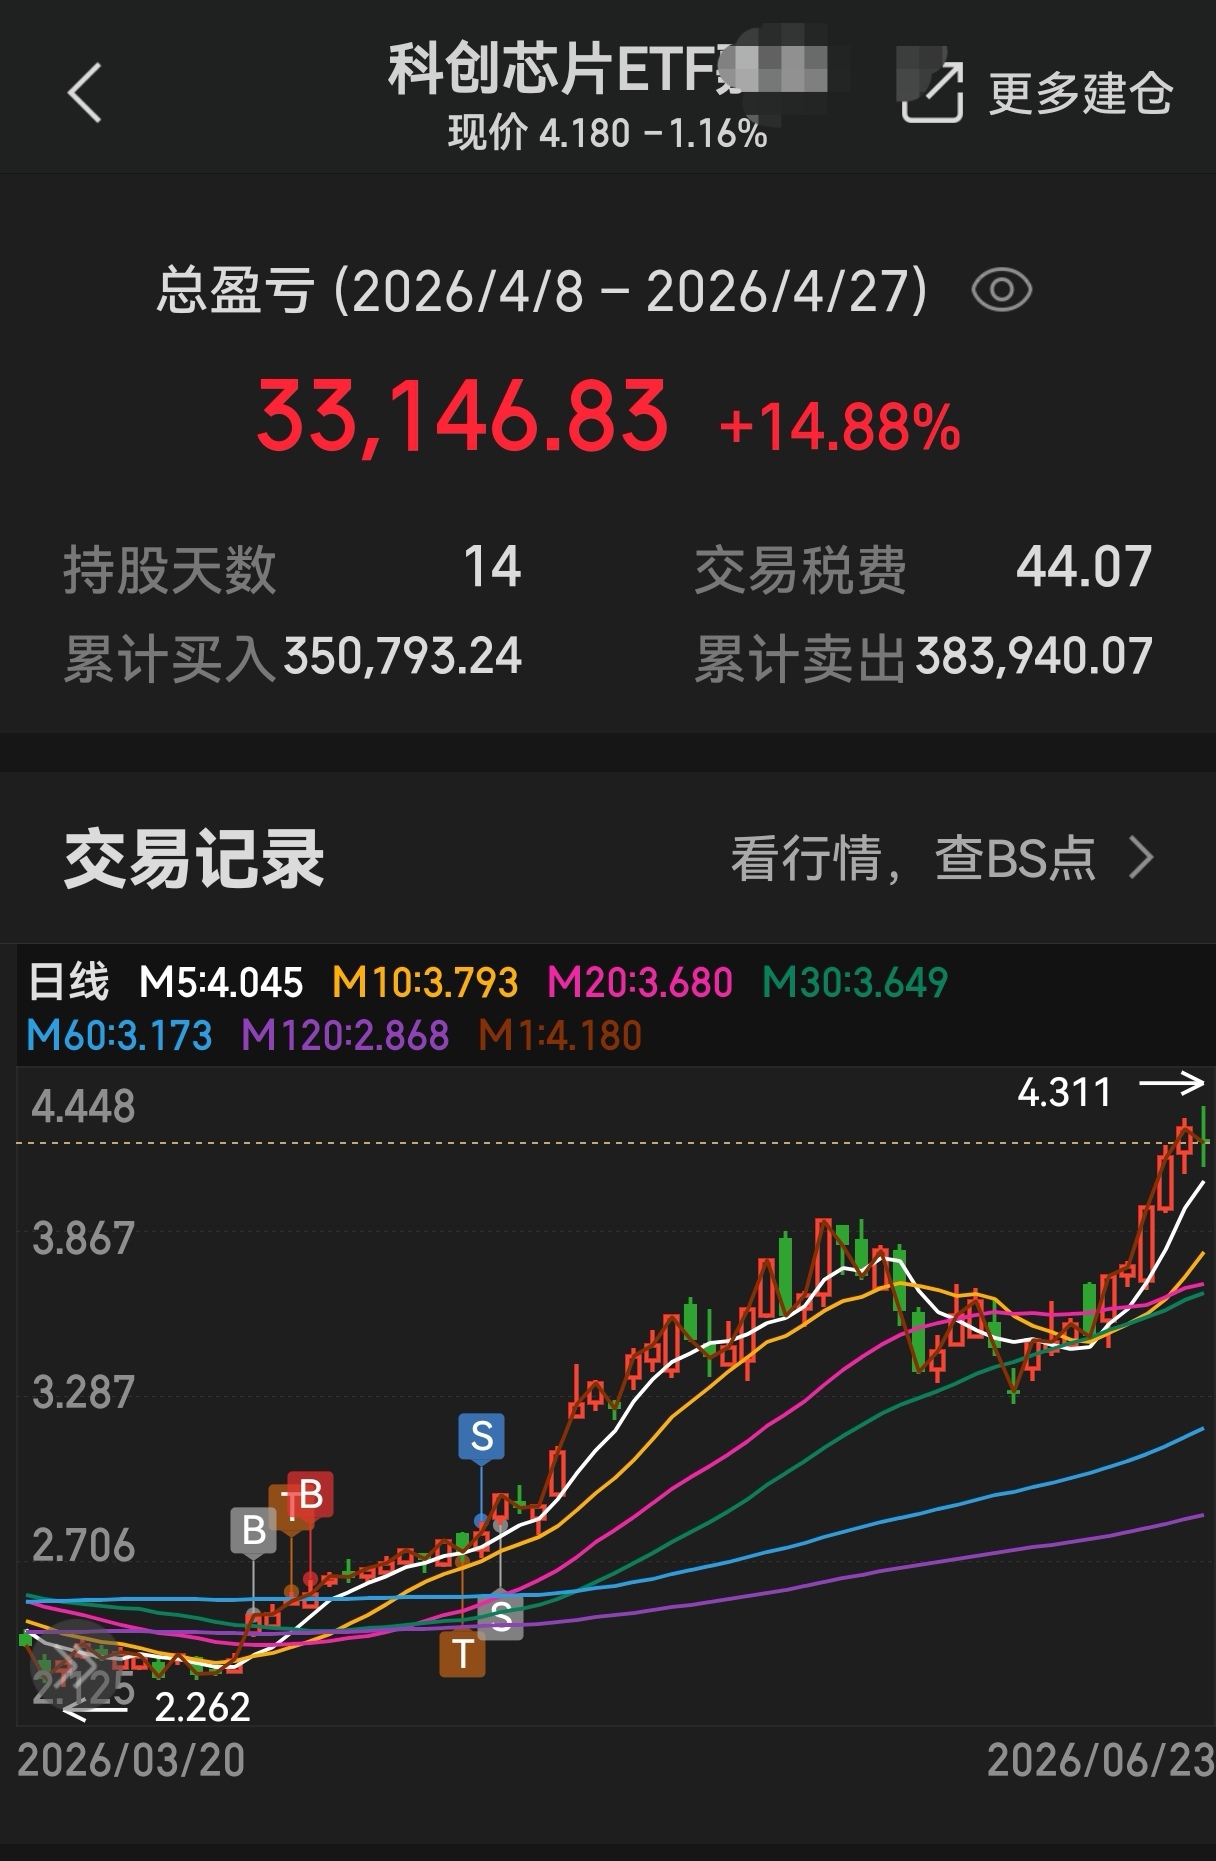
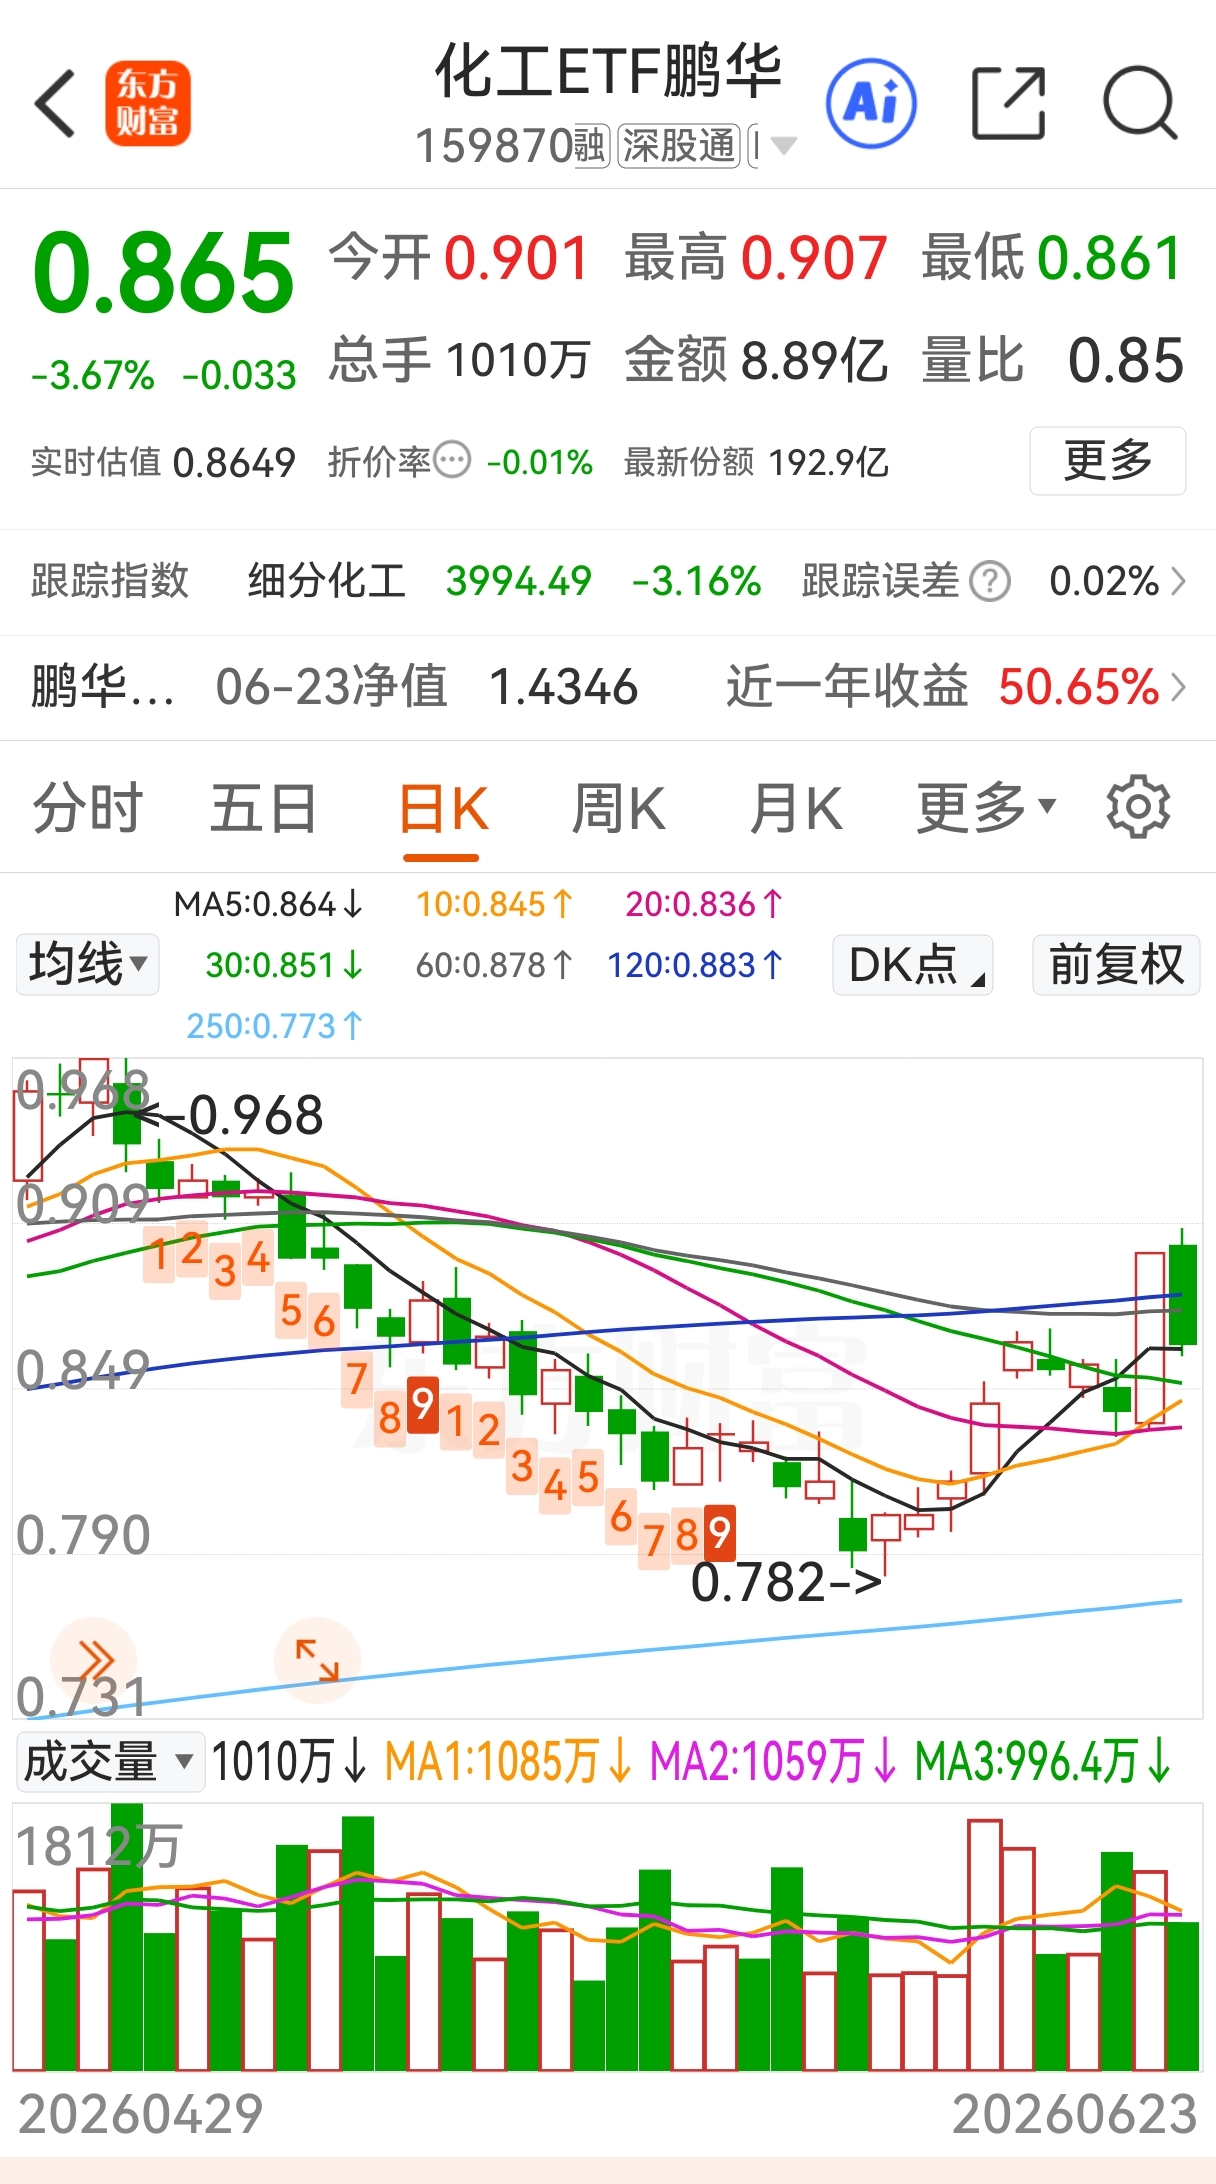
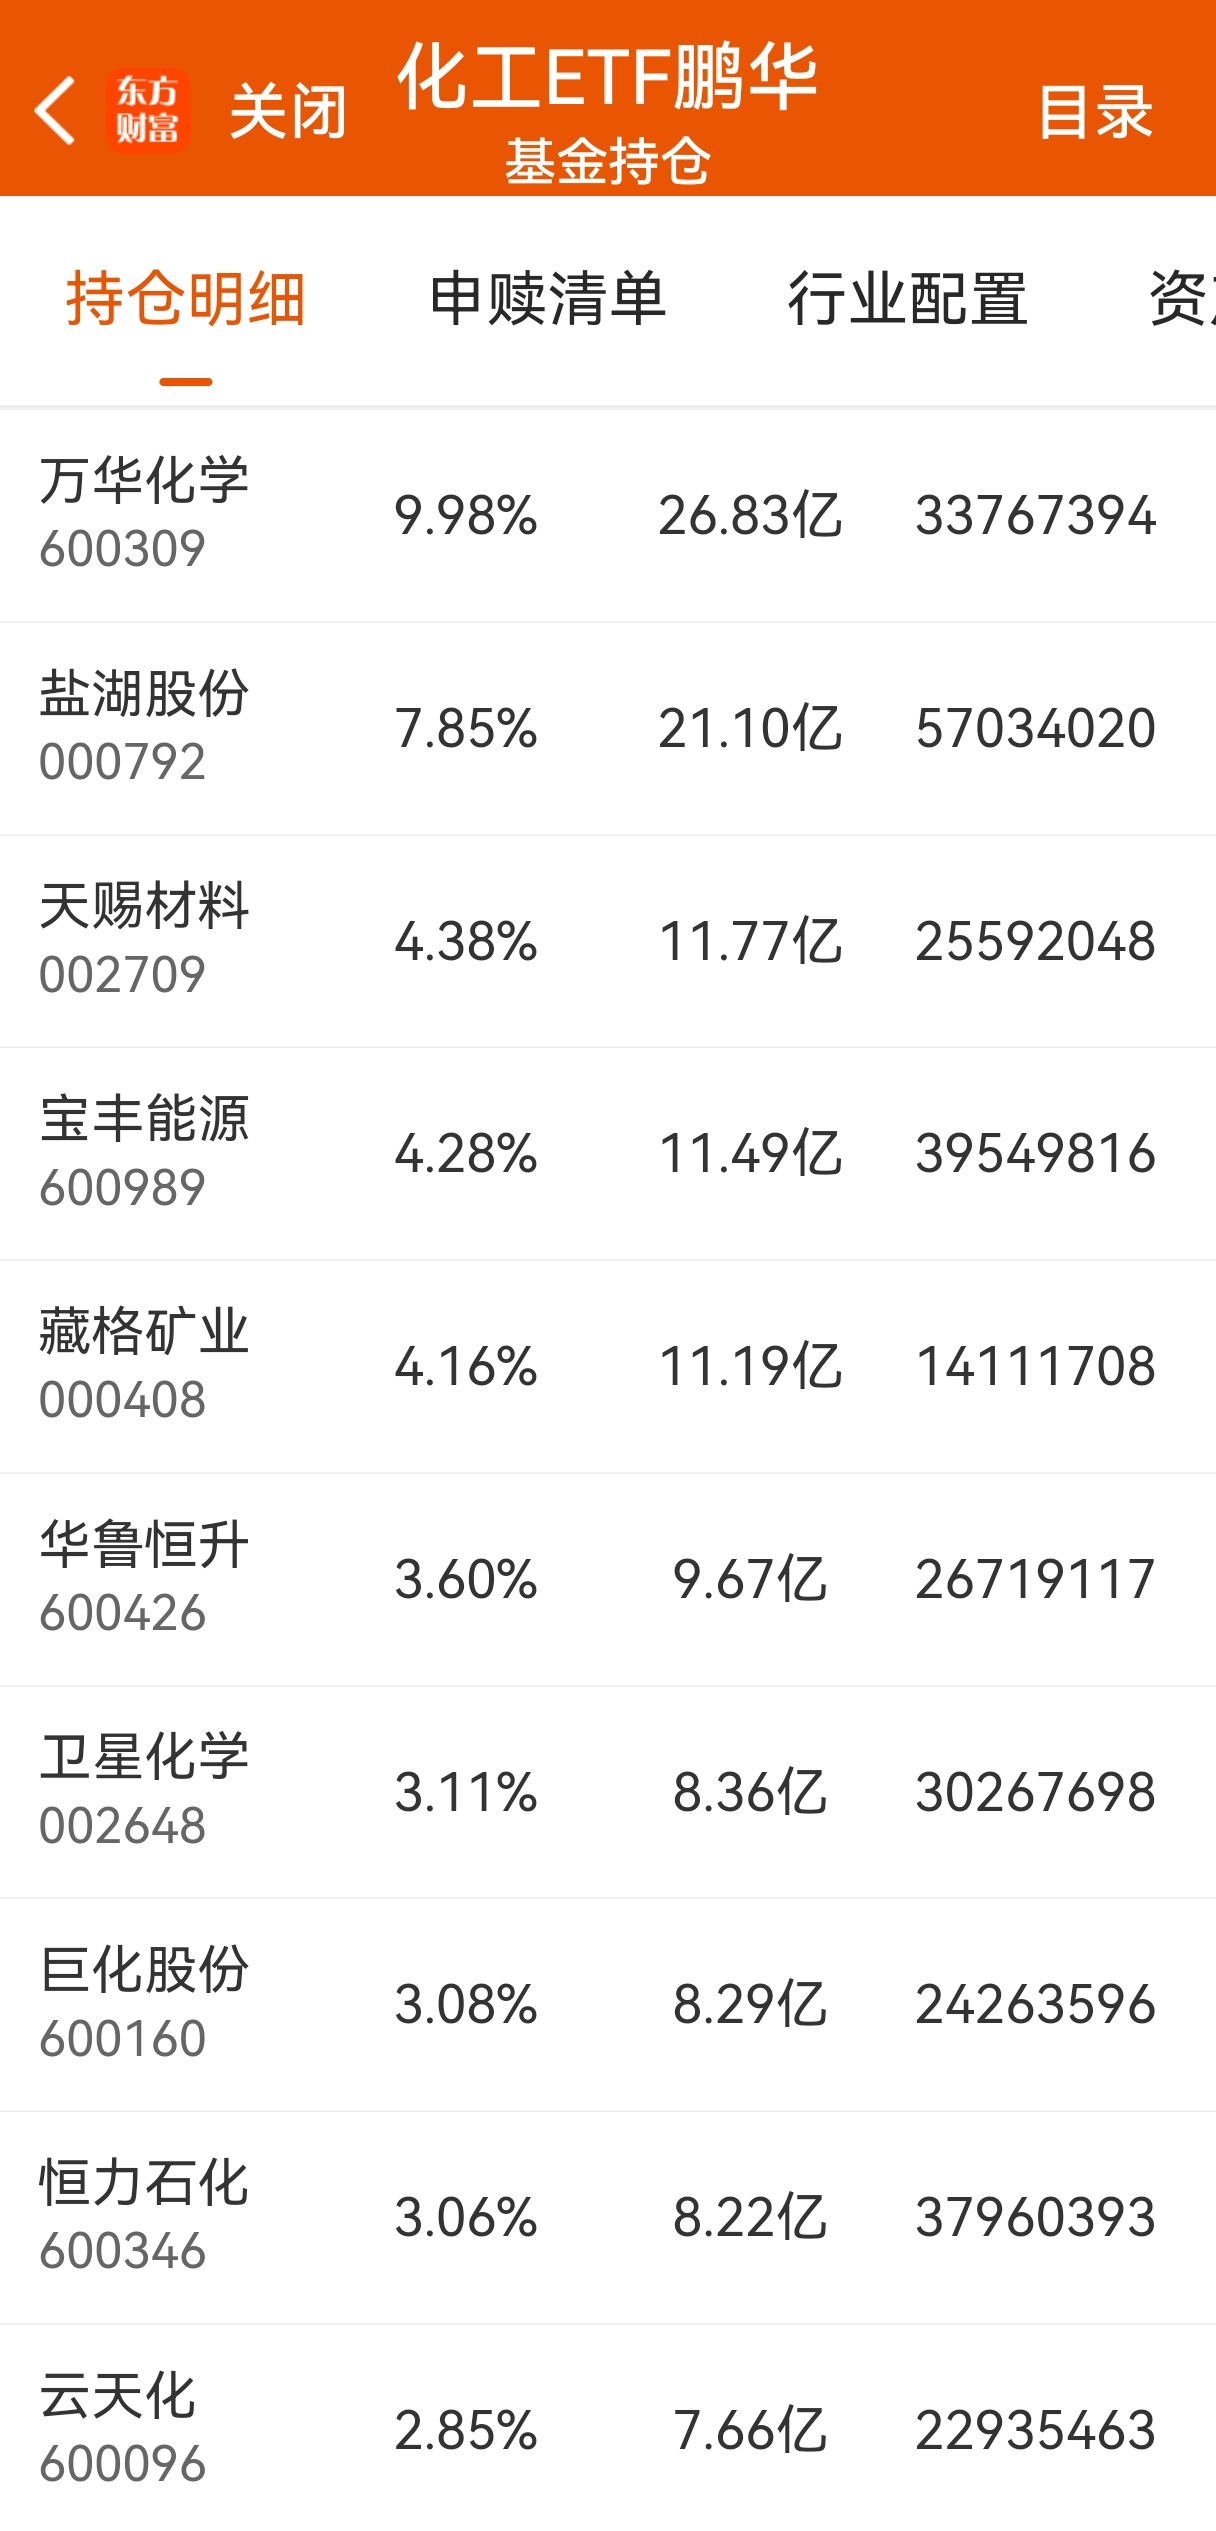
第二,化工方向。基本面呈现回暖迹象:霍尔木兹海峡海峡开放利好贸易流通,以及成本下降;涨价逻辑明确,全行业利润空间有望释放,价格可有效传导;叠加“反内卷”政策成效显现,有助于化学纤维及化工产业链持续修复,今年被视为景气大年。权重股涵盖MDI、氟化工、化纤、炼化等领域龙头(如万华化学、华鲁恒升等),走势上调整已较充分,估值处于低位,技术面看回踩下方均线有支撑。化工ETF鹏华(159870)是我接下来打算布局的方向,计划在回踩均线时分批低吸介入,中长线持有,目标先看突破前高。
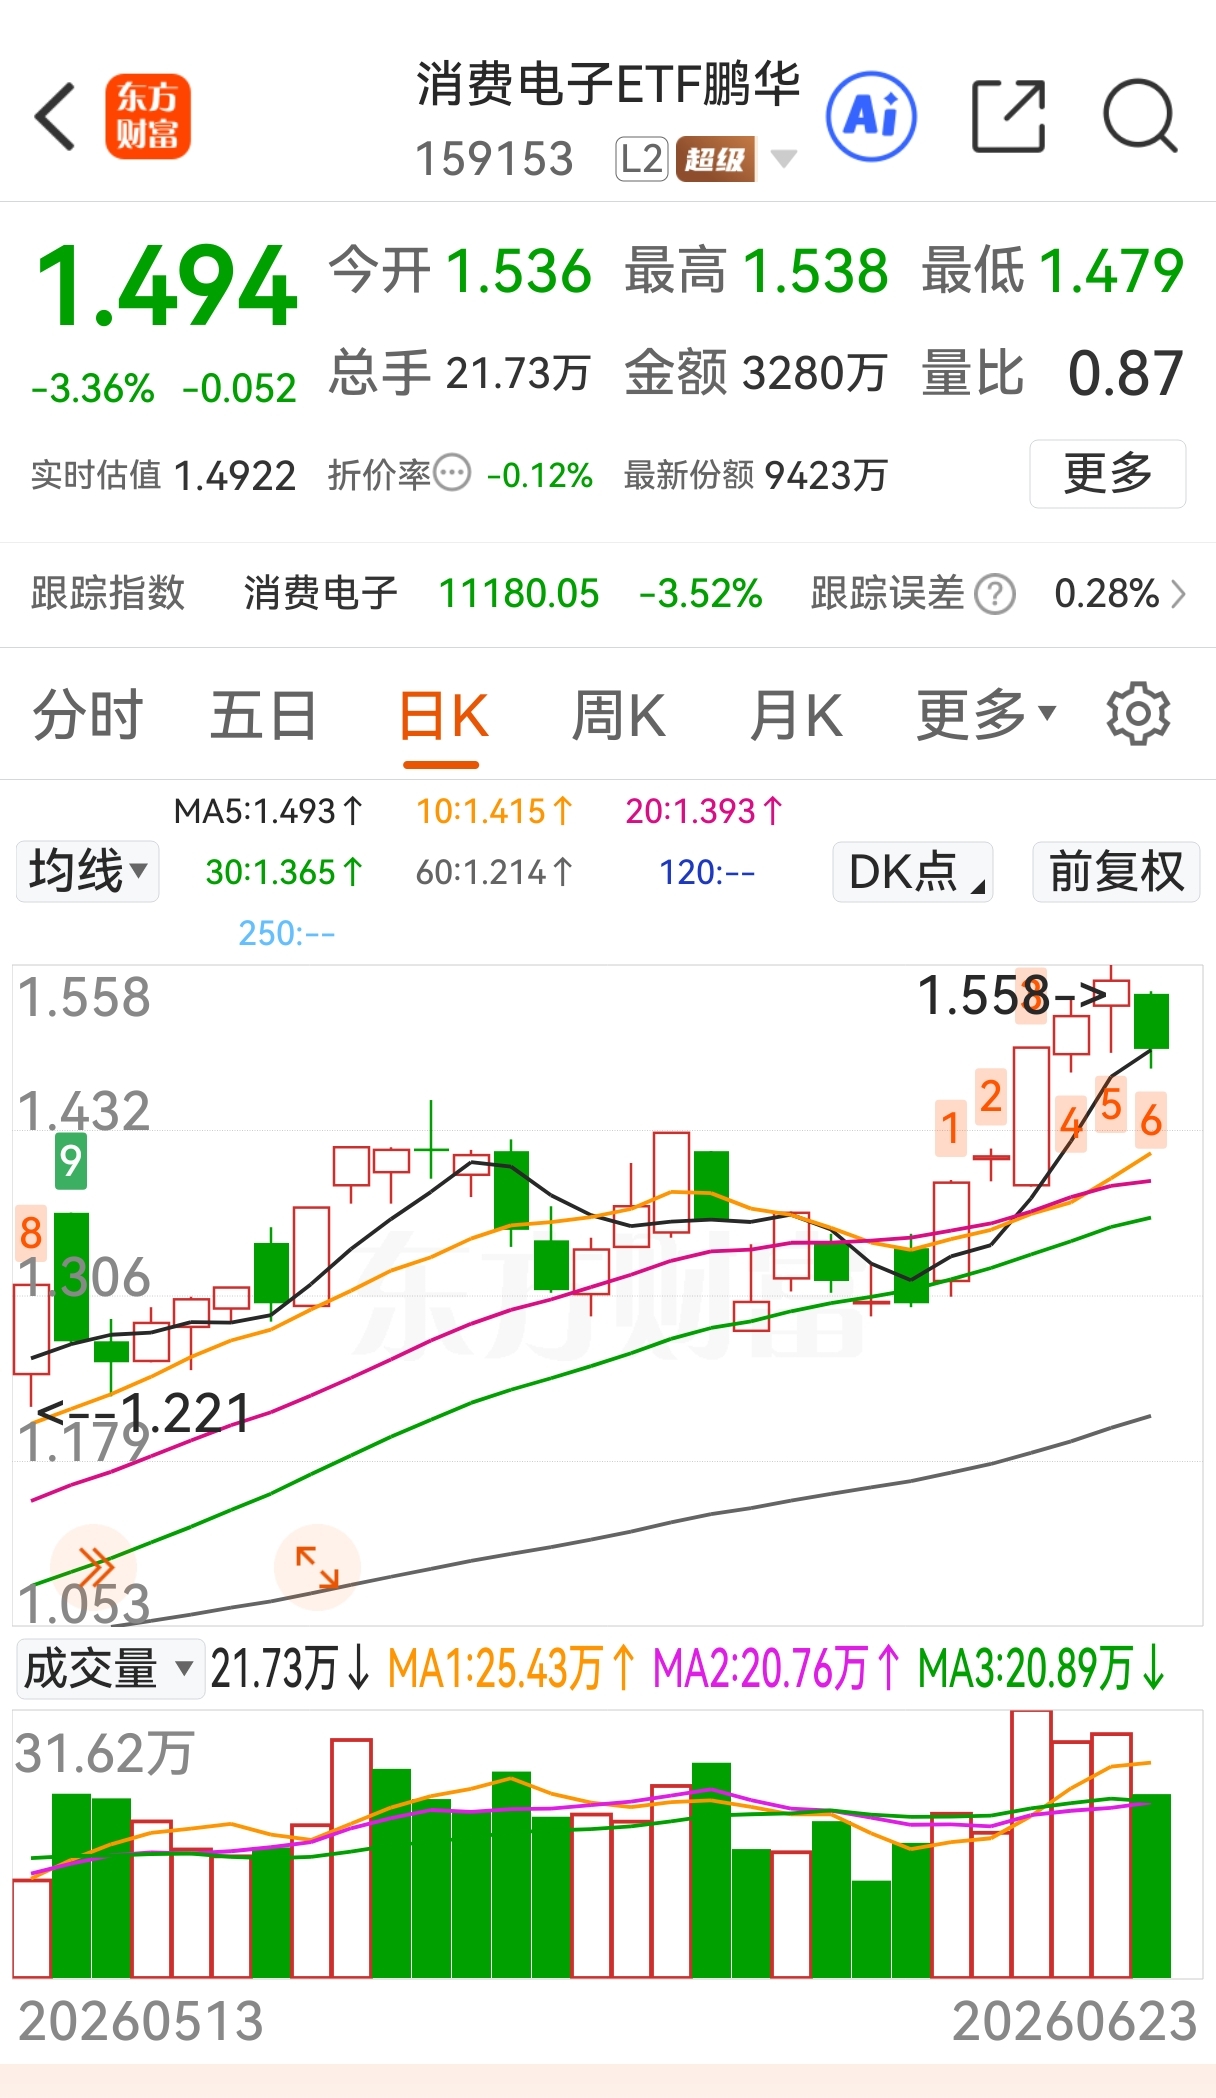
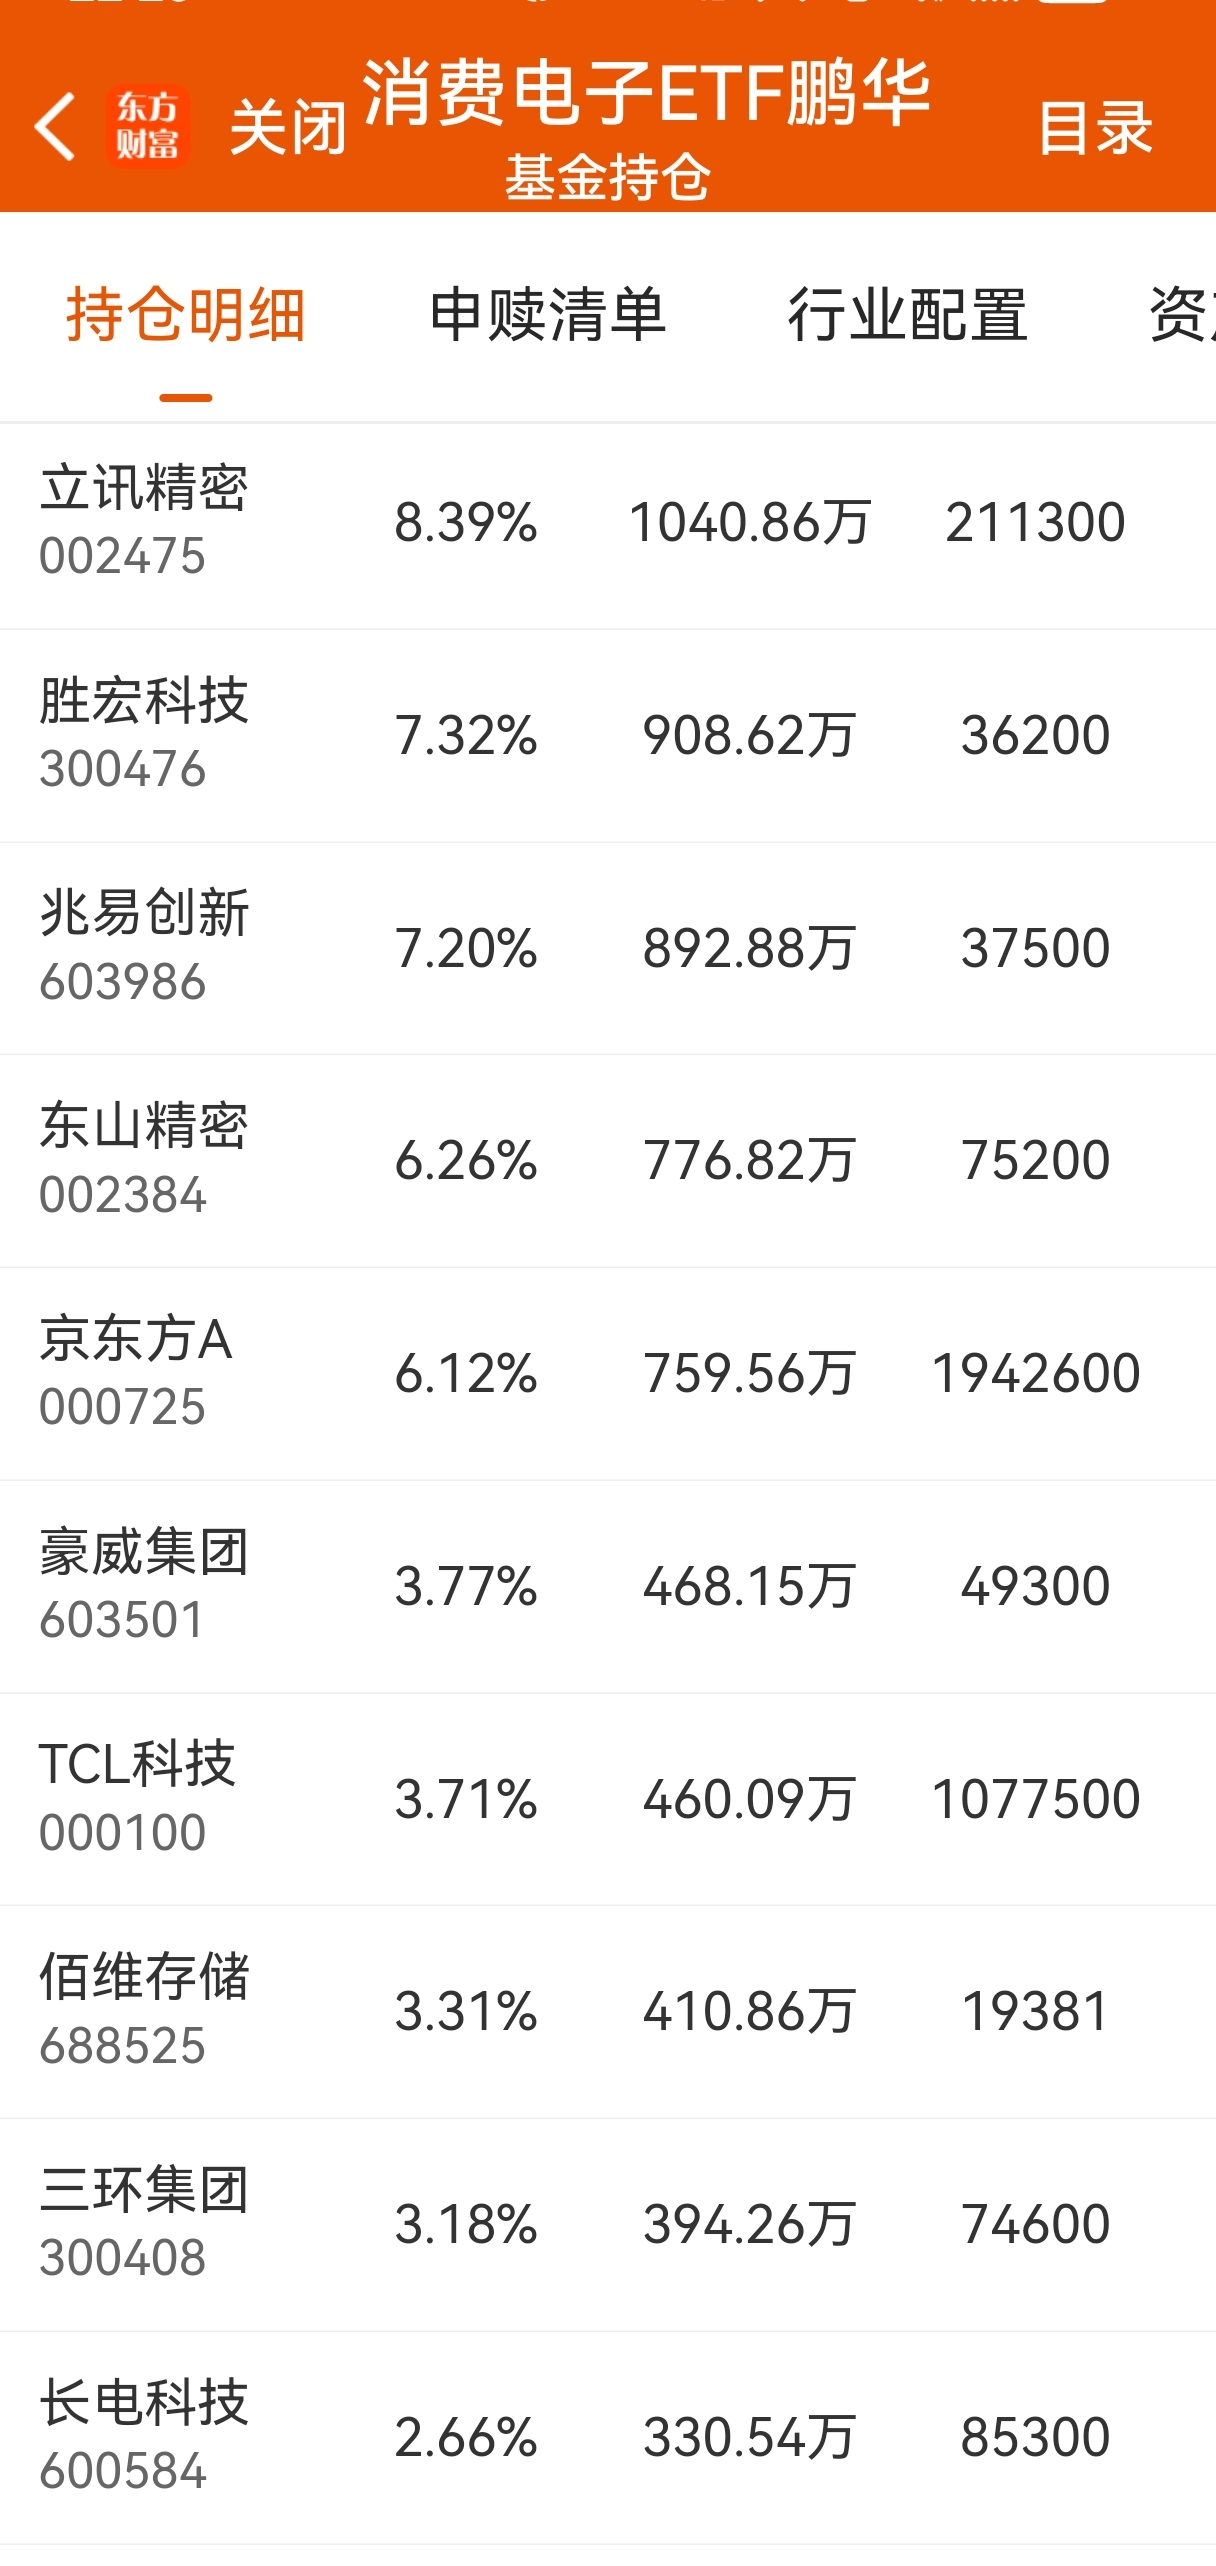
第三,消费电子方向。该方向精准定位AI上游产业链,覆盖PCB、MLCC、存储芯片、连接器、玻璃基板及先进封装等关键环节,均受益于AI算力扩产与终端需求升级。权重股涵盖各环节龙头,走势上均线系统呈多头排列,处于明确上升趋势。消费电子ETF鹏华(159153)也是我重点关注的对象,我的策略是趋势不破则逢回调介入,重点盯着回踩短期均线时的低吸机会。
市场正在做一次大筛选,业绩是近期唯一的硬通货。这话放这,信不信由你,几个月后再回头看。当然,股市有风险,投资需谨慎,巨幅震荡未来或频繁出现,抉择自负。
#美股AI硬件股重挫,大跌原因是什么?# $上证指数(SH000001)$ #英伟达砍价传闻证伪,PCB反弹可期?# #中船特气停牌核查,澄清六氟化钨传闻# #机构猛提HBM预期:存储占AI成本七成# #社区牛人计划# $北方华创(SZ002371)$ $兆易创新(SH603986)$ @股吧话题 @社区精选 @东方财富创作小助手
本文作者可以追加内容哦 !

