以前挺看好的,可惜了,上海机场失去免税的预期,免税收入大幅下滑!
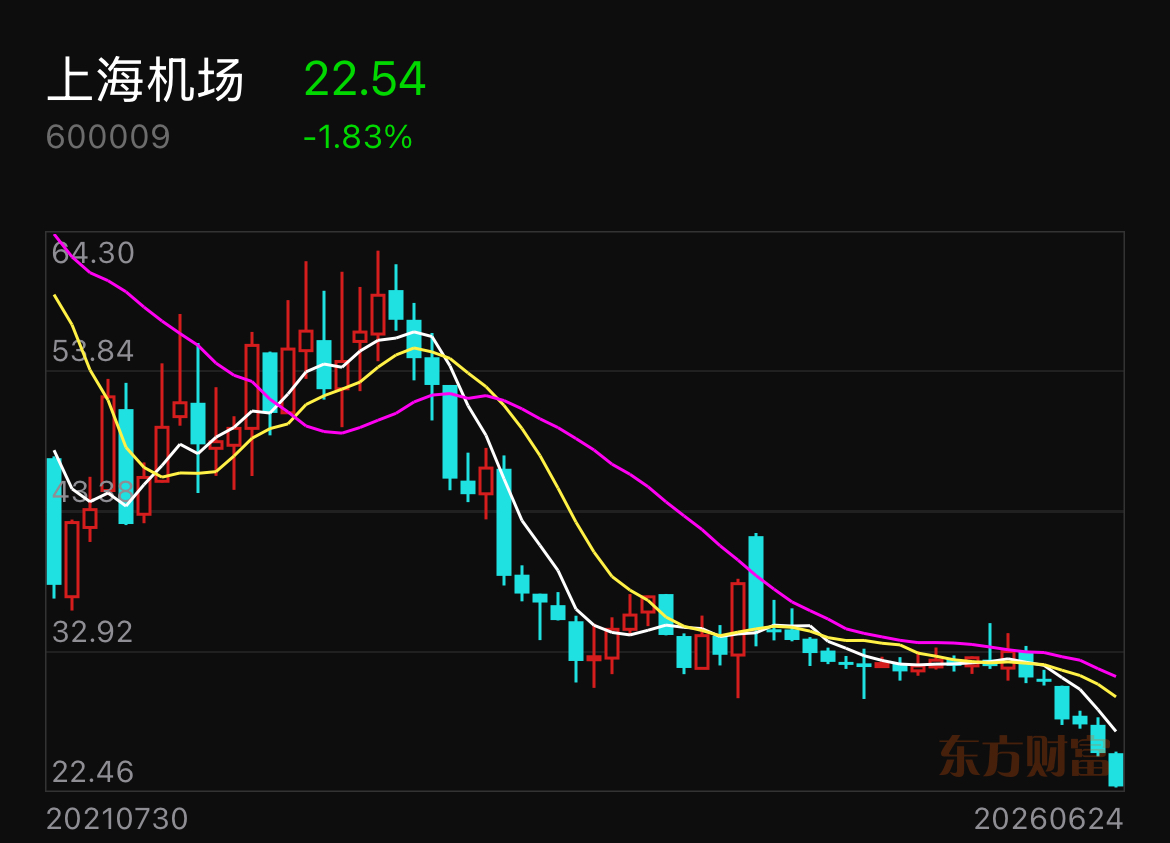
今年上海机场跌跌不休,真是又爱又恨啊!
今年下跌的根是这则消息,
2025年全年上海机场免税合同收入为12.57亿元,同比增长仅3.71%。但到了2026年第一季度,免税合同收入仅录得1.76亿元,同比暴跌48.7%。
机构也是用脚投票,以前的香饽饽现在的臭鸡蛋。
按照机场的平均估值大概在20倍PE,上海机场极端跌破21关口,可密切关注第二季度暑期预期。
目前给予460-550亿附近,今天2026年6月24日股价22.54元,560亿估值
动态市盈率24倍。
所以大概率下跌空间5-8%。最差下跌空间是10%左右。
行情好的时候,上海机场给个30倍市盈率都不为过!
追加内容
本文作者可以追加内容哦 !

