在A股高股息板块中,中国电信是一个特殊的存在。它不像银行那样有资产质量担忧,也不像周期股那样有价格波动的风险,但它面临一个更根本的问题:增长停滞增长停滞。
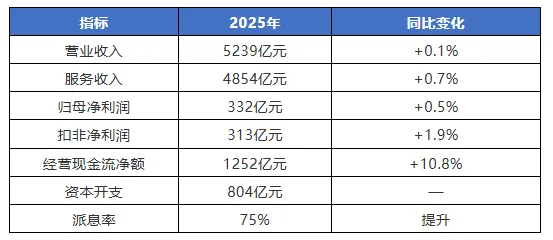
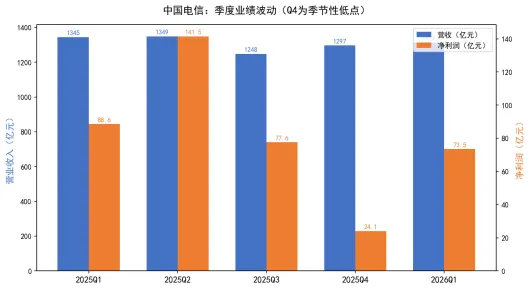
2025年,公司营收5239亿元,同比仅增0.1%;归母净利润332亿元,同比仅增0.5%。这是自2019年以来增速最低的一年。2026年一季度,营收1314亿元(-2.32%)、净利润73.5亿元(-17.08%),更是出现了六年来首次营收利润双下滑。但在这些疲软的数字背后,公司派息率提升至75%,股息率约5.16%,资本开支正从传统网络向算力基础设施大幅倾斜。
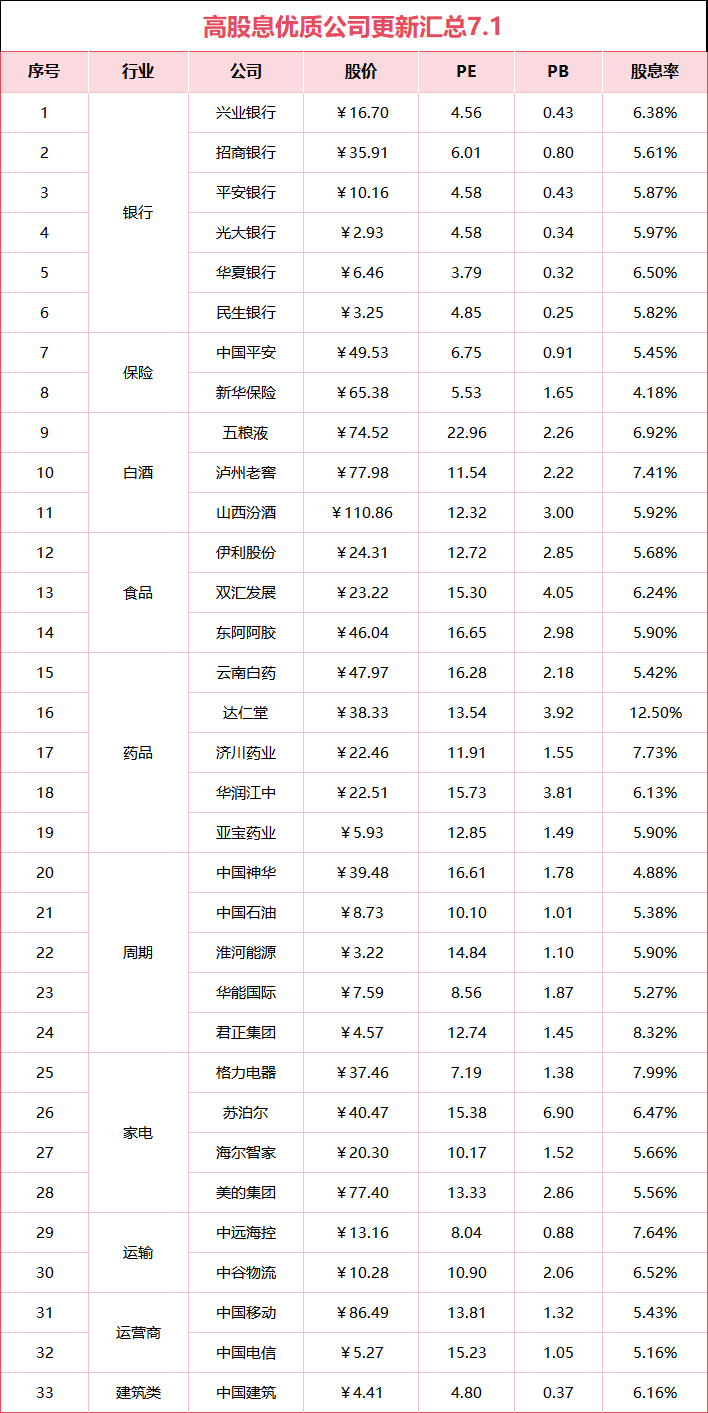
在PB仅1.05倍、PE约14.5倍的估值下,它究竟是"高股息陷阱"还是"转型价值洼地"?
01
公司名片:全球最大的运营商之一
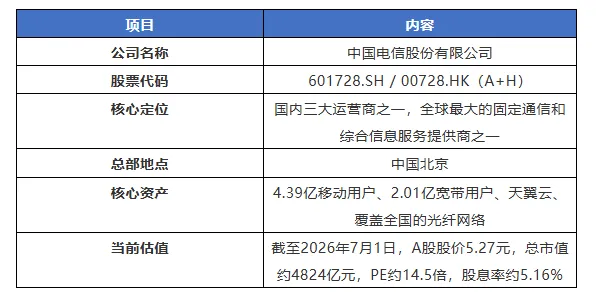
这个估值在三大运营商中属于中等水平(中国移动PE约14倍、中国联通约18倍)。但中国电信的PB仅1.05倍,几乎贴近净资产,意味着市场对其资产盈利能力的预期已极度保守。
02
主营业务:三大板块,两个在承压
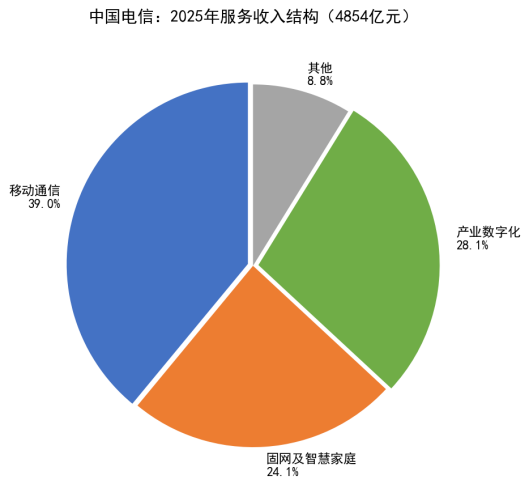
1.移动通信:用户增长,ARPU下滑
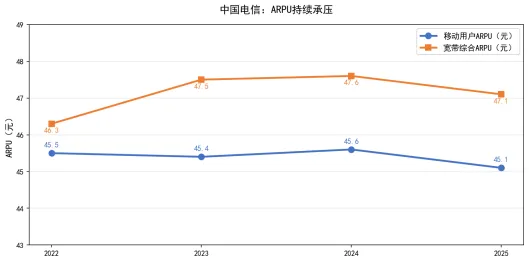
2025年移动通信服务收入2045亿元,同比+1.0%。移动用户4.39亿户,净增1413万户,5G渗透率68.8%。但移动用户ARPU从45.6元降至45.1元,这是连续第四年下滑。
增量不增收的困局很清晰:用户规模在扩大,但单用户价值在萎缩。在"提速降费"政策红利消退后,运营商之间的价格战虽然缓和,但流量单价仍在下降,用户增速难以转化为等比例的收入增长。
2.固网及智慧家庭:基本盘,微增长
2025年固网及智慧家庭收入1260亿元,同比+0.2%。宽带用户2.01亿户,净增368万户,千兆渗透率31.6%。宽带综合ARPU从47.6元降至47.1元,同样承压。
智慧家庭业务收入238亿元(+7.6%)是少数亮点,但体量太小,难以拉动整体。
3.产业数字化:最大希望,但增速也在放缓
2025年产业数字化收入1473亿元,同比仅+0.5%。这是公司最重要的转型方向,包括天翼云、数据中心、行业数字化解决方案等。但增速从2024年的双位数降至接近零增长,说明B端市场竞争也在加剧。
2026年Q1,天翼云收入同比+6.8%,智能收入同比+39.4%——AI相关业务是当下唯一的亮点。
03
财务透视:增长停滞,现金流反而改善
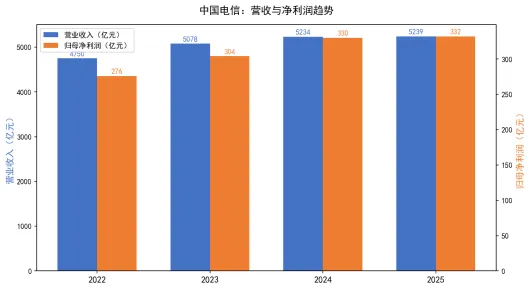
2025年年报:增速创六年新低
2026年一季报:六年来首次双下滑
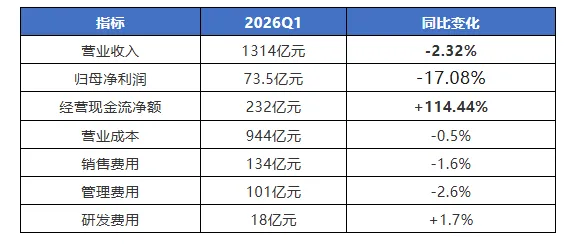
利润下滑17%的原因:收入下降2.32%本身不会导致利润下降17%。真正的原因是收入结构变化——低毛利业务占比上升、折旧摊销刚性、以及季度性的费用确认。Q1历来是季节性低点(2025Q1净利润88.6亿,Q4仅24.1亿),但同比-17%的降幅仍然超出预期。
现金流暴增114%的原因:公司加大应收账款催收力度。这是好事,说明回款在改善,但也可能是"一次性"的清理,不可持续。
04
资本开支转向:从"铺网络"到"建算力"
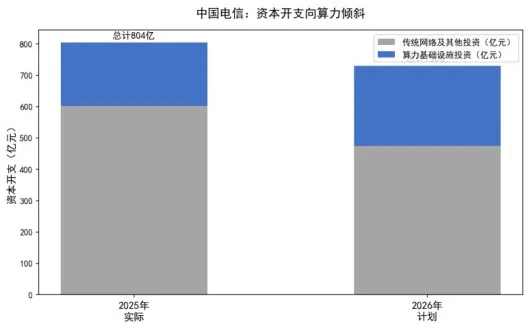
2025年资本开支804亿元。2026年计划降至730亿元,但结构发生质变:
算力基础设施投资:算力基础设施投资:255亿元(+26%),占总投资的35%
传统网络投资:相应压缩
这是中国电信战略转型的核心信号。公司明确将资源从"5G基站、光纤铺设"转向"智算中心、AI算力集群"。天翼云正在从"云服务商"向"Token运营商"转型——据国家数据局,2026年3月国内日均Token调用量超140万亿,同比增长40%。
问题是:255亿算力投资何时能转化为利润?
运营商的算力投资周期比传统网络更长。数据中心从建设到满产通常需要2-3年,而AI算力的技术迭代速度极快,今天投资的GPU集群,两年后可能已落后。如果算力投资不能快速产生收入,将直接拖累ROE。
05
分红与估值:5%股息率的底气
中国电信2025年分红每股0.272元(中期0.1812+末期0.0908),派息率75%,总额约249亿元。按当前股价5.27元计算,股息率约5.16%。
这个股息率在A股三大运营商中不算最高(中国移动约5.4%、中国联通约3.5%),但胜在稳定。过去三年,公司派息率从60%逐步提升至75%,分红金额持续增长。对于追求稳定现金流的投资者,这是核心吸引力。
但股息率的安全垫取决于利润稳定性。如果2026年利润出现下滑(Q1已-17%),分红金额可能随之下调。以当前332亿净利润和75%派息率计算,每股分红0.272元;如果净利润降至300亿,同等派息率下每股分红将降至0.246元,股息率降至4.67%。
06
核心矛盾:为什么增长停了?
中国电信的困境,本质上是通信行业从"增量市场"进入"存量市场"的缩影通信行业从"增量市场"进入"存量市场"的缩影。
移动用户:全国手机普及率已超过110%,新增用户主要来自"携号转网",是零和博弈。
宽带用户:城市千兆渗透率已超30%,农村普及率有限但ARPU更低。
产业数字化:天翼云面临阿里、腾讯、华为等巨头的激烈竞争,价格战下毛利率承压。
ARPU:45.1元的移动ARPU已连续四年下滑,在"提速降费"政策下难见反转。
唯一能打破僵局的是AI算力。但运营商在AI算力赛道上的角色,更偏向"基础设施提供商"而非"技术引领者",毛利率远低于云计算和软件服务。255亿算力投资是一笔巨大的赌注,但回报的时间和规模都充满不确定性。
07
总结与投资建议
中国电信是一家现金流稳定但增长停滞的公用事业型公司。它用4.39亿移动用户和2.01亿宽带用户构筑了不可复制的网络护城河,但行业天花板已清晰可见。对于长线投资者:
如果你追求的是5%左右的稳定股息+极低估值安全边际,当前PB 1.05倍、PE 14.5倍的中国电信确实具备配置价值。但请降低增长预期——这不是一家成长型公司,而是一家"收租型"资产。分红稳定性是核心,而非资本增值。对于短线交易者:
公司缺乏业绩催化剂。Q1营收利润双下滑,全年业绩大概率平淡。AI算力概念虽然存在,但运营商在AI产业链中的利润分成比例有限,难以支撑估值提升。不建议作为交易性标的。核心观察指标:
1.季度ARPU变化:如果移动/宽带ARPU能止跌回升,说明行业竞争格局改善。
2. 天翼云收入增速:Q1同比+6.8%,如果全年能回升至10%以上,算力转型有戏。
3. 资本开支效率:255亿算力投资能否在2026年下半年看到收入端的贡献。
一句话总结:一句话总结:5%股息率很香,但增长已经停滞。买它不是为了涨,而是为了稳。
本文作者可以追加内容哦 !

