各位兄弟姐妹们,上半年A股的成绩单已经出来了,这结果可以说是“冰火两重天”。如果你只看上证指数,半年只涨了3.2%,感觉就是个平淡如水的震荡市。
但是如果你看的是光模块指数,年内暴涨133%;半导体精选指数,半年狂拉98%;科创综指大涨54%。这哪里是震荡市,这分明是局部疯牛!
而另一边,微盘股跌了6.9%,红利指数跌了5.9%,保险板块更是惨跌24%。这意味着什么?2026年上半年最残酷的真相只有一个:选对方向就是大牛市,选错方向就是大凶市。
1、AI硬件大周期,从“炒故事”转向“炒业绩”
回顾这半年,很多朋友都在问,AI涨这么多了,是不是要见顶了?昨晚几十家公司集中提示风险,是不是科技行情结束了?恰恰相反,我认为这恰恰是行情进入下半场的标志。
市场资金正在经历一轮残酷的优胜劣汰:那些没有订单、没有利润、纯蹭概念的“杂毛股”会被淘汰;而真正站在AI基础设施扩张核心、订单持续兑现的硬科技龙头,会继续获得机构资金加配。
这不是结束,这是从“炒概念”转向“炒业绩”的分水岭。光模块龙头中际旭创市值冲到1.4万亿,新易盛8500亿,寒武纪突破万亿,股价全部翻倍。
它们凭什么?凭的是全球AI资本开支持续扩张,凭的是真金白银的利润增速。这就是产业因果驱动下的牛市,是实打实的业绩牛。
2、极端割裂的市场,资金急需“新审美”
市场聚光灯全打在涨停的科技龙头身上,中际旭创突破1.4万亿市值,寒武纪跨过万亿门槛,仿佛A股遍地黄金。但灯光照不到的阴影里,大量的传统白马、小盘股、周期股正在经历悄无声息的估值绞杀。
上证50和沪深300今年的涨幅,几乎全靠那几只屈指可数的科技权重在硬撑,内里已是“骨肉分离”。我们必须正视一个问题。
科创50虽然强悍但市盈率已经到了249倍,光模块、半导体的拥挤度已经非常高。而很多低估值、有业绩的板块却跌得像要破产一样。一个健康的市场不能只靠10%的股票吸血,剩下的90%血流成河。
所以,下半年科技内部的结构迁移才是关键。资金正在寻找既有产业因果、业绩支撑,又没有被过度炒作的新洼地。这时候,我们突然发现,AI算力狂潮的最上游,那些“卖铲子的铲子”——半导体材料,开始出现惊人的供需裂变!
3、AI的尽头是算力,算力的尽头是材料
最近AI大模型迭代加速,算力需求呈指数级爆发。这直接点燃了上游材料的景气共振。不知道大家有没有注意到,六氟化钨市价同比涨超230%,高纯四氯化硅涨幅约80%,光刻胶、硅片全面趋紧。这些可不是概念,这是实实在在的涨价!
很多AI概念股还在画PPT,但电子特气、硅片这些硬缺口已经出来了。晶圆厂在疯狂扩产,先进封装在满产运行,背后消耗的全是这些卡脖子的关键材料。
再加上新质生产力和十五五规划的政策东风,半导体材料、军工材料的国产替代进程正在加速。业绩的弹性,正在从下游硬件向上游材料传导。
4、科创新材料ETF,下半年最强补涨主线
在这个节骨眼上,我必须要聊一聊科创新材料 ETF 南方(588160)。它覆盖的正是半导体、新能源、军工、电子等核心上游材料赛道。
在光模块和算力芯片已经涨到让人恐高的时候,兼具AI景气周期、国产替代战略需求、产品涨价落地这三个硬逻辑的上游材料,极有可能成为资金高切低的最优解。
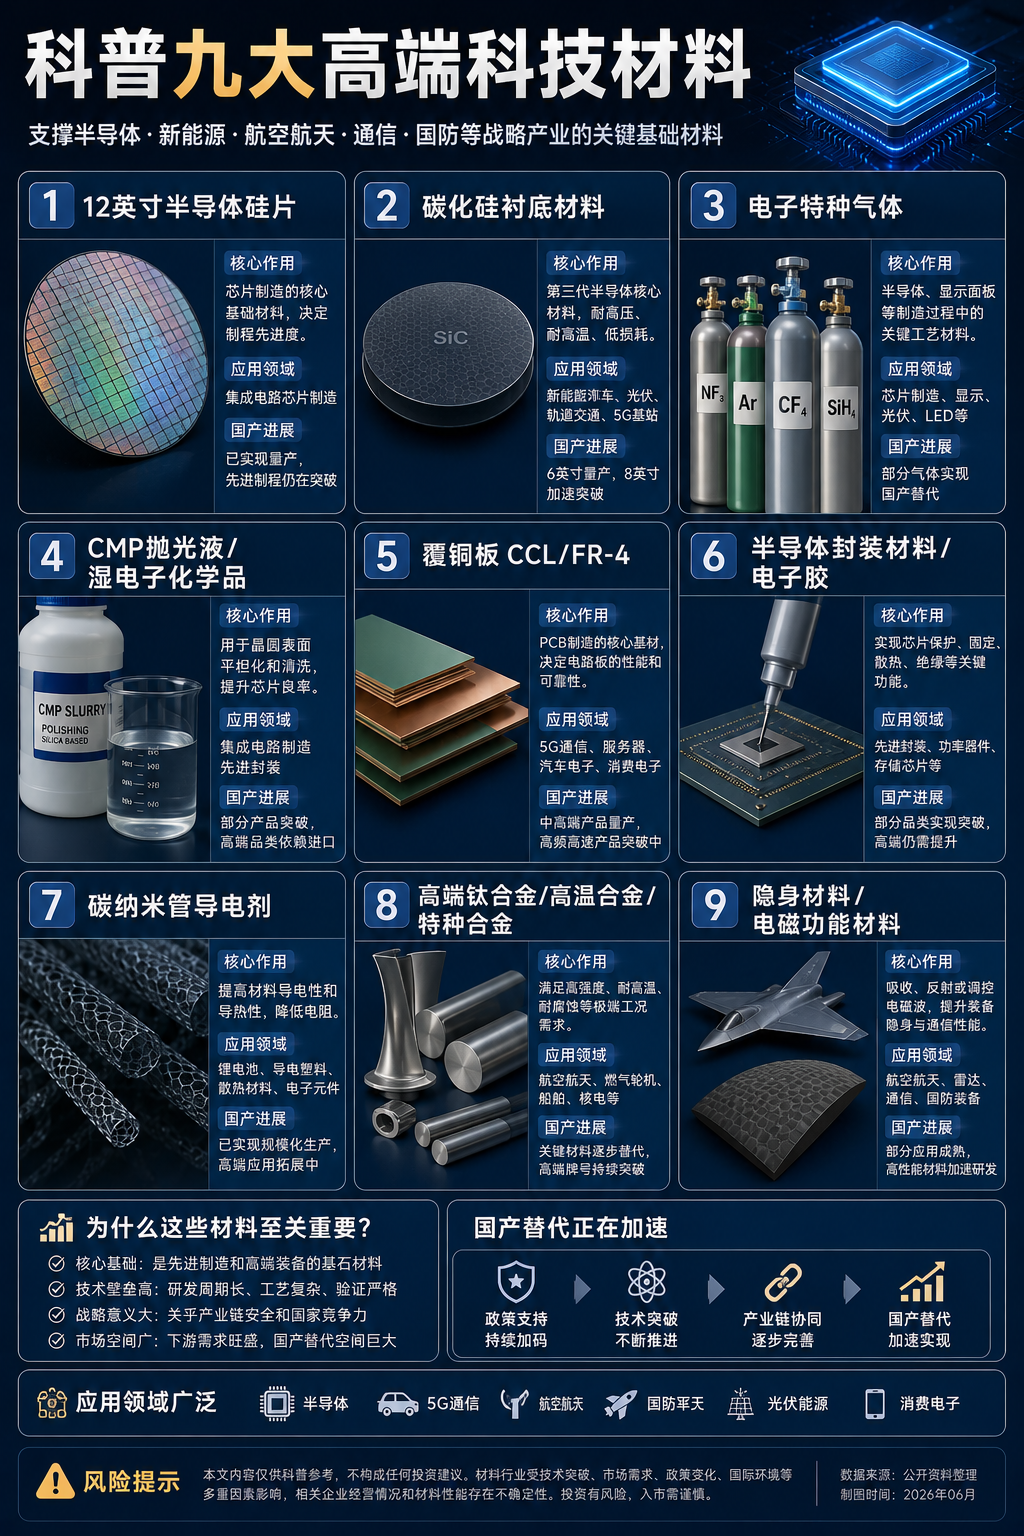
当下的调整,到底是短期情绪扰动,还是产业趋势反转的黄金坑?我的判断很明确:这不是短期的题材炒作,这大概率是AI硬件周期向上游扩散的第二确定性机会。当AI军备竞赛越来越激烈,上游的“工业粮食”必然迎来戴维斯双击。
2026年下半年,指数已经不再是关键,结构才是命门。方向决定胜负,结构决定盈亏。既然AI算力需求能拉着光模块翻倍,那么涨价叠加国产替代的新材料,凭什么不能迎来主升浪?
对此大家怎么看?AI算力需求能否持续拉动新材料景气上行?你会选择布局科创新材料ETF来抓这波补涨吗?欢迎评论区聊聊你的看法,一同抓住硬科技的下一轮红利。以上仅为个人观点,不构成投资建议,股市有风险,投资需谨慎。
#炒股日记##社区牛人计划##韩国巨资加码AI赛道,利好哪些板块?##【有奖】AI算力引爆“卡脖子”材料涨价潮,科创新材料能否成为下半年最强赛道?##盘逻辑:深度解析,理清投资思路#
本文作者可以追加内容哦 !

