市场波动加大,通信等科技板块怎么看?还能布局吗?$东山精密(SZ002384)$#收盘点评##投资界985学霸请就位!晒晒半年收益##【有奖】AI算力引爆“卡脖子”材料涨价潮,科创新材料能否成为下半年最强赛道?#
市场风格再平衡,产业趋势下可逢低布局硬科技
上半年 AI 硬件、光模块、半导体芯片等赛道涨幅巨大,投资者积累大量浮盈,在波动中资金集中止盈离场,放大市场跌幅。近期低位证券、创新药等板块开始出现持续性,资金从高位科技流出,转向低位方向。 短期市场大幅下挫,获利资金与恐高情绪快速释放,大势下行风险可控,后续大概率震荡为主,风格收敛且快速轮动。对于硬科技而言,基本面的确定性仍然存在,产业趋势下仍然可以逢低布局,充分调整后机会大于风险,步入波动期以震荡交易为主。
从市场整体看,中长期权益市场向好基调未变。AI产业持续发展带来增量需求,低利率时代各类资金加速入市,PPI转正后A股整体盈利回升,人民币升值背景下结汇资金加速流入带来流动性扩张等,中期大势仍然处于震荡向上阶段。
短期扰动不改变AI算力扩张叙事$有研硅(SH688432)$
具体到算力板块,模型迭代及应用ARR持续增长趋势并未变化。
产业逻辑看,meta算力的出售大概率不是需求边际萎缩,而是结构性的优化。当前正处于H100向GB200的硬件代际切换期,Meta的策略是高低搭配:将旧代际芯片用于推理和对外出租变现,而最新的Rubin等资源优先服务于下一代模型训练。
海外研究机构分析,Meta对外投放的是2-3 年前大批量采购的老一代GPU集群,适合推理、微调、企业侧中小模型;而前沿3万亿参数以上MOE大模型训练,必须用GB200/GB300 新一代旗舰卡,这部分算力Meta自留、持续加大采购,近期Meta不仅没有停止采购,还与Crusoe签订了高达1.6GW的新增算力租赁协议,继续锁定大规模先进算力。因此硬件链错杀的可能性更高,底层算力需求逻辑并未被证伪。
7月财报季迎来AI强催化
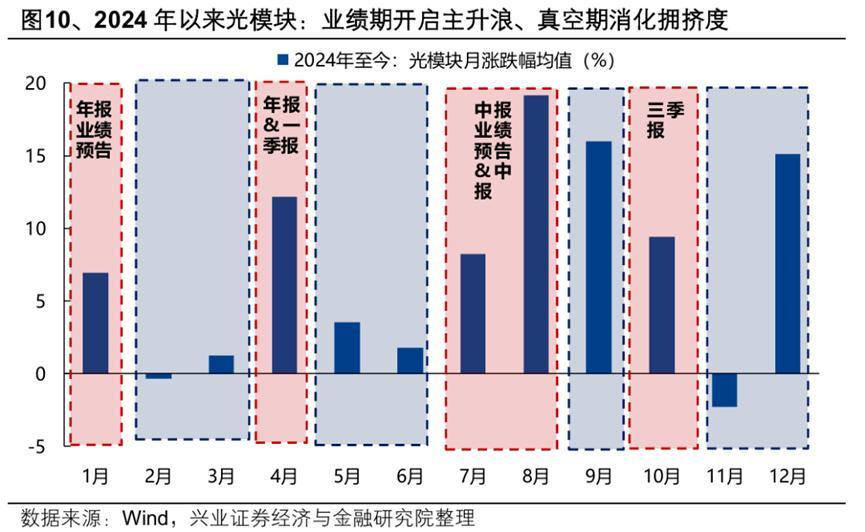
短期急速调整后,通信板块布局性价比再度凸显,步入7月财报季,迎来AI行情的又一次催化,伴随产业趋势的再度确认,AI景气度有望延续。参考2024年以来的光模块行情,在业绩预告披露期,板块往往会开启主升浪、并在消息真空期消化拥挤度。
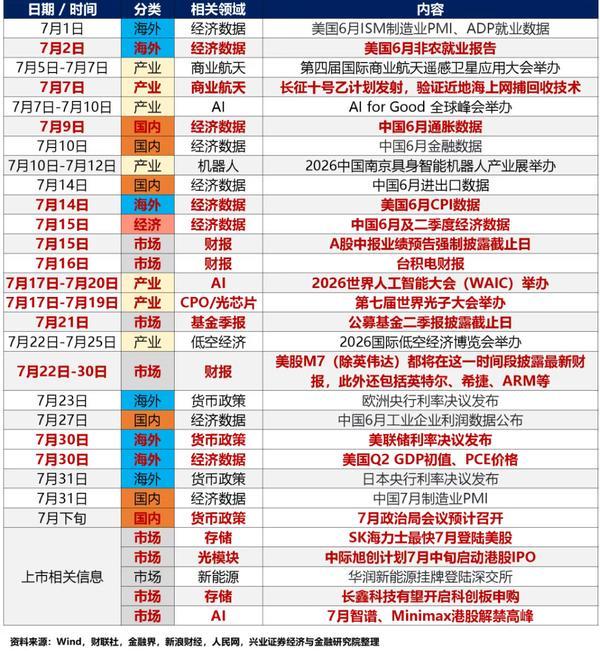
国盛证券指出,光模块龙头随着1.6T加速放量及上游物料瓶颈缓解,Q2业绩有望加速释放;光纤光缆板块在价格完全传导后,Q2业绩弹性有望充分体现,行业估值体系迎来重构;MPO等无源器件在NPO/CPO多通道趋势下迎来量价齐升,竞争格局加速向头部集中,产业地位正处向CSP直供跃迁的关键窗口期;上游光芯片国产替代加速与需求扩张形成共振,国产厂商正逐步进入产能与业绩的释放期。 除了业绩预期向好,产业方面不乏催化,7月仍将是各类产业会议密集召开的窗口。万众瞩目的2026年世界人工智能大会(WAIC)将于7月17日至7月20日在上海举办,众多AI新品首发验证产业进展。此外,商业航天、机器人、光通信等领域也将迎来产业事件的催化。
(图片来源:兴业证券)
AI大的产业趋势未完待续
分母端往往创造买点,分子端才决定了行情的终点。
兴业证券指出,近期以及后续市场担忧的一系列扰动,本质上仍是拥挤度、流动性、情绪等分母端的问题,但这并不会导致一段大的产业趋势行情的终结,由此带来的波动反而往往创造买点。
长期来看,从产业逻辑的角度,人工智能无疑是当前成长确定性最强、景气优势延续的方向,是科技革命的目标,更是全球经济的引擎。我们可以看看决定科技股中长期走势的核心因素(产业基本面、资本开支进程、技术迭代)是否发生了变化。
首先,需求侧依然强劲。全球主要云厂商和科技巨头的资本开支计划,不仅没有削减,反而在不断加码,印证AI投资仍在加速,AI基础设施高景气度延续。
谷歌:将2026年资本开支从1750-1850亿美元上调至1800-1900 亿美元,并表示2027年资本开支同比将继续大幅增长;
Meta:上修2026年资本开支预期区间至1250-1450亿美元(前值为1150-1350亿美元);
微软:预计2026年资本开支将达到1900亿美元,26年二季度capex将超过400亿美元;
亚马逊:2026年2000亿美元资本开支指引不变。
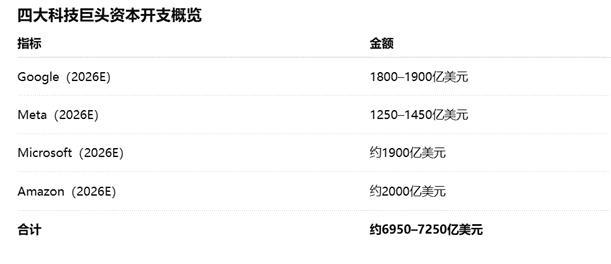
中金公司预测,2026 年北美Top4云厂商总资本开支(含融资租赁)有望达到7132.9亿美元,同比增长73.6%。
高盛最新预测显示,仅四家科技巨头:Meta、微软、亚马逊和Alphabet的支出就有望在2030年底达到5.3万亿美元。未来五年,整个行业在数据中心、电力和计算方面的总支出可能达到7.6万亿美元。
其次,供给侧瓶颈依然存在。这种供需紧张的局面,短期内难以缓解,也支撑着相关环节的盈利能力。以AI服务器核心部件HBM(高带宽存储器)为例,据行业报告,2025年全球主要供应商的产能早已被预订一空,目前已经在协商2026年的订单。
这一情形也存在于光模块、光纤、PCB领域。拿光纤来说,AI数据中心建设加速带动光纤密度需求指数级跃升,当前北美光纤市场呈现严重的供不应求格局,美国本土光纤产能高度集中于康宁等少数厂商,而受制于光棒18-24个月的扩产周期,光纤短期供给几乎刚性,云厂商锁价抢货意愿强烈。在此背景下,国内光纤龙头厂商得以将产品大量销往海外市场,开辟全新的市场与客户。
光模块方面,TrendForce预计:800G以上光模块出货量将从2025年的2400万只增长至2026年的6300万只,增长达到2.6倍。与此同时,产业链调研显示:800G光模块在2027年前仍可能存在40%-60%的供需缺口,而1.6T光模块供需缺口可能持续到2029年。
最后,产业扩张仍在加速。人工智能正从模型训练走向大规模应用落地,从聊天机器人到多模块协作的AI agent,这个过程中产生的算力需求是持续且增长的近期,英伟达高调宣布进军AI PC市场,并发布RTX Spark AI PC芯片,根据Gartner预测数据,到2026年,AIPC市场渗透率将从31%攀升至54.7%,出货量突破1.43亿台。随着AIPC等本地化AI工具的部署,AI渗透率将持续提升,推动算力需求持续增长。
操作tips: 操作层面,芯片半导体、通信等科技仍然是市场主线,但波动提升,后续以震荡交易为主,同时做好两手准备,左侧逆势关注低位资产,高股息可以作为防御底仓,近期市场极度分化导致红利资产持续下跌,回撤幅度触达历史较高区间,性价比凸显。券商、养殖及创新药等也逐渐走出持续性,适当关注布局。
本文作者可以追加内容哦 !

