3.14 元的股价,41 亿出头的总市值,在煤炭板块的一众标的里,辽宁能源安静得像被市场遗忘的角落。多数人扫过它的 K 线,只当是一家随周期浮沉的东北地方煤企,没什么故事可讲。却少有人真正掀开它的股权架构细看 —— 这只低价股的背后,托着整个辽宁省的能源家底,一场写进承诺里的资产注入,正沿着既定的轨迹,缓步走来。
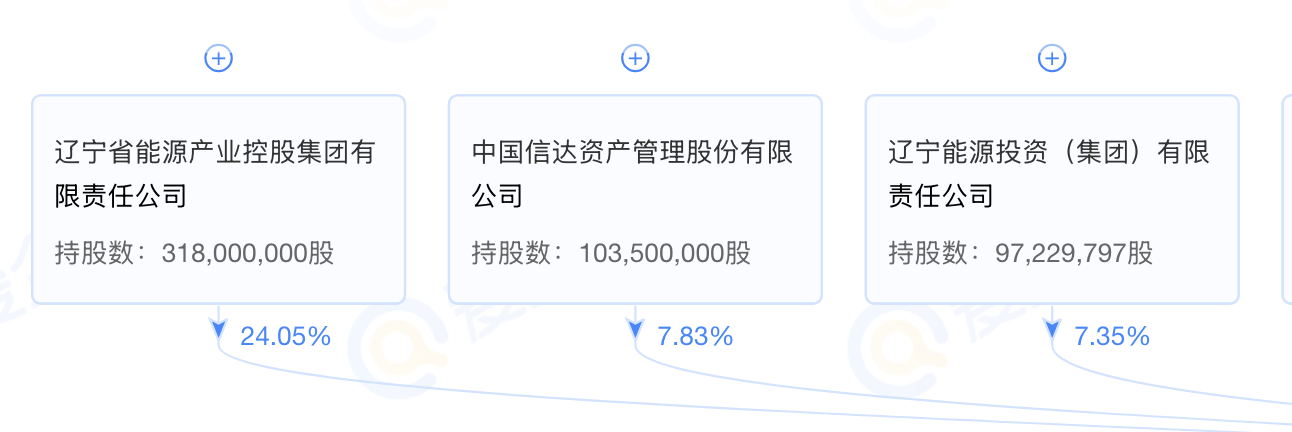
它的控股股东辽宁省能源产业控股集团,是实打实的省属能源航母。27 座生产矿井、超 6500 万吨的年核定产能、33.8 亿吨可采储量、近 800 亿总资产,撑起了东北区域最大的煤炭生产主体。从铁法能源的动力煤基地,到抚矿集团国内稀缺的老虎台主焦煤矿,再到遍布全省的热电联产网络,辽能产控的资产版图,覆盖了煤炭、电力、清洁能源、循环经济整条产业链。
而眼下装进上市公司的产能,满打满算不过 1200 余万吨,不足集团整体的五分之一。如今我们看到的辽宁能源,只是这座能源冰山露出水面的一角,水下沉淀的资产体量,是它的数倍之巨。
这不是市场捕风捉影的炒作,是落在公告里的刚性承诺。2020 年辽能产控正式入主时,便已白纸黑字立下约定:5 年内通过资产注入、业务整合,彻底解决与上市公司的煤炭同业竞争。2025 年 6 月,公司公告将承诺期限顺延 5 年,不少人只看见 “延期” 二字便断言预期落空,却没读懂方案调整背后的务实与笃定。
新承诺删去了此前的托管安排,明确以 “成熟一批、注入一批” 的路径,逐步将符合条件的煤炭资产置入上市公司,更定下了不容妥协的注入门槛 —— 权属清晰、合规无瑕疵,且必须能够增厚上市公司盈利与每股收益。这意味着,未来装入资本市场的,绝不会是甩包袱的低效资产,而是经过筛选、具备持续盈利能力的优质产能。沈煤集团剩余的配套矿井、权属清晰的内蒙古呼盛矿业、乃至抚矿那座稀缺的主焦煤核心矿井,都是早已摆在台面上的备选标的。
很多人会算一笔账:真等到资产注入落地,它能值多少钱?
我们只算最保守的底线。放眼 A 股煤炭板块,省属区域龙头的估值体系早已清晰:2800 万吨产能的盘江股份,目前100亿市值;3200 万吨产能的平煤股份,市值稳定在200 亿量级;煤种结构相近的淮北矿业,3600 万吨产能对应近 400 亿市值。即便只按最保守的注入节奏,辽能装入 2000 万吨优质产能,叠加现有产能也将突破 3000 万吨,稳稳跻身国内中型煤炭龙头行列。
再叠加其独有的东北区域供需壁垒、煤电一体化协同优势,以及已布局的新能源业务,百亿市值不过是注入完成后的价值底线。而如今的辽宁能源,总市值仅 41 亿,市净率不足 0.8,长期处于破净状态。向下,有国资托底、实业支撑,下跌空间极其有限;向上,一旦核心资产注入落地,便是翻倍起步的成长空间。这样的盈亏比,在当下的市场中已属难得。
只是这笔钱,注定只属于有耐心的人。它的核心逻辑是 “潜伏”,是用时间换空间。
国企资产注入从来不是短线博弈的游戏。老旧矿井的合规整改、历史权属的梳理、注入方案的层层审批,每一步都需要时间。顺延 5 年的承诺,也早已说明这不会是朝夕之间就能落地的行情 —— 它或许要等一年,两年,甚至更久。市场里绝大多数人没有这份耐心,他们追逐热点、博弈题材,渴求三五天的涨停,自然看不上这种慢钱。
可恰恰是这份 “慢”,才给了普通人低价布局的窗口。人尽皆知的利好,从来算不上利好;所有人都等得起的行情,也不会有超额收益。辽宁能源的投资逻辑,从来不是赚情绪的快钱,而是赚国资证券化的必然红利,赚区域能源龙头成长的长期价值。你愿意耐住性子,陪它走完资产梳理、整合注入、体量跃升的全过程,它自然会给耐心对应的回报。
东北的能源版图里,辽宁能源是辽能产控唯一的上市平台,是省属能源资产证券化的核心通道。在国企改革深化、省属资产证券化率持续提升的大趋势下,集团核心资产的注入,是迟早的必然,而非虚无的可能。
3 元的股价,40 亿的市值,放在整个能源行业里,都是一枚被低估的筹码。它不需要你日日盯盘、频繁操作,只需要你拿出一点耐心,等风来。至于最终能不能接住这份红利,说到底,就看你等不等得起。
$辽宁能源(SH600758)$#社区牛人计划##盘逻辑:深度解析,理清投资思路#
本文作者可以追加内容哦 !

