凌通社 · 深度 2026年7月4日
昆仑芯:李彦宏的最后一战——500亿美元估值、57名股东与一场“配货”式IPO
“想要拿到1000万元的股份份额,需要购买7000万元芯片。”这是一位知情人士向《财经》描述的昆仑芯基石门槛。500亿美元的目标估值将超过母公司百度自身市值,较一年前的D轮估值跳涨16倍。这场IPO既是国产AI芯片资本化的里程碑,也把“订单换认购”的罕见玩法、关联依赖与估值之辩一并摆上了台面。
一、交易概况:保密递表半年后,基石“一席难求”
2026年1月1日,昆仑芯通过联席保荐人以保密形式向港交所递交A1表格,申请主板上市;港交所已批复同意分拆安排,上市后百度仍为控股股东。5月7日,昆仑芯同步启动科创板上市辅导(辅导机构中金公司),形成“A+H”双线推进。晨星5月报告预计IPO有望在2026年下半年完成。
6月28日至29日,The Information援引多位消息人士报道:昆仑芯IPO目标估值约500亿美元,已与潜在投资机构接触;一位消息人士还透露腾讯已成为昆仑芯客户,此前另有传闻称字节跳动在考虑采用其芯片。百度、腾讯均未回应置评。消息当日,百度港股盘中一度涨超8%,此后连涨四个交易日,市值重上3000亿港元。
最受争议的是配售机制:基石配售优先考虑承诺购芯的投资人,要求采购的芯片价值达到认购额的3至7倍。一位知情人士对《财经》的表述更直白:拿1000万元股份份额,先买7000万元芯片。这一“订单换认购”安排把单纯的财务投资人挡在门外,留在牌桌上的是具备真实采购能力的产业资本——也因此,一级市场传出“份额抢不到”“一席难求”的声音(据投资界援引投资人)。
二、股权结构:百度57.67%控股,57名股东的五年长队
据证监会辅导备案报告及公开工商信息,昆仑芯(北京)科技股份有限公司成立于2011年6月(前身为百度智能芯片及架构部,团队来自百度、高通、Marvell、特斯拉等),法定代表人欧阳剑,控股股东为百度(中国)有限公司,持股57.67%。截至目前公司身后共聚集57名股东。五年间的进场顺序,大致勾勒出一条“财务资本→央地产业资本→国家队”的路径:
注:D轮后一个月,昆仑芯即中标中国移动2025–2026年AI推理服务器集采(三个标包均排名第一,订单十亿元级)——“股东即客户”的绑定在移动身上已经跑通一轮,如今的配货机制可视为该模式的IPO化。
三、回报测算:D轮投资人账面一年16倍?
若500亿美元(约3400亿元)目标估值兑现,各轮投资人的账面回报大致如下(静态测算,未考虑各轮间股比稀释与增资价格差异,仅按公司整体估值口径粗算):
最大赢家无疑是百度:若目标估值实现,其持股价值将接近2000亿元人民币,而百度自身当前港股市值约3000亿港元——昆仑芯一块资产就顶得上大半个百度。这也正是子公司市值将超越母公司这一罕见倒挂的由来。此前高盛研报曾测算,若市场给予昆仑芯类似寒武纪的估值倍数,百度所持股权价值可达220亿美元。(回报测算为凌通社静态推算,分析推测)
四、估值之辩:500亿美元落在所有券商区间之上
500亿美元并非市场共识,而是明显位于卖方估值区间的乐观端之外:
收入端的锚:摩根大通预测昆仑芯2026年收入将增长6倍至11亿美元,外部销售占比从两年前的近乎为零提升至超过50%。以此粗算,500亿美元目标对应约45倍市销率(2026E)——支撑这一倍数的,只能是“出货量在国产替代周期中持续翻倍”的叙事能否兑现。参照系的波动同样剧烈:本周寒武纪市值一度突破万亿元,野村的440亿美元估值正是锚定寒武纪市值的40%——锚本身在剧烈波动。
五、竞争格局:国产第一梯队,但离前两名很远
IDC数据显示,2025年中国AI加速卡总出货约400万张。市场结构呈明显的三层:
产品线上,昆仑芯主力P800于2024年量产,对标英伟达A800,采用三星7nm制程,主打数据中心推理;2025年交付多个万卡集群、建成国内首个3.2万卡自研集群,并在全国产集群上完成文心5.1重要版本训练,官方口径集群有效训练率97%、万卡线性扩展度超85%,同年推出“天池”256/512超节点方案。针对大规模推理优化的M100于2026年初推出,面向超大规模多模态训练与推理的M300计划2027年上市。
客户端,除百度内部(搜索、云、自动驾驶)外,已覆盖中国移动、南方电网、招商银行、吉利等;研发副总裁漆维在智源大会披露外部业务占比已超过对百度内部供货。若腾讯客户身份与字节跳动的采购意向坐实,将是其“独立芯片供应商”叙事最有力的背书——但两者目前均为消息人士说法。二级市场的可比坐标也在密集出现:摩尔线程、沐曦已完成上市示范,长鑫科技科创板已过会,平头哥被曝拟独立上市——国产算力资产的证券化窗口全面打开,这正是昆仑芯拼抢时间的原因。
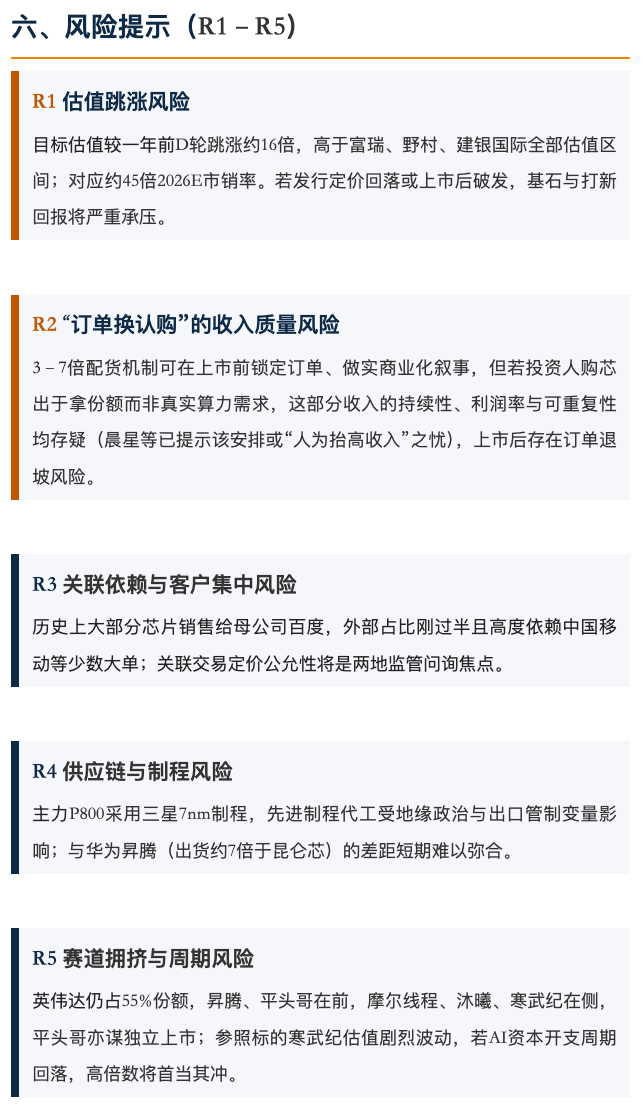
六、风险提示(R1–R5)
七、为什么说李彦宏的这是“最后一战”
1. 百度需要一次估值语言的切换。市场仍在用广告周期和互联网利润率给百度定价。智谱市值一度破万亿(近乎三个百度),DeepSeek首轮融资投后接近4000亿元,Kimi新一轮估值升至315亿美元——在大模型叙事中,百度“起了大早赶了晚集”。昆仑芯是其AI故事里最硬、也最容易被独立定价的资产:分拆上市等于把估值语言从“互联网公司”切换到“半导体/AI基础设施”,这远比宣讲“AI转型”更容易被市场买账。
2. 配货机制是双刃剑,本质是把“证明商业化”的成本转嫁给投资人。对昆仑芯,3–7倍购芯承诺一次性解决了产能消化与收入可见性;对投资人,这是用真金白银的采购换取一二级价差。机制能否良性运转,取决于所购芯片是否流向真实算力场景——若沦为“为份额而囤货”,上市后第一份年报的收入结构就会露出马脚。建议后续紧盯招股书中关联交易占比、前五大客户构成及购芯协议的履约条款。
3. 窗口期逻辑压倒一切,时间表本身就是风险。从1月1日保密递表、5月启动A股辅导,到6月底放出500亿美元目标,昆仑芯的节奏明显在追赶寒武纪万亿市值、长鑫过会所打开的情绪窗口。窗口期定价的本质是“趁热”:若下半年国产算力板块回调,500亿美元目标可能被迫下修——SCMP五月报道的口径还只是1000亿元人民币,一个多月翻三倍的目标本身就说明定价锚定的是情绪而非模型。
附:时间线
信源与核实注记
已核实(多信源一致):保密递表时间与A+H安排、百度持股57.67%(证监会辅导备案报告及天眼查口径)、2021年首轮130亿元与2025年D轮210亿元估值、IDC出货数据、中国移动集采、P800产品参数与集群交付。
据报道·未经公司证实:500亿美元目标估值、3–7倍购芯配售门槛、腾讯成为客户(The Information援引消息人士)、字节跳动采购意向(传闻);百度、腾讯均未回应。
信源冲突提示:百度持股比例——辅导备案报告及多数信源为57.67%,个别文章称59.45%,本文采用官方备案口径;M100上市状态——有报道称已于2026年初上市,另有报道表述为“预计2026年上市”;个别自媒体流传“7–8月路演、9月底挂牌”时间表,未见权威信源,本文不予采信。
分析推测:第三部分回报测算为静态粗算(未考虑轮间稀释);第七部分为凌通社分析。本文不构成投资建议。
主要信源:The Information、《财经》、投资界、东方财富、证券时报、澎湃新闻、观察者网/虎嗅、IT之家、路透、SCMP、摩根大通/高盛/富瑞/野村/建银国际研报(经媒体转述)等。
凌通社 · 2026年7月4日
本文作者可以追加内容哦 !

