原题
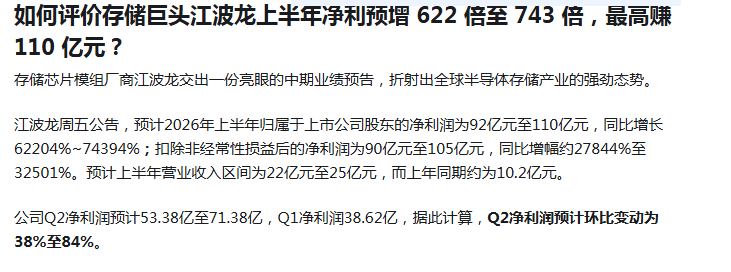
这个回答的开篇,需要对董事长蔡华波的眼光和执行力进行肯定,如果不是因为他的这两项能力出色 ,拿不到今年中报这么出色的成绩单
怎么解读这一点?
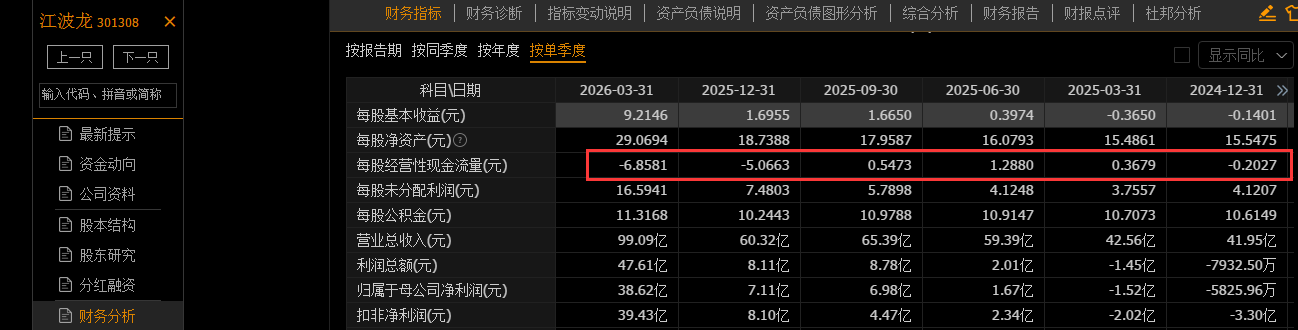
我们以事后的角度看,他是踩中了这波因为AI算力基建带来的存储周期行情,所以大赚特赚
公司财务数据直接从前年到去年一季报的亏损,直接进化到了去年半年报“开始”的盈利
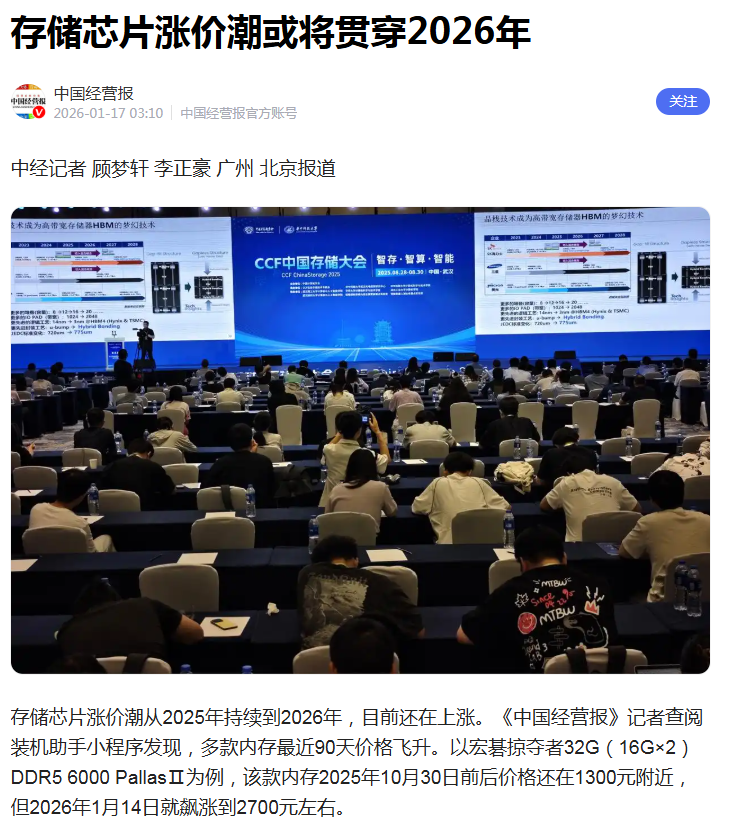
但从财报的经营现金流可以看到什么?
从去年三季度的正值,到4季度开始转负,到今年一季报负的程度更深
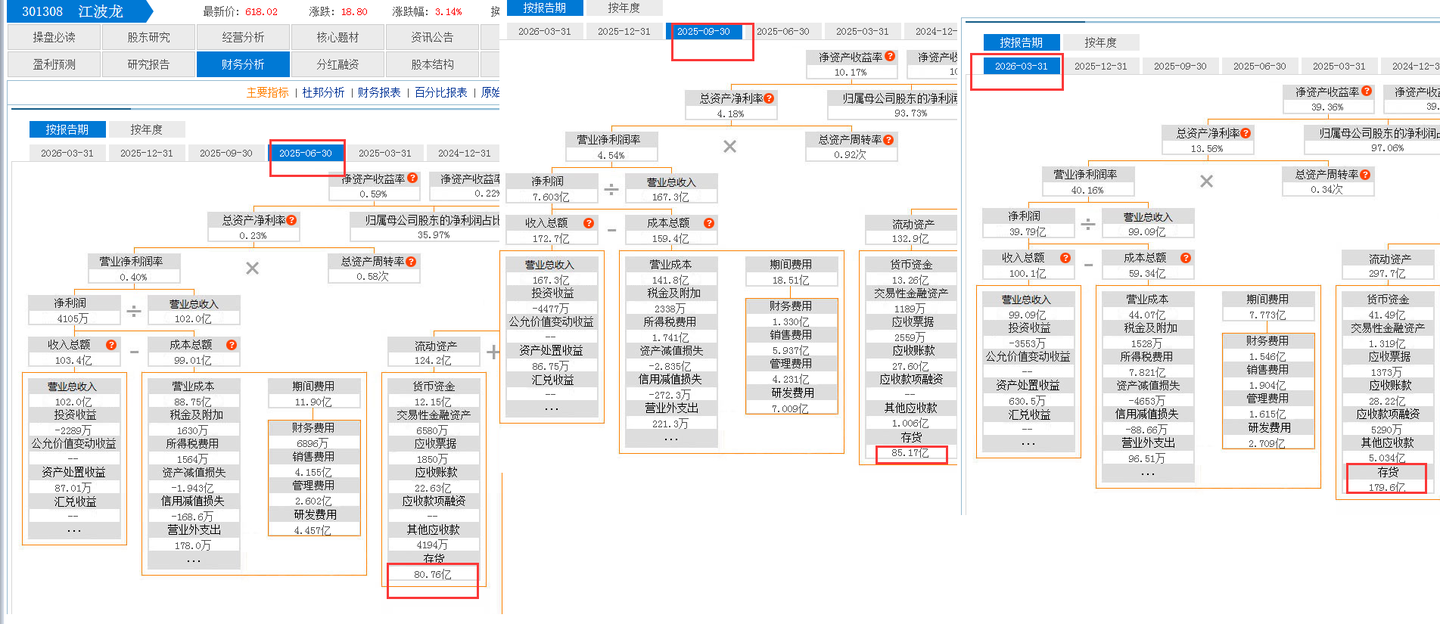
存货的增加固然有低价进了库存,然后涨价带来的增量
但结合营收数字
可以得到结论,江波龙在存储芯片持续涨价的这一年多里,不管存储芯片涨价到何程度,哪怕自己销售的回款不够,也在一直不停的扩大库存。(现金流的负值持续扩大)
也就是说,江波龙这波出彩的半年报成绩单,是其用自己的认知和执行力换来的
在这一点上,需要承认别人的能力,这是他应得的成绩
说完了过去,我们再来说未来
首先就这份财报爆炸的同比增长数字
实际上源于低基期高增长,光看这个增长“倍数”没有实际含义,因为这不是一个“确定性”的可以持续增长的数字(我去年赚1亿,今年赚1.5亿,同比只有50%,但增加的盈利数额是5000W,去年赚1万,今年赚1000万,成长幅度是1000倍,但增加盈利数额只有999W,这两个的含金量不是一回事)
江波龙在产业链的位置大致类似于金饰店在黄金产业链的位置,赚取的主要是来料加工的利润
有低价库存,那么在原料涨价的期间,就可以获取中间的利润
但也和金饰店一样,低价库存用完后,生意还得做,还得继续进高价库存,于是你们看到江波龙去年四季度和今年一季报的现金流直接为负,就是又购入了相对高价原材料的原因
而这块的支出,比一季报回款的数额多,就导致了经营现金流迅速减少
但所幸这一轮存储芯片的涨价周期够长
去年4季度和今年1季度屯的货继续在涨价的影响下增强公司利润
但还是有几个因素是需要纳入考量的
这轮存储周期能够持续多久?
要知道,每次存储周期下行都有巨头倒闭或者濒临倒闭
比如当年世界第三的尔必达(后被镁光收购)
就更别说江波龙这种做来料加工的“金饰店”了
黄金价格高位后,各位自己城市市中心关了多少家金饰店有感觉吗?
这是基本面问题
然后是股价层面,如同我周五复盘所说
目前江波龙股价从去年的波段最低点开始,已经有了超十倍涨幅
你觉得是在这轮存储周期中,是长鑫的投资价值高还是江波龙?(以江波龙的经营项目这块要对标的是更后头的长存)
长鑫即将上市
届时势必会有在A股相关品种中挪动过去的资金(并且数量不会少)
而十倍涨幅又意味着大部分全是获利筹码
哪怕届时江波龙只是盘整不涨
长鑫那边对投资者的吸引力也会更高
而再要有新增资金来接江波龙的盘,我想不到哪里还能出这么一大笔钱来(周五缩量成这样都有20亿的成交金额)
现在给你一个机会,你可以在两个人中间选一个投资
A,刘亦菲 B,长的像刘亦菲的素人
差不多就是这个区别
以上部分是从现在的股价和这份业绩预告对“波段周期”的股价做的评估
也就是说,如果你是低位拿上来有足够盈利垫的人,分仓止盈继续看没什么大问题
但如果是没有,想现在买,或者成本附近或者微套因为这个事情如果股价后续触发了止损不想执行
我的评价是
风险大于机会
有成本优势的人用分仓止盈看,了不起看错损失部分盈利
但其他的投资者就会是实打实的损失本金了
就短线来说,上下的波动都会因为消息受市场投机资金的博弈而变化,初步看明天第一个五分钟的量价判断(需要叠加半导体和存储芯片整体一起看待)
#金价迎关键阶段,高盛看涨至4900美元#$江波龙(SZ301308)$
本文作者可以追加内容哦 !

