最近很多朋友后台留言问药明康德这家公司,今天咱们不整花里胡哨的,就用大白话和大家聊聊。
这家公司我第一次关注的时候是在21年前后,那时候股市的主线是“吃药喝酒”行情,药明这种医药行业“卖铲子”的公司,自然享受顶级的估值溢价。
最高的时候估值到达过200pe以上,比现在的半导体芯片公司溢价还高。
后来的事情大家也知道了,一路下跌。
到上周五收盘估值仅有18pe。
曾经万人追捧的赛道真龙,现在沦为了市场弃子!
-----
药明是一家什么样的公司?
简单来说,一款新药上市之前会经历以下几个步骤:药物发现→临床前研究→人体临床试验(Ⅰ/Ⅱ/Ⅲ期)→上市申报审批→新药上市。
药明主要干的就是前三个步骤,同时协助客户整理申报所需试验数据,还承接新药获批后原料药大规模生产业务。
进一步说,药企有一个想法或者锁定一个靶点,只需要把这个思路交给药明,它帮你实现从早期研发到量产原料药。
这里插一句,所谓原料药不是最终的成品药,只是药物有效成分,药企拿到原料药需要“二次加工”最终才会变为成品药,卖给消费者。
在这个过程里,药明大多数业务都是按照工作量或者阶段收费,它不管最终药品能不能成功,干多少活就得给多少工钱。
有点类似咱们装修家,不管最后完工不完工,我们只要找了水电瓦工,人家干了活就得给人家结钱。
这也是CXO行业最大的优势:收入确定性远高于自研新药的药企。
药明最大的护城河就是它独一无二的一体化产业链,是全球唯一一个覆盖从药物发现到商业化生产的全链条平台。
同行要想复制,需要持续几十亿的资本开支以及十余年的时间成本,这也就成为了它短期很难被同行业超越的竞争优势。
-----
上一轮药明股价暴跌主要有三方面的原因。
1、估值太贵。巅峰时期百倍的估值溢价,严重透支了未来数十年的业绩成长空间,当估值溢价无法长期维持,估值回落是必然的结果。
2、全球流动性收紧。像CXO这种模式的公司,它们的客户主要在海外,而且特别受全球药企市场融资成本的影响。
21年之前,美联储没加息,全球热钱多,中小药厂拼命投钱,像药明这种公司订单大爆发,利润自然暴增。
但随着2022年美联储开始加息,这些药企的融资成本上升,市场的流动性也缩减了,自然会砍掉研发的预算,项目少了,所有CXO公司业绩都会同步走弱。
这里有一个小插曲,2020-2022年正好也是口罩期间,激发的额外新需求也会同步对CXO公司受益。
3、地缘政治。2023年老美的生物安全法案落地,市场担忧海外订单分流、业务受限,直接压制了公司的增长。
-----
2025年下半年到今年上半年,我们可以明显看到,这家公司业绩完全反转,根本原因就是美联储的降息预期开始发酵,全球生物医药一级市场的融资同比大涨68%,而且全球TOP20的药企研发预算都统一上调10%-15%,这些公司有了钱了,就会搞研发,公司业绩自然回暖。
另一方面,最近一年国内创新药开始逐渐出圈,国内创新药海外授权成了一种新的热潮,这些公司趁热打铁,持续加码新药的研究,进一步增厚了药明的国内业务基本盘。
梳理到现在,我们会发现,其实CXO这种行业自带一个小周期的,这种周期大概3-4年会来一次,它就是美联储利率驱动的生物医药融资周期。
另外现在药明最大的增长点是GLP-1减肥药,是所有业务里赚钱最快,利润弹性最高的,减肥药不是药明自己卖,除了帮司美格鲁肽、替尔泊肽做代工,现在全球还有二三十款新一代减肥药,在研发初期就都找药明去做了。
减肥是未来三五年全球爆发增长的一个细分赛道,也是全球几十亿人的刚需,所以这一块是未来2-3年最大的看点。
-----
综合来看,我认为这家公司最大的风险,就是中美地缘政治的风险,因为它的海外业务超8成,其中老美又是核心客户集中区域,所以以后对岸再搞一个XX法案,这家公司的业绩和估值又会受到冲击。
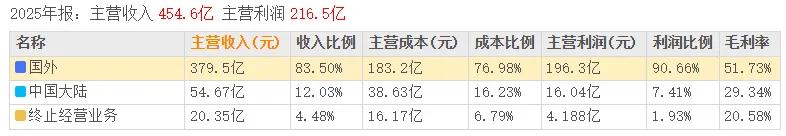
从估值的角度来说,这家公司并不算贵,事实上整个医药板块现在都处于市场冰点。
但是从风险的角度,我们不得不考虑地缘政治的风险,这种风险就像头上悬的一把剑,随时会落下。
现在药明估值显著低于康龙、凯莱英这些同行,很大一部分原因就是对老美单一市场高度依赖,地缘政治的预期是估值折价最核心的因素。
控制好安全边际和仓位才是投资这家公司最佳的方式。
就聊这么多。
本文作者可以追加内容哦 !

