半年997亿美元,接近2024全年两倍,全球TOP10交易中国独占8席。但同一时间,有创新药公司董事长公开表示“看不懂股价为什么跌了近50%”。
2026年上半年,中国创新药BD出海交出了一份让全世界瞠目结舌的成绩单。
据医药魔方统计,2026年上半年中国创新药BD出海交易金额为997亿美元,约为2024年的2倍,是2025年全年的73%。已披露首付款总额超64.5亿美元,单笔平均交易额较2025年同期提升超30%。全球医药交易TOP10中,中国企业独占8席。
但另一组数据同样刺眼:
7月7日,创新药板块在12个交易日累涨18%后集体回调。有创新药公司董事长公开表示“看不懂股价为什么跌了近50%”。
产业热得发烫,股价冷得刺骨。到底谁错了?
一、历史的韵脚:这不是第一次“产业热、股价冷”
2015年,医药股在全面牛市中同样“掉队”。
那年A股轰轰烈烈的大牛市里,资金热衷追逐“互联网+”等高弹性标的,医药作为典型的防御性板块被边缘化。2014年底至2015年初,医药板块资金持续外流,相对沪深300跑输约30个百分点。全年医药板块指数涨幅仅17.98%,在29个一级行业中排名倒数第二。
十年后的2026年,剧本惊人地相似。
当前沪指站上4100点,资金极致抱团AI算力硬件。创新药板块尽管BD出海高歌猛进,却面临资金持续净流出、全行业低配的尴尬。财通资管医药主题基金经理王鑫园直言:“外部科技热点层出不穷,医药板块资金持续净流出”。
2015年的经验告诉我们:产业逻辑和股价走势的脱节,在市场风格极端化时并不罕见。 创新药30指数在2016年到2018年期间累计仅上涨2.28%,但期间振幅高达87.29%——“一顿操作猛如虎,一看收益两块五”。
但2016-2018年的震荡之后,创新药在2019-2021年走出了一轮结构性牛市,恒瑞医药2020年涨幅53.19%,市值突破6000亿。产业趋势确定、估值处于低位、业绩正在兑现——这三个条件同时满足的时候,缺的只是时间。
二、997亿美元什么概念?数字告诉你“扫货”有多猛
半年997亿美元,接近2025年全年(1357亿美元)的73%,约为2024年全年(522亿美元)的1.9倍。仅一季度,交易总额即达614亿美元,超过2024年全年。
首付款:已披露首付款总额超64.5亿美元。已有2笔交易首付达到10亿美元左右——石药集团获阿斯利康12亿美元首付款,恒瑞医药获BMS确定性付款9.5亿美元。据东方证券统计,2026年BD交易的平均首付款达0.6亿美元,同比增长38%。
交易质量:2025年中国License-out交易数量占全球15%,却贡献了全球37%的首付款和49%的总金额。2026年这一比例还在提升。
三、谁在“扫货”?十大交易全景透视
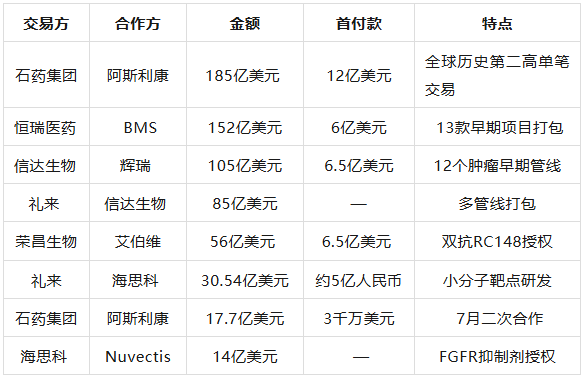
合作方覆盖阿斯利康、BMS、辉瑞、礼来、艾伯维、再生元、诺华等全球头部MNC。礼来在TOP10中独占3席。
四、为什么这么猛?三个底层逻辑
逻辑一:MNC的“专利悬崖”自救。 理特咨询全球合伙人李燕姝指出,当K药、O药这些重磅药物专利保护期即将到期,跨国药企迫切需要补充管线。相较于内部自研,引进管线具有更高的性价比。
逻辑二:中国创新药“世界级竞争力”。 在ADC、双抗、GLP-1等领域已具备世界级竞争力。2026年ASCO年会上,94项中国研究入选口头报告、13项入选最新突破性摘要(LBA),均创历史新高。中信证券指出,SKB264头对头击败K药,标志着中国管线质量持续提升。
逻辑三:从“卖青苗”到“深度绑定”。 Co-Co模式快速普及。信达生物与辉瑞合作中,4个核心项目采用全球联合开发模式;恒瑞医药与BMS的合作中,5项为双方共同研发的创新项目。中国药企正在从“产品出海”迈向“产业出海”。
五、那为什么股价还跌?“产业热、股价冷”的三大原因
原因一:资金被AI“虹吸”了。 财通资管医药主题基金经理王鑫园直言:“外部科技热点层出不穷,医药板块资金持续净流出”。招商成长先导基金经理梅梅进一步指出,2026年市场主线是AI算力硬件。
原因二:短期涨太多,获利兑现。 6月18日至7月6日,创新药板块指数累涨18%,短短12个交易日,底部进场的资金累积了丰厚浮盈。
原因三:估值需要消化,预期需要调整。 经历去年的大幅上涨与预期演绎后,估值需要消化,预期也需要调整。
六、当前市场情绪温度计:现在是什么阶段?
综合来看,当前创新药板块处于“2016年初”而非“2019年初”的阶段。
2016年初:产业逻辑开始清晰(2015年药审改革启动),但资金仍在追逐其他热点,板块处于“逻辑确定但资金不在”的左侧区间。指数在2016-2018年横盘震荡了三年,振幅高达87%,最终在2019年迎来爆发。
2019年初:资金已经开始大规模流入,右侧信号明确,板块进入主升浪。
当前:BD出海爆发、头部企业扭亏为盈、估值处于历史低位——产业逻辑与2016年高度相似。但资金仍在被AI虹吸,板块处于“业绩确定但资金不在”的左侧区间。
这意味着什么?左侧布局窗口已经打开,但右侧信号(资金回流、机构增配)仍需等待。 如果你能接受以“年”为单位的时间成本,当前区间具备较好的中长期配置价值;如果你追求短期收益,可能需要等待更明确的资金面信号。
七、BD首付款怎么确认?一张表看懂“真金白银”到账节奏
997亿美元是潜在交易总金额。真正能计入当期利润的,主要是首付款。 以下是主要公司已到账或即将确认的首付款:
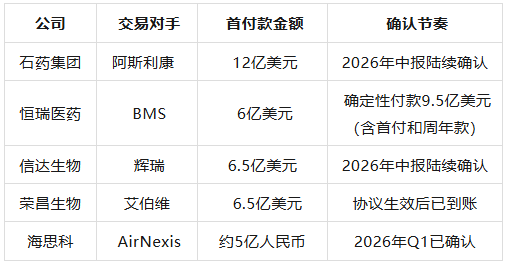
截至5月29日,已发生但尚未完全计入最新报表的BD首付款就接近45亿美元。这些现金流将在2026年中报陆续确认,有望大幅增厚相关公司的利润和现金储备。
但需注意:首付款确认时点存在差异,可能造成季度间利润大幅波动。以石药集团为例,2025年一季度确认了合计1亿美元首付款推高基数,2026年一季度因确认时点差异,授权费收入从7.18亿元锐减至1.46亿元。
“签约”和“到账”之间存在时间差,到账和“计入报表”之间又存在会计确认的差异——这才是投资者需要关注的细节。
八、半年报是不是最确定的方向?
答案是:大概率是。
业绩端:华海药业预计上半年归母净利润同比增长85%-95%(但扣非增速仅15%-25%,股权转让贡献过半利润);恒瑞医药Q1创新药收入45.26亿元,同比增长25.75%;海思科Q1归母净利润同比增长1089.85%;百济神州2025年已扭亏为盈;信达生物2025年Non-IFRS净利润17.23亿元;荣昌生物2025年已扭亏为盈,2026年Q1经营性现金流持续改善;2026年康方生物等至少5家创新药公司扭亏为盈。
政策端:2026年明确将生物医药行业纳入国家新兴支柱产业。7月3日,国家药监局发布征求意见稿,拟将符合条件的CGT药品临床试验审评纳入30日快速通道。
机构怎么看? 中信证券指出,2026年下半年中国创新药产业基本面稳步向好,核心来自研发质量提升、全球价值验证和盈利能力改善。7月市场将逐步进入半年报业绩验证期,定价逻辑或从“流动性驱动”转向“业绩驱动”。
九、相关标的
港股创新药龙头
· 信达生物(01801.HK) :年内两笔百亿美元级大单,Co-Co模式标杆,海通国际目标价67.8港元
· 石药集团(01093.HK) :与阿斯利康两度合作,获12亿美元首付款
· 百济神州(06160.HK) :2025年已扭亏为盈
A股创新药龙头
· 恒瑞医药(600276.SH) :与BMS达成152亿美元合作,创新药收入占比超60%
· 海思科(002653.SZ) :与礼来达成30.5亿美元合作,机构预测2026年净利润同比增长270%
· 荣昌生物(688331.SH) :与艾伯维达成56亿美元合作,6.5亿美元首付款已到账
· 科伦药业/科伦博泰(06990.HK) :与默沙东在9个ADC项目上合作,总价近118亿美元
CXO产业链(间接受益)
海外生物医药投融资全面回暖,美国Biotech IPO融资规模达2025年同期的5倍。药明康德截至2026年Q1末在手订单同比增长23.6%。浙商证券认为,CXO板块已处在从订单到业绩的加速释放阶段。相关标的:药明康德、康龙化成、凯莱英、泰格医药、昭衍新药等。
ETF方向
· 港股通创新药ETF鹏华(159286) :一键囊括港股创新药龙头。
十、两个指标,帮你跟踪“业绩驱动”
指标一:半年报中“授权许可收入”科目的变化
BD首付款在利润表中通常计入“授权许可收入”或“技术授权收入”科目。投资者可在公司半年报中直接查找该科目的金额变化——这是判断BD业绩兑现的最直接窗口。海思科的案例就是最好的验证:2026年Q1因确认约5亿元首付款,归母净利润同比增长1089.85%。
指标二:医药魔方每月更新的BD首付款数据
医药魔方定期发布中国创新药BD交易月度统计(官网可查),包含当月新增交易的首付款金额和到账情况。这是跟踪行业景气度的最权威高频数据源。
十一、冷静三问
第一问:BD交易金额≠当期收入,这个区别搞懂了吗?
997亿美元是潜在交易总金额。2026年上半年首付款总额约64.5亿美元,和997亿的“总盘子”相比,业绩的兑现需要一个过程。
第二问:估值到底贵不贵?
创新药板块市盈率(TTM,整体法)为30.74倍,处于历史较低分位。和2020年8月初的58.29倍高点相比,估值已回调约47%。“便宜”不等于“马上涨”——市场需要看到业绩的持续验证。
第三问:你的投资周期有多长?
创新药的长期逻辑没有变。中金公司指出,虽然短期受宏观环境、流动性轮转等因素影响,但从产业趋势来看,短期调整不改中长期崛起趋势。如果你看好这个方向,请用“以年为单位”的心态来布局,而非追逐短期波动。
结语:产业趋势确定,估值处于低位,缺的只是时间
997亿美元,全球TOP10独占8席,Co-Co模式从偶发走向常态——中国创新药产业正站在前所未有的高度。
但“产业热”不等于“股价立刻涨”。
资金被AI虹吸、短期获利盘兑现、估值需要消化——这些都是真实存在的短期压力。2015年医药股在牛市中跑输大盘,2016-2018年创新药指数“一顿操作猛如虎,一看收益两块五”——但随后2019-2021年,创新药走出了三年大牛市。
产业趋势确定、估值处于低位、业绩正在兑现——这三个条件同时满足的时候,缺的只是时间。
半年报季即将来临。真正受益的公司会用业绩说话,蹭概念的公司会在财报季现原形。
#创新药BD高歌猛进,哪些标的值得关注?##炒股日记##强势机会##热点解析##基本面分析#$上证指数(SH000001)$$深证成指(SZ399001)$$创业板指(SZ399006)$
本文作者可以追加内容哦 !

