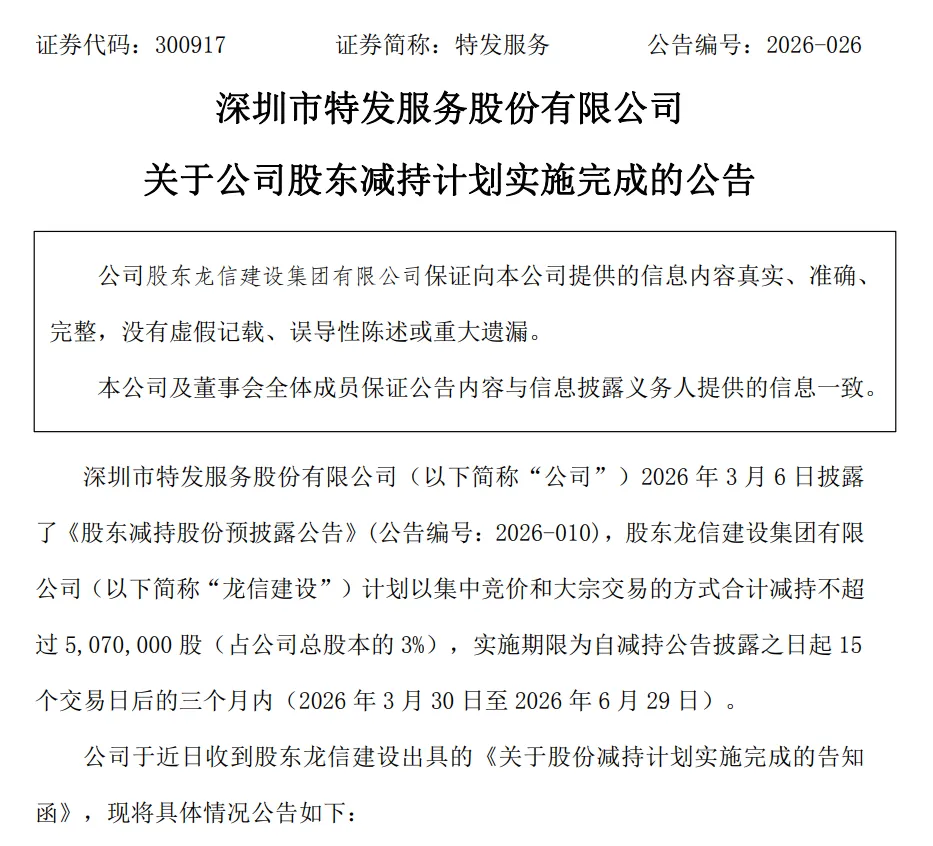
2026年7月1日,特发服务(300917)一纸公告,宣告股东龙信建设集团有限公司本轮减持计划正式收官。
这不是第一次,大概率也不是最后一次。
从2024年到2026年,龙信建设、银坤公司、嘉兴创泽三家股东轮番上阵,上演了一出A股物业板块持续时间最长的“减持连续剧”。
而剧情的另一面,特发服务的股价从2024年11月的历史高点一路下跌,截至2026年7月7日盘中已创出60日新低。
一家营收近30亿、净利润还在增长的物业公司,股价却被股东们踩成了这副模样。这背后发生了什么?
最新一季:龙信建设“清仓”式撤退
先看最新公告。
2026年3月6日,特发服务披露减持预披露公告,龙信建设计划在2026年3月30日至6月29日期间,以集中竞价和大宗交易方式合计减持不超过507万股,占公司总股本的3%。
7月1日,公司公告称减持计划已实施完毕。
具体来看:
集中竞价:2026年4月2日至4月8日减持169万股,均价31.52元/股,减持比例1%;
大宗交易:2026年4月1日至4月15日减持338万股,均价31.86元/股,减持比例2%。
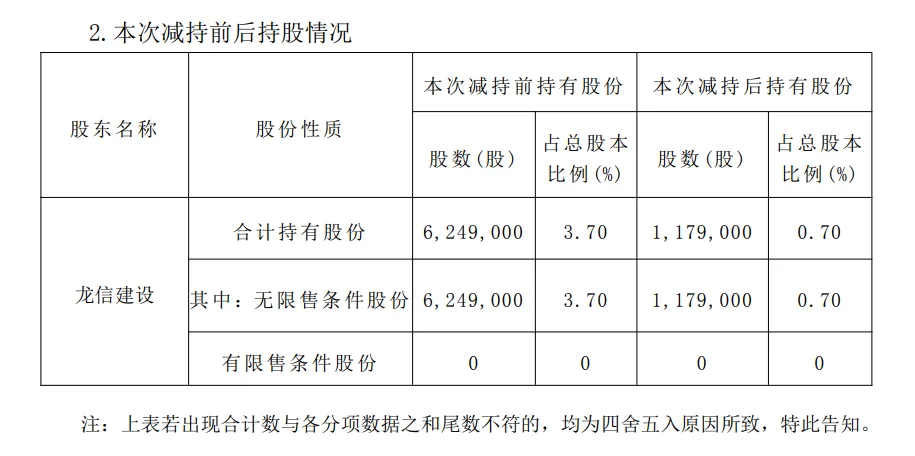
减持完成后,龙信建设持股从624.9万股(3.70%)骤降至117.9万股(0.70%)。
从接近“重要股东”的3.7%,到几乎可以忽略不计的0.7%,这已经不能用“减持”来形容了,这就是清仓式撤退。
时间线梳理:一场持续两年的“接力跑”
龙信建设的这次减持,只是整部“连续剧”的后半段。把时间轴拉长,你会发现这是一场精心编排的“接力赛”。
第一轮(2024年12月-2025年3月):龙信建设首次披露减持计划,拟减持不超过169万股,2025年3月完成减持0.99%。
第二轮(2025年5月-7月):银坤公司、龙信建设、嘉兴创泽三家股东同时出手,各减持不超过总股本的1%,合计3%。其中嘉兴创泽在2025年6月13日至7月4日期间以均价43.23元/股减持69.03万股。
第三轮(2025年9月-2026年1月):银坤公司单独行动。2025年7月9日至2026年1月9日期间,银坤公司持股比例由8.75%减少至7.33%。
第四轮(2025年10月-2026年2月):龙信建设和嘉兴创泽再次联手。嘉兴创泽在2025年11月12日至2026年2月11日期间减持69.03万股,套现约2984万元。
第五轮(2026年3月-6月):就是我们开头说的这一轮,龙信建设减持3%。
据数据统计,银坤公司、龙信建设、嘉兴创泽三大股东在2025年合计减持特发服务1420万股,占公司总股本8.4%,合计套现约6.16亿元。加上2026年龙信建设这一轮,三大股东套现总额已近8亿元。
更值得关注的是,银坤公司作为管理层和核心骨干的持股平台,原计划在2026年2月至5月再减持3%,但最终未实施。是股价太低不想卖了,还是另有原因?这个信号值得玩味。
股价“膝盖斩”:70%跌没了
股东们的密集减持,给股价带来了什么?
2024年11月,特发服务股价攀上历史巅峰,达到79.37元/股。彼时公司总市值突破百亿。
而截至2026年7月7日,特发服务盘中报23.23元/股,创60日新低。从高点跌去70%,接近“膝盖斩”。
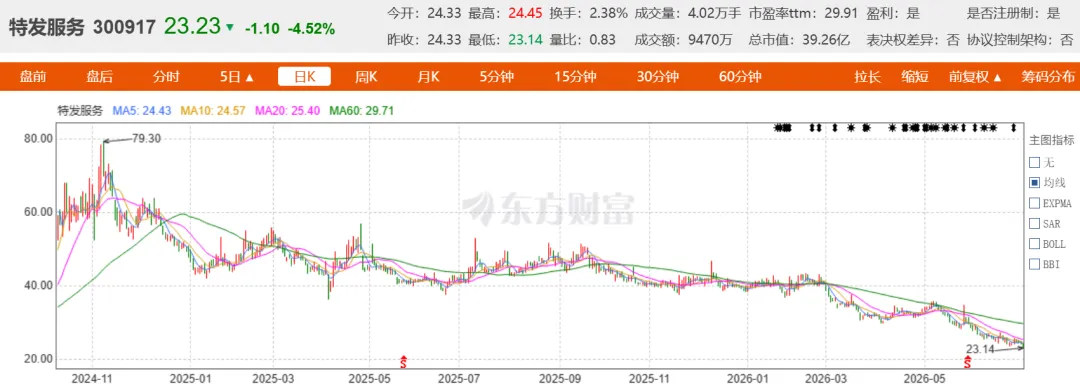
更触目惊心的是今年的表现:2026年以来,特发服务股价持续阴跌。一年前的2025年7月4日,公司收盘价还有40.64元/股;到了2026年7月3日,只剩24.77元/股,一年时间,股价腰斩。
有投资者可能会问:是不是因为物业板块整体行情不行?但问题在于,特发服务的经营数据并没有崩。
基本面没崩,但隐患不少
2025年年报显示,公司实现营业收入29.72亿元,同比增长3.80%;归母净利润1.24亿元,同比增长1.84%。
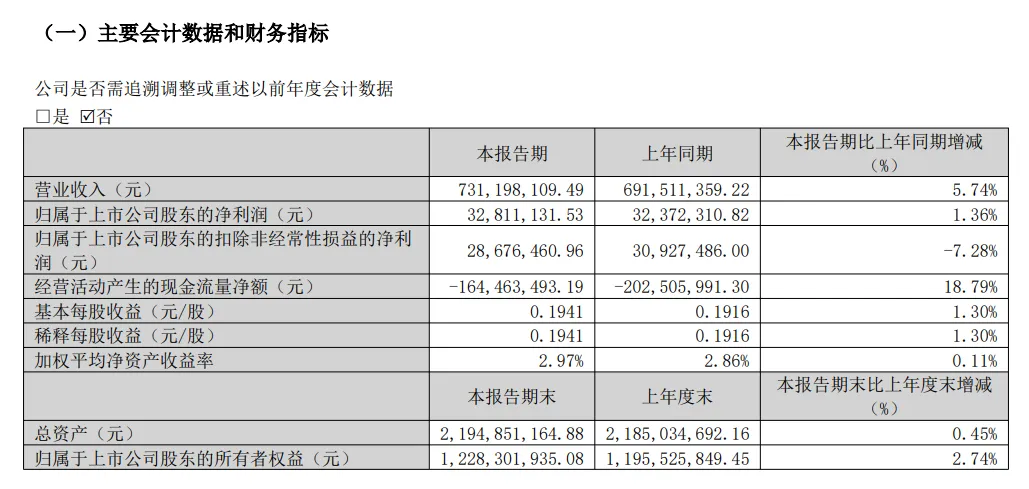
2026年一季度,营业收入7.31亿元,同比增长5.74%;归母净利润3281万元,同比增长1.36%。
营收和利润都在增长,为什么股东们拼命跑?
扒开财报细看,问题不少:
第一,增长质量隐忧。这是公司连续第四年归母净利润增速维持个位数。作为核心收入来源的物业管理服务业务,营收仅增长2.60%;政务服务业务更是同比下降8.01%。唯一亮眼的是增值服务,增长31.73%,但体量太小,仅占总营收的9.42%。
第二,盈利能力下滑。2025年销售净利率仅为4.55%,同比下降1.99%;加权平均净资产收益率10.32%,同比下降1.06%,近五年呈持续下滑态势。
第三,应收账款高企。截至2025年末,公司应收账款余额达6.43亿元,占资产总额比例高达27.42%。前五名客户合计销售金额占年度销售总额的50.50%,客户集中度偏高。
第四,一季度扣非净利润已经下滑。2026年一季度,扣非净利润2867.65万元,同比下降7.28%。经营活动现金流净额为-1.64亿元。
股东们在股价高位套现离场,或许就是他们用真金白银投出的“不信任票”?
从“现金奶牛”到“减持重灾区”
放在整个物业行业的大背景下看,特发服务的遭遇并非孤例。
2020年是物业上市大年,仅赴港上市物企就达16家,但“破发潮”贯穿全年。特发服务作为A股第4支物企股票,上市首日收涨153.46%,风光一时。但上市第二日就跌去18.28%。
物业股的估值逻辑正在被重估。从“现金奶牛”到“增长乏力”,从“轻资产”到“应收账款高企”,市场对物业公司的态度发生了根本性转变。
特发服务的问题在于:当行业整体估值承压时,公司自身又面临核心主业增长乏力、股东持续减持的双重打击。这就好比一个人本来就在逆风行走,又被队友从背后拽了一把。
爆点观点:
龙信建设本次减持完成后,持股仅剩0.70%。按照这个趋势,彻底清仓可能只是时间问题。
银坤公司从最高时的10.75%降至6.75%,累计套现约2.9亿元;嘉兴创泽持股从3.99%降至2.58%。
三大股东中,谁会是下一个“清仓”的?公司基本面没有崩,但持有特发服务的投资者们可能心态已经崩了,减持对他们来说就是真金白银的表态。
当然,特发服务也有它的价值,国资背景(第一大股东深圳市特发集团有限公司持股47.78%)、深圳地域优势、综合设施管理服务的赛道定位。但至少在当前这个阶段,“减持概念股”的标签,恐怕还要贴很久。
资料来源于企业公告/官方媒体/网络新闻,本内容为作者独立观点,不代表物业爆点立场。未经允许不得转载,授权事宜请留言。
本文作者可以追加内容哦 !

