注意:以下内容仅为个人观点,解释权归大橘子所有,不构成投资建议。投资有风险,入市需谨慎,盈亏由投资者自行承担。
月线大的周期,技术面相对底部,走向均衡。
业绩拐点迹象,“黑马”潜力:全球38%的豌豆蛋白产能装在双塔一家公司里——这是它最大的护城河。乳清蛋白涨价越猛,下游品牌商寻求植物蛋白替代的动力就越强,而双塔是Beyond Meat、雀巢、达能、玛氏、嘉吉等巨头的核心供应商。
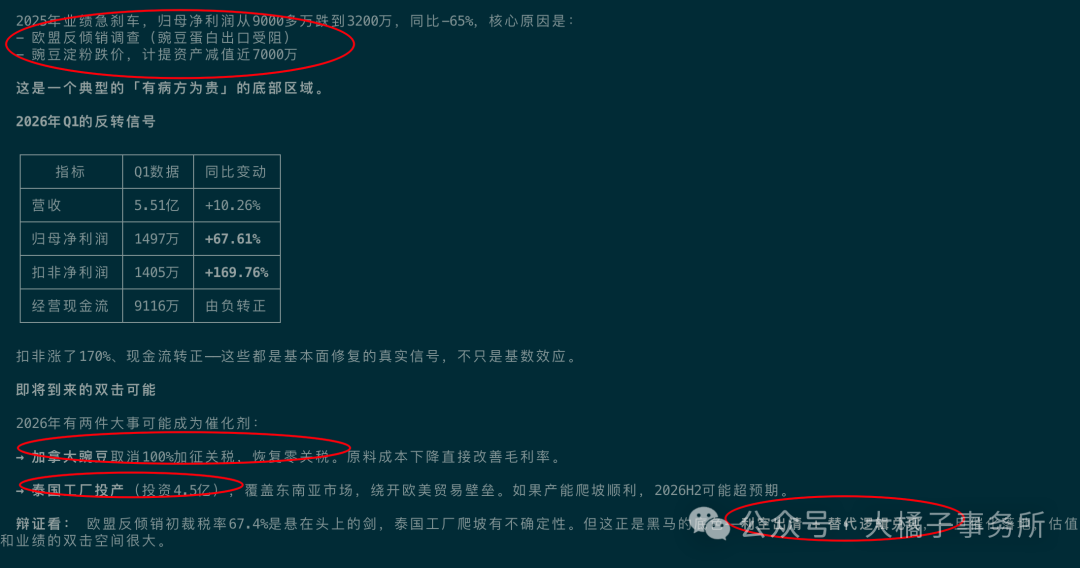
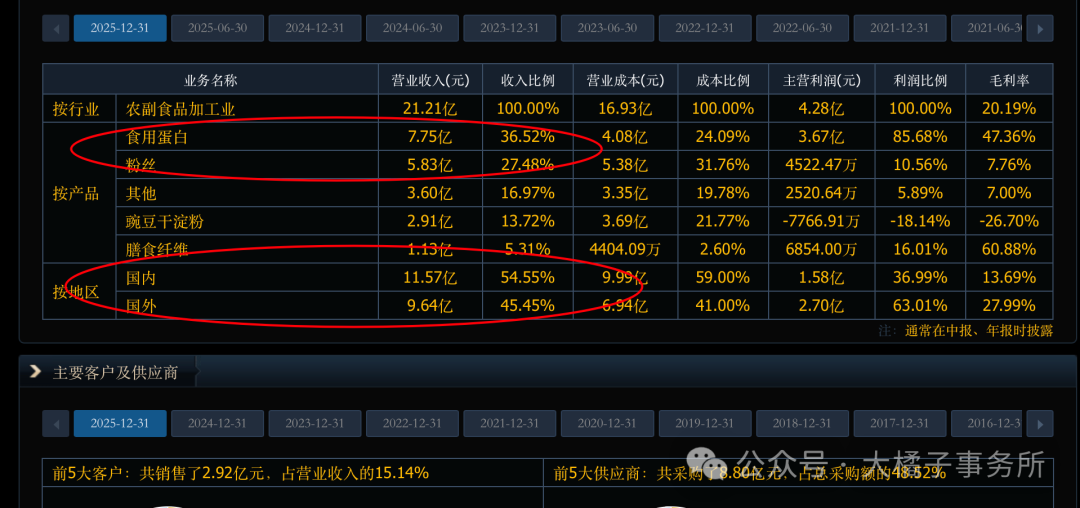
20 亿+ 的收入:
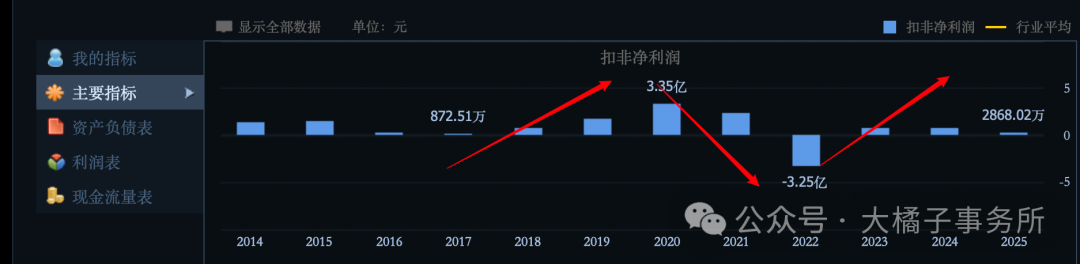
周期股,上一波高光是 2020 年庚子的 3.3 亿利润。
毛利率 20%,本质是普通的食品“副产品”企业。
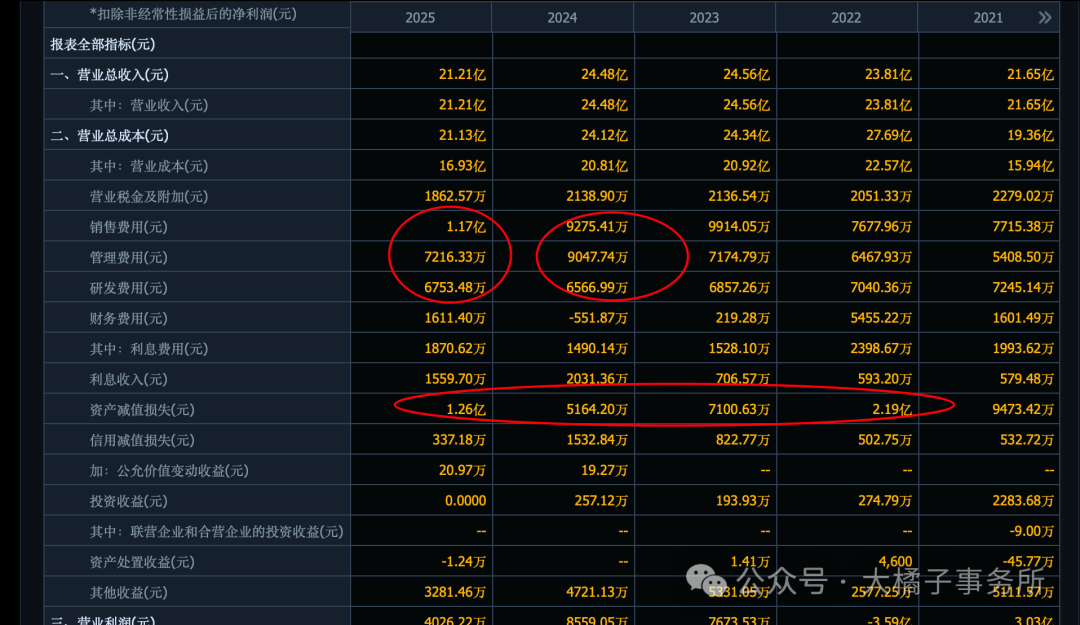
合理的利润能力,20 亿收入,5% 利润率,1 亿潜在合理利润。
现金流差,核心资产是 23 亿的产能。
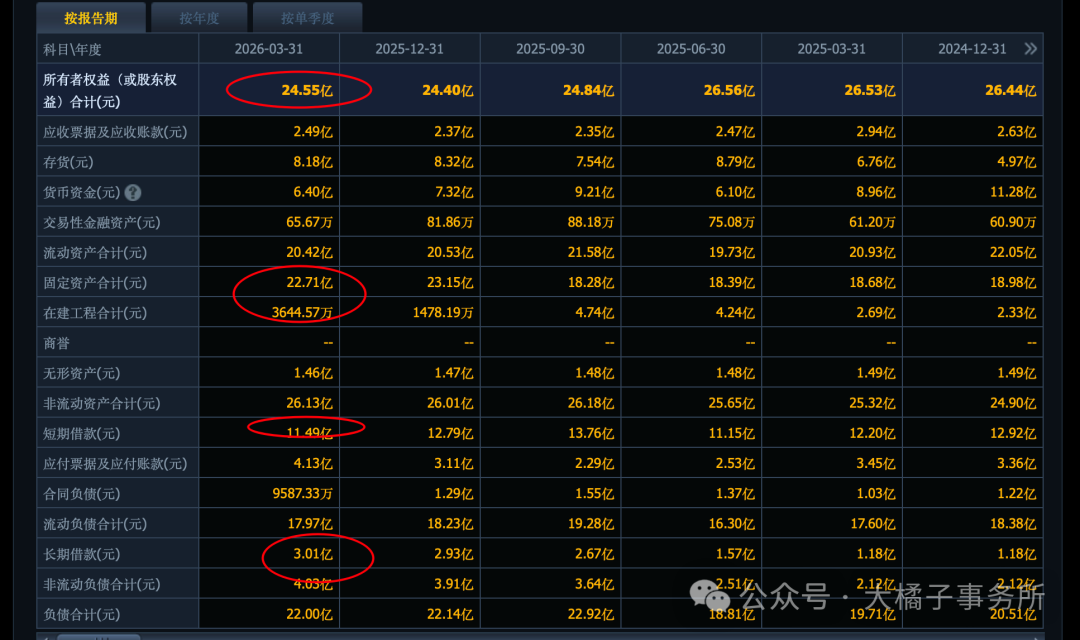
差的周期里面,20-23 亿市值极端支撑。景气周期看 30-40 亿市值。不包含额外的流动性溢价和情绪的成分。
历史市值波动范围非常大,30 亿附近有支撑。高的时候 200 亿+ 这个可遇不可求,不具备锚点意义。远离幻觉。
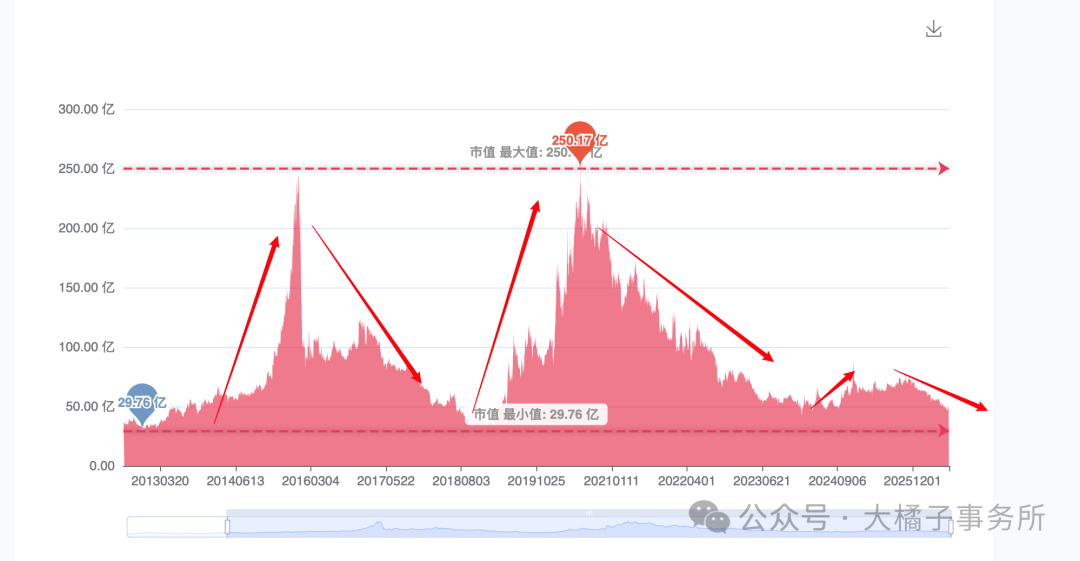
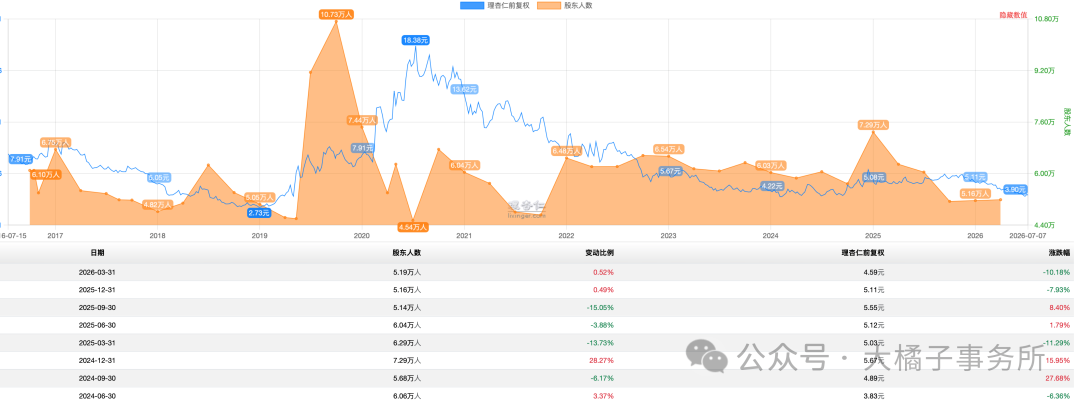
当下业绩边际改善(背景是 2022-2025 年连续低迷,周期股差的久了,市场规模还在,就可以适当加分),也有外部乳清蛋白涨价的事件催化叠加。30 亿附近可以积极关注。
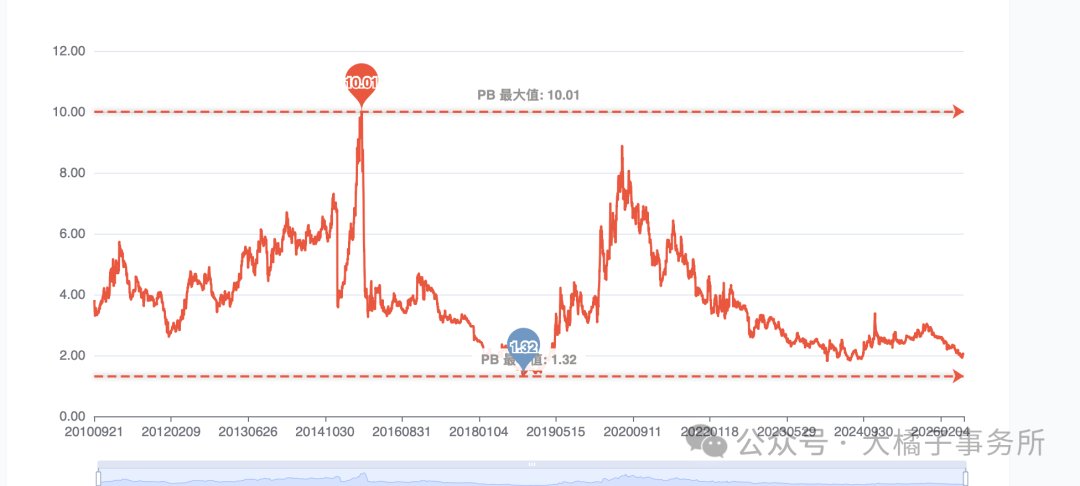
激进的做题材博弈的,2 pb,40-50 亿即可灵活关注,做好风控和止损即可。
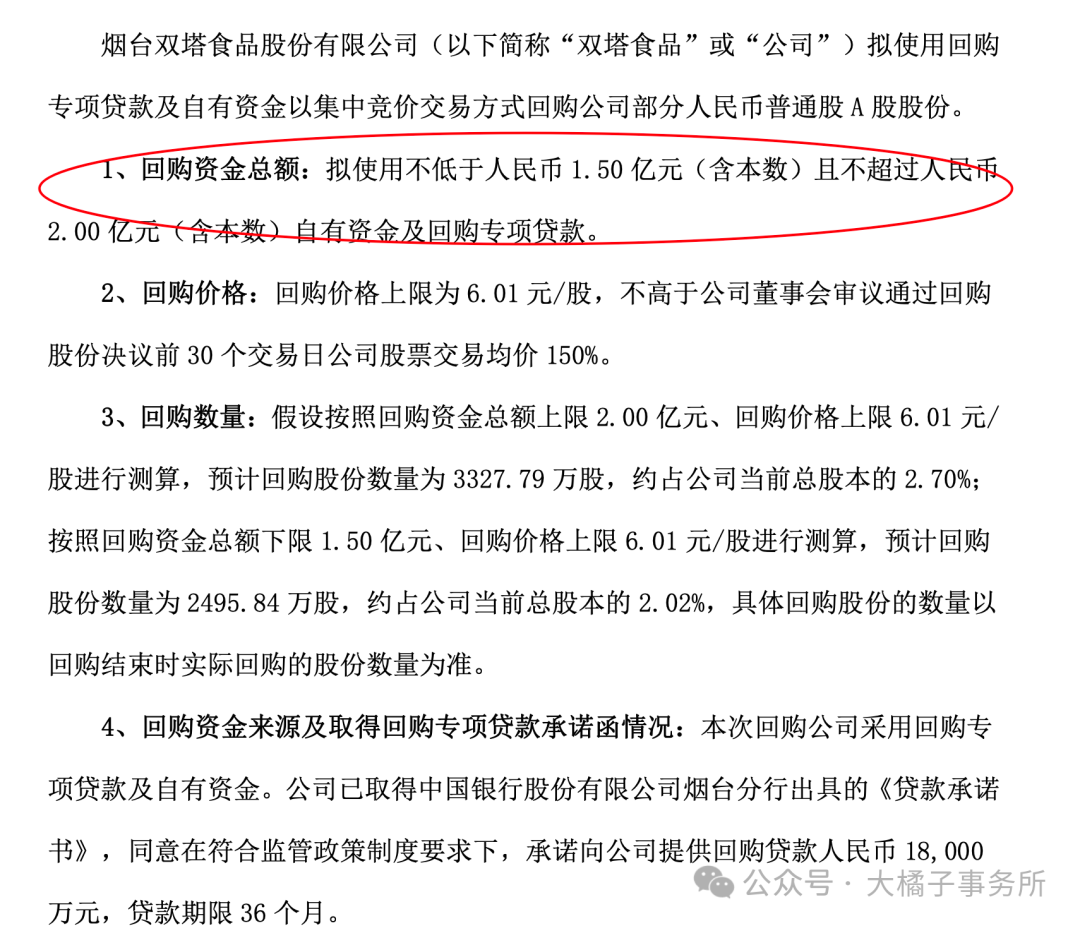
公司有回购:1.5-2 亿。
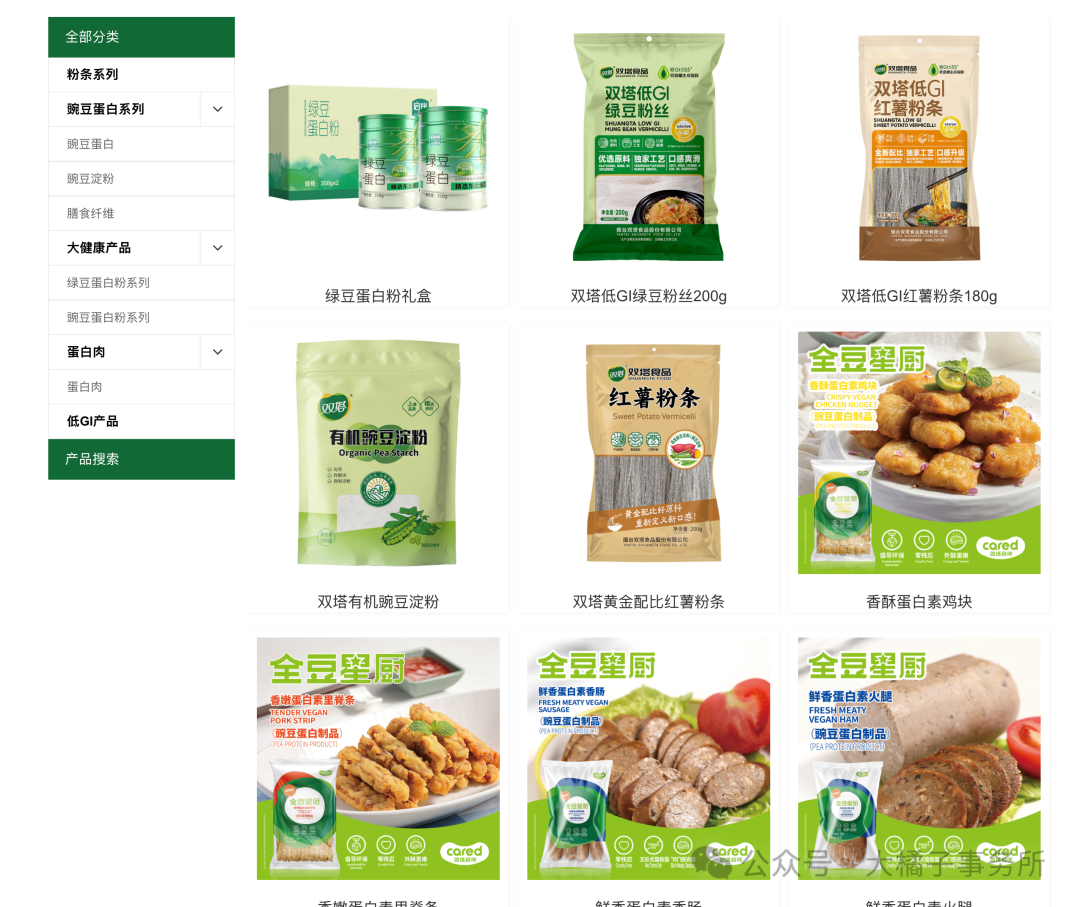
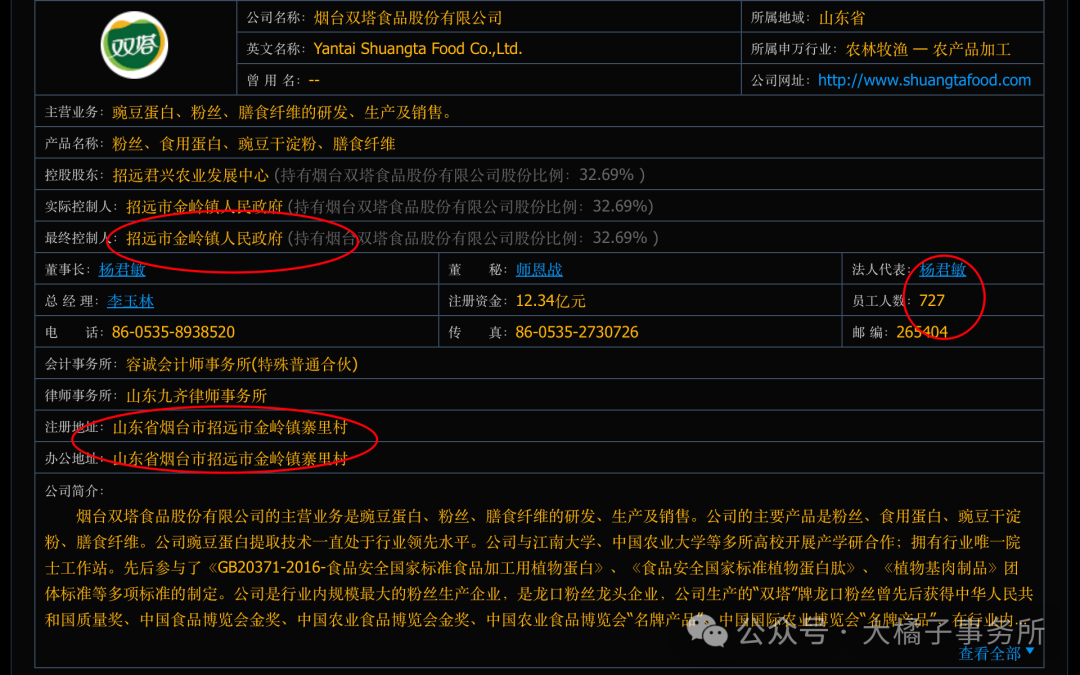
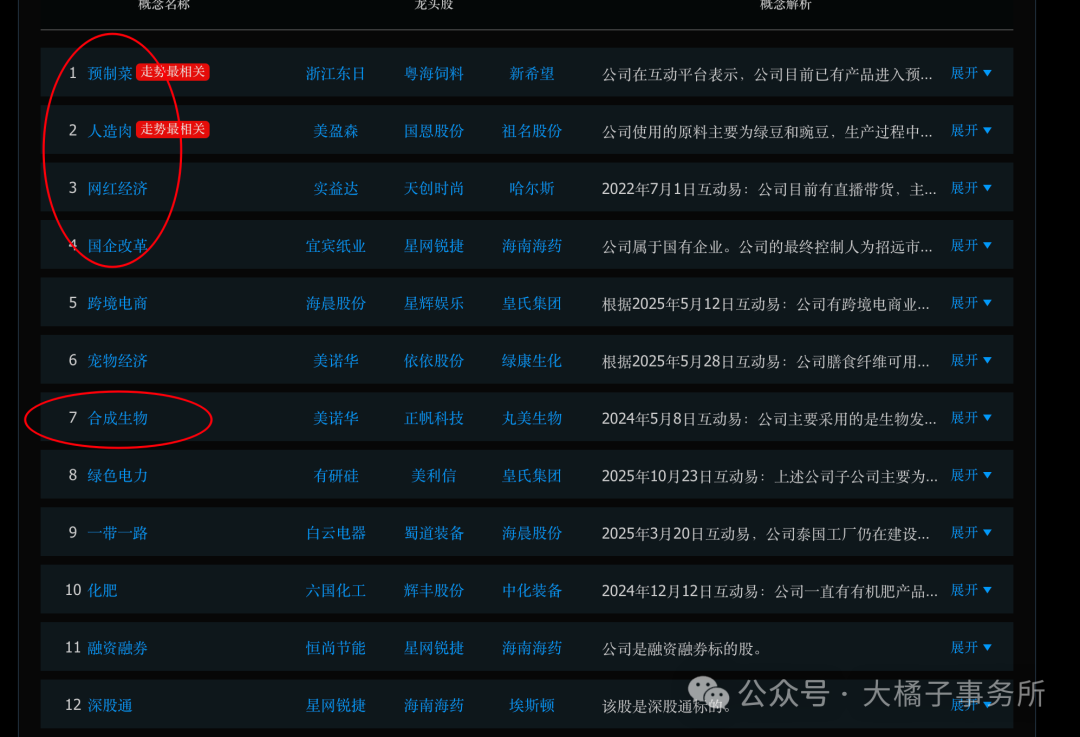
基础信息补充:豌豆蛋白、粉丝、膳食纤维的研发、生产及销售。公司的主要产品是粉丝、食用蛋白、豌豆干淀粉、膳食纤维。
注意:以上内容仅为个人观点,解释权归大橘子所有,不构成投资建议。投资有风险,入市需谨慎,盈亏由投资者自行承担。

end
大橘子体系下的稀缺性评估,仅供参考(Agentic AI + 大橘子情绪+估值模型&五行人生体系,持续进化中):
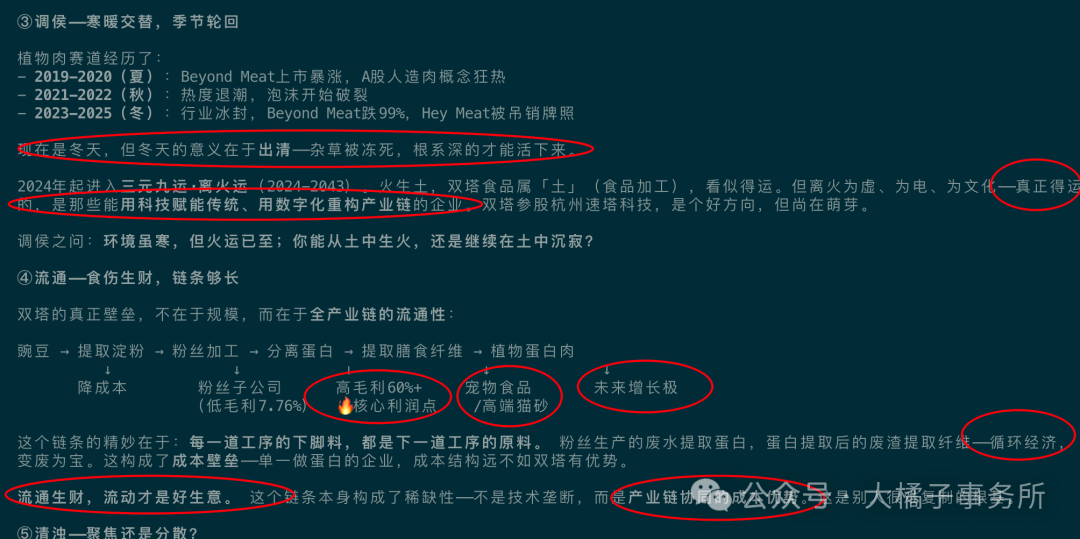
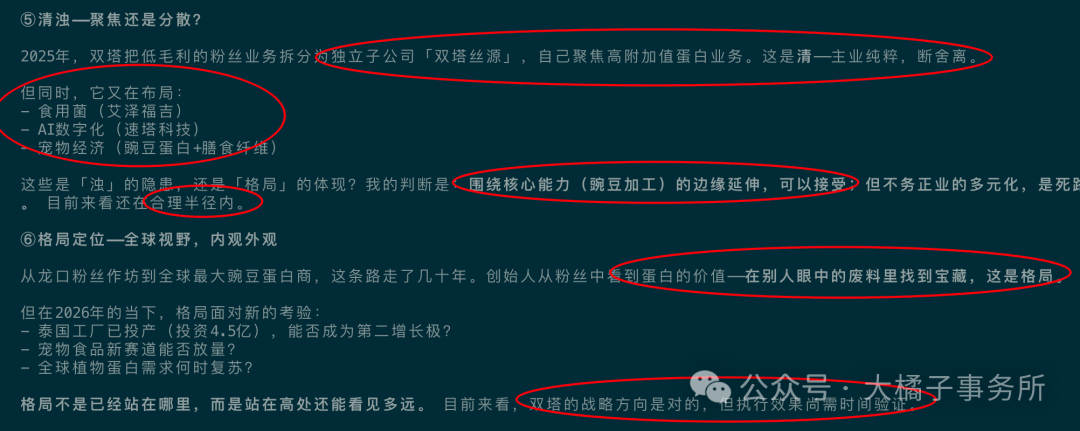
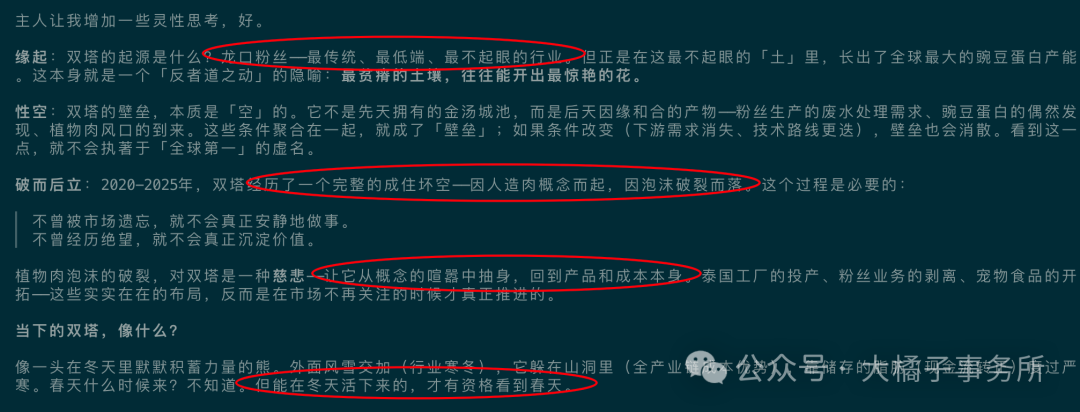
弱水三千,只取一瓢。双塔在豌豆蛋白这一瓢里,做到了全球最大。但做到最大是起点,不是终点。真正稀缺的,不是最大,而是在大的同时还能保持弹性、在冷的市场还能守住现金、在别人绝望时还在默默建设的品格。
 看懂投资,看清人生——从大橘子事务所开始。
小程序推荐:
顺色吉色穿搭聊天潜台词小助手社恐嘴替高情商回复器
财报日历轻览简心抽签
重要声明:
1. 以上分析仅为大橘子的学习笔记与思考分享,不构成任何投资和人生建议。
2. 投资有风险,入市需谨慎。愿你在每一次决策前都多一点清醒与从容,盈亏请自行承担。
3. 公司发展是动态的,文中观点仅代表当下理解,不代表未来必然如此,请保持独立判断。
4. 愿我们都能敬畏市场、热爱生活,记住:保住本金最重要,慢慢来,稳稳走。
本文作者可以追加内容哦 !

