最近液冷板块终于动了。
$英维克(SZ002837)$$飞龙股份(SZ002536)$$大元泵业(SH603757)$#周度策略##社区牛人计划#
英维克、奕东电子这些公司开始反弹,整个液冷产业链也跟着热闹起来。很多投资者看到反弹了一周,第一反应是:是不是涨多了?现在还能不能参与?
但如果我们把时间拉长一点看,会发现一个很有意思的事实:这轮反弹之前,液冷板块刚刚经历了一波杀跌,很多公司的市值都趴在底部区域。现在的上涨,更像是在修复之前过度悲观的情绪。
而真正的产业爆发,其实才刚刚开始。
今天我们就来聊聊液冷这个赛道,它的产业逻辑到底硬不硬?哪些环节最赚钱?
液冷是“必选项”而不是“可选项”
先从一个最基础的问题说起:为什么液冷突然变得这么重要?
答案很简单:因为芯片功耗已经高到风冷扛不住了。
风冷物理极限仅40kW 机柜,Rubin 平台机柜功耗达 300kW,提升 7 倍以上。
以英伟达的GPU为例。从GB200开始,风冷方案就已经捉襟见肘。到了GB300,冷板式液冷方案直接成了标配——不是你想不想用的问题,是必须用。
再往后的Rubin系列,英伟达已经明确表态:100%采用全液冷架构。
全球液冷市场2025年89亿美元,2026年增至170亿美元,同比增幅超90%。
这意味着什么?
意味着液冷从“选配”变成了“刚需”。从2025年7月开始发酵的英伟达链,到今年3-5月液冷板块的明显表现,市场其实已经给了第一波定价。但站在当前这个时点看,液冷板块还远没有走完主升浪。
为什么这么说?看下游的节奏就清楚了。
英伟达的Rubin服务器、谷歌的TPU相关服务器,今年9月、10月陆续开始放量。明年是英伟达Rubin系列和谷歌TPU系列的大规模放量年。
这意味着,真正的大规模业绩释放,会在明后年集中体现。
所以现在这个位置,产业需求端正在进入爆发期的前夜,而板块股价还在相对低位。这种“时间差”,就是机会。
波纹管,一个被低估的“小而美”
液冷系统里,价值量最高、盈利水平最强的核心部件是什么?
答案可能出乎很多人的意料:波纹管。
液冷系统的核心部件包括冷板、CDU(冷却液分配单元)、快接头、分水器等。其中冷板和CDU加起来价值量占比超过50%。但你要问哪个环节的利润率最高,波纹管绝对排得上号。
波纹管是干什么的?
简单说,就是液冷系统里用来输送冷却液的金属软管。它要连接机柜内部、一次侧和二次侧、CDU和冷板之间的液体通路。这个零件看起来不起眼,但它的重要性,怎么说都不为过。
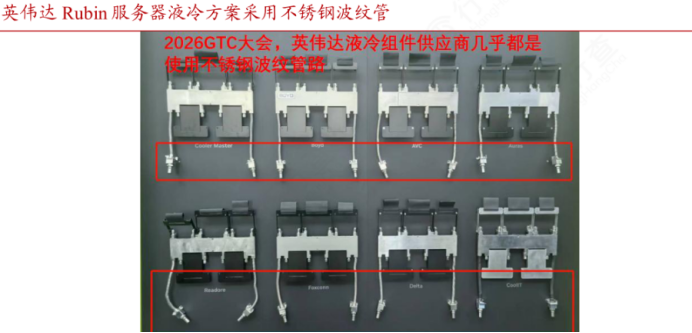
因为它一旦出问题,就是灾难性的。
冷却液在管道里流动,如果波纹管渗漏或者开裂,液体漏出来,直接威胁整个机柜的安全。严重的,整个机柜都可能报废。在数据中心这种场景下,哪怕一次漏液事故,都可能导致客户巨额索赔,甚至被踢出供应链。
所以这个环节有几个特点:成本占比不高(大约占整柜价值的5%左右),但重要性极高。下游客户对它的价格不敏感,但对它的可靠性极度敏感。
这意味着什么?
意味着一旦进了供应链,客户不会轻易换掉你。新供应商想进来,验证周期至少半年到一年,而且还要承担漏液风险带来的潜在赔付压力。
这种“高进入壁垒+高客户粘性”的生意,天然适合维持高利润率。
从目前的市场格局看,波纹管这个赛道能做的公司非常少。
下游终端(英伟达、谷歌、AMD等)的波纹管需求,绝大部分都集中在一两家核心供应商手里——就是金富科技收购的卓辉、联宜,以及五羊自控收购的柯思雨。
这两家公司的波纹管产品,净利率能做到30%-40%。什么概念?大部分制造业的毛利率都没这么高。
这完全就是一个“小而美”的隐形冠军赛道。
液冷的先发优势壁垒强大
很多投资者看到30%-40%的净利率,第一反应是:这么赚钱,会不会有一堆人冲进来把价格打下来?
这个问题问得非常好。但仔细分析下来,这个担忧在短期内并不成立。
第一,设备门槛。波纹管的生产需要真空气化炉等特殊设备。这些设备不是市面上随便买得到的,供应链非常有限。新进入者想扩产,得先解决设备来源问题。
而现有的两家公司,已经和设备供应商建立了稳定的合作关系,扩产周期可以控制在1-2个月。这个优势,后来者很难复制。
第二,客户验证周期长。就算你搞定了设备,产品做出来了,下游客户也不会轻易用你的东西。前面说了,漏液的风险太大,验证周期至少要半年到一年。在这期间,现有供应商早就把订单锁定了。
第三,成本占比低,客户没动力换。波纹管占整柜价值量的5%左右,即使后来者报价低20%,对客户来说节省的成本不到1%。
但换供应商带来的潜在漏液风险和验证成本,远远超过这点节省。这种账,客户算得很清楚。
第四,赔偿风险让新进入者望而却步。一旦发生漏液事故,赔偿金额可能是天文数字。小公司根本承担不起这个风险,自然会谨慎进入。
综合来看,未来两三年内,波纹管赛道的竞争格局不会明显恶化。金富和五羊这两家公司,大概率会继续分享这个赛道的主要份额。
当然,随着放量,下游客户肯定会要求降价。但即使净利率从30%-40%回落到25%左右,考虑到规模效应和对上游采购议价能力的提升,这两家公司的盈利能力依然会非常可观。
总结
液冷这个赛道,和我们之前聊过的很多AI产业链环节不太一样。
它不像光模块那样已经被市场充分认知,也不像交换机那样有明确的估值锚。它更像一个“正在从0到1”的细分环节——波纹管、快接头、分水器这些零部件,大多数投资者可能连名字都叫不出来。
但恰恰是这种认知差,往往孕育着超额收益。
当所有人都知道英伟达在做液冷的时候,机会可能已经过去了。而当大部分人还没搞懂波纹管是什么的时候,真正有定价能力的人已经开始悄悄布局了。
产业趋势是明的,业绩兑现是确定的,股价位置是低的。这三个条件同时满足的时刻,在市场上并不多见。
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。股市有风险,入市需谨慎。
本文作者可以追加内容哦 !

