$天能动力(HK|00819)$ $天能股份(SH688819)$ $电池技术(BK1648)$
一、暴跌的天能动力。
从天能动力孙公司天能股份一季报批露同比大跌后,天能动力深受影响进入深度调整。
天能动力股价4月29日收盘价为7.89港元,今日收盘价为4.745港元,几乎腰斩,调整的时间很长,幅度很大,其中最底部4.53港元成为近两年的新低,逼近2024年创造的近4年新低4.5港元。
很多持股散户很迷茫。而我个人觉得8月以来,天能动力处于4年以来的股价底部区域,正处于难得的低吸阶段(无论是宏观还是微观来看)。
二、未来还会爆跌吗?如何应对未来的形势?
未来会不会爆跌,谁也说不清楚,但我们可以借助自己的思维理清未来的形势。
8月28日是半年报公布之日,根据半年报预告,天能动力半年业绩会同比下滑62%以上。
半年报业绩公市下滑会带来多大影响?
实际上,市场已经提前做出了两次反应。第一次在4月30日,受天能股份一季报批露大跌90%多的影响,天能动力当天股价下跌28.55%。
第二次是上周一8月10日,受天能动力业年报预告影响,当天开盘后大跌,跌幅一度到近5个点,此后一路放量上行,到收盘微涨1分。
所以,经过前两次影响,半年报业绩公布对散户情绪的影响已经钝化。
但因为8月28日半年报业绩公布毕竟是天能动力近期最重大事件的时间节点,所以我们不得不推演该股的三种走向。
第一种情形:股价微涨微跌。由于前面所说的半年报业绩经预告早已明牌,对散户情绪呈钝化状态,而主力按兵不动,股价呈微涨微跌方向发展,此后股价大概率走磨人的行情。
第二种情形:股价暴跌。主力想借机发力,深度洗盘。(预告不洗,选择公布时洗,确实有点不理解,所以这种可能性小,但也不能说不发生)
我在8月份最近这段时间已经大举增持天能动力,有人说你为什么不等到第二种情形去增持,不更合算吗?原因有:一是我担心第二种情形有可能不会发生,那么我很可能会错失低位增持的机会,时不再来。二是第二种情形既便发生了,我仍然有大举吃进筹码的实力。三是我增持有恃无恐,因为在5港元以下增持天能动力,从长期来看,是合算的,哪怕将来有一天它会跌到4港元,但总有一天它会涨到6港元以上,甚至8港元以上。正是这种长期价投的思想支撑我在中远海控每一阶段的低部进行了恰到好处的增持,直到现在收获颇丰。四是很有可能出现第三种情形,股价不是暴跌,而是暴涨。
第三种情形:股价暴涨。所谓利空出尽是利好。天能动力半年报从预告大跌,到公布大跌,最后的利空变成靴子落地,股价不跌反涨。
有人半年报大跌,股价还会大涨?谁说得清楚呢?股价走势总是反人性的,总是出乎意料。
我个人认为这种反人性的走势是必须考虑的。
如果真的发生了第三种情形,那么我们很多聪明人把天能动力8月28日半年业绩公大跌,作为自己买进良机的想法,就成了白日做梦。
有时候,参与了才能谈得上分一杯羹。
有时候,聪明反被聪明误,贪得越多,失去的越多。
三、对天能动力系列与投资逻辑亮点的总结。
1、天能动力开贴篇
2025年6月发布贴文《开场第一帖:初建天能》,2025年11月发布贴文《储能电池第一股》。
两篇贴文最重要的是:
(1)从股权架构的角度,明晰了天能动力投资的根本所在,即价值的超严重低估。
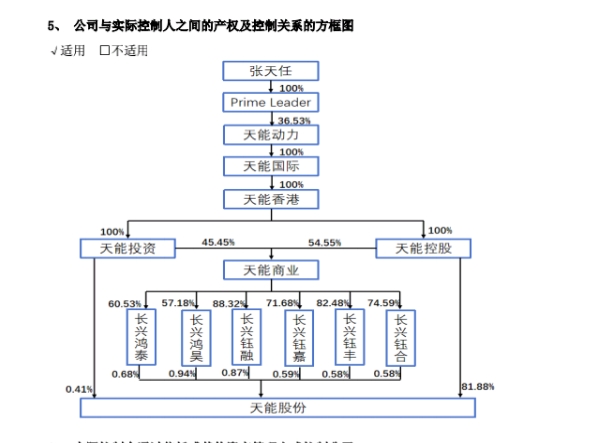
天能动力作为母公司,拥有孙公司天能股份86.53%的股权。而按照当时计算,天能动力拥有天能股份的股权市值是自身市值的3倍,而按照现在的市值来计算,天能动力拥有天能股份的市值已经接近自身市值的4倍。
在这里,我再深化补充:按道理讲,天能动力除了天能股份外,还拥有各种投资公司、回收产业,所以天能动力的实际价值远远超越天能股份,然而在股价和市值上竟然不到天能股份的三分之一,粗略估算,从与天能股份对来来看,母公司的股价低估了起码4倍,换句话来说,对比天能股份,上涨空间应该有300%。
又有人说,天能动力的铅蓄电池日薄西山,属于夕阳产业。但天能动力拥有天能股份86.53%的股权这是事实,而天能股份是在A股科创板上市也是事实,所以天能动力不是科技股又是什么?所谓夕阳产业不过是空头、庄家主力在地位对散户的洗脑而已,其目的在于忽悠散户交出带血筹码。
(2)深入细致介绍了公司在铅蓄电池、新能源电池、回收产业中的产品、业务、技术优势、应用与前景。
为投资者深入详尽了解公司的业务和前景提供了第一手资料。
贴文明确指出:认为锂电池替代铅蓄电池的说法本质上都是罔顾事实,恣意抹黑的春朱春绿的说法。
轻型动力电池赛道上,铅蓄电池与锂电池不是相互替代,而是相互补充的关系。说铅蓄电池不行的人眼晴是瞎了,看不清现实。
铅蓄电池在中低端市场占据绝对的主导地位,而锂电池则占据高端市场,但液态锂电池具有天生的安全隐患和性价比低的缺点。
公司在轻型动力电池上采用铅锂并行的技术开发路线。如今中低端市场公司铅蓄电池已成王牌,而高端市场公司的半固态锂电池不断推出,其安全性、性价比远越液态锂电池,市占率不断提升。
高端市场后来居上,这一块市场迟早会被天能动力拿下。
2..《天能动力第二篇》.《天能动力第三篇》
在实际操作上,把握天能动力从7月中旬以来的股价低位区加仓机会,进行大规模的加仓增持。
3.《能动力第4篇:12万股巨量加仓的逻辑思考》
分析子公司第一季度暴雷的真实原因,得到的结论是业绩暴雷是偶然性因素引发,而非公司经营出问题,也不是系统性风险,业绩存在着后期反转的机会,当前错杀恰好提供低吸机会。
分析天能动力的业务、技术和前景,指出天能动力出海业务带来的巨大机会。
4.《天能动力第五篇》
对《天能动力第五篇》的反思
两篇贴文介绍天能动力的新锂电产品天擎超级电池已经上市,其性价比、安全性全面碾压其他锂电池产品,引领动力与储能电池划时代变革潮流,在轻型动力电池上将掀起一场技术迭代的风暴。
四、对天能动投资逻辑的系统总结和拓展。
1.基本面看,严重低估
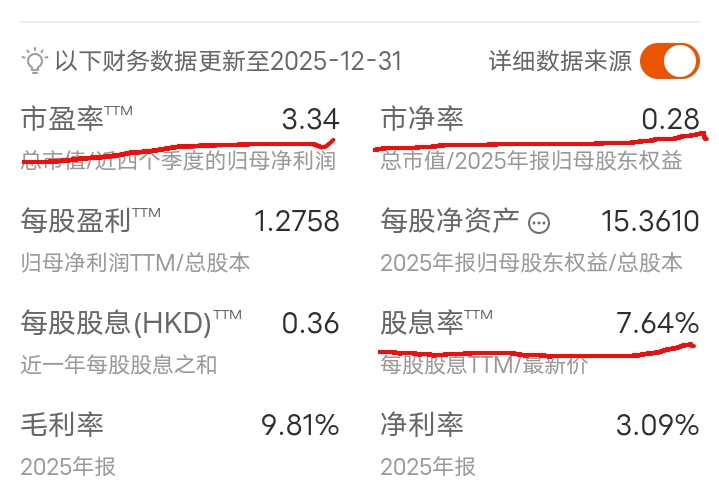
最突出的是市净率仅为0.28,这在储能电池板块是十分罕见,公司也是储能领域第一纵队公司。
股息率非常高,高达7个点以上,投资者抵抗风险提供坚实后盾。
既要考虑上半年业绩下滑,也要考虑下半年业绩反弹,综合考虑基本面变化不会很大。
按当前股价计算,市盈率在半年报后有所上升(5、6倍),到年报后又会下降到4倍左右,反映了当前盈利水平很不错,作为散户长期投资的收益很高。
2.从股权构架上,天能动力严重低估4倍。
天能动力作为母公司,拥有天能股份86.53%的股权,这部分股权的市值达几百亿,是自身市值的4倍。天能动力除了天能股份外还拥有投资公司,回收公司等其他产业。
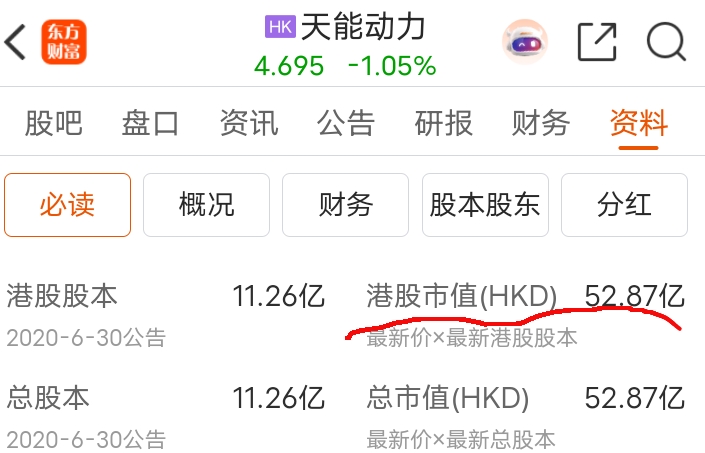
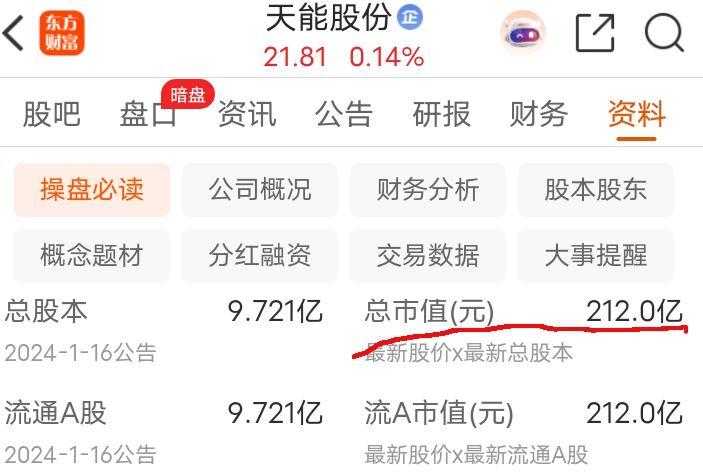
天能动力总市值不到53亿港元,折合人民币45亿多。天能股份212亿多人民币,而天能动力本身价值远高于天能股份,所以天能动力上涨空间至少3倍。
天能股份是科创板上市,享有科创板的估值。而天能动力在港股上市,比A股的st股还要低估。其实,天能动力更应该作为高科技公司估值,因为除了电池,它还有回收业务。
3.海外市场发力,成为新的利润承接爆发点。
在越南建立海外首个一体化自建基地,2024年8月一期投产,2025年12月二期投产,组装基地已实现满产满销,主要生产两轮车用铅蓄电池,辐射东盟多国 。
印尼泗水基地于2026年6月25日正式投产。
2026年5月与菲律宾本土企业联合体签约,锁定首期百兆瓦级光储微电网项目。
在欧洲市场上,储能为核心,搭建区域运营中心,如荷兰、波兰等国。
在非洲、中东、拉美等新兴市场开浪储能和备用电源业务。
4.半固态电池更新迭代,具有先发优势,在轻型动力领域属于领先地位,对高端市场占有率将不断提升,将成为公司除铅蓄电池外的拳头产品,与其他新型产品一起成为公司第二利润增长贡献点。
5.业绩反转的必然性。
退税、财政补贴到帐,公司业务恢复正常,海外业务发力,半固态电池发力等综合因素影响下:
公司下半年业绩必定好于上半年。
公司2027年上半年业绩必然同比暴增。(大概会同比暴增100%。)
两个必然决定了它现在的投资价值巨大。
本文作者可以追加内容哦 !

