$中远海控(HK|01919)$ $中远海控(SH601919)$ $航运(BK1482)$
一、猫兄走了,我还在。
很感谢大家一直以来的信任,周末贴点赞接近100,很久没有这样了。
一起渡过了海控最艰难的日子,我们是并肩而战的水手,不惧风浪的战友,有着“风浪越大鱼越贵”的拼搏斗志。
中远海控港股也终于站上了4年新高,让我们付出得到了回报。
而在这时候,总有人告别,歧路总有分手时候。
而我依旧在,迎着腥咸的海风,继续前行。
(在这个阶段,去留随意,风险与收益并存,莫问我,我给不了大家明确的答案,股市千变万化,何况现在又是在分歧严重之际。上涨比下跌更难守住筹码,这是唯一的真相。)
二、中远海控半年报最后一次推演
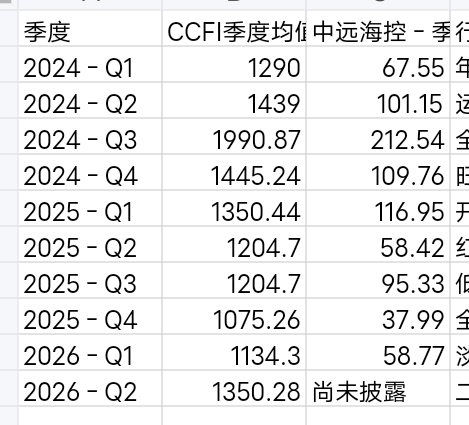
只有最后几天就公布半年报了,预测又有什么意义?
但是,股价创新高了,人心浮动和迷茫了,甚至连我自己也不知所措,所以这几天很漫长,唯有揭开事实真相,才让我心有所安。
如上表,今年一季度与去年二季度比较,海运平均指数为1134,与去年的二季度1204,低70个基点,而利润58.77,反而比去年二季度58.42高出一丁点。为什么会这样?我想一是运货量增加了,二是海控海运成本降低了,三是港口与其他收入增加了,总结起来只有一个真相:同样的海运指数下,海控的赢利能力增强了。
今年二季度未批露,海运平均指数为1350,刚好与去年一季度1350相差略低一丁点。二者可以类比,但要考虑二者运货量的差异性。
下面是中远海控季度运货量。
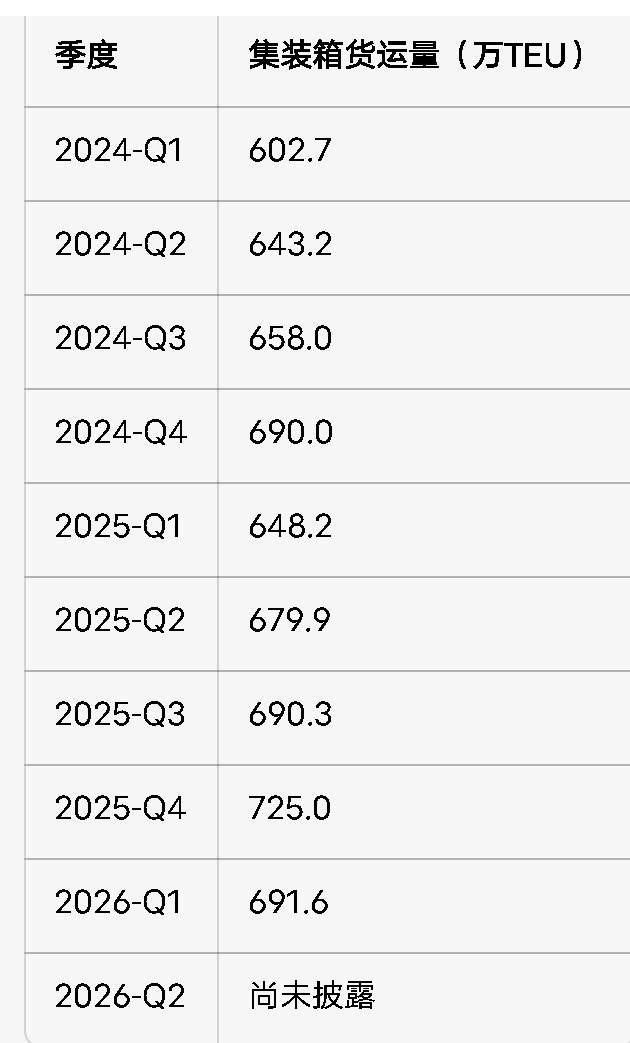
中远海控2025年一、二季度分别为648.2、679.9,每年的二季度运货量都大大超过一季度,因为一季度是淡季。
2026年一季度运货量为691,二季度按以往推测要增加50个点左右,所以猜测为741,所以二季度的运货量比去年一季度多了近100个点,即多了15%。
还要考虑2026年一季度ccfi低于2025年二季度70个点,业绩反而略高的情形(当然也可能与公司财务处理有影响)。
2026年二季度与2025一季度比较,ccfi运价指数相差不大,而运货量高出15%。
考虑二季度油价上升,利润要打折扣。
所以我认为二季度利润会略高于2025年一季度(为117亿),按运货量增加15%计算,则二季度利润为134亿。
剔除石油涨价成本影响(盲猜10%左右,燃费是成本的一半以下,成本又是运费的很小一部分),今年二季度利润为120亿,为保险,上下浮动10亿,即110亿~130亿之间。
所以我给出二季度利润为120亿左右,给每股带来的收益为0.78元左右,当前净资产为15.39元,那么半年报后,净资产为16.17左右。
三、对三季度业绩的初步预测。
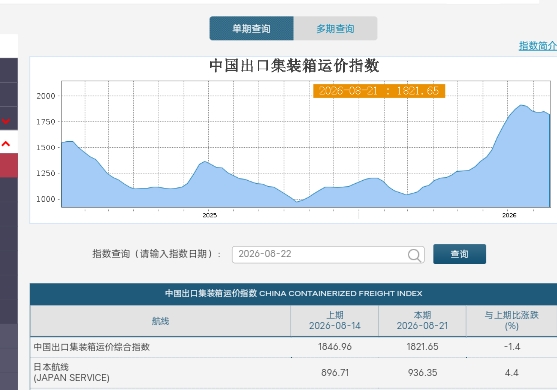
8月份只有1周了,从7月份开始,指数站上1811点,到上周回落也有1821点,最高点1910,整个三季度本人预估平均值在1850点左右,与2024年三季度1990点接近,2024年三季度纯利为212.5亿。
三季度与2024年三季度比较,运价指数低140个点,运货量盲猜至少多15%,对此我保守估计三季度利润至少为180亿。增厚每股收益1.18元,到10月份公布三季报时,净资产会上升为17.35元。
伊美冲突和霍海峡封锁不解决,四季度利润会高于2024年,即会高于110亿。全年利润在470亿以上,全年股息每股在1.5元以上。
而且2027年上半年业绩有保障,下半年不好说。
四、一个核心现实问题:当前股价估值高不高?
看起来,破了新高,但现在已经是8月底,过了三季度,净资产会增长到17.35元,折合港币为20港元,现在股价是18港元。
很可怕的是,还说明一个道理:
股价的上涨速度还比不上中远海控海上造钱的速度。
再思考一个问题:当前的股价上涨,真的象主升浪吗?
我个人认为,如果是主升浪,这点涨幅又算得了什么?
我还在想:4亿的空仓走了吗,逼空的大烟火看到了吗,这是我心有不甘的地方。
考虑了种种,我选择留下来,反正过山车坐多了,也就习惯了,我舍不得中远海控这张长期饭票。
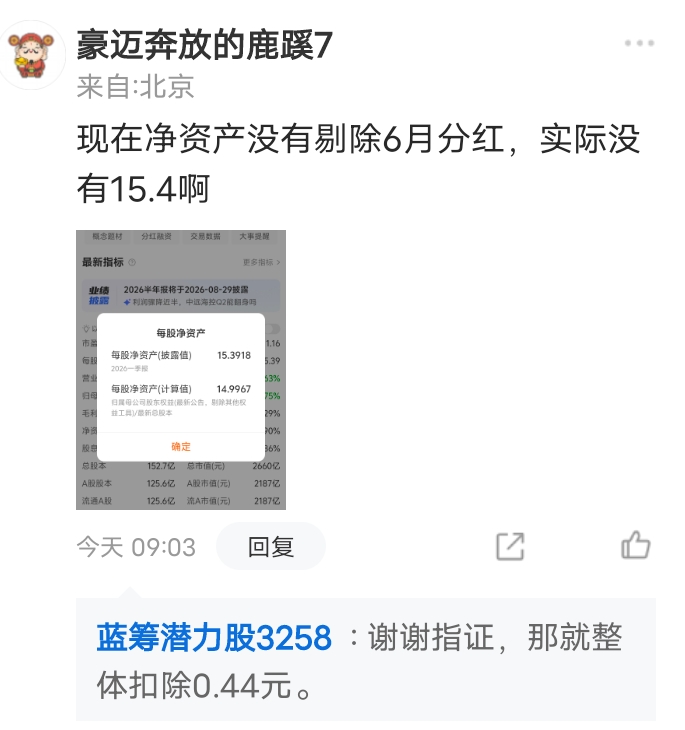
净资产计算上,可能没扣除0.44元的分红,大家整体扣除即可,感谢指正。
本文作者可以追加内容哦 !

