万众瞩目!
过去一年,PCB无疑是最备受关注的细分领域之一。8月以来PCB企业纷纷亮出中期成绩单。
$鼎泰高科(SZ301377)$$东山精密(SZ002384)$#炒股日记##盘逻辑:深度解析,理清投资思路##AI硬件股反弹,能否走出一波牛市行情?#
毫无意外利润大增,2026年上半年,广合科技净利润同比大增94.39%,生益电子同比大增109.36%,东山精密同比增幅更是高达290.09%……。
比起净利润,PCB厂商中报最大亮点在资本开支。
2026上半年,广合科技购建固定资产、无形资产和其他长期资产支付的现金同比增幅达248.34%,生益电子同比增幅111.03%,东山精密同比增幅为144.54%。
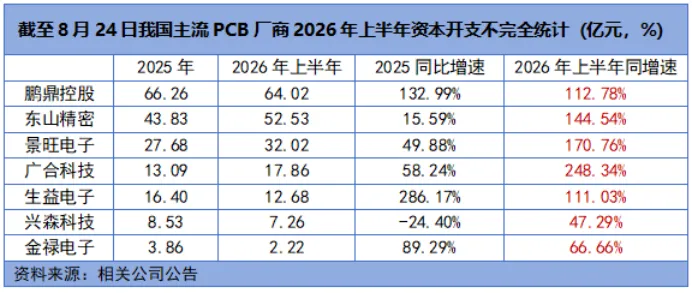
资本开支增长不足为奇,重点是翻倍增长。PCB是典型的资本密集型行业,这类企业业绩增长大致为“需求攀升→融资扩产→产能落地→兑现收入”。
所以,资本开支一定程度上反映了公司未来1-2年的表现。
那么,PCB企业在扩什么?
大概率是AIPCB。
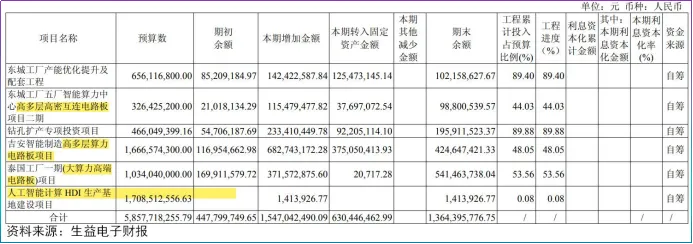
以生益电子为例,2026年上半年公司重大在建工程中AIPCB相关投入超11亿元,占当期在建工程增加额70%以上。
那么,AI PCB扩产对产业链有何影响?
对PCB企业而言,高端产能先落地的企业拥有话语权。
对上游而言,电子布、覆铜板、树脂,甚至成本占比较小的钴针,或许有望迎来量价齐升。
作为全球最大的PCB钴针制造商,鼎泰高科的财报印证了这一点。
2026年上半年,鼎泰高科实现营业19.43亿元,同比增长114.85%,净利润6.79亿元,同比增长325.12%,扣非归母净利润6.7亿元,同比增长353.28%。
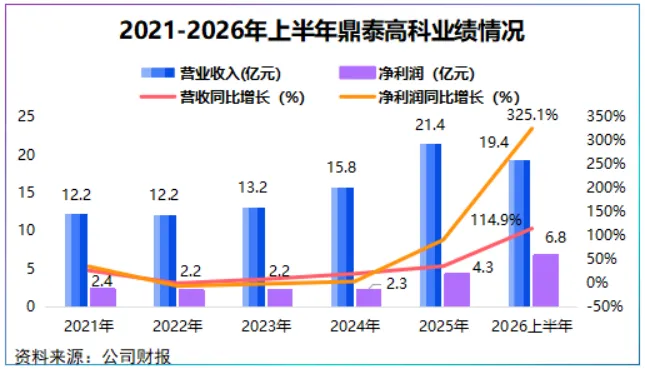
净利润与扣非净利润相差无几,说明鼎泰高科业绩增长靠的是主业带动。
鼎泰高科主业包括精密刀具、研磨抛光材料、功能性膜材料及智能数控装备,其中精密刀具是营收大头,占公司总营收的80%左右。
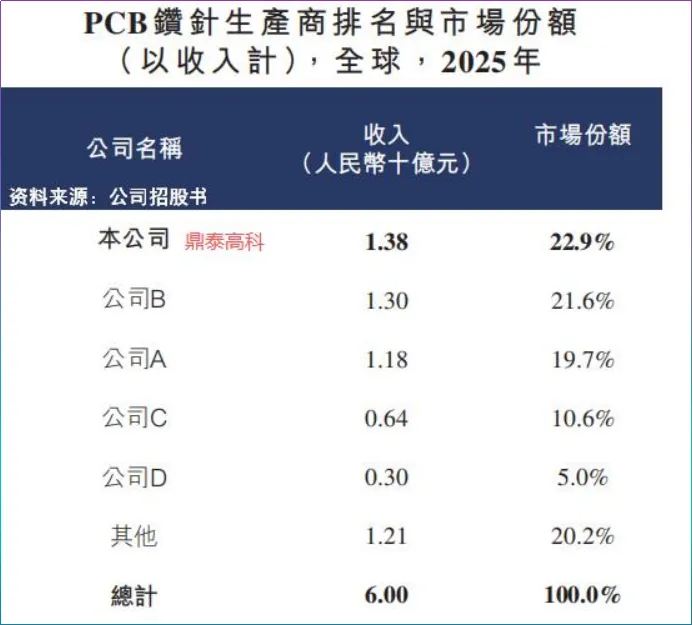
目前,PCB钴针是公司大单品,根据招股书2025鼎泰高科PCB钴针实现营收13.8亿元,占当期总营收的64.37%,全球市占率22.9%,位居第一。
钴针,顾名思义就是用钴硬质合金制成的一种机械微型钻头,它的核心作用只有一个,在PCB板上钻出微小的导通孔,用于PCB各层电路之间电气互联。
AI PCB需求刺激下,钴针身价开始上涨,当前普通钻针已经从2025年的几毛钱一支涨至几块钱一支,部分高端钻针价格涨幅已超35%。
2026年上半年,鼎泰高科钻针整体月产能已突破1.6亿支,产能较2025年提升60%,驱动公司刀具产品营收同比大增114.47%。
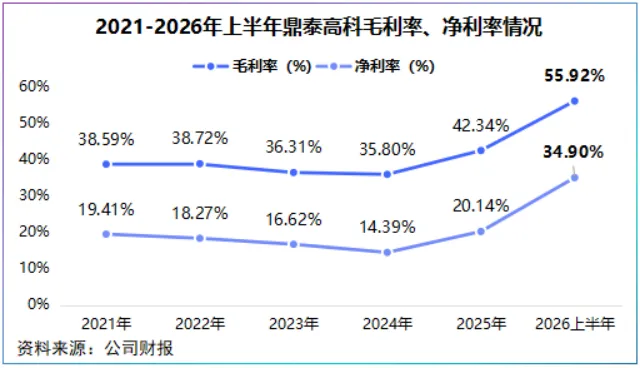
上半年,公司毛利率达到55.92%,净利率34.9%,双双创历史新高,按照细分品占比看,背后推手大概率是钴针。
而一旦“有利可图”,竞争格局开始变了。
我国钴针呈现两强的竞争格局,一个是鼎泰高科,一个是中钨高新旗下的金洲精工。
然而2026年开始,PCB钴针跑道上挤满了参赛者,且无一例外选择了最“省力”的途径—并购。
2026年上半年,新锐股份收购慧联电子80%股权,欧科亿收购永鑫精工51%股权,民爆光电完成对厦芝精密的收购,以上三家企业收购对象均为PCB钴针制造商。
更值得深究的是,新锐股份、欧科亿以及民爆光电此前并没有PCB业务,且并购的三家企业在PCB刀具行业深耕多年,甚至在某些细分领域已有一定的行业地位。
所以,接下来PCB钴针行业或将从寡头主导向“寡头+新势力”多元格局转变。
在制造业,靠扩产强化产业链话语权是大多数企业的第一选择。
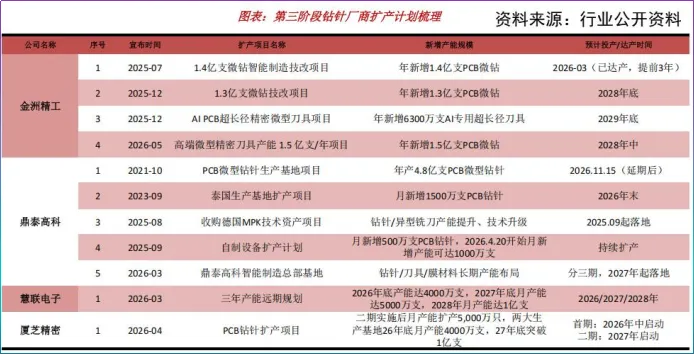
近期,中钨高新旗下金洲精工投资1.9亿元扩充AIPCB刀具产能,民爆光电计划钴针月产能2026年底突破4000万支,2027年底突破1亿支……
鼎泰高科也不例外。
2026年3月,鼎泰高科宣布将投入50亿元用于钴针、高端工业刀具及高性能膜材料研发及扩产,是目前产业链公开披露投资额较大的一家。
2026年上半年,鼎泰高科短期借款同比激增268.31%,增长至13亿元,但当期货币资金为5.51亿元,显然无法完全覆盖短期借款。
与此同时,公司现金流处于失血状态,上半年鼎泰高科经营活动现金流量净额为-0.46亿元。
那么,大手笔扩产对于鼎泰高科而言是明智之举吗?
是否明智取决于两个问题,一个是当前产能有瓶颈吗?一个是能消化吗?
先看第一个问题,产能是否有瓶颈。
目前鼎泰高科并未公开披露产能利用率情况,仅公开表示过“2026年一季度产能利用率维持较高水平”。
不妨从历史数据看下,2025年公司精密刀具销售量为12.63亿支,产量为12.93亿支,产销比接近于1。
同时,2026年上半年公司营收同比增长114.85%,存货同比增长202.27%,占比看以原材料(31.11%)和在产品(26.7%)为主,而2025年主要为发出商品。
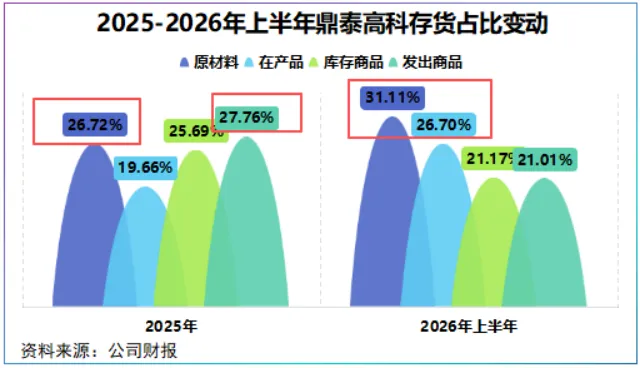
一边是销量增长,一边是备货强度上升,说明鼎泰高科此时扩产是基于当前自身情况的考量。
至于第二个问题能不能消化,这要看产线与未来需求趋势是否一致。
目前电子产品越来越精密,PCB作为核心载板正半导体化,其钻孔也越来越细小,这就要求钴针性能必须同步匹配。
鼎泰高科50亿元扩产项目中,小型钻针是其中一项,现阶段公司40倍径以上高长径比钻针已量产,M9+陶瓷混压材料加工的金刚石复合涂层钻针进入小批量应用阶段。
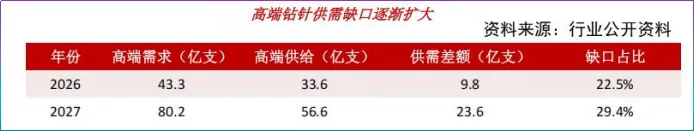
行业测算,2026年高端钴针需求或达到43.3亿支,供需缺口约22.5%,2027年或提高至29.4%,供需缺口扩大。
路线适配行业趋势,鼎泰高科一定高枕无忧吗?
接下来,钴针企业竞争的胜负手是高端产能和原材料储备。
高端产能上,鼎泰高科有一定的资源储备,这种储备不仅仅在市占率上,还在客户结构。
据财报,公司客户覆盖胜宏科技、深南电路、景旺电子、生益电子等企业。
但在原材料上,鼎泰高科还有待夯实。钻针生产第一步是需要制造棒材,而棒材通常使用碳化钨、钴粉等按照比例混合后,经过高温高压方式烧结而成。
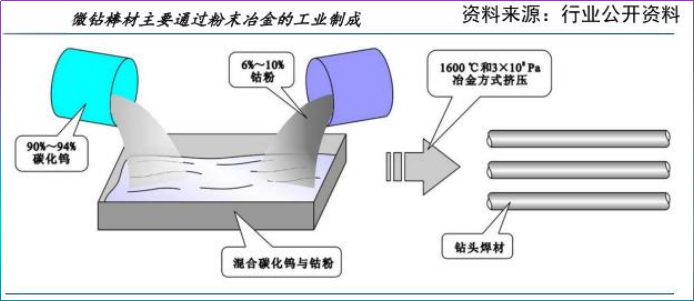
受高端场景渗透,钨、钴成为战略金属,供给有一定收缩,尽管鼎泰高科通过战略合作锁定原材料,但目前看钨、钴价变动仍影响着公司的成本。
2026年8月24日,黑钨精矿(65%)、白钨精矿(65%)、钨粉等价格虽较年内高点有所下滑,但仍处于历史相对较高水平。
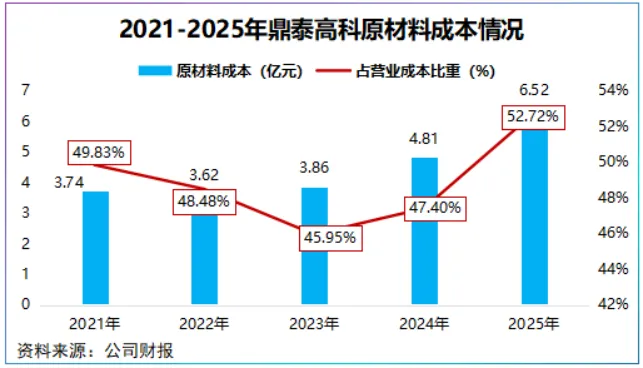
2025年公司原材料成本占总营业成本的比重突破50%,创下近五年新高,随着扩产推进,该成本或维持高占比。
总之,真正的长期主义不是种下一棵树,而是种出一片林。
接下来鼎泰高科还有很长的一段路要走。
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。股市有风险,入市需谨慎。
本文作者可以追加内容哦 !

