从土地财政到股权财政
——中国地方财政转型的必然之路
引言:一个时代的终结房地产带动的土地财政彻底废了,但绝不可能让所有人闲下来。后面至少还有10000亿的IPO——长鑫、长存、宇树、蓝箭、荣耀……派发即将开始,未来你会有买不完的高科技。
2021年,全国土地出让收入达到8.70万亿元的历史峰值。此后三年,这个数字一路下滑至2024年的4.77万亿元,累计缩水超过44%。这不是一次普通的周期性回调,而是一场不可逆的结构性断裂。
土地财政的退潮,给中国地方政府留下了一个每年数万亿的财政缺口。但硬币的另一面是:中国拥有近千万亿规模的国有资产,政府引导基金累计规模突破13万亿元,A股市场总市值超过80万亿元——一座沉睡的"金山"正在等待被唤醒。
从"卖地"到"持股",从"流量型"收入到"存量型"资本收益,中国地方财政正在经历一场深刻的范式转换。这不是一个关于财政技术的故事,而是一个关于发展哲学的故事。
第一章 土地财政的黄昏1.1 一个模式的兴衰1994年分税制改革后,土地出让收入逐步成为地方财政的核心支柱。地方政府依托"卖地融资——基建投资——拉升地价——持续卖地"的循环,快速完成了城市化和工业化的资本原始积累。
这个模式在特定历史阶段是高效的。它让中国用三十年时间走完了发达国家上百年的城市化进程,也让地方政府获得了前所未有的财力支配空间。但它的代价同样沉重:房价高企、产业固化、债务累积、创新抑制。
1.2 数据不会说谎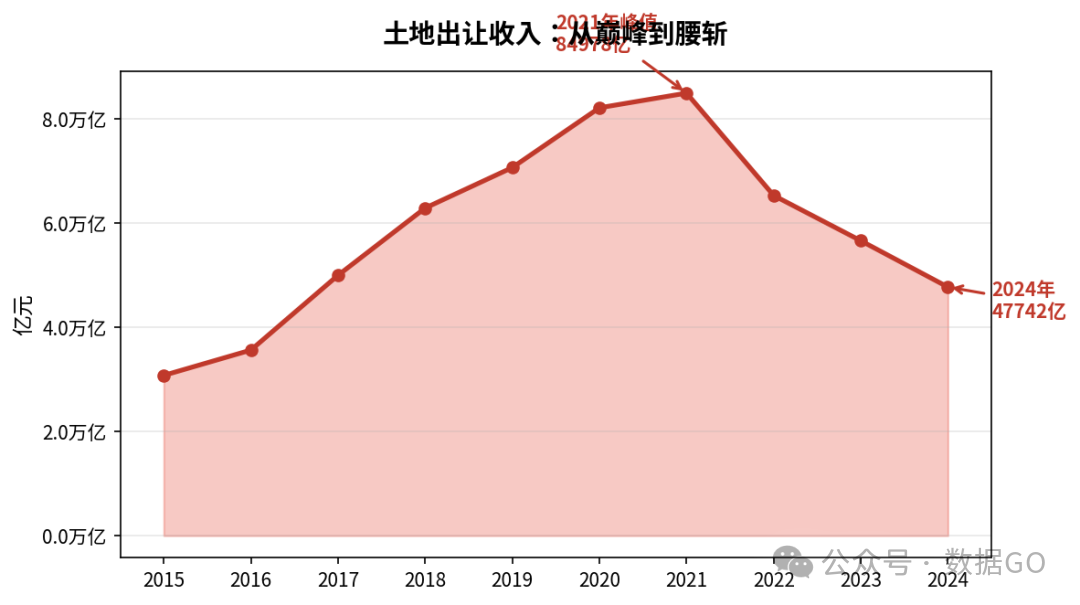
图1:全国国有土地使用权出让收入年度趋势(2015-2024)
从数据来看,土地出让收入在2021年触及8.70万亿元的天花板后,连续三年以两位数速度下滑。2024年已降至4.77万亿元,较高点蒸发近4万亿元。2026年一季度,地方政府性基金收支缺口进一步扩大至1.31万亿元。
更关键的是,2026年3月自然资源部"38号文"明确"新增建设用地原则上不用于经营性房地产开发",这意味着土地供应的底层逻辑也在发生根本转变。土地财政不是"生病了",而是"到期了"。
1.3 土地财政依赖度的瓦解按照"土地出让收入/(政府性基金收入+一般公共预算收入)"计算,全国土地财政依赖度已从2021年的28.96%骤降至2024年的17.28%,三年下降近12个百分点。
分区域看,分化更为剧烈:江苏、浙江等传统土地财政大省的依赖度显著降低,杭州、南京等二线城市从2020年的高位明显收缩;一线城市依赖度普遍低于25%,深圳甚至低至2%。但三四线城市中,芜湖、广安、宜宾等地的土地出让收入占政府性基金收入比重仍在70%以上——这些城市恰恰是转型最困难、风险最集中的区域。
第二章 股权财政的崛起2.1 什么是股权财政?股权财政并非官方财政科目,而是一个贴合实际的实操概念。其核心逻辑是:政府通过国有资本投资运营平台,以直接投资和产业基金方式持有企业股权,获取分红、估值溢价和退出收益,并将这些收益纳入国有资本经营预算,逐步替代土地出让收入成为非税收入的重要来源。
与土地财政的"一次性流量"不同,股权财政的本质是"持续性存量收益"——政府从"一级开发商"转型为"战略投资者",核心能力从规划审批转向产业识别、风险定价和投后管理。
2.2 五维对比:为什么股权财政更优?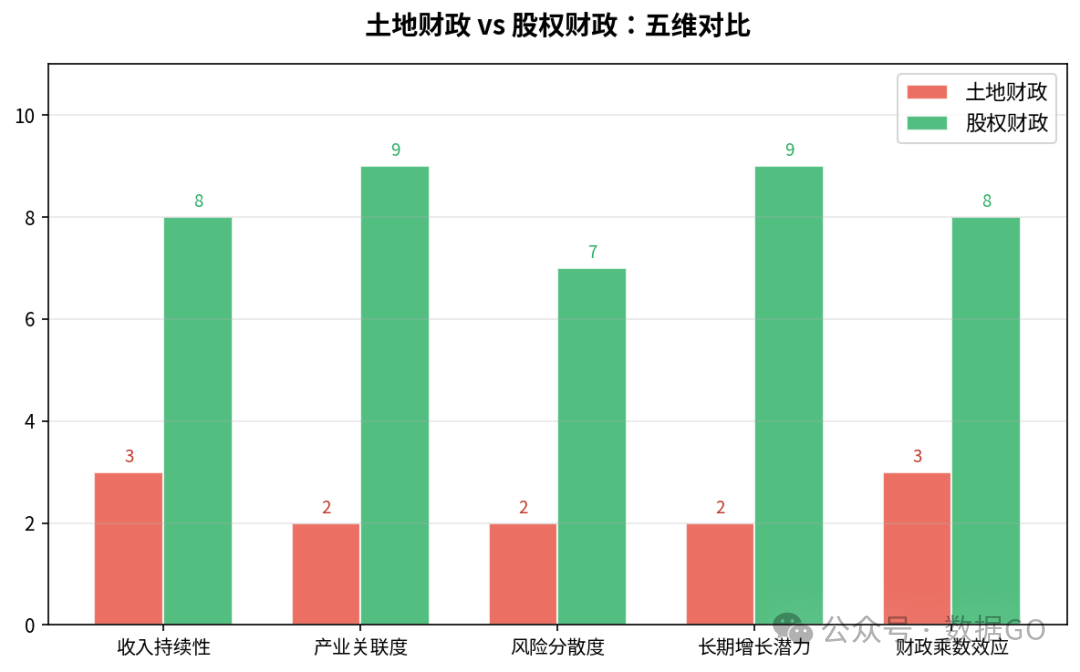
图2:土地财政 vs 股权财政五维对比
从五个核心维度来看,股权财政在收入持续性、产业关联度、风险分散度、长期增长潜力和财政乘数效应方面均显著优于土地财政。土地财政天然倾向于推高房价,与"房住不炒"存在内在张力;股权财政则将政府利益与产业成长绑定,引导行为从"抬高地价"转向"培育产业"。
2.3 六大路径:股权财政如何落地?路径一:提高国有资本收益上缴比例。多地已明确30%以上的上缴目标,"十五五"规划明确提出合理提高收取比例,2026年起央企利润上缴比例最高已调至35%。这是立竿见影的制度安排。
路径二:存量盘活创造增量。通过国有产权转让、资产处置、企业清算等方式实现资产收益,快速补充财政财力。同时坚持动态优化,退出低效资产,布局优质产业股权。
路径三:国资国企提质增效。国有独资企业上缴利润、控参股企业股息红利是股权财政的主渠道。当前国资运行效率偏低,落实"管资本为主"的混合所有制改革,提升资产回报率是关键。
路径四:大幅提升国资证券化率。海量国有资产仍以非证券化形态沉淀,游离于市场化估值体系之外。推进高质量证券化,让国有资本在流动中创造价值,是激活股权财政的核心抓手。
路径五:财政投入资本化转型。从补贴向投资转型,从费用化向资本化转型,从消耗型向循环型转变。财政资本化投入以股权形式进入企业,形成可增值、可退出、可循环的国有权益。
路径六:深化基金化运作。通过政府引导基金、产业母基金、专项子基金覆盖科创企业全生命周期,以基金杠杆撬动社会资本,实现产业培育与股权增值双向赋能。
第三章 万亿IPO浪潮:硬科技的资本盛宴3.1 长鑫科技:股权财政的标杆样本2026年7月27日,国产DRAM龙头长鑫科技(688825.SH)登陆科创板,首日收报49元/股,较8.66元发行价上涨465.82%,总市值站上3.28万亿元,一举超越工商银行登顶A股市值榜。8月17日,市值更触及4.13万亿元,成为中国石油之后A股历史上第二家突破4万亿元的上市公司。
长鑫科技是股权财政最经典的样本。工行、农行、中行、建行、交行五大国有行通过旗下AIC(金融资产投资公司)在上市前完成入股,发行前合计持股约3.18%。建行布局最为多元,早在2020年存储行业周期谷底时,建银国际就已逆势入局长鑫A轮融资。
据测算,8家银行穿透后合计持有约4.5%股份,按上市首日收盘价计算,持股市值约1330亿元,当日浮盈合计超1100亿元。2023年首批入局的银行浮盈接近40倍,2024年增资的浮盈也超过18倍。
这不仅是财务回报的胜利,更验证了一条完整的闭环:从周期底部逆势布局,到政策红利释放、产业周期反转,再到上市后实现可观浮盈——银行长期资本支持硬科技的可行性得到了市场确认。
3.2 宇树科技:人形机器人的资本首秀2026年8月19日,"人形机器人第一股"宇树科技(688836.SH)正式敲钟,发行价150.80元/股,首日收盘涨幅460.34%,成为A股第二只开盘即破千元的新股。发行后市值约610亿元,IPO募资约61亿元,较拟募资的42亿元超募近50%。
宇树科技的股东阵容堪称豪华:美团、腾讯、阿里、蚂蚁、红杉中国、经纬创投、深创投等均在列。DeepSeek获配93.34万股战略配售,锁定期36个月,双方将围绕通用AGI联合研发深度绑定。社保基金、中石油、南方电网等"国家队"也出现在战略配售名单中。
值得注意的是,宇树科技2025年营收17.08亿元,同比增长335%,扣非净利润6.00亿元,同比增长674%,毛利率从44%提升至60%。人形机器人出货量超5500台,位居全球第一。
3.3 排队中的硬科技军团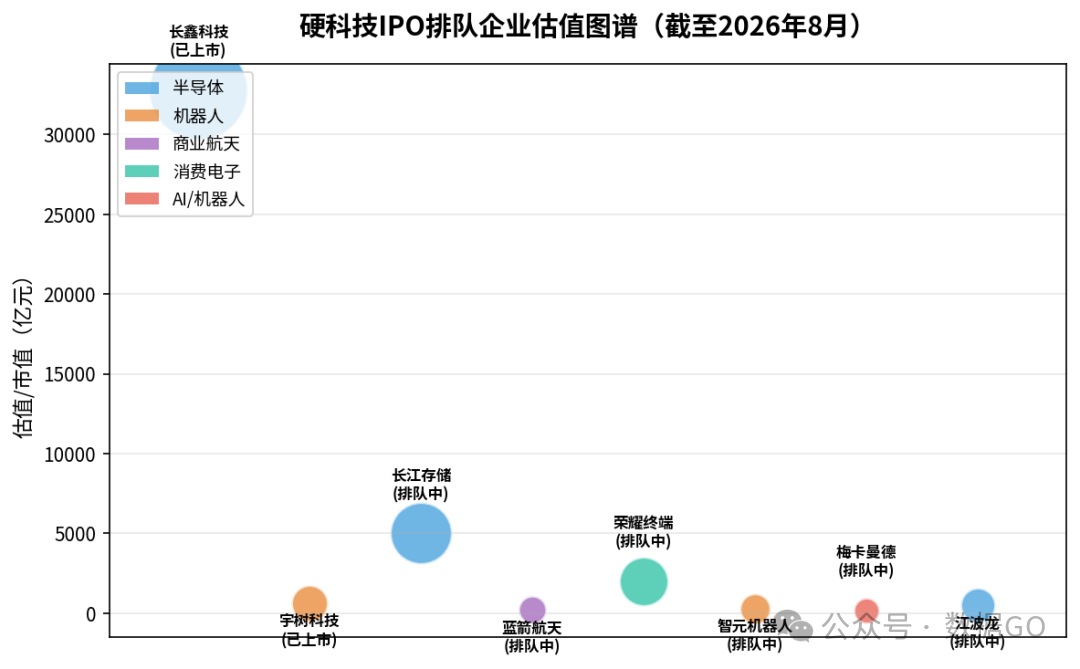
图3:硬科技IPO排队企业估值图谱(截至2026年8月)
长鑫和宇树只是序幕。在它们身后,一支庞大的硬科技IPO军团正在排队:
长江存储:国内NAND Flash龙头,与长鑫科技并称"存储双雄",市场预期估值超5000亿元,IPO已在途中。
蓝箭航天:国内商业航天领军企业,IPO前最后一轮融资估值207亿元,是科创板第五套标准下首单获受理的商业火箭企业。
荣耀终端:从华为独立后的智能终端品牌,已启动A股IPO进程,市场预期估值约2000亿元。
智元机器人、梅卡曼德、江波龙……更多硬科技企业正在排队。据市场估算,未来2-3年内,仅上述重点企业合计IPO募资规模就可能超过1万亿元。
3.4 A股IPO的历史坐标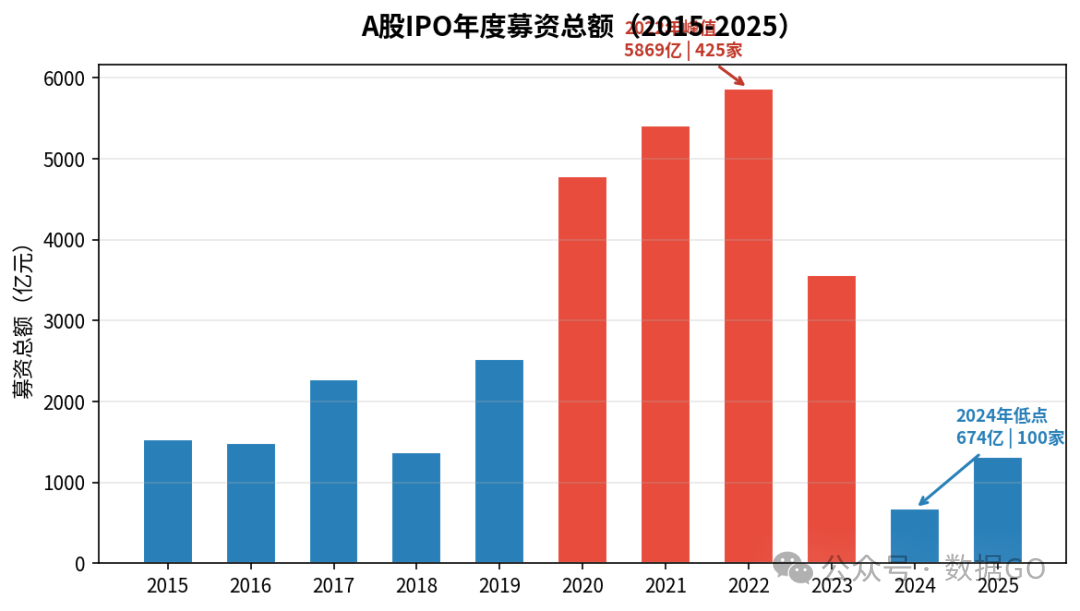
图4:A股IPO年度募资总额(2015-2025)
回顾A股IPO历史:2021-2022年是上一个高峰期,年度募资分别达到5412亿元和5869亿元,IPO家数分别为521家和425家。2024年因市场环境收紧,IPO降至100家、募资仅674亿元。2025年略有回升至116家、1318亿元。
但2026年的格局已截然不同。长鑫科技单笔募资295亿元,宇树科技超募至61亿元。随着长江存储、蓝箭航天、荣耀等巨无霸陆续登场,A股正在进入一个以硬科技为主导的IPO新周期。这不是简单的数量反弹,而是融资结构的质变。
第四章 地方实践:合肥、成都与常州的启示4.1 合肥模式:"最牛风投城市"合肥的崛起是股权财政最经典的教科书。2008年,合肥市政府拿出当时三分之一的财政收入,引进京东方建设第6代液晶面板生产线。此后又相继押注长鑫存储、蔚来汽车等重大项目。
合肥模式的核心是"股权投资+链式招商":政府依托国资平台,联合头部机构共同设立产业基金群,以基金撬动资本,以资本引入产业。国资不仅获得超额财务回报,还拉动了就业、贡献了税收,更能直接分享项目成功带来的分配红利。
4.2 成都与常州:可复制的样本成都通过国资平台撬动千亿市值,在电子信息、生物医药等领域形成产业集群。常州则围绕新能源产业链"育成链主龙头",以中创新航、理想汽车等为核心,打造了从材料到整车的完整生态。
这些成功案例的共同点在于:地方国资超越了传统财务投资者的角色,走出一条"以投促产、以产兴财"的可行道路。
4.3 失败的教训同样珍贵武汉弘芯、南宁哪吒、潍坊美晨等失败案例同样值得警醒。股权财政绝非稳赚不赔的买卖。赛道选择失误、风险控制缺位、投后治理薄弱,任何一个环节的失守都可能导致国资流失。
发展股权财政必须回归"因地制宜发展新质生产力"的核心要求,围绕战略洞察、投资管理和产业生态三个维度提升专业能力。武汉已率先出台容错机制:允许种子基金、天使基金分别出现最高不超过投资总额80%、60%的亏损——这恰恰说明,股权财政需要与之匹配的制度土壤。
第五章 资本生态的深刻重构5.1 国资LP主导时代2024年,中国VC/PE市场的募资端已进入国资绝对主导时代。国资和政府引导基金在机构LP中占比59.46%,出资笔数占比65.50%,认缴出资占比高达81.58%。从规模口径看,国资背景LP在新设基金中的占比超过80%。
截至2024年底,中国政府引导基金累计设立2178只,总目标规模约12.84万亿元,已认缴规模约7.70万亿元。2024年新设产业类政府引导基金89只,投资领域集中在半导体/集成电路、医疗健康、人工智能、绿色产业及先进制造。
5.2 AIC:从"债转股手术刀"到"科技股权投资人"2024年9月,金融监管总局将AIC股权投资试点范围由上海扩大至18个大中型城市,同时将表内资金股权投资占比上限由4%提高至10%。试点扩围后,AIC股权投资签约意向金额快速突破3800亿元。杭州、武汉、深圳签约金额领先,分别达到900亿元、550亿元和450亿元。
2025年7月,由中央财政出资、注册资本达1000亿元的国家创业投资引导基金正式成立。至2025年底,首批三只区域性引导基金(长三角、粤港澳大湾区、京津冀)完成注册,合计注册资本超1200亿元。
这些"耐心资本"的入场,正在从根本上改变中国科技创新的融资生态。
5.3 险资入局:长线资金的新战场长鑫科技上市前,6家险资主体合计认缴23.85亿元,发行前持股3.96%。按首日收盘价测算,一级市场入局者合计账面浮盈约1144.89亿元。宇树科技IPO中,37家保险机构以2617个配售对象拿下网下发行量30.15%的筹码。
"利率下行、非标资产荒,险资把硬科技当权益弹性仓,不是短期博弈,是负债久期匹配。"一位保险资管分析师如此评价。在固收收益率持续下行的背景下,硬科技股权投资正在成为险资增厚收益的重要路径。
第六章 展望:从"卖地"到"持股"的哲学6.1 股权财政不是万能药必须清醒认识到,股权财政并非万能解药。产业财政需要长期培育,很难短期见效。股权财政虽然是当前最可行的突破口,但它本质上是产业发展的"副产品"和"高附加值"——只有把产业做对了、做深了、做强了,股权财政和产业财政才能水到渠成。
此外,国资主导的VC/PE生态也面临挑战:规模井喷与落地有限的矛盾,政府资金扩张与社会资本被挤出的矛盾,直投模式盛行与专业性欠佳的矛盾。这些问题都需要在改革中逐步解决。
6.2 慢牛是股权财政的土壤中信证券研究指出,股权财政发挥更大作用客观需要权益市值大幅提升。参照海外经验,做大权益市场、保持慢牛是战略优先。股权财政重要性的提升,正在推动A股长期配置价值的显现。
从更宏观的视角看,股权财政与股市慢牛之间是双向赋能的关系:股权财政为市场注入优质资产(硬科技IPO),慢牛为股权财政提供估值支撑和退出通道。这是一个正反馈循环。
6.3 结语从债性思维到权益思维,从土地财政一骑绝尘到股权财政、产业财政和土地财政三马齐驱。这不是关于财政技术的故事,而是关于发展哲学的故事。这个故事里,最重要的不是"赚了多少",而是"种下了什么"。
2026年的中国,正在经历一场静悄悄的革命。土地财政的退潮不是终点,而是新模式的起点。当长鑫科技的市值超越工商银行,当宇树科技的机器人在春晚舞台翻跟头,当长江存储的3D NAND芯片进入全球供应链——这些看似不相关的事件,共同指向一个方向:
中国经济的底层操作系统正在从"土地信用"切换为"股权信用"。
这场切换的规模之大、影响之深,可能远超大多数人的想象。近千万亿的国有资产、13万亿的政府引导基金、每年数千亿的财政资本化投入——当这座"金山"被真正激活,中国经济将从要素驱动的路径依赖中走出来,迈向创新驱动的高质量发展阶段。
对于普通投资者而言,这意味着一个全新的时代:未来你会有买不完的高科技。但更重要的是,你需要学会用"股权思维"替代"房产思维"——从追逐确定性溢价的砖头,到拥抱不确定性成长的股权。
派发已经开始。你准备好了吗?
本文作者可以追加内容哦 !

