2026年二季度的财报季,最令人震撼的数据不是营收增速,而是资本开支。阿里单季资本开支676.8亿元,同比增长75%;腾讯527.8亿元,同比暴增176%,两家合计单季突破1200亿元。字节跳动更猛,全年AI基础设施资本开支计划上调至2000亿元,较原计划提升25%。放眼全球,集邦咨询预计2026年九大云厂商合计资本支出将突破8867亿美元,同比增幅接近90%,2027年进一步扩至1.3万亿美元左右。
大厂为什么这么“疯”?核心就一句话:算力利用率处于高位,服务器资源紧张,必须提前锁定硬件产能。GPU交付排期已经排到12-15个月,谁不抢谁掉队。
算力需求从何而来?
算力需求不仅是云厂商的“军备竞赛”,更是实实在在的应用驱动。刚刚闭幕的第二届世界机器人运动会上,解说多次提到算力瓶颈——机器人越智能,对算力的渴求就越强烈,大模型训练、推理、AI应用落地,每一个环节都在吞噬算力,这不是炒作算力,而是产业趋势的需求必然。
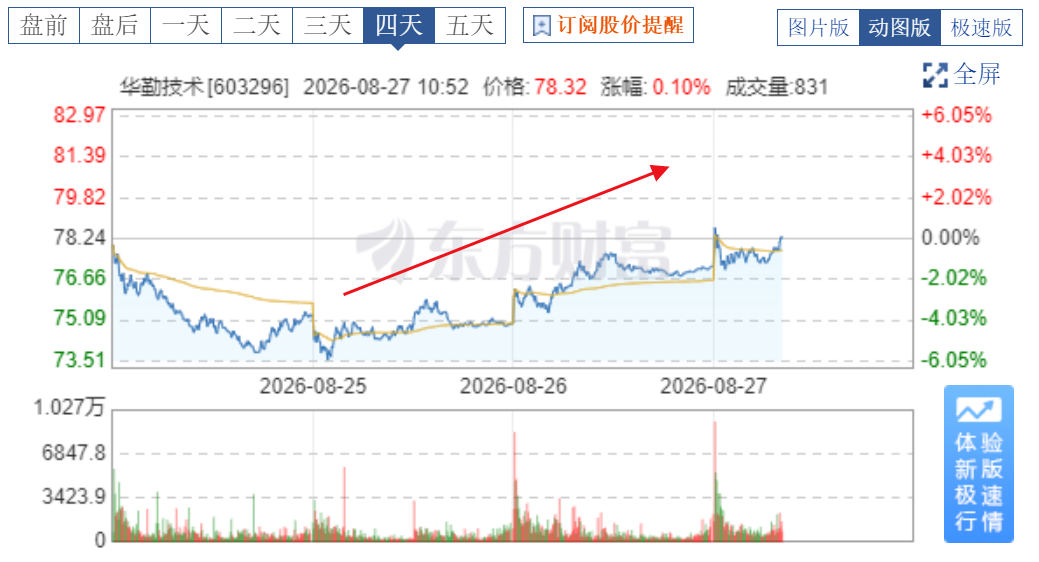
从核心优势与行业地位来谈华勤技术
在算力基建这条赛道上,华勤技术的卡位非常独特。它是国内少有能同时完成“计算节点+网络节点”全栈自研、整体设计的企业——说白了,别人要么只做服务器,要么只做交换机,华勤两头都能干,还能把超节点整机柜打包交付。公司已全面适配英伟达、AMD等全球主流GPU平台,同时深度兼容主流国产算力平台。
在超节点这个2026年最火的新赛道上,华勤技术布局极早。公司管理层判断,今年是超节点元年,明年才真正进入加速部署期,未来大型数据中心超节点可能占到70%以上部署形态,机构测算2028年国产超节点市场空间有望达到3414亿元,2026-2028年CAGR高达194%。
业绩已经在兑现
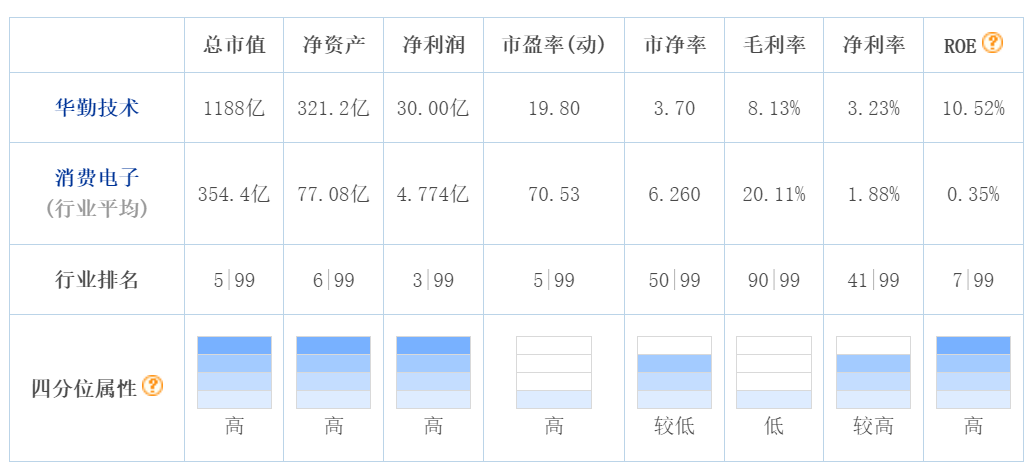
咱们用数据来看下其表现:上半年华勤营收937.2亿元,同比增长11.7%;归母净利润30亿元,同比增长58.8%。超节点Q2小批量出货,7月底已实现单月百柜以上稳定产出,全年单项收入预计突破100亿元,交换机业务预计全年约60亿元,翻倍增长。公司预计全年营收超2000亿元。海内外知名机构高盛、中金等都给予“买入”或“跑赢行业”评级,目标价最高看至133元。
乐观展望
个人分析华勤技术最大的看点在于“AI算力基础设施+AI终端硬件”双轮驱动。算力端有超节点+交换机+服务器全栈卡位,终端端AIoT、机器人等新业务也在快速起量。2026年是超节点元年,2027-2028年才是真正的爆发窗口。公司在手订单饱满、产能逐月爬升,业绩确定性较强。机构预测2026-2028年净利润分别约57亿、70亿、87亿元。
当然咱们也要提醒一句:上半年存货284亿元,增长94%,囤料是把双刃剑,但在算力卖方市场下,有货就是竞争力。
总之,华勤技术站在了AI算力基建最核心的赛道上,超节点+交换机的全栈卡位让它吃到了行业里最肥的那块肉。2026年是故事的开始,真正的成长可能才刚刚拉开帷幕。
#【有奖】云厂商资本开支“军备竞赛”,谁才是最大赢家?##社区牛人计划##盘逻辑:深度解析,理清投资思路#@华勤技术 @股吧话题 @东方财富创作小助手 $华勤技术(SH603296)$$华勤技术(HK|03296)$$国证算力(SZ399363)$
本文作者可以追加内容哦 !

