$天能动力(HK|00819)$ $天能股份(SH688819)$ $电池(BK1033)$
一、每到一个股吧,总有人跳出来,喜欢打我脸,但历史证明,至今能打我脸的人还没生出来。
说我是托,说我蠢,说我是亏死了的韭菜,说我找人接盘……
喷子们,你们先把我在东财账号拿的两个标志拿到手,再来喷我,喷人至少也得比我有实力吧?要不然你有什么脸来喷。
我寻思了我为什么会遭人喷,大概有这么两类人会喷我,第一类是真坏人真小人真托,他们过于贪婪,再低的股价也不满足,故意唱空,反对讲真话,他们的目的就是想忽悠散户割肉,以达到更低价格捞取血筹的目的。第二是真春人真傻真智缺,他们过于愚蠢,容易被洗脑,通常好歹不分,是非不清。因为我很喜欢在一支股票最低位潜伏,而这类人中又有不少因为长期亏损或者提前割肉,早就失去了理智,把愤恨和怒火发泄在别人身上,见不得人看好。
与其怨天尤人,不如跟对正确的人,做对正确的事。
对我无礼者一律删评拉黑处理。
二、佛度有缘人,一句话送给有缘人。
要想未来获得多大的成就和财富,就得现在承担多大的损失和痛苦。
舍得舍得,有舍才有得,没有付出,岂有回报?
三、纠正一个偏见:港股等同于没有流动性,就应该给于更低的估值,港股不值得投资。
1.极度低估的港股如同未开启的宝藏。
以投资中远海控为起始,我2023年进入港股,事实上港股于我,如同鱼入海洋。
从2023年开始,本人大部分仓位在港股,A股只做过华菱钢铁(2024年),进入港股以来,年化收益比此前在A股更高。
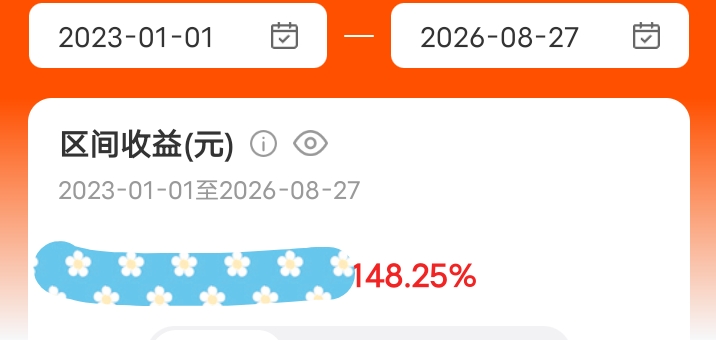
最高时,收益率3年来超过150%,本周有两只重仓股有较大回调,现在只有148%。
这就是三年以港股为主战场的实战结果。香港估值普遍比A股低,只要找到合适的投资标的,就如同找到未开启的宝藏,迟早会实现慢慢变富。
此时的天能动力,就是那未开启的宝藏。
2.流动性与低估值是可以转化的。
我近三年在港股买过三只股票(天能动力、深圳在潜伏期,未收获,排除在外):潍柴动力、海螺创业、中远海控,为说明这一问题,选择AH都有的潍柴动力、中远海控。
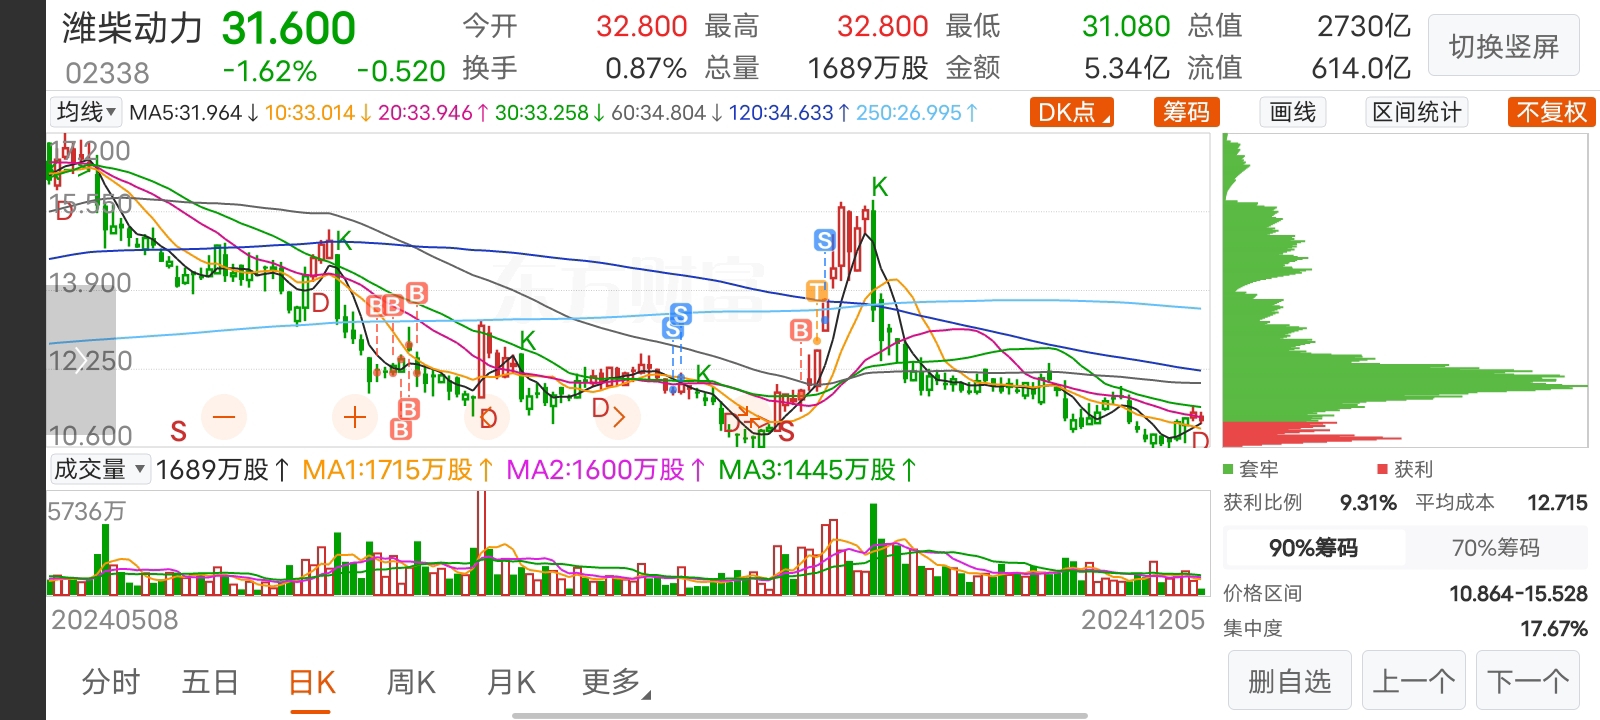
上图是潍柴动力,我建仓是2024年12港元左右(大概是9月份)。A股大概是13、14元,比港股不计汇率也要高1、2元左右。
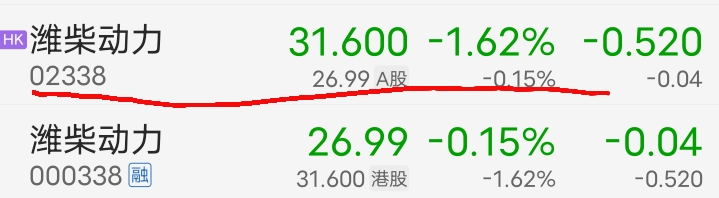
看看现在潍柴动力H股去除汇率影响外,比A股高了好几块。
潍柴动力H股由原来低估20~30%,到现在完全追平A股(考虑汇率影响)。
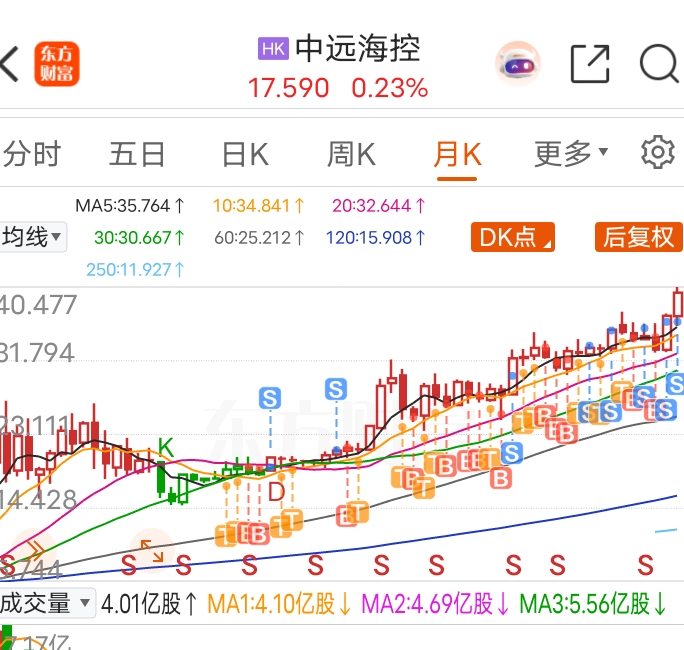
这是我在中远海控H股的近三年投资的后复权月K线。
最开始,H股比A股低估30%左右,到现在不考虑汇率影响,港股价已高于H股(原来是低1~2元钱。)
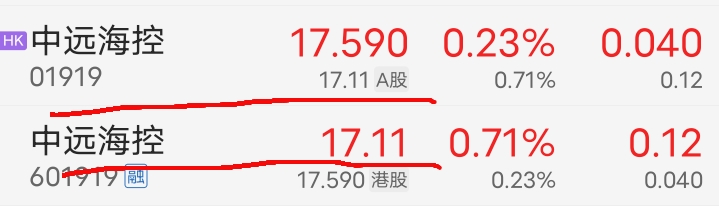
总结:港股的低估值和流动性总是可以变化的,而且也是必然转化的,市场总会自动纠错。。
3.天能动力与天能股份倒挂,是投资天能动力的绝好机会。
天能动力与天能股份是母公司与孙公司的关系,在一定程度上类似于中远海控港股与A股的关系。
我在中远海控发贴时,是AH股两个股吧一起发的,结果发现一个现象,中远海控AH股两个股吧的人吵起来了,都想自己的股票涨得更好,都挑对方的毛病。
我劝和说:中远海控A、H股本质上是同一个公司,而且在股价存在着共进共退的关联,如果对方的股票涨了,我们更应该为他们高兴,而不是心生嫉妒,互相指责。
落到天能动力和天能股份上,同样也有这种关系。
但天能动力的低估已经远远超出了潍柴动力、中远海控最大AH溢价差的范畴。
天能动力拥有天能股份孙公司86.53%的股权,而且还拥有其他庞大资产。天能动力只有50亿港元市值,天能动力有200多亿人民币市值,所以天能动力比天能股份的折价已经远远不是30%,而是低估了3倍(或者说是天能股份估值标准的四分之一)。
天能动力的低估也会制约天能动力股价的上行,反之亦成立。
同时,我也要负责任地指出。从长期看,二者的溢价空间会逐步缩小,这也是规律决定的。
有人说天能动力的低估,是由港股的流动性决定的。流动性只能影响价格,不能决定价格,决定股票价格的是股票自身的价值。 所以天能动力的未来的价格始终是由天能动力本身的价值决定的。天能动力价格低估了就必然回归到价值本身。
而且流动性是可以改变的。港股就是这么神奇的一个股市,当业绩反转,就会有无数的国际资本涌入,其流动性也会反转,经常性地反超a股市场。
我投资的潍柴动力、中远海控就是估值的修复和流动性恢复的生动投资案例,未来的天能动力也必然会走同样的道路,所以长期天能动力成为翻倍股也是必然的。
四、天能动力会退通吗?
我只能说你想得太多了,杞人忧天。天能动力远远不到退出港股通的标准条件。所以炒股不要人云亦云,听风就是雨。
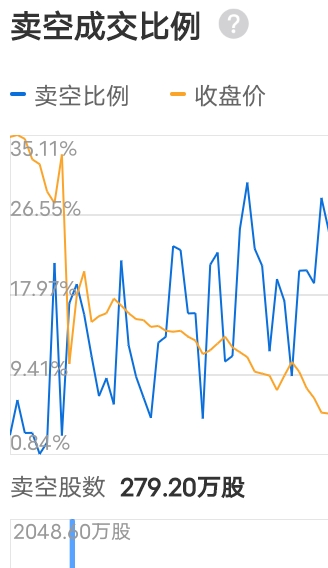
主动买盘(对应被动卖盘)是500多万股,空单就占了一半多。看来主力是想挖一个更大的深坑,想做空天能动力,大家守好自己的筹码,长线持有,等待业绩反转即可破局。
今日和下周一等待最后的调整,急跌比阴跌更好,调整时间短,准备好资金,把握最后阶段的上东
愿意卖的散户已经不多了,大概都是些经不住吓的新兵蛋子。
大家齐心协力,逢低分批建仓。主力是大善人,融券砸血筹送大礼包给我们,感谢主力!
五、天能动力与超威动力
1.超威动力比天能动力更便宜,要承认,但不能以一只股票去否认同样低估的另一只股票。
2.便宜有便宜的道理,贵有贵的理由。
(1)退通确实能影响估值,因为得不到南下资金支持,更容易低估。
超威动力被低估得更厉害,因为它退通了。
天能动力有退通风险,但离退通标准隔得太远,无须担心。
(2)天能动力的现状和前景确实大大超越超威动力,这是它相对贵的根本原因。
第一,超威动力技术路线单一,在锂电池发展上远远落后天能动力,天能动力多技术路线并行,并取得重大技术成果和商业化落地。
简单的来说,天能动力的技术路线决定其有更大的发展空间。
第二,天能动力的海外业务拓展更有成效。天能动力已经实现由产品出口到技术输出和生产力输出,实现海外建厂。天能动力只是把国内生产的产品卖到国外去,这是二者在海外业务拓展的本质区别。
第三,在主业铅蓄电池上,天能动力和超威动力平分秋色。但天能动力的市场占有率比超威动力略高。
总体来讲,天能动力更有前途和业绩增长后劲。
又跳出一个想打我脸的人,也不瞧瞧自己是什么春货。留个席位自己打自己脸的席位给你。
六、既然低估,公司为什么不回购。
这个不能跟中远海控比,中远海控账上躺着1500多亿现金,分实力大分红大回购,天能动力不是不想回购,而是条件不允许。
读过我的文章的都应该知道:公司除了每年大额分红,还有两大烧钱的领域。
一是海外投资建厂搞项目,在东南亚地区投资办电池厂,与当地政府进行储能项目合作,这些都烧钱。
二是多技术开发路线并行,科研投入资金大。
这两个领域很烧钱,但也是必须的,关系到公司的可持续发展。
对于天能动力,我觉得当前它正是扩展开发展期,技术是内涵式发展,出海是外延式扩张,一个成长期公司正处于资金十分珍贵紧张的状态,无力顾及回购真才是真相。
外资空头在赌,我们看到半年报下跌60%多会吓破胆,我在赌外资敢往下猛砸送大礼包。
本文作者可以追加内容哦 !

