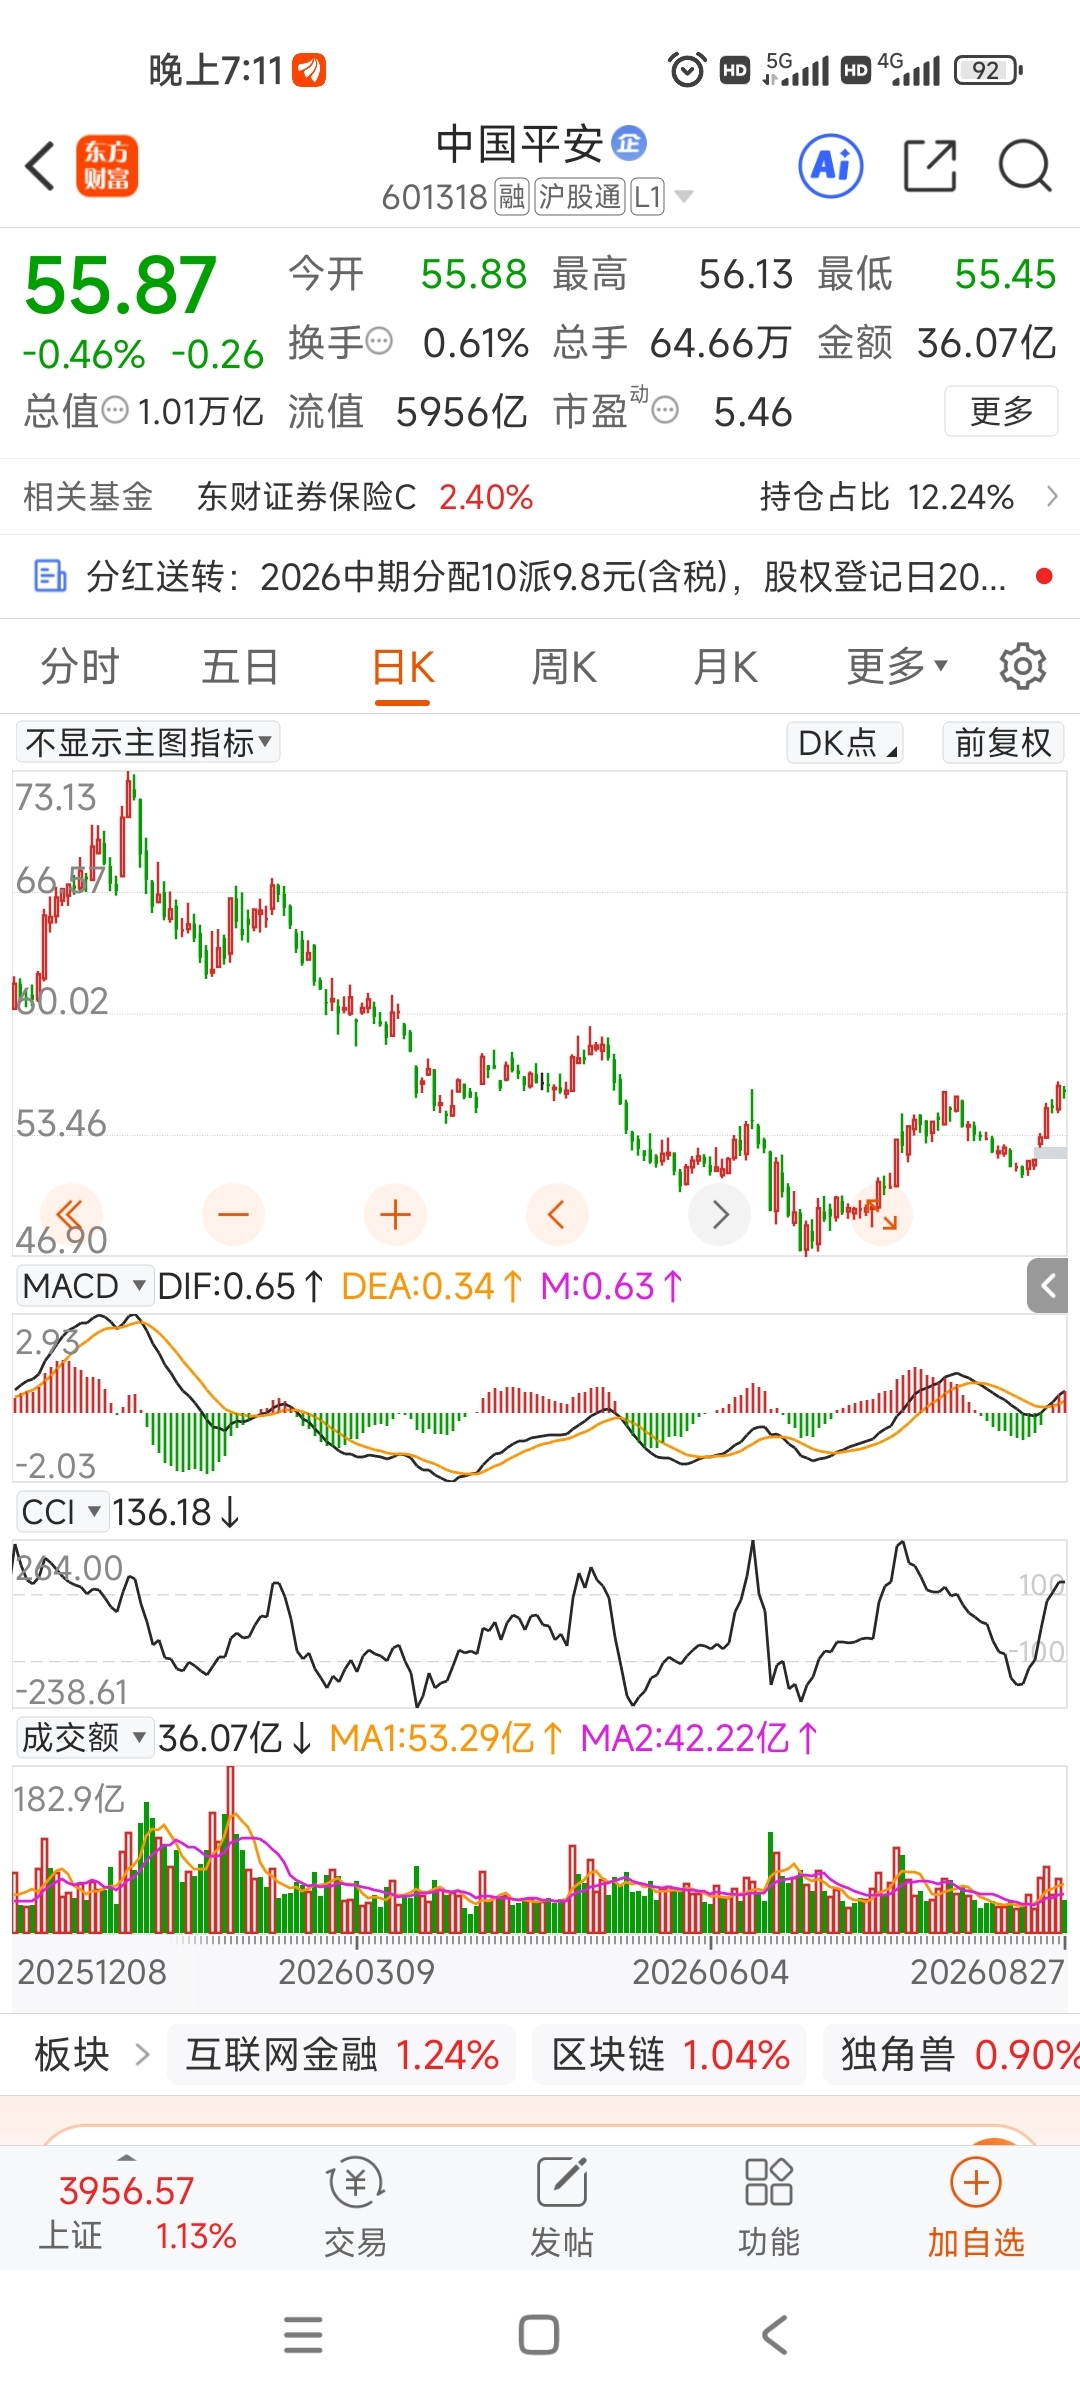
8月20日中报披露前,中国平安A股年内跌幅一度高达21.22%,报收52.14元。同一天,公司发布中报:营收5751亿,增长15%、归母净利润926亿,增长36%。二季度单季净利润676亿,同比暴增64.7%。8月21日收盘价53.35元。动态市盈率5.22倍,市净率0.94倍,已经跌破净资产。
业绩创七年来最快增速,股价却在地上摩擦。业绩和股价之间给人一种不真实感。
一、36%的增长,靠不靠谱?
926亿净利润里,来自资本市场的投资收益922亿,同比增长56%。剔除短期投资波动之后,归母营运利润还有842亿,同比增长8.3%。资管板块从去年全年的亏损30亿,到今年上半年营运利润暴增236.8%,贡献了集团99.8%的营运利润增长。投资本身就是保险公司的核心生意,近十年平均综合投资收益率4.9%,持续跑赢内含价值长期假设,这不是运气,是本事。
寿险新业务价值248亿,增长11.2%。代理人32.5万人,比去年底少了7.4%,但人均产出却高出了14.1%,人均月收入涨到1万元。分红险在新业务中占比超过九成,公司在主动把利率风险转移出去,低利率环境下资产负债表也更加抗揍。这些都说明,寿险基本盘没有崩。
二、产险“增收不增利”,该不该担心?
产险保费1788亿,涨了4%。新能源车险保费264亿,涨了21.5%。但整个板块的营运利润掉了12.4%。整体综合成本率95.1%,优化了0.1个百分点。营运利润下降的原因在于:新能源车险还在铺规模,这是转型的代价,也是未来的筹码。承保端没崩,只是新业务还没到收获期。
三、2.53亿客户的底盘,够不够硬?
持有3类以上产品的客户留存率99%,服务5年以上的客户占比76.6%,内部获客成本比外部低35%到45%。线上月活峰值约9000万,是金融行业最高的入口之一。AI查问办覆盖88%的业务场景,日均Token消耗超1200亿。医疗养老也在兑现,使用医养服务的客户,加保率提升了5.9个百分点。
这套“综合金融+医疗养老”的生态,可不是砸钱就能快速复制的。
四、分红,实不实在?
中期股息每股0.98元,同比增长3.2%,派息总额预计177亿。现金分红连续超过10年保持上涨,累计分红超4000亿。
当前估值对应2026年PEV仅0.6倍、PB 0.9倍,股息率超过5%。A股几千个个股里,分红能到5%的没几家。
五、对半年报,该满意吗?
整体来看,平安不是一家完美的公司。它受制于利率、受制于周期、受制于产险转型的阵痛。但战略方向是对的,分红险转型、渠道多元化、AI嵌入、医疗养老赋能,都在从“投入”走向“兑现”。926亿的净利润、842亿的营运利润、5%以上的股息率、0.6倍的PEV。市场给的价格,和报表展示的质地之间,确实存在一个不小的缺口。
付欣在业绩会上说了一句话:“市值管理是管理层的第一要务。”翻译过来就是:管理层自己也觉得股价被低估了。
#【悬赏】2026中报放榜!架起镜头,开讲半年大戏# $中国平安(SH601318)$
本文作者可以追加内容哦 !

