962亿美元营收、597亿美元净利润、同比增长126%——英伟达最新一份财报再次刷新了市场对“超预期”甚至是“财富”的认知,更让华尔街沸腾的是,公司首次提前一年给出营收指引:2028财年预计增长约70%,大摩、花旗、瑞穗等十余家机构火速上调目标价,瑞杰金融集团更是一口气从352美元拉高到515美元,按此计算,英伟达目标市值已逼近12.4万亿美元。
然而,就在一片看多声中,一个持续发酵的质疑却如影随形——“循环融资”。
什么是“循环融资”?有些朋友可能不清楚,简单来说,就是英伟达通过股权投资、信用背书、商业兜底等方式帮客户拿到钱,客户转头就用这些钱来买英伟达的芯片,过去数月,英伟达大举入股AI生态企业,联合华尔街搭建数千亿美元的数据中心融资平台,还为部分项目提供残值担保,最典型的案例包括:为俄亥俄州一个数据中心园区提供1050亿美元资金支持(OpenAI是租户),以及联手Apollo、黑石、高盛等金融巨头筹划5000亿美元的AI算力融资平台。
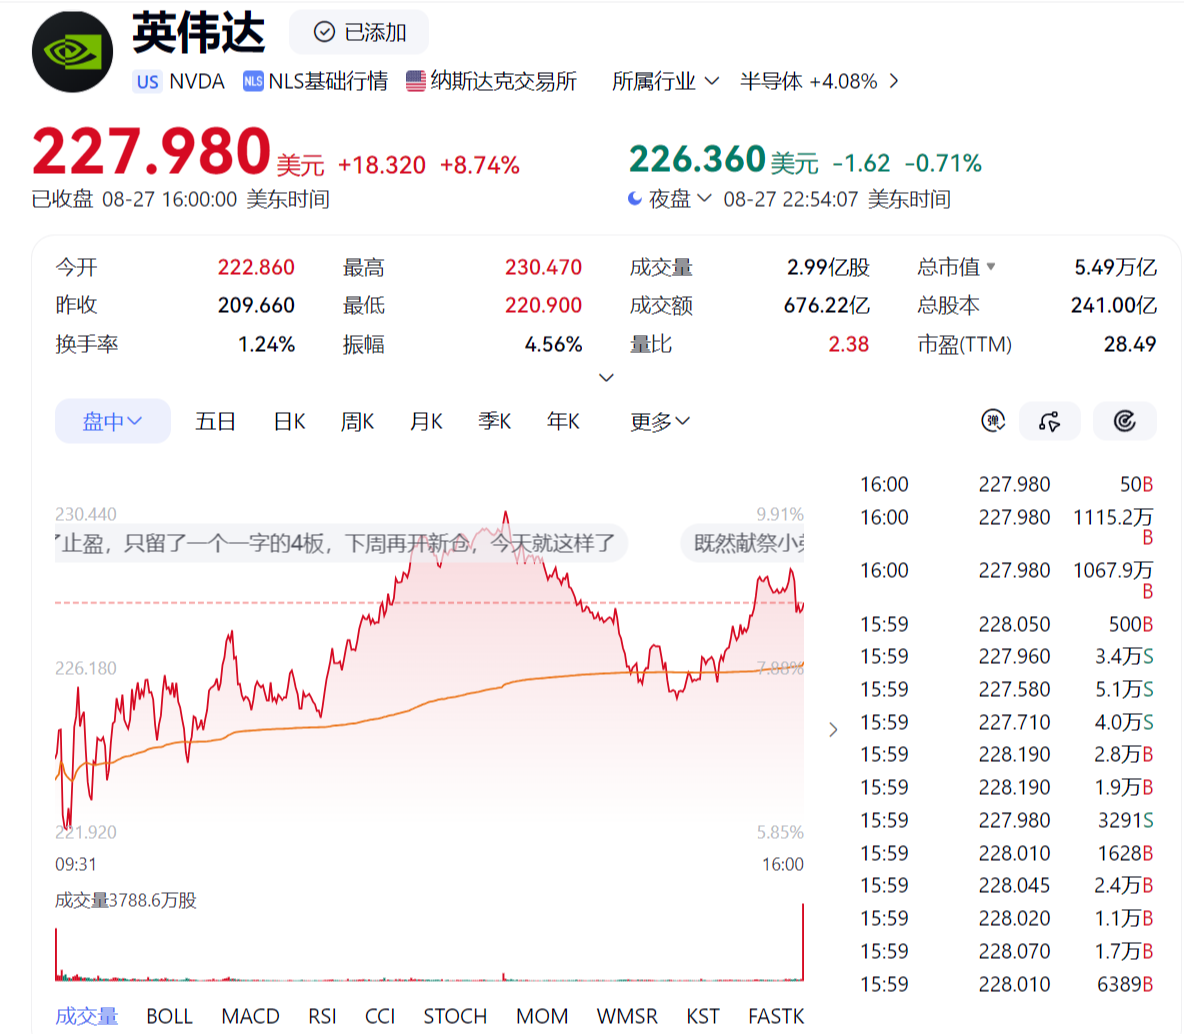
市场有观点担心,“借钱给买家买自家的产品”这种模式人为推高了英伟达的账面营收——需求并非来自终端真实业务,而是被融资“催”出来的,一旦下游AI企业盈利不及预期,连锁债务风险将反噬整个链条。
当然,很快黄仁勋也给出了他的回应:认为持这种观点的人完全没抓住重点
面对质疑,黄仁勋的态度颇为强硬。“这是第一代需要数百亿美元融资的初创公司,”他在财报发布后的采访中说,“以前谁听说过一家初创公司要数十亿美元才能起步、数百亿美元才能盈利?但这就是AI的特性——建设AI、部署AI,都是极其资本密集型的。”
他甚至直言后悔:“没有投资更多、也没有更早投资。”在他看来,OpenAI、Anthropic这些前沿AI实验室是“一代人才能一遇的企业”。至于风险,黄仁勋认为很低——英伟达的计算基础设施可以在不同客户和不同工作负载之间重新部署,对任何单一投资的风险敞口都有限。CFO科莱特·克雷斯则强调,英伟达来自云服务行业的未完成订单价值已超2万亿美元。言下之意:真实需求摆在那里,不是靠融资“吹”出来的。
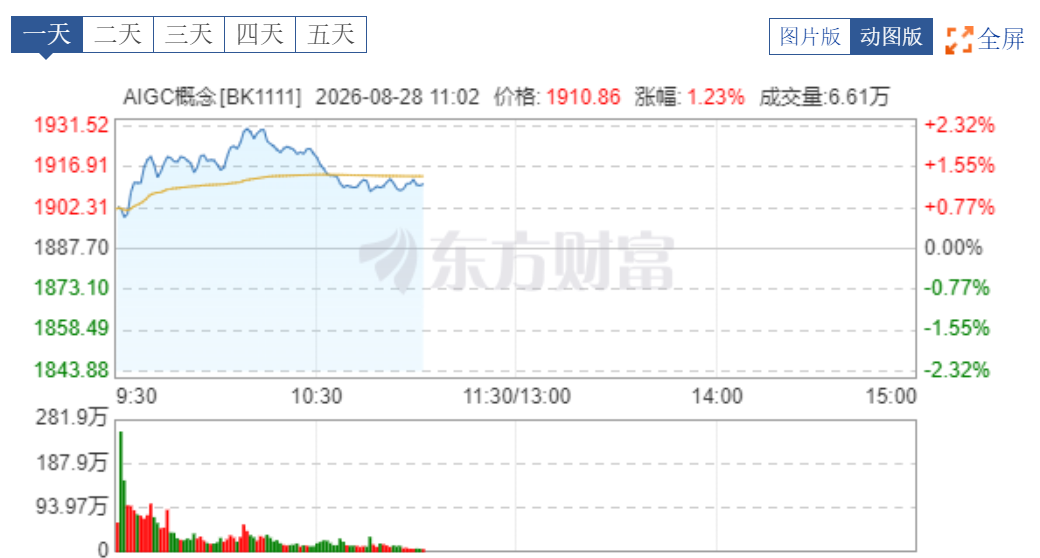
咱们再看今天A股的反应:算力链全线沸腾
英伟达财报的冲击波迅速传导至A股。昨天 8月27日,存储芯片、CPO、PCB概念股全线走强——大普微20CM涨停,德明利、澜起科技涨超8%,生益电子涨超11%。次日,PTFE概念继续发酵,昊华科技、沃特股份2连板。机构分析指出,Rubin平台将推动1.6T光模块大规模上量,高端PCB、液冷温控、HBM存储等环节全面受益。
理性看待:背债发展之路还是新范式?
客观来说,英伟达的“循环融资”模式确实存在争议。供应商同时扮演投资人和担保人,资金在生态系统内循环,这让人联想到互联网泡沫时期一些失败的融资安排,一旦AI应用层的商业化速度跟不上算力扩张的节奏,风险不容忽视。
但另一个事实同样不容否认:AI确实是史上资本最密集的新技术浪潮。一家初创公司融资数百亿美元才能起步,这在以前不可想象,但在AI时代正在成为常态,英伟达手握充沛现金、坐拥2万亿美元级别的未完成订单,其核心芯片在可预见的未来仍是不可替代的基础设施。
科技行业的规律从来如此:巨大的机遇伴随着巨大的争议,千亿身价的造富神话与历史上的行业破裂的惨痛教训交替上演。英伟达究竟是“真金”还是“幻想”?答案或许不在今天的财报里,而在未来几年AI应用层能否真正撑起这万亿市值的想象空间,而在这个过程中,有一点是我们不能否认的,那就是关于人工智能的话题不会少,关于英伟达的话题不会少,关于产业链上涨的话题也不会少。
有时候,我们只能看过程,并在过程中逐渐的看清未来!
#英伟达业绩超预期!黄仁勋驳“循环融资”##社区牛人计划##盘逻辑:深度解析,理清投资思路#$鸿博股份(SZ002229)$$生益科技(SH600183)$$锐捷网络(SZ301165)$
本文作者可以追加内容哦 !

