百度在香港上市五年后,要换一个身份。
昭粟AI制图
8月26日,百度宣布,此前自愿将香港联交所的第二上市地位转换为主要上市的计划,已经取得股东大会所需批准。
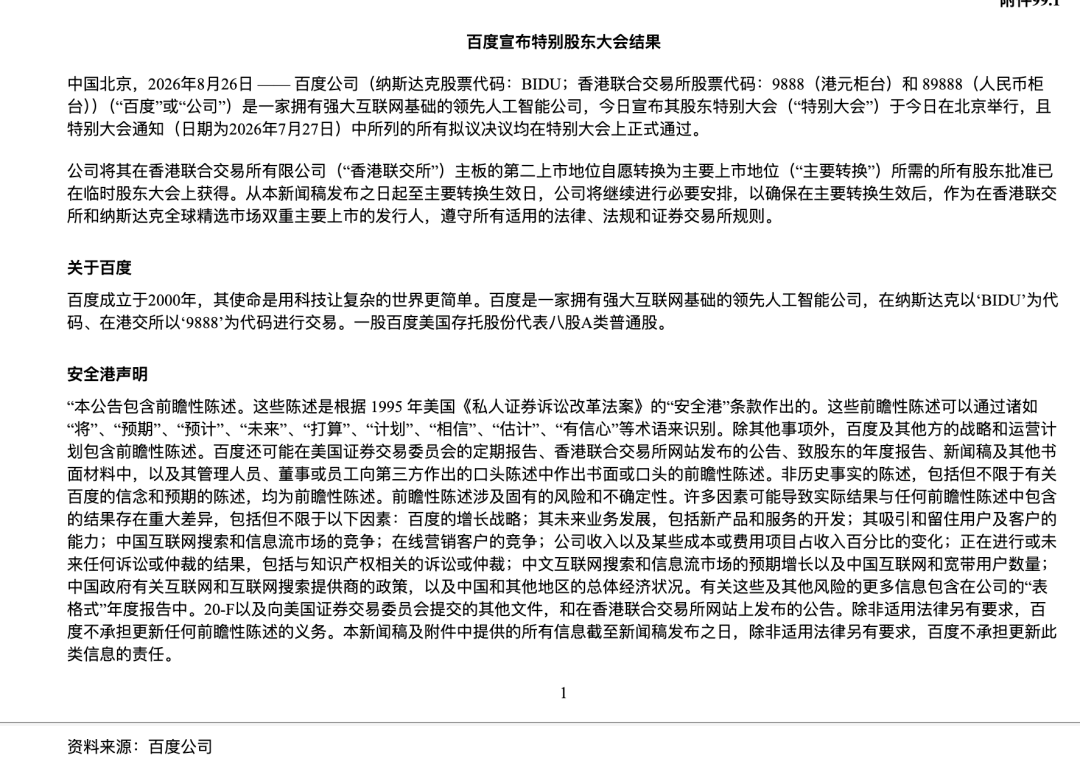
截图自百度2026年8月26日双重主要上市公告
按照公司最新公告,转换将在9月1日正式生效。届时,百度将在香港联交所和美国纳斯达克同时保持主要上市地位,港股简称中代表第二上市身份的“S”标记也将被移除。
这次转换没有发行新股,也不涉及融资。百度港股的代码仍为9888,改变的是上市身份以及此后适用的监管规则。
这次转换从7月中旬开始推进。
7月16日,百度董事会批准启动双重主要上市转换;7月22日,公司确认已经向港交所提交申请并获得受理确认;8月26日,相关议案获得股东特别大会通过。一个多月后,百度正式确定9月1日为生效日。
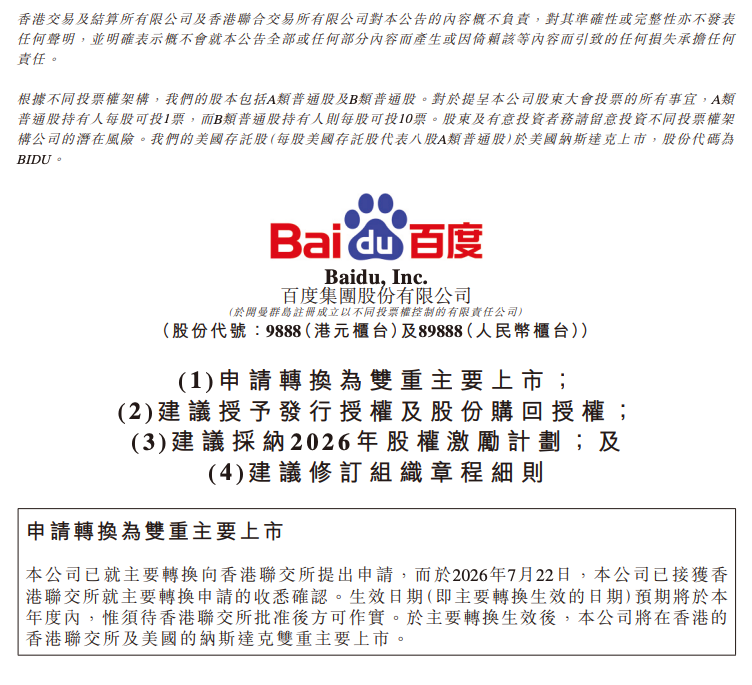
截图自百度公告
百度2005年在纳斯达克上市,2021年回到香港进行第二上市。此次转换之后,香港和纳斯达克都将成为百度的主要上市市场。
百度CFO何海建在二季度业绩会上解释,推动双重主要上市主要是为了扩大投资者基础、提升股票流动性,同时增加公司使用香港和美国两个资本市场的灵活性。百度也已经开始为转换完成后的潜在港股通纳入进行准备,希望“尽早”进入。
不过何海建同时强调,能否进入港股通仍取决于相关资格要求、审核程序以及交易所最终决定。
9月1日生效
百度香港上市身份从“第二”转为“主要”
从“第二上市”转向“双重主要上市”,首先意味着百度在香港承担的上市责任会发生变化。
港交所对两种上市方式的定位并不相同。
第二上市公司主要接受其海外主要上市地监管,因此可以自动获得部分香港上市规则豁免,包括公司治理、部分关联交易及持续披露等要求;双重主要上市公司则同时受到香港及另一主要上市市场的监管,需要遵守适用于主要上市公司的规则。
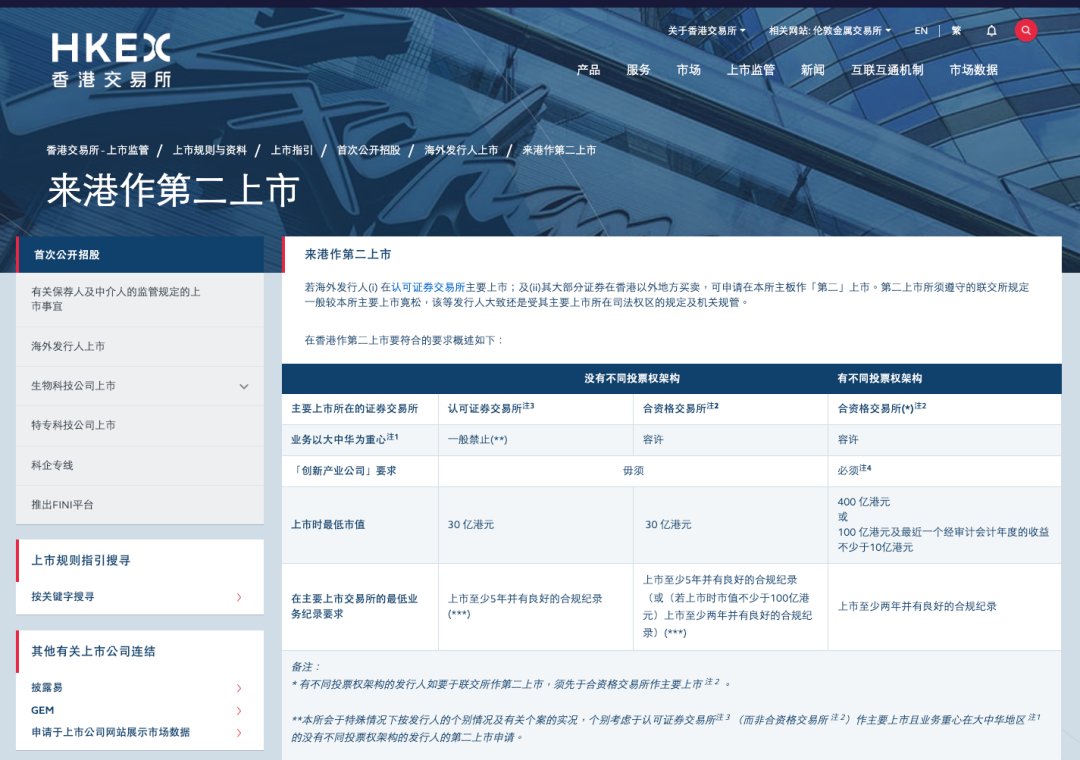
截图自香港交易所关于海外发行人第二上市及双重主要上市的规则说明
百度此次公告也提到,为满足双重主要上市要求,公司已经调整审计委员会以及提名和公司治理委员会组成,并完成必要的股东批准程序。
这意味着,双重主要上市带来的并不只有更多潜在投资者。香港市场的重要性提升后,百度也需要承担更完整的公司治理和信息披露义务。
2022年10月3日,哔哩哔哩从香港第二上市转为双重主要上市。
当时公司也给出了与百度相似的理由:扩大投资者基础、提升流动性,并争取进入港股通。但B站直到2023年3月13日才正式进入沪深港通,中间相隔超过五个月。
港股通带来流动性预期
大摩仍维持“减持”
百度这次转换最受市场关注的变化,仍然是港股通。
目前百度已经在香港交易多年,但此前属于第二上市公司。双重主要上市落地后,公司将具备进一步进入港股通的制度基础。
按照现行规则及本轮指数调整时间窗口,多家机构预计百度最快可能赶上9月初的一轮港股通调整。百度方面目前没有给出确定日期,最终仍要等待沪深交易所公布名单。
市场已经开始提前交易这一预期。
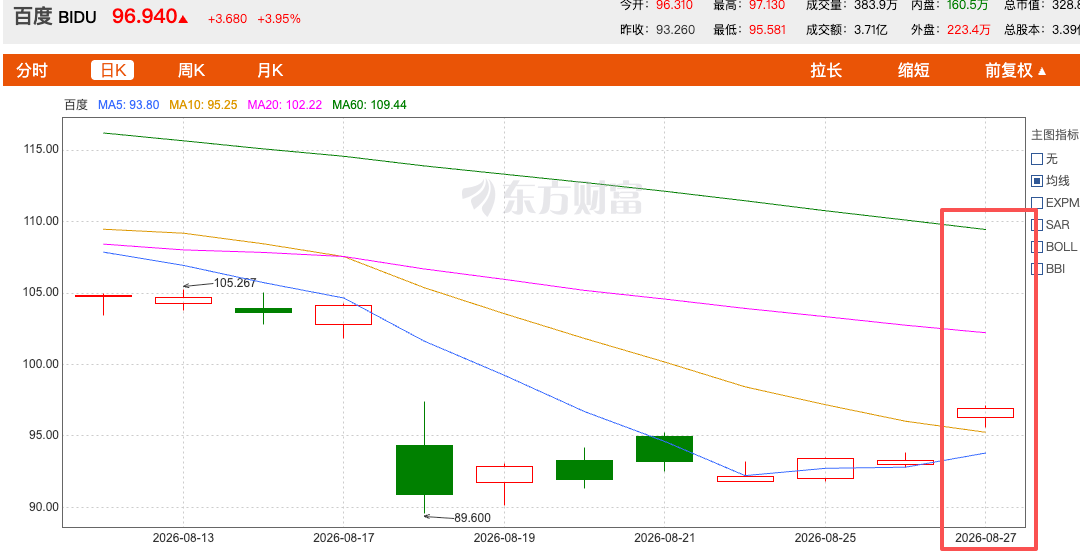
8月27日上午,百度港股一度上涨超过6%。当天百度股价最终收于95港元附近,较前一交易日明显上涨。
截图自东方财富官网
券商对于潜在资金规模的估计也较为积极。
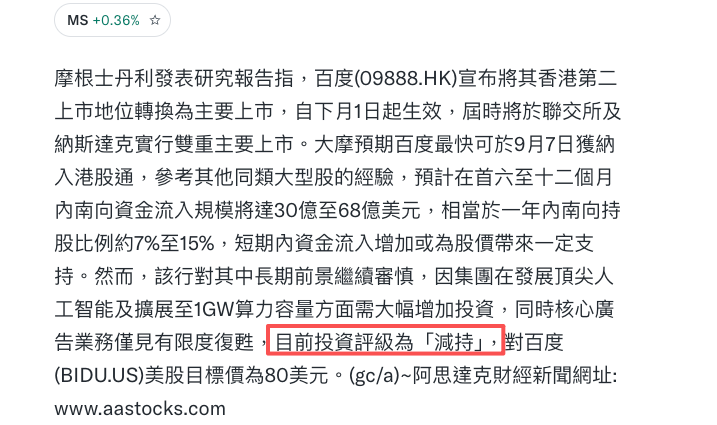
据摩根士丹利8月28日发布的研究报告,大摩预计,如果百度顺利进入港股通,参考其他大型科技股经验,最初6至12个月可能带来约30亿至68亿美元南向资金流入,对应南向资金持股比例约7%至15%。
但同一份报告没有因此转向看多百度。
大摩仍维持百度“减持”评级,美股目标价为80美元。
截图自摩根士丹利相关研报报道
其主要担忧是百度建设AI能力和扩大算力规模需要继续增加投入,而核心广告业务目前只出现有限恢复。
大摩认为,港股通带来的资金流入可能在短期支持股价,但对公司的中长期判断仍然谨慎。
AI业务占一般性业务50%
但广告收入仍下降19%
双重主要上市发生的另一个背景,是百度业务结构正在明显向AI倾斜。
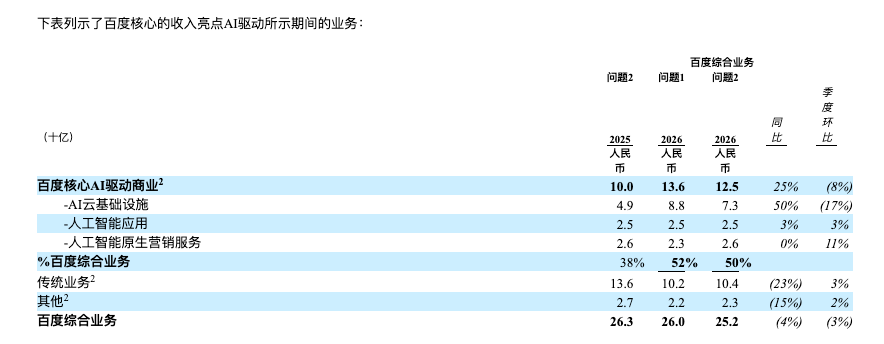
百度8月18日发布的二季度财报显示,公司当季总收入313亿元,同比下降4%;其中百度一般性业务收入252亿元,同比下降4%。
核心AI驱动业务收入达到125亿元,同比增长25%,占百度一般性业务收入的50%。其中,AI云基础设施收入73亿元,同比增长50%;GPU Cloud收入同比增长283%;AI应用收入25亿元,同比增长3%。
截图自百度2026年第二季度财报
但另一组数字同样不能忽略。
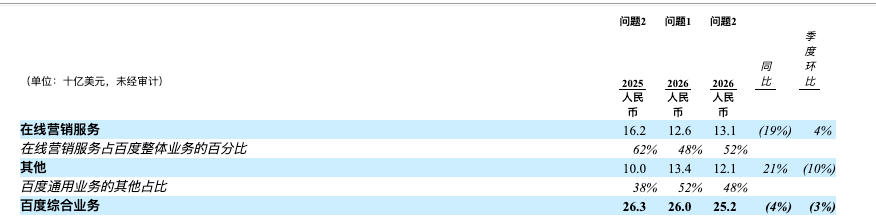
二季度百度在线营销收入为131亿元,同比下降19%;集团净利润从去年同期的73亿元下降至23亿元。财报公布后,百度港股8月19日下跌超过11%。
截图自百度2026年第二季度财报
AI增长本身也对应着越来越高的投入。
百度官方现金流表显示,二季度剔除爱奇艺后的资本开支达到113.7亿元,一季度为58.4亿元,去年同期则为37.8亿元。一个季度内,资本开支接近翻倍。
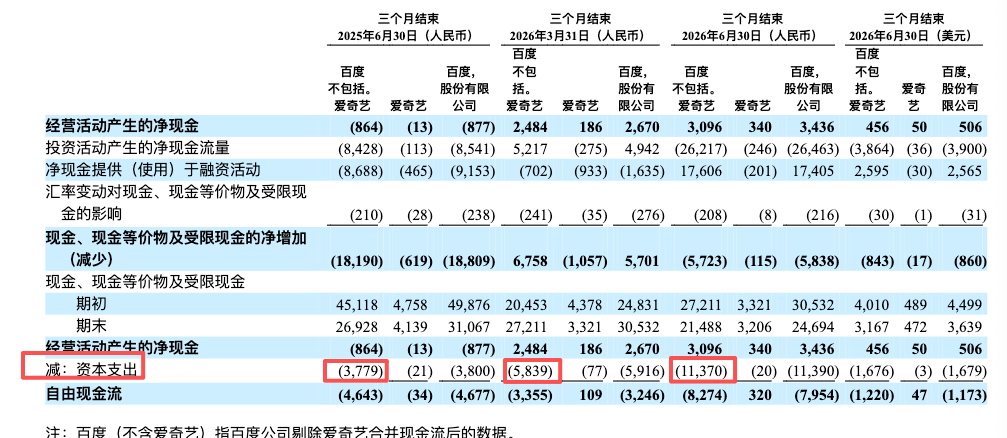
截图自百度2026年第二季度财报
同期,百度经营活动现金流约34亿元,但由于资本开支大幅增加,自由现金流降至约负80亿元。
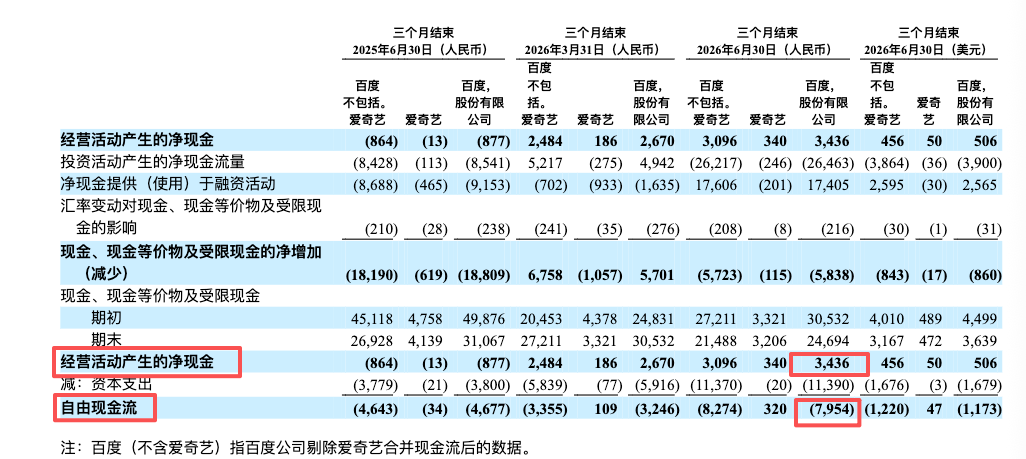
截图自百度2026年第二季度财报
大摩仍给出“减持”,港股通并未消除基本面担忧
摩根大通在财报后也特别提到了这一问题。该行认为,百度二季度业务运营大致符合预期,但资本支出大幅增加值得关注,自由现金流转负也带来了资本配置方面的问题。
此后摩根大通维持百度“增持”评级,但将港股目标价从200港元下调至170港元。其判断仍然相对积极,主要依据是GPU云业务连续保持高速增长。
不过,摩通同时给出了明确的验证条件:如果三季度AI云基础设施收入不能超过70亿元,或者GPU云增速降至100%以下,将重新审视这一乐观判断。
两家机构的判断放在一起,分歧已经比较明显。
摩根士丹利看到了港股通可能增加的数十亿美元资金,却依然给予“减持”;摩根大通仍然“增持”,但下调目标价,并把AI云收入和GPU云增速作为下一阶段的重要观察指标。
9月1日之后,香港将正式成为百度的主要上市地之一。如果随后顺利进入港股通,百度面向内地投资者的交易入口也将进一步打开。
但双重主要上市本身不会改变百度的收入表。
港股通究竟能带来多少真实南向资金,125亿元的核心AI业务能否继续增长,季度超过百亿元的资本开支什么时候体现为更稳定的收入和现金流,以及同比下降19%的在线营销业务何时企稳,仍然是这次资本市场身份变化之后需要继续观察的数据。
对于百度而言,9月1日改变的是上市身份。市场是否愿意因此给出更高价格,还要等待后面的经营数据。
本文作者可以追加内容哦 !

