如果你翻开三大运营商的股东名册,会发现一个有趣的现象:同样都是国企,同样都在A股和港股上市,但三家的股权架构却天差地别。中国电信的股权结构一目了然,中国移动多了一层BVI“马甲”,而中国联通——那简直就是一座迷宫。
中国电信:干干净净的H股架构
中国电信是三家里面结构最清爽的。
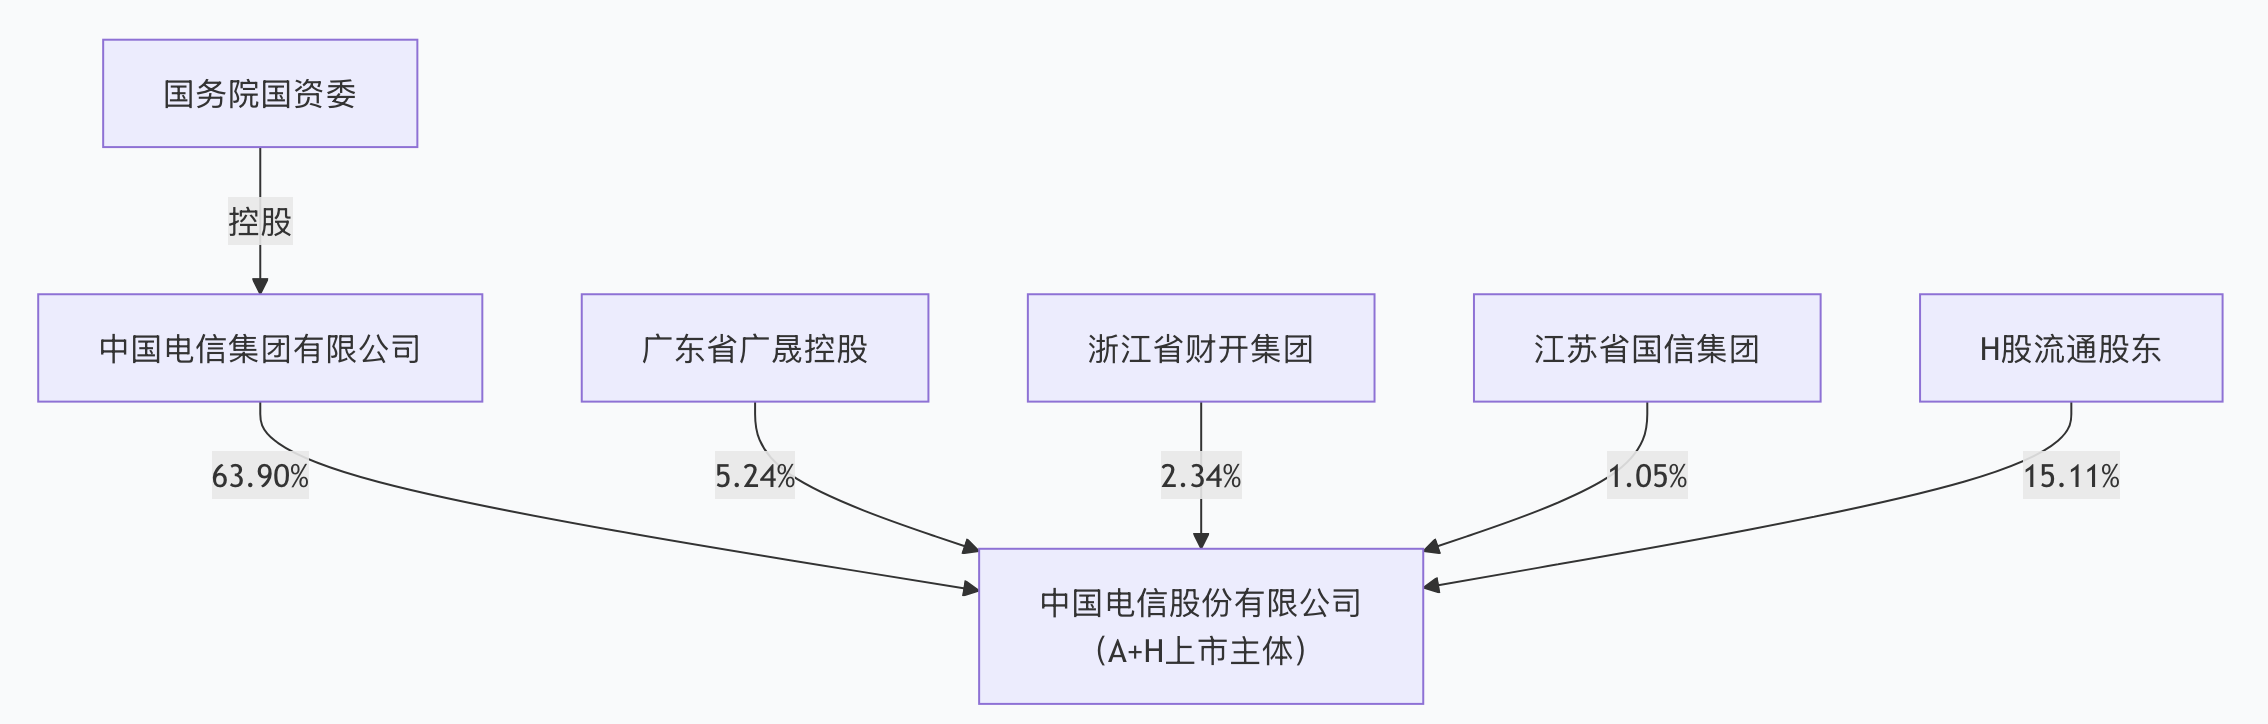
它的上市主体叫“中国电信股份有限公司”,注册地就在中国内地。控股股东是中国电信集团有限公司,持有63.90%的股份。实际控制人是国务院国资委,间接持有57.51%的股份。
剩下的股份里,H股股东(通过香港中央结算代理人持有)占15.11%,另外还有几个地方国企和机构股东:广东省广晟控股集团5.24%、浙江省财开集团2.34%、江苏省国信集团1.05%。
为什么说它简单?因为中国电信就是标准的“H股”架构——公司在内地注册,直接在香港发行H股上市。控股股东直接持股,没有中间层,没有复杂的嵌套关系。你打开股东名册,谁是谁,一目了然。
中国电信的H股2002年就在香港挂牌了,A股是2021年8月才回上交所上市的。回A之后,总股本达到915亿股,但股权结构始终没怎么变过。
中国移动:多了一层BVI
中国移动比电信复杂一点,但也仅限于“一点”。
它的上市主体叫“中国移动有限公司”,注册地不在内地,而在香港。这就决定了它的身份——不是H股,而是红筹股。
红筹股是什么意思?简单说就是:公司在境外注册,但主要业务和收入来源都在中国内地,由内地资本实际控制。
中国移动的控股股东不是直接持股,而是通过一个中间层——中国移动香港(BVI)有限公司。这家BVI公司注册在英属维尔京群岛,持有中国移动68.76%的股份。而BVI公司的股东是谁?是中国移动通信集团有限公司——也就是真正的“爹”。
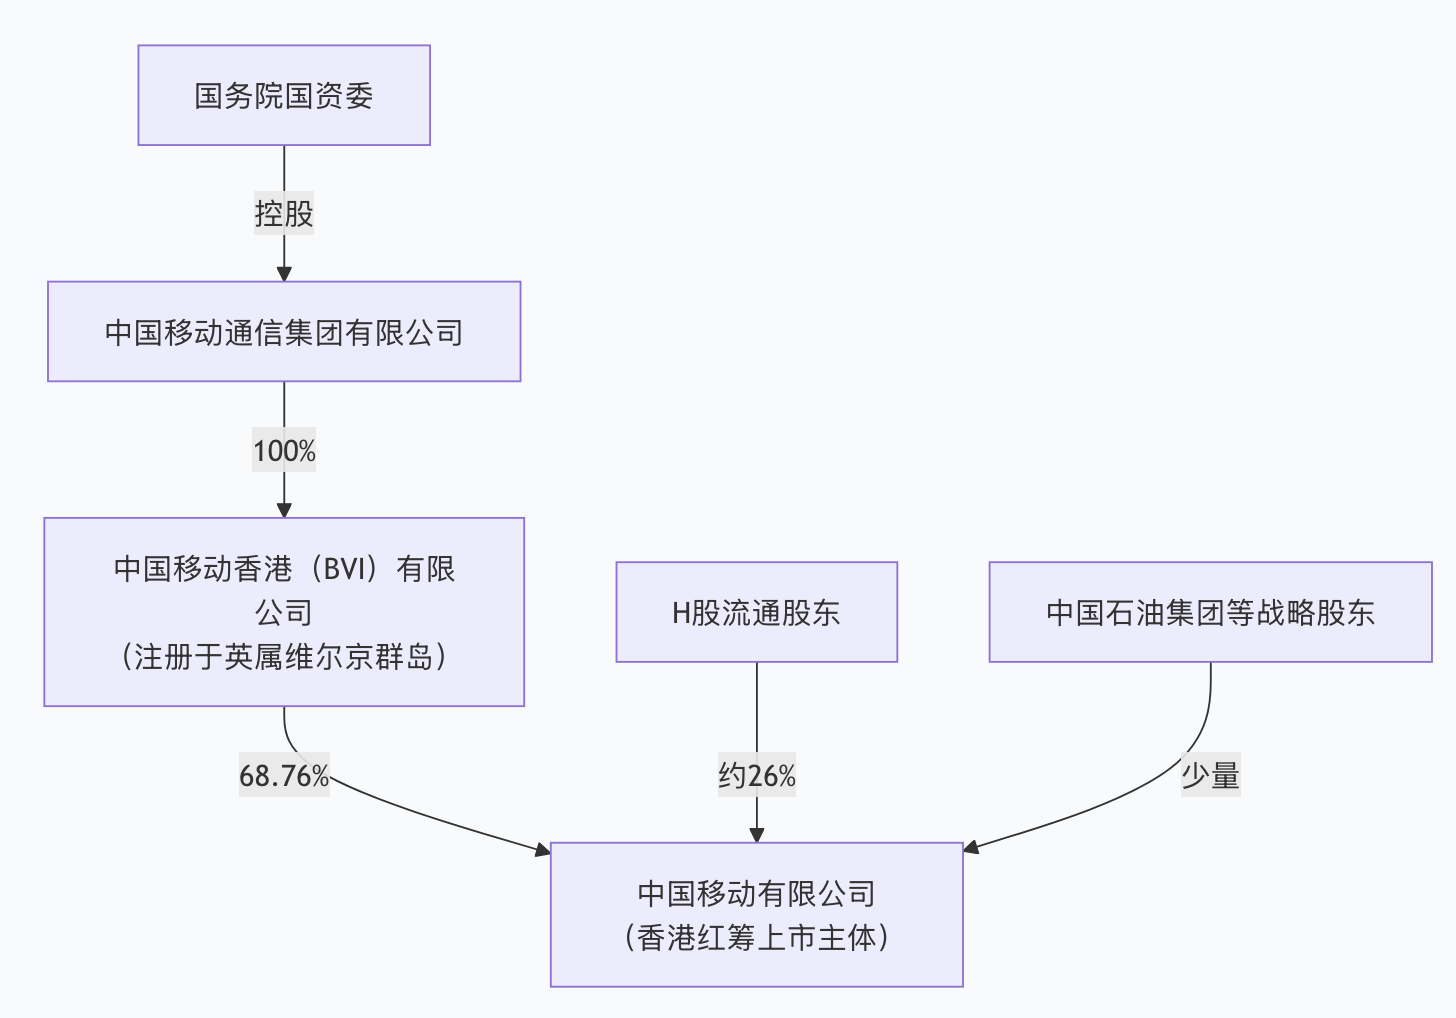
所以链条是:中国移动集团 → 中国移动香港(BVI)→ 中国移动有限公司(上市公司)。
多了一层BVI,但逻辑还算清晰。为什么要这么设计?这有历史原因。上世纪90年代,国企直接以境内主体在香港上市,市场接受度不高,所以很多企业选择了“曲线救国”——先在境外设个壳公司,再用壳公司上市。中国移动1997年上市时就是这么干的。
除了BVI公司这个控股股东,中国移动还有香港中央结算代理人持有约26%的H股,以及中国石油集团、国家能源集团等少量战略股东。2025年底,中国移动集团还把0.194%的股份划转给了中国石油集团。
中国联通:混改造出的“套娃”
终于说到最复杂的那个了。
中国联通的股权架构之所以复杂,根源在于2017年那场轰动一时的混合所有制改革。
先搞清楚一个基本事实:“中国联通”这个名字,实际上对应着两家上市公司——A股的600050和港股的00762。它们不是简单的A+H关系,而是母公司跟孙公司的关系。
A股的中国联合网络通信股份有限公司是母公司,注册在内地。它持有联通BVI公司82.10%的股权,而联通BVI公司又持有港股“联通红筹”(中国联合网络通信(香港)股份有限公司)约40.61%的股权。算下来,A股母公司间接持有港股上市公司约33.34%的权益。
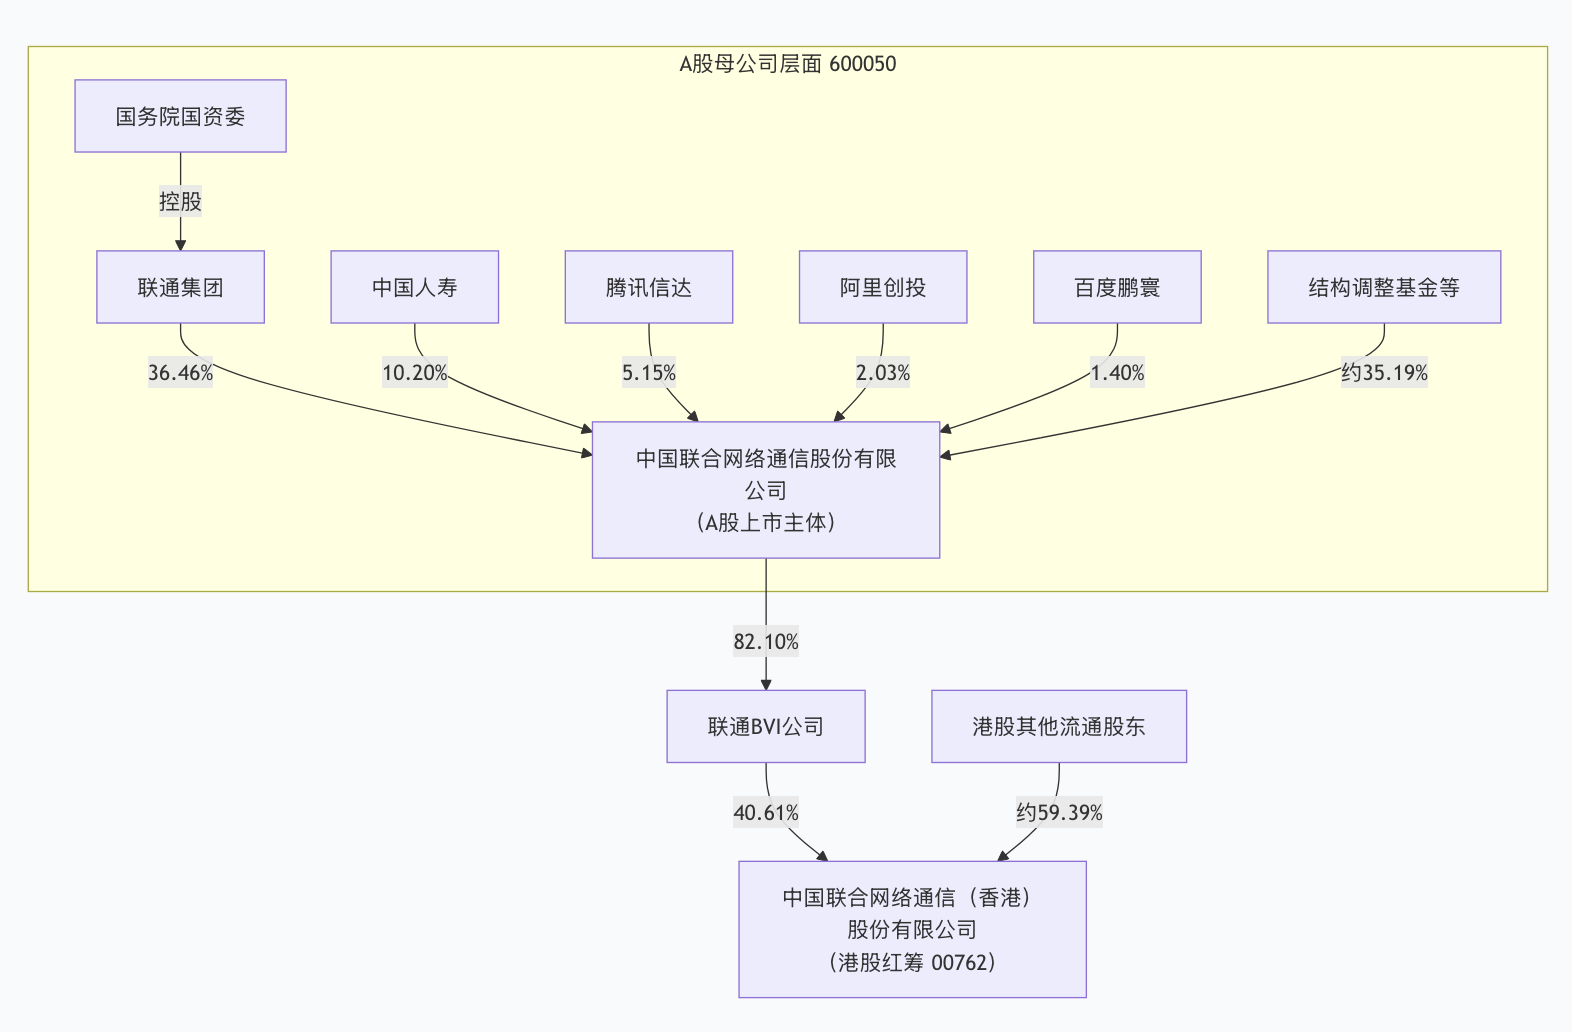
这还没完。2017年混改之后,A股联通的股东结构变得空前复杂:
联通集团:约36.46%(第一大股东,但已经不到四成)
中国人寿:约10.20%
腾讯信达:约5.15%
国有企业结构调整基金:约5.00%
国新产业资本:约3.50%
阿里创投:约2.03%
百度鹏寰:约1.40%
此外还有无数中小股东。
混改之前,联通集团持股超过60%,是绝对控股。混改之后,联通集团持股被稀释到不足37%,BATJ(百度、阿里、腾讯、京东)等互联网巨头悉数入局。新引入的战略投资者合计持股约35.19%。
这就造成了一个奇特的现象:中国联通A股的股权极度分散,没有任何一方能够绝对控制。这在大型央企里极为罕见。
为什么差别这么大?
三家的股权架构差异,根源在于上市时间和路径不同。
中国电信走的是最标准的H股路线——内地注册、直接发H股。中国移动赶上了红筹潮——境外注册、BVI控股。中国联通则是在上市多年后又赶上了混改——硬生生把一张干净的股权结构图改成了“百家宴”。
如果非要打个比方:中国电信的股权架构像一间平房,推开大门就能看清每个房间;中国移动像一栋带地下室的二层小楼,多了一层但还算规整;中国联通则像一栋经过多次加建和改造的老房子,每任业主都添了几堵墙、开了几扇门,最后谁也说不清原始图纸长什么样。
不过话说回来,架构复杂不一定是坏事。联通混改引入了互联网巨头的资本和资源,对公司的长期发展未必没有好处。只是对于想搞懂“这家公司到底谁说了算”的投资者来说,确实要多费点功夫了。
$中国移动(SH600941)$$中国电信(SH601728)$$中国联通(SH600050)$#社区牛人计划##投资干货##盘逻辑:深度解析,理清投资思路#
本文作者可以追加内容哦 !

