原文发送于昨日晚间自媒体。
2026年9月17日,瑞鹄模具公开发行6.86亿元可转换公司债券,简称为“瑞鹄转2”,债券代码为“127116”。
按最新正股价:29.43元,转股价:29.18元,以及转债条款计算,转股价值:100.86元,纯债价值:97.99元,保本价:111.5元,债券年收益:1.85%,AA级。
发行条款点睛
利息和赎回价:第一年0.10%、第二年0.30%、第三年0.60%、第四年1.00%、第五年1.50%、第六年2.00%,赎回价:108元。尚可。
强赎条件:转股期内,正股连续30个交易日中,至少有15个交易日的收盘价不低于转股价的130%。一般。
转股价下修条件:存续期间,正股连续30个交易日中,至少有15个交易日的收盘价低于转股价的85%。下修转股价无净资产限制。一般。
回售条件:到期最后2个计息年度内,正股任何连续30个交易日的收盘价低于当期转股价的70%。回售价为面值加当期利息。一般。
公司基本面
公司专注于汽车模具、检具及自动化生产线产品、汽车轻量化零部件的研发、生产和销售,可为客户提供完整的汽车白车身高端制造装备、智能制造技术及整体解决方案、轻量化零部件供应的一站式配套服务。
转债行业对标:威唐转债。
经营业绩
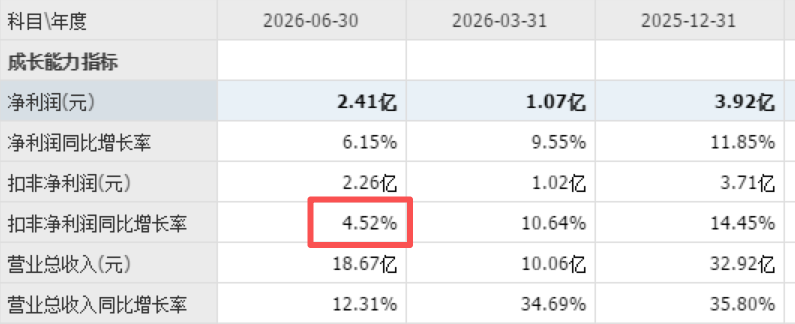
公司近期业绩稳定。
估值
当前瑞鹄模具股价:29.43元,毛利率:24.82%,静态估值市盈率PE:15.16倍,市净率PB:2.32倍,成长性估值PEG:0.72,近期8家机构关注。
参考近似规模、评级和转股价值的可转债估值,保守估计合理定位在140元附近,即每中一签盈利400元。
假定原股东优先认购70%~90%,网上申购11万亿,则预测满额申购中一签概率为:0.6%~1.9%,约80户中一签。
按每股配售3.2772元面值可转债,股票市值含可转债优先配售权比例为11.14%。
深市转债配售精确到张,无一手党策略。
综合评价
公司近期业绩稳定,静态估值较低,成长性估值较低。
转债转股价值略高于面值,评级一般,利息尚可。
综合5星评级为4星(****)。
《满仓待涨的投资者笑了》、《还有下修到底的皆大欢喜吗?》、《会再次提议下修吗?》、《警惕!2只转债加入赎回列表》已于昨日晚间在自媒体同步发文,欢迎关注!
本文观点和原理参见《价值可转债投资策略》(作者:宁远君,唐斌)。
本文提及的相关证券,不构成任何投资建议,仅用于个人投资记录和分享投资理念,若网友根据文中证券买卖,请自行承担风险!
本文作者可以追加内容哦 !

