封闭场景自动驾驶已跑出八家上市公司或准上市公司:矿区有希迪智驾、易控智驾、博雷顿、踏歌智行、伯镭科技五家,港口有主线科技和西井科技,机场仅驭势科技一家。八家公司2025年收入合计超52亿元,在自动驾驶行业普遍亏损的背景下封闭场景率先跑出正向毛利。
但封闭场景不是一个市场,而是三个。矿区、港口、机场各有各的节奏。
矿山是商业化进展最快、远期空间最大的场景。Frost & Sullivan测算,中国矿区无人驾驶解决方案市场2024年约200亿元,2030年预计达3000亿元,年复合增速约57%。数字背后是简单事实:全国露天矿场数以千计,真正部署无人驾驶的仍是极少数。
核心优势在运输需求本身。矿山运输贴合生产节拍,形成标准化装、运、卸闭环,运输价值可通过单位作业成本、运营效率、设备利用率精准量化。稳定货源保证车辆利用率,集中调度和运维降低边际成本,规模扩大又摊薄现场投入,推动无人重卡从示范走向上百台乃至千台级常态化运营。
今年上半年数据很能说明问题。希迪智驾无人矿卡累计出货超1900台,同比增长213.57%;易控智驾在运行无人矿卡突破3100台,接近翻倍。客户已能算清经济账,开始大规模复购。
商业化路径已跑通,跑法却分成两支。一支自建车队运营:自己购买或改装矿卡,向矿企按吨或按趟收费,收入体量大但资产重,以易控智驾为代表。另一支技术系统输出:不持有车辆,向矿企销售自动驾驶系统和解决方案,以希迪智驾为代表。
两种打法并存,跟客户结构相关。矿区客户高度集中在少数大型矿企,前十大客户占据绝大部分采购量。大矿企面临现实选择:让供应商带车队进场,还是自己买车、让供应商提供系统。前者省心但长期成本未必最优,后者前期投入大但资产握在自己手里。不同矿企选择并不一致,给了两种模式各自的生存空间。
随着赛道从标杆验证进入规模化复制,覆盖面广度越来越重要。希迪不卖车,卖的是自动驾驶解决方案,核心是算法;算法需要载体,所以连同车辆一起交付。希迪和车企合作:车企提供底盘和车辆,希迪提供自动驾驶系统。不必承担车辆资产重负,精力可集中在算法迭代上,扩张的边际成本更低。当竞争从抢单点项目转向拼覆盖密度时,这种模式的可复制性会逐渐显现。
港口的测算口径较为分散,但全球化潜力最大。CIC灼识咨询测算,中国枢纽物流自动驾驶市场2023年约68亿元,2030年预计超1300亿元,全球前20大集装箱港口中已有70%开始试点。西井科技2025年收入4.93亿元,同比增长152.8%,覆盖30个国家、200多个客户,但毛利率仅10.4%,硬件集成仍占收入大头。主线科技聚焦国内港口,毛利率从2023年12.2%攀升至2025年27.1%,向软件加服务转型,方向正确但规模尚小。港口公司更像是出海的工程公司,而非软件公司。
机场是三个场景中市场绝对值最小的。Frost & Sullivan测算,全球机场L4级自动驾驶市场2025年约1.58亿元,2030年预计达35.07亿元。驭势科技51.1%的毛利率在八家中遥遥领先,90.5%的大中华区市占率几乎构成单一场景垄断,商业模式是纯技术输出。但机场数量有限,大中华区约260个民航机场中真正需要自动驾驶的只是一部分。驭势的增量依赖从机场向工厂、物流园区外延,而这些新场景的准入壁垒远低于机场。
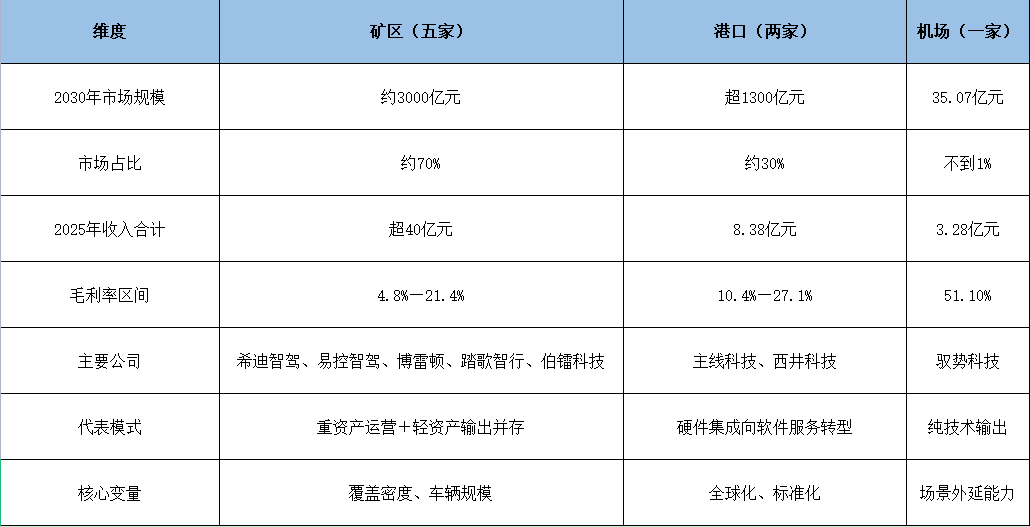
把三个场景数据放在一起,一个清晰梯度浮现。
毛利率方面,机场(51.1%)>港口(10.4%-27.1%)>矿区(4.8%-21.4%)。差异本质是场景标准化程度:越标准化,越容易走轻资产技术输出,盈利质量越高。机场标准化程度最高,驭势用442人实现51.1%的毛利率;矿区和港口定制化程度更高,需要更重资产和更多人力交付。
收入规模方面,矿区五家合计超40亿元,港口两家8.38亿元,机场一家3.28亿元。矿区单点价值量大、付费意愿强,最先跑通收入规模;矿山和港口增速均能翻倍,机场受制于场景体量保持平稳。
盈利难度方面,机场最容易,港口次之,矿区最难。八家中唯一实现高毛利率的只有驭势。这反映一个残酷现实:场景越封闭、越标准化,越容易盈利;但场景越大、天花板越高,盈利难度也越大。
三大场景加总,2030年封闭场景远期空间3400亿至4300亿元,矿区占比约70%,港口约30%,机场不到1%。矿区拼规模和速度,港口拼全球化和标准化,机场拼壁垒和外延。
矿山是主战场,希迪的轻资产模式在规模化复制阶段有独特扩张优势。三条路径没有绝对优劣,各自对应不同的风险收益组合。未来两三年,三条路径的交叉验证将决定这条赛道的整体定价逻辑。$希迪智驾(HK|03881)$
本文作者可以追加内容哦 !

