刚看了比亚迪半年报,博格先说结论:
车卖少了,但卖车这门生意反而变好了。
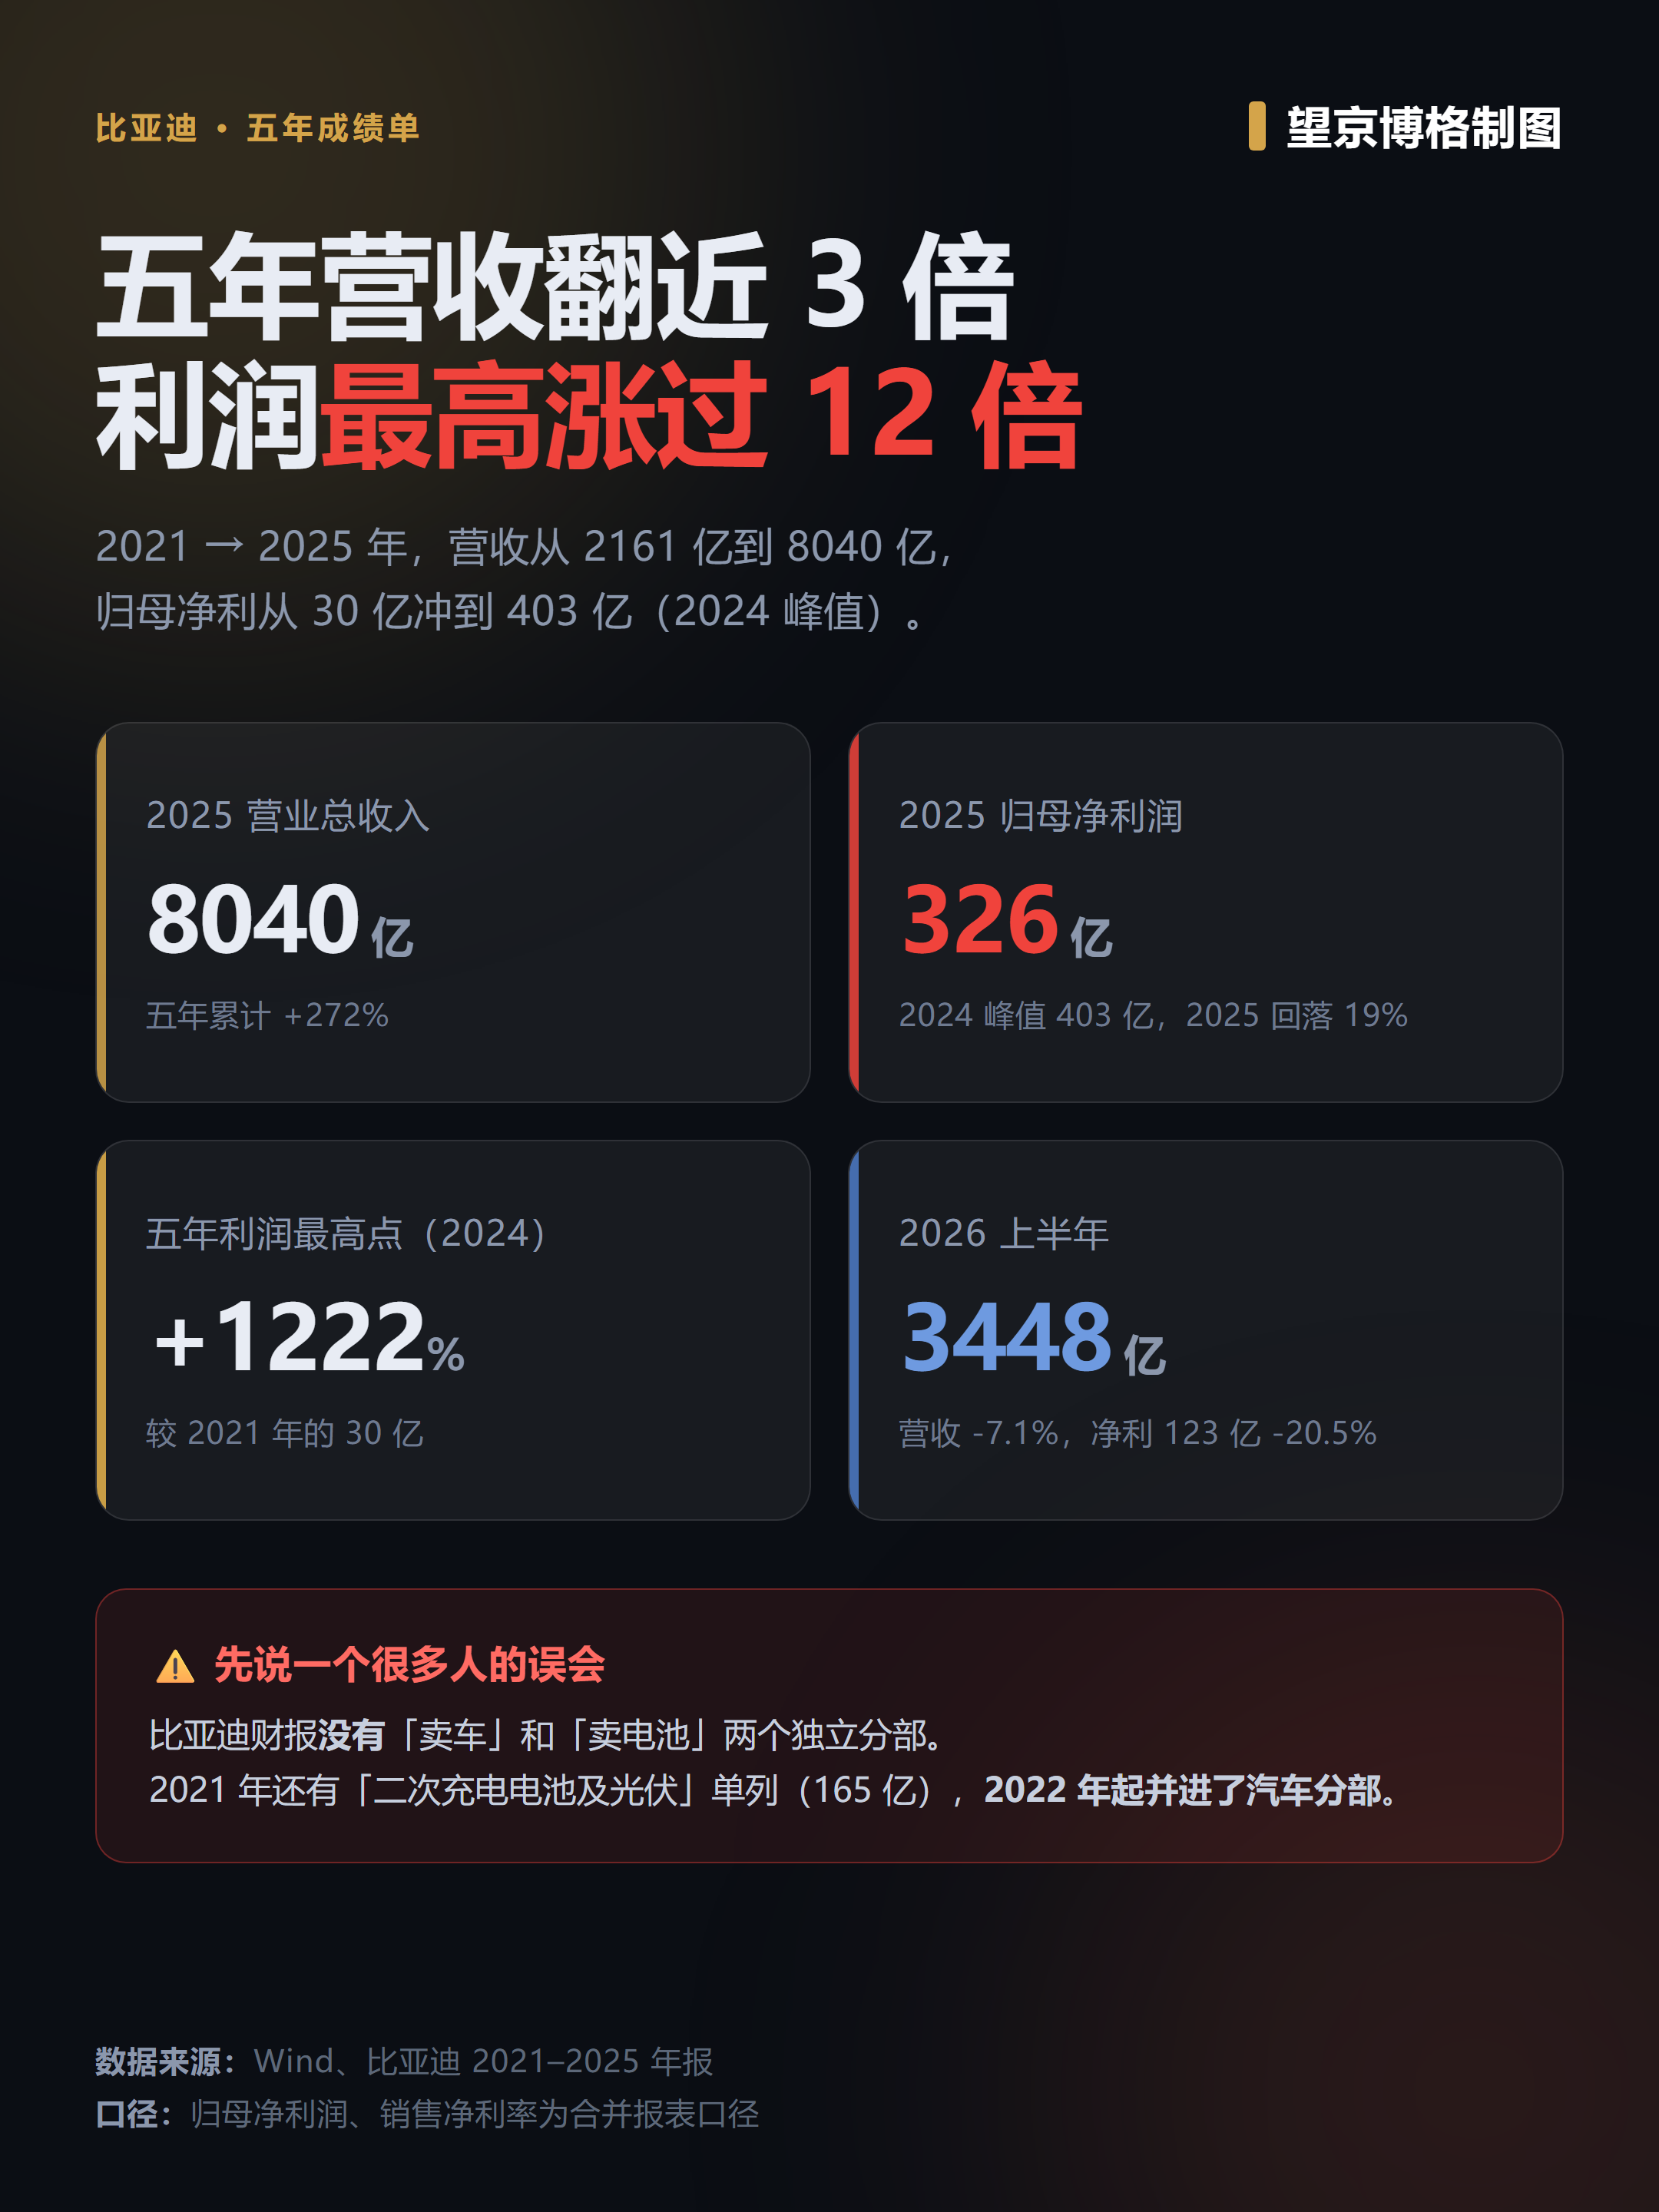
2026上半年,营收3448亿,同比-7.1%;归母净利123亿,同比-20.5%。双降,看着挺惨。
但拆开看,故事完全不一样。
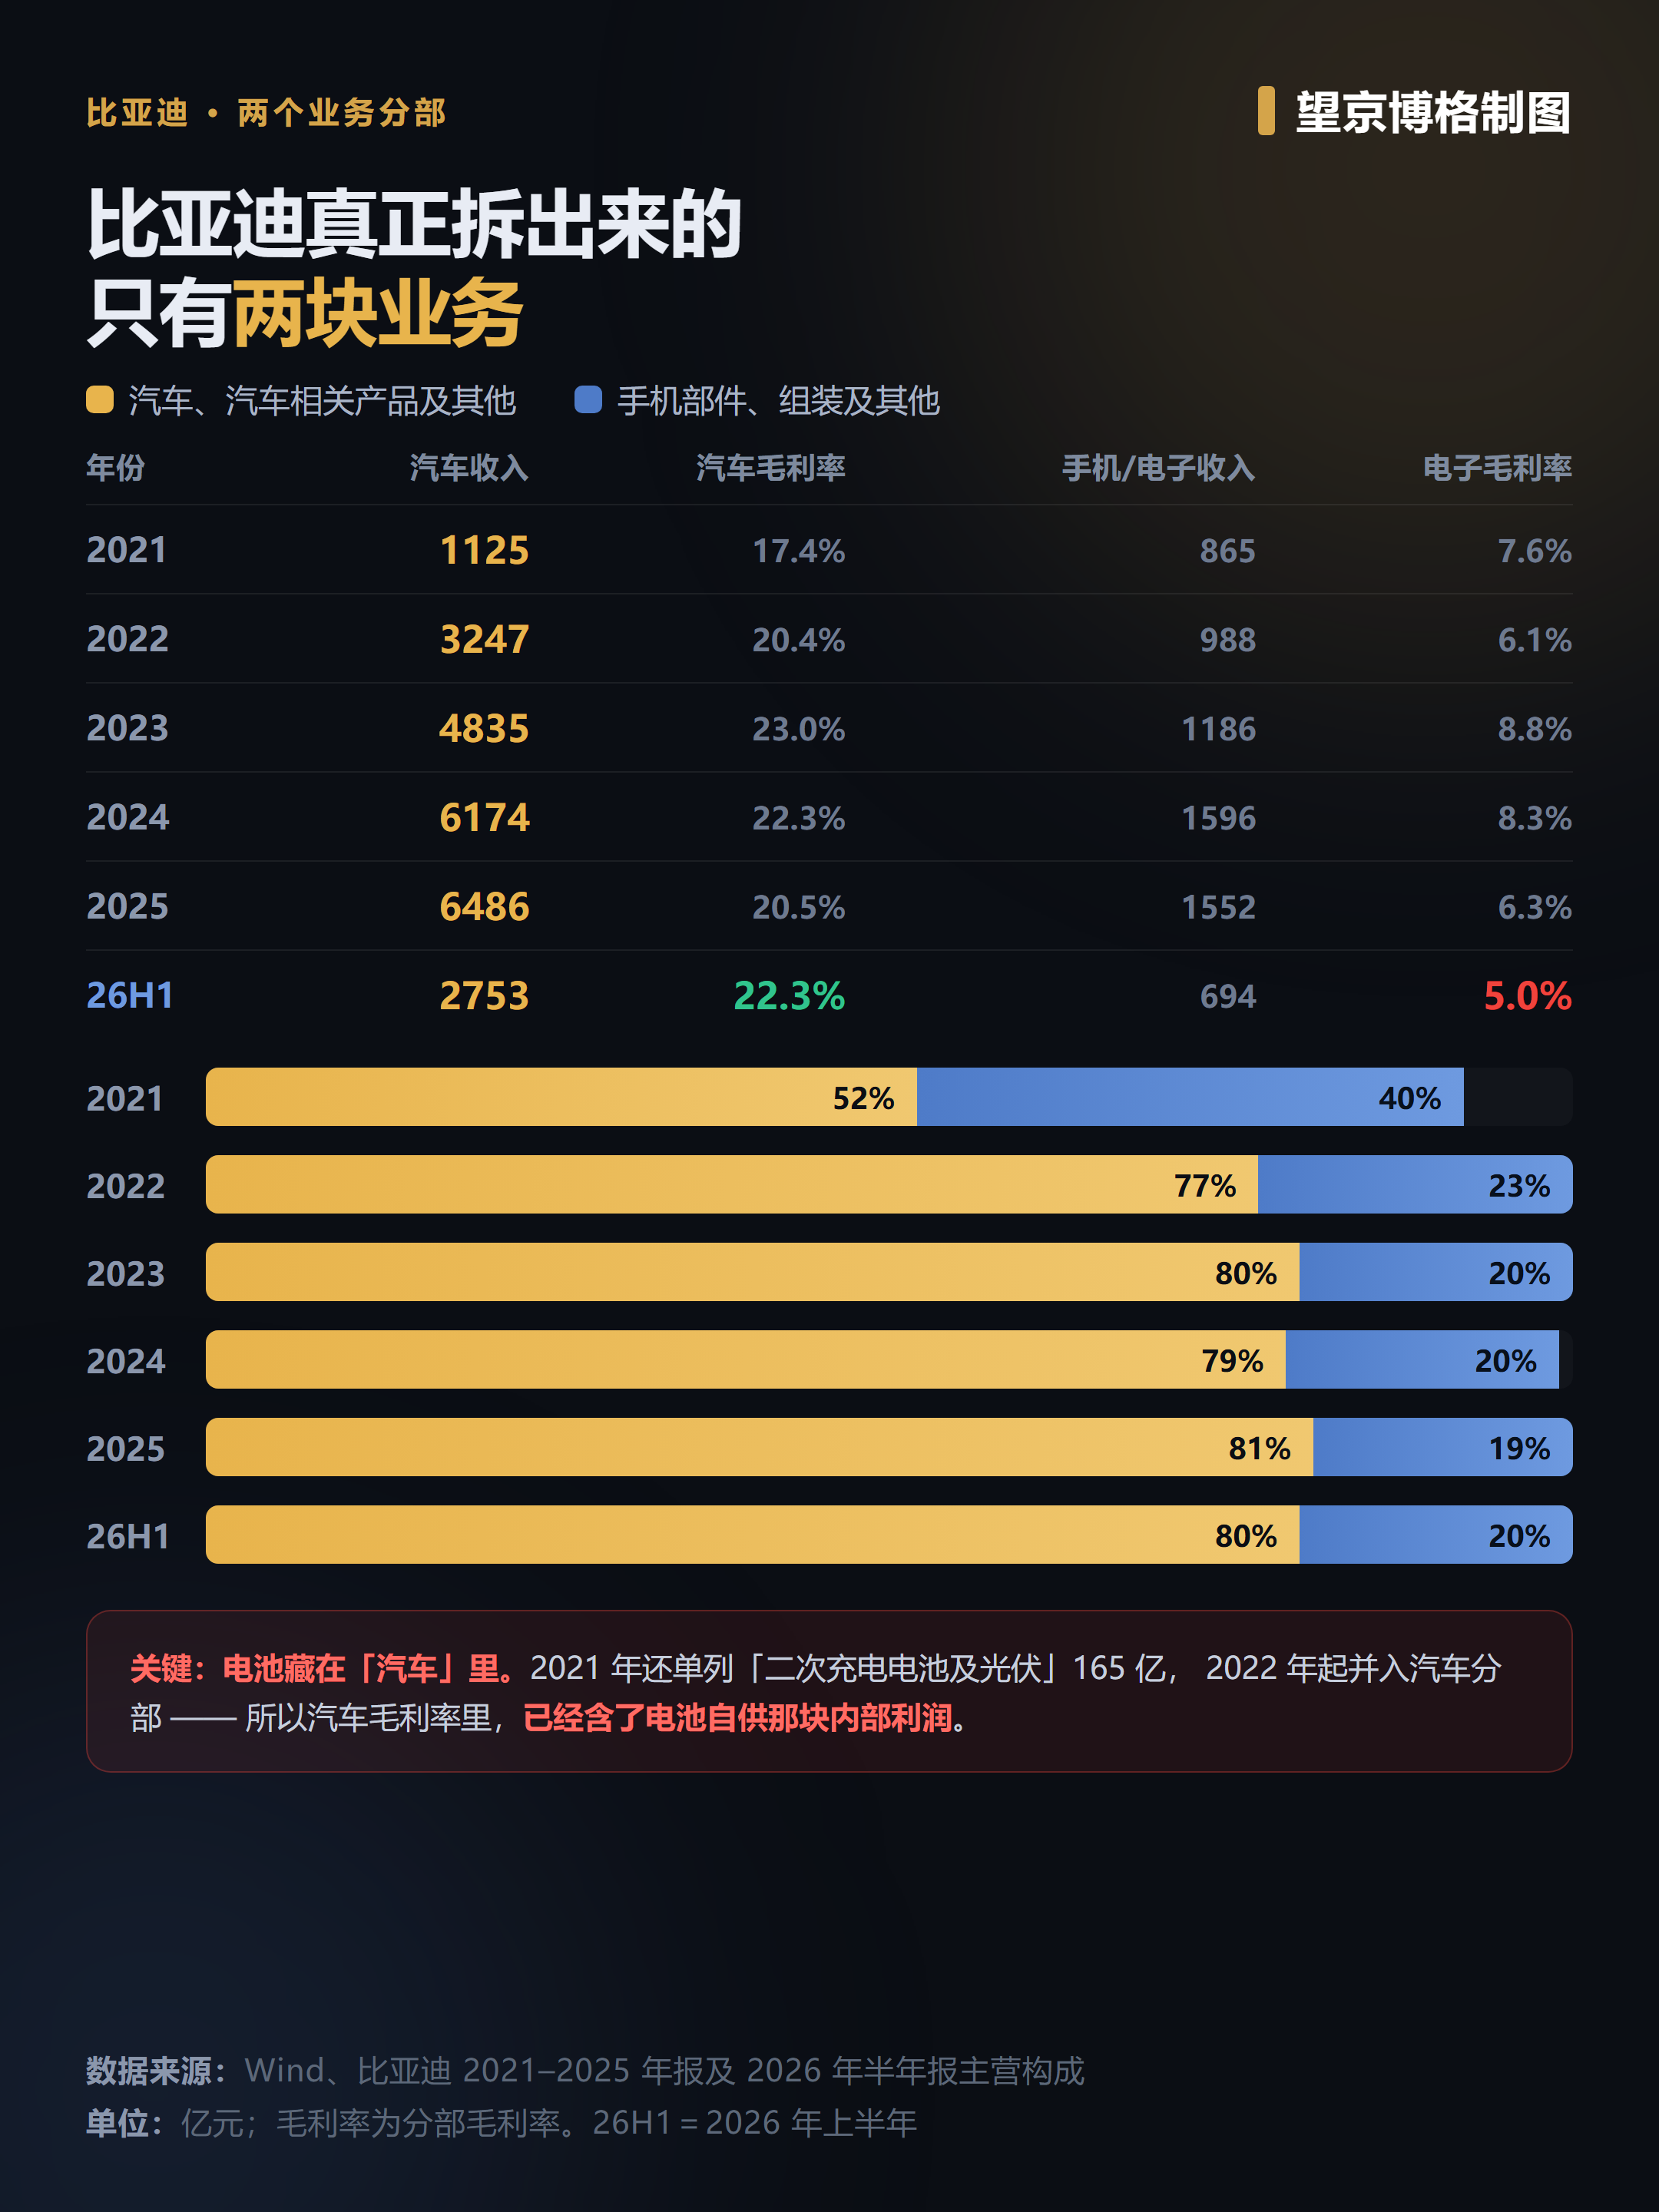
汽车业务收入2753亿,同比-9%,毛利率反而涨了1.98个百分点,到22.33%——毛利额614.8亿,和去年同期的615.6亿几乎持平。少卖9%的车,赚到的毛利一分没少。
啥意思呢?
那20亿的利润窟窿,几乎全是电子业务捅的。手机部件收入694亿微增1%,但毛利率从7.7%掉到5.0%,毛利额一下少了18亿。
再说一个很多人会搞错的点。
比亚迪财报里没有「卖车」和「卖电池」两个独立分部。
只拆两块:汽车及相关、手机部件及组装。
电池2021年还单列165亿,2022年起直接并进汽车分部——所以汽车那22.3%的毛利率里,早含了电池自供的内部利润。
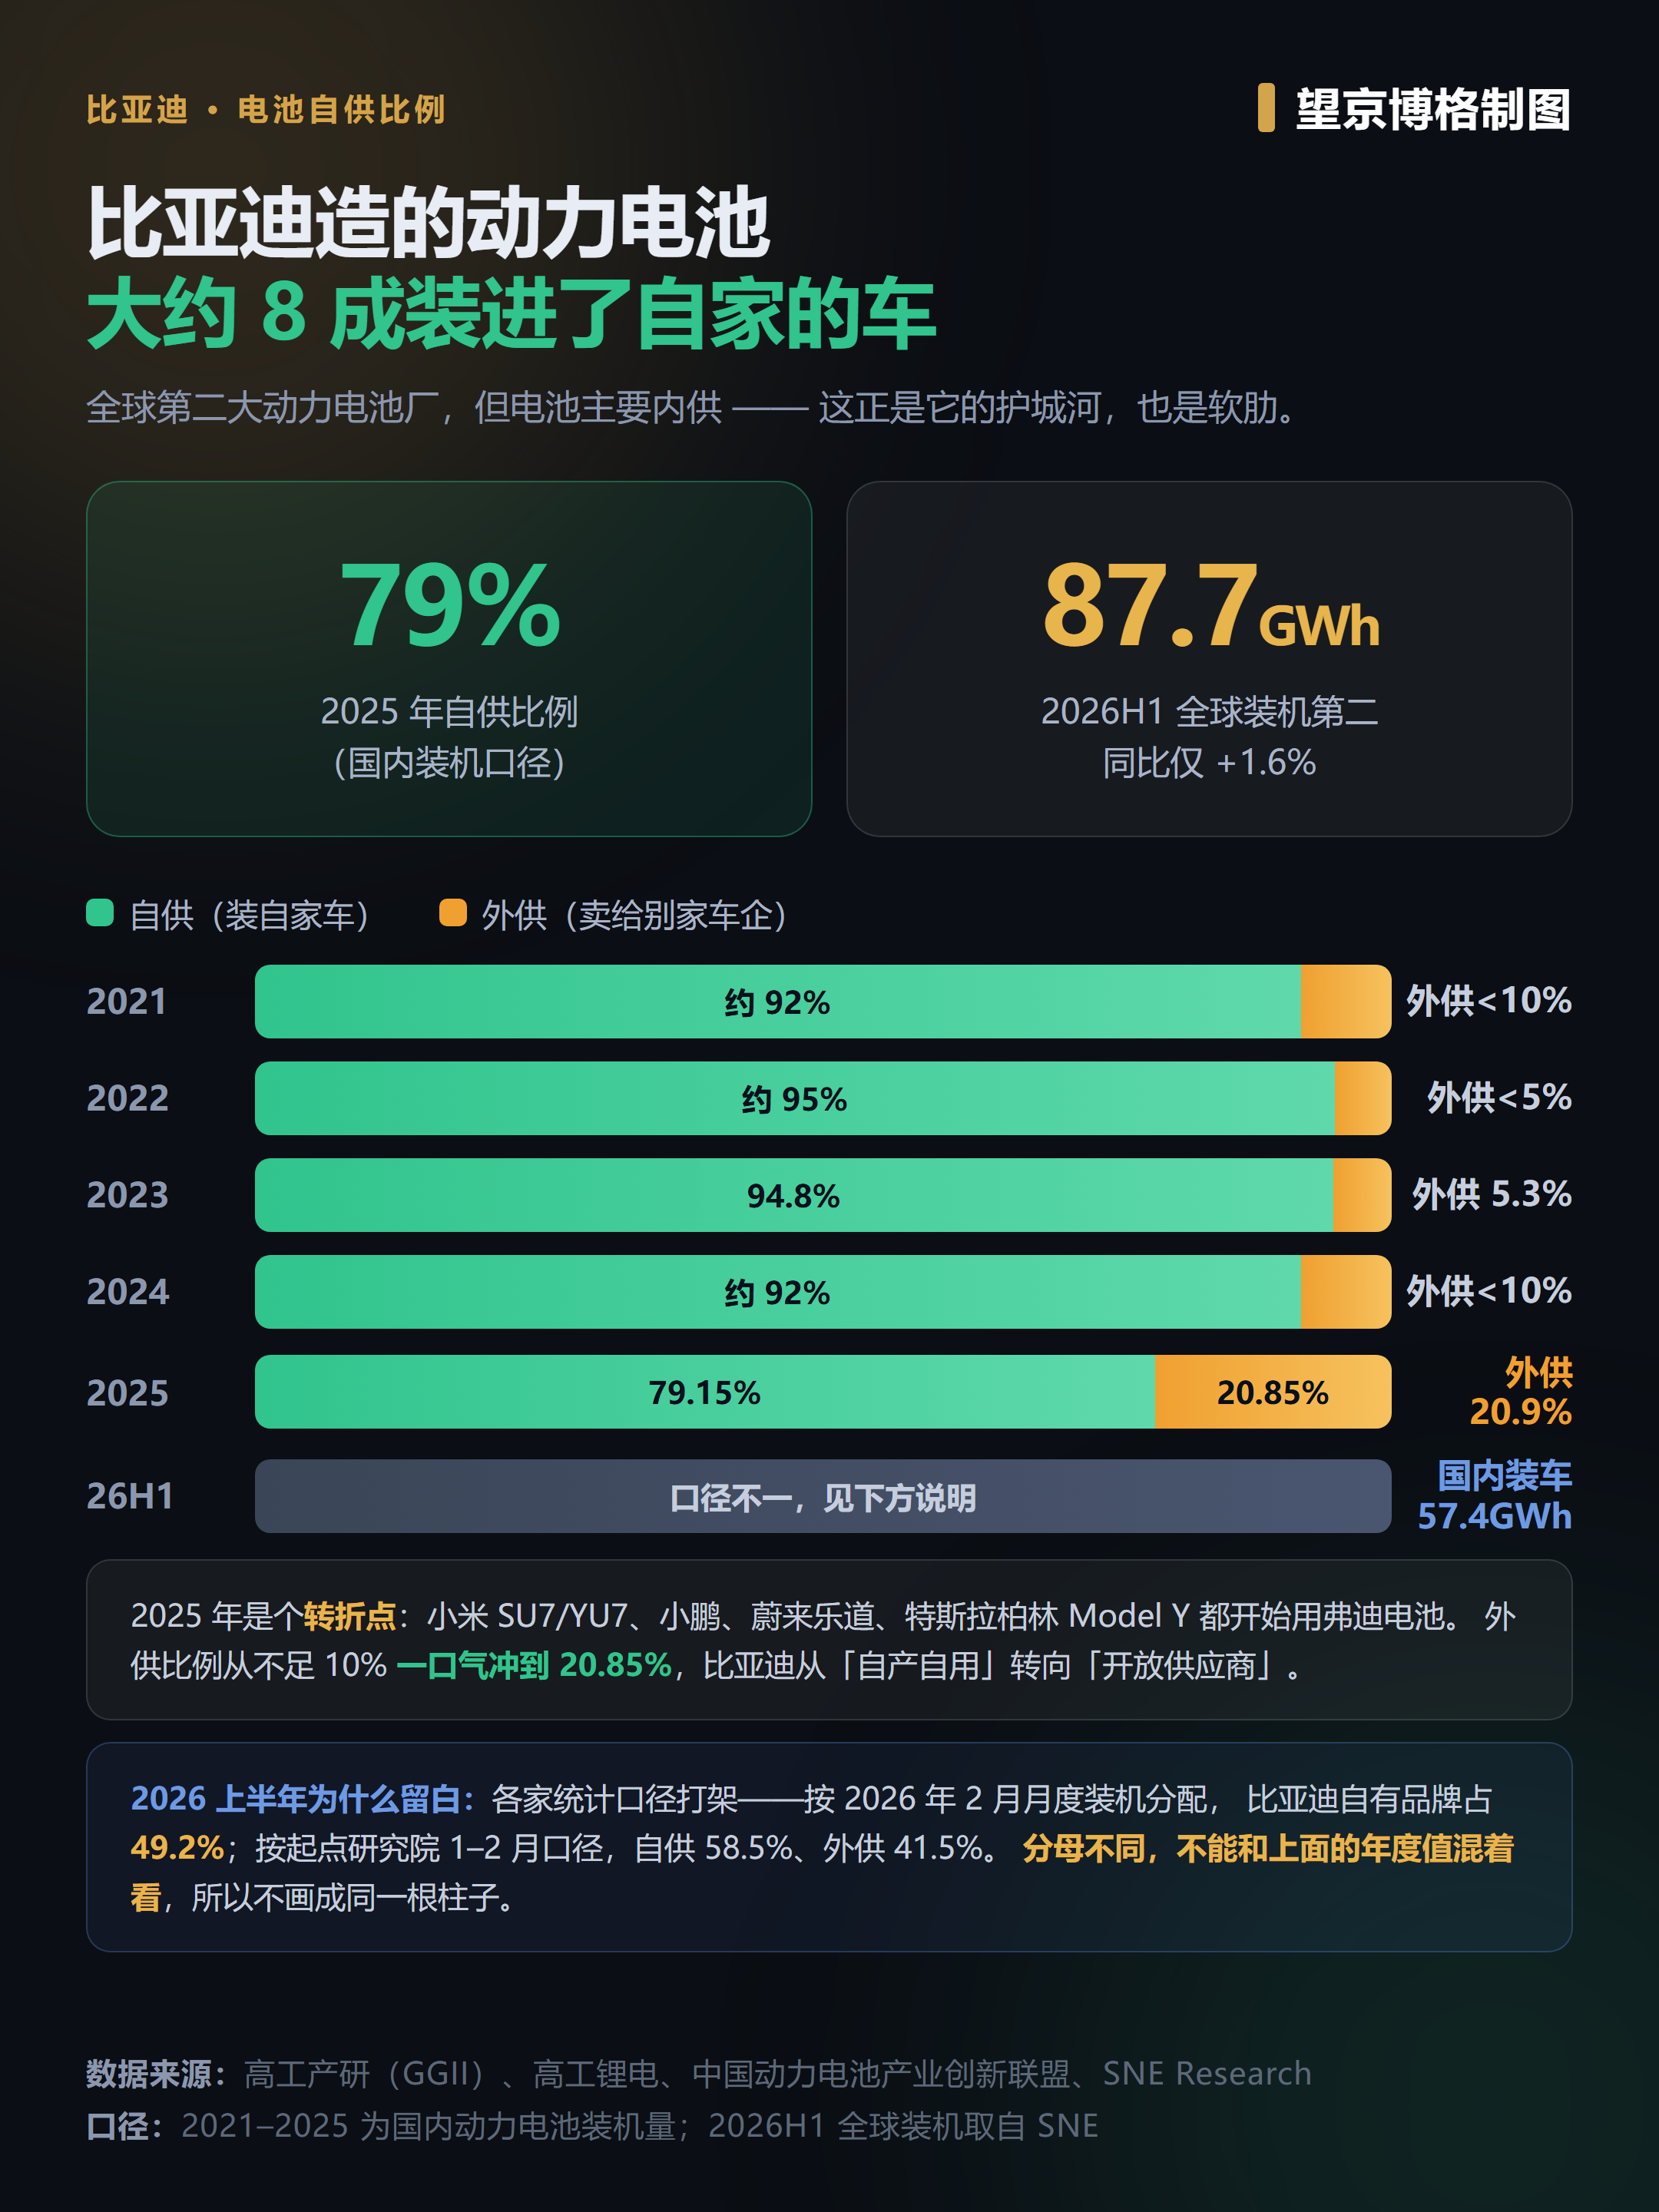
电池全球装机87.7GWh,稳居第二,但同比只涨1.6%,因为主要还是喂自家的车。2025年自供约79%,外供21%(小米、小鹏、蔚来乐道、特斯拉柏林工厂都在用)。
2026上半年的自供比例,各家口径打架(月度装机口径49.2%、起点研究院口径58.5%)。博格本来想凑个数,想了想还是算了——分母都不一样,瞎给个数比不给更不负责。
博格不持有比亚迪。它现在最大的变化不在国内,在海外:上半年境外收入1812亿,首次超过境内。
国内价格战打得凶,海外毛利厚,这才是它利润率扛住的真正原因。$比亚迪(SZ002594)$
作者声明:内容来源于站内
追加内容
本文作者可以追加内容哦 !

