800VDC架构专家调研纪要(1003)
一、800VDC架构整体推进节奏
全架构落地周期长
完整的800VDC全架构至少5年内不会实现,近期最可行的落地形态为服务器端采用800VDC供电,网络、存储、照明等其他数据中心设施仍沿用传统供电架构。
核心硬件进度推迟
英伟达专为Rubin Ultra GPU设计的Kyber NVL144机架系统,落地时间推迟至2028年,较原计划的2027年延后超过12个月。
二、数据中心电力市场长期规模与结构
1.整体增长预期
非AI数据中心在2032年仍将占据市场主导地位,传统数据中心架构需求保持强劲。以微软为例,其规划2032年数据中心装机功率达到38GW,对应未来6年复合增速约20%,支撑电气设备厂商实现稳健的营收增长,盈利复合增速可维持在20%-25%区间。
2.2032年装机结构预测
在38GW的总装机基数中:
非AI数据中心占三分之二(当前占比约83%),对应年复合增速17%,传统电力架构市场空间依然庞大;
AI数据中心占三分之一(当前占比约17%),对应年复合增速35%,增速更快但整体规模仍小于传统市场。
3.商业启示
未布局固态变压器(SST)的厂商(如罗格朗Legrand)仍可依托传统市场获得充足增长空间;同时传统业务领域的利润率,预计将高于800VDC架构相关业务。
三、电气设备厂商的技术路线分化
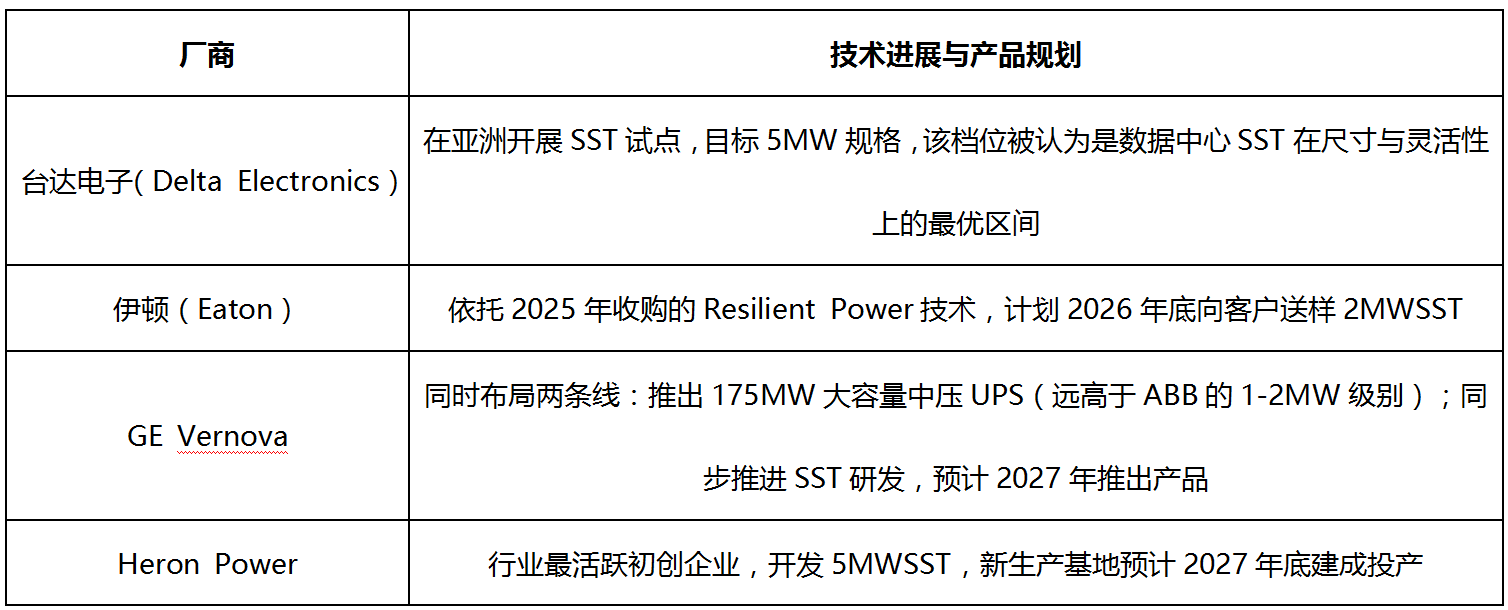
行业内厂商针对800VDC转型采取了差异化的产品策略,主要分为固态变压器(SST)直接布局和中间过渡技术两大路线:
1.布局固态变压器(SST)的厂商
2.聚焦中间过渡技术的厂商
该路线未直接发力SST,而是通过改良传统产品向800VDC逐步过渡:
施耐德电气:主推变压器整流单元(TRU)与直流整流器;
Vertiv与ABB:主推中压UPS(MVUPS),可减少部分功率转换环节,是向800VDC演进的中间步骤,但技术底层仍基于传统架构。
四、光伏企业跨界布局与进入壁垒
Enphase、SolarEdge等光伏企业试图切入SST赛道,但面临显著的行业壁垒:
自身优势
拥有深厚的直流配电技术积累,与SST技术底层有一定共通性;
核心壁垒
难以满足数据中心“关键任务级”的严苛运营要求,尤其是冗余度标准;同时现场服务能力薄弱,是光伏厂商的传统短板;
技术路线差异
SolarEdge采用碳化硅方案开发标准SST;Enphase尝试采用氮化镓并联方案,以实现兆瓦级功率输出。
五、市场需求、价格与量产落地节奏
需求端特征
超大规模云厂商正密集发布SST需求方案(RFP),核心目的是进行价格摸底与供应能力测试,而非大规模采购。
当前价格水平
受限于生产规模不足,当前SST单价约为40-50万美元/MW,成本处于高位。
量产时间线
超大规模厂商正与多家供应商开展试点测试,待优选产品定型后,评估与下单周期还需12-18个月,因此SST的大规模部署最早窗口为2029年。
六、配套核心技术:固态断路器
市场关注点已逐步延伸至800VDC转型所需的配套元器件,核心是固态断路器:
技术难度
传统架构断路器响应速度为毫秒级,而800VDC架构要求微秒级响应,研发门槛极高;
成本水平
单价约60万美元/MW,是传统断路器价格的5倍,也显著高于SST的单价;
行业竞争阶段
当前行业核心优先级是加快技术落地速度,产品差异化竞争尚未成为主流;预计4-5年后第二代SST启动研发时,行业才会进入差异化竞争阶段。
本文作者可以追加内容哦 !

