针对最近的材料价格高涨,我们已尽最大努力削减成本,目前状况到了仅靠公司自身努力无法完全承担的程度。”
这是近日MLCC国际巨头太阳诱电在一封调价函件中所写的话。
一句“无法完全承担”,把AI算力点燃的MLCC涨价潮推到台前。
早些时候,三星电机曾宣布自8月1日起上调MLCC产品全线出货价格,涨幅高达30%。无独有偶,太阳诱电同步“跟进”,9月1日起对部分产品正式进行调价。
涨价、扩产,两个动作顺承而来。就算是这样,三星电机还是表示“虽然在提升生产效率、扩产,但供应链压力仍难以承受”
当电子工业大米MLCC“粮仓短缺”,三环集团迎来了业绩高增。
同是MLCC
毛利率高出25个点
三环集团是我国大陆最大的MLCC制造商。
进入2026年,受益于MLCC涨价潮,公司相关产品销售量和销售额实现了大幅增长。上半年,公司营收64.23亿元,同比增长54.82%;净利润19.32亿元,同比增长56.18%。
不过,代表公司主业“硬实力”的扣非净利润更为优秀,上半年三环集团扣非净利润18.09亿元,同比增幅高达约70%!
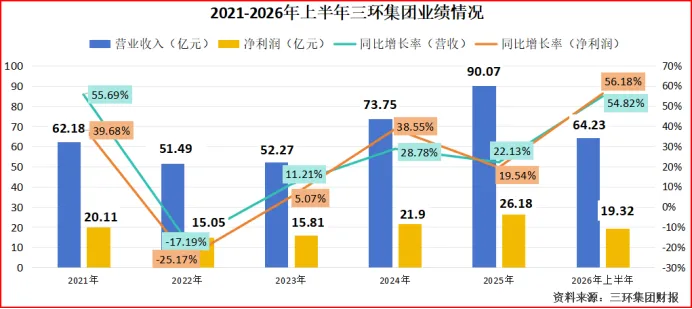
MLCC涨价的威力扎扎实实地反馈到了业绩上,也让人们重新认识“电子工业大米”。
MLCC又名“片式多层陶瓷电容器”,它的体积非常小,负责储能、滤波、去噪、稳压,大量存在于手机、电脑、汽车等电子设备中,一台高端智能手机内的MLCC数量就超过1000颗。
在我国MLCC领域,三环集团和风华高科属于第一梯队。
不过,若看盈利能力,二者显然不是一个量级,三环集团明显领先。
2021-2026年上半年,三环集团毛利率几乎都在40%以上,而风华高科则在20%左右。2026年上半年,两家公司毛利率差距被进一步拉大到25个百分点。
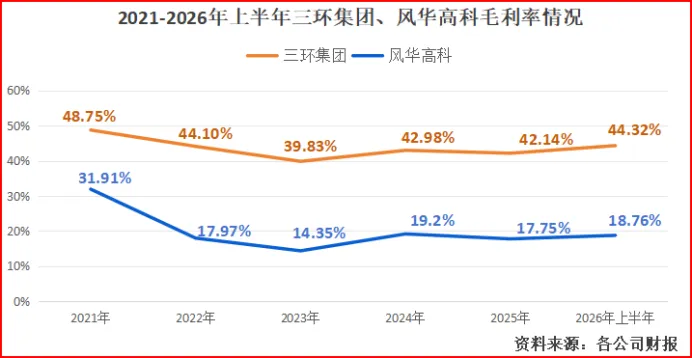
不仅令人好奇,同样是卖MLCC,三环集团凭什么如此赚钱?
MLCC本身门槛并不高,最大的成本是原料,陶瓷粉体和电极浆料在原料成本中占比很大。
三环集团本就是电子陶瓷材料起家,1996年,公司建设陶瓷封装基片材料之一——氧化铝陶瓷片生产线,成为国内唯一能够生产该产品的企业。
自此,公司继续向上游原材料延伸,目前已经把粉体、浆料、成品整条产业链握在手里。
再看MLCC产品结构。
此次MLCC价格持续上涨,直接原因是供需失衡,根本的推动力在于AI服务器。
AI服务器急需大量高端高容MLCC。据相关研究,目前AI服务器物料清单成本构成中,MLCC已经成为第三大成本项,仅次于GPU和存储芯片。
据测算,2025-2030年,全球AI服务器用MLCC需求量将从388亿颗增长至4000亿颗,市场正以高达80%的年复合增速迅速扩张。
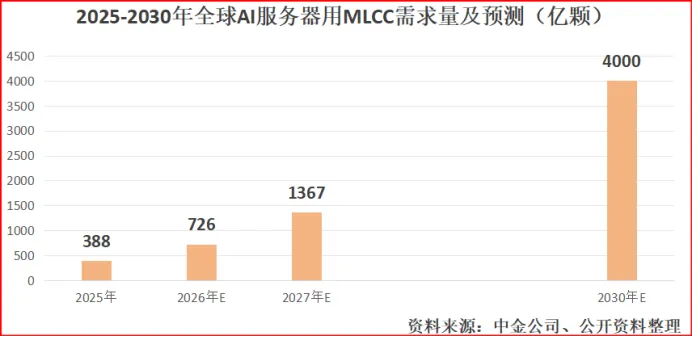
行业往高端化演进,三环集团的产品优势体现得淋漓尽致。
截至目前,公司MLCC产品线已覆盖0201至2220尺寸常规产品及中高压产品、车规产品,还拥有具有特色的M3L系列(专利)、“S”系列(专利)、柔性电极产品、高频Cu内电极产品等。
在数据中心领域,公司已经推出多尺寸高容MLCC。
原料自产自供,具有天然的成本优势;技术进展顺利,高端产品具备出货实力。
除此之外,三环集团手里还捏着另一张牌。
加速扩产
面向未来战场
三环集团的手里,掌握一批“全球份额第一”的材料。
2025年,公司陶瓷插芯及套筒的全球市占率约为70%;在晶振封装领域,公司陶瓷封装基座占据约40%的全球市场份额。
公司业务并非只有MLCC,其他业务线同样“全面开花”。
2025年,电子及陶瓷材料、通信器件等产品占据公司50%以上营收份额,是重要的营收引擎。
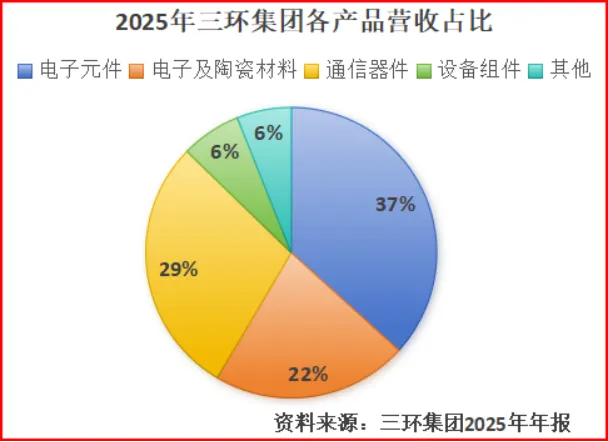
陶瓷插芯是光通信的重要器件,如今光通信发展如火如荼,公司也享受到这部分红利。
这种产品高端、多元化的护城河,绝非一朝一夕就能拥有,而这也是三环集团的实力所在。
不过,放眼全球核心电子陶瓷材料和零部件市场,不可否认,三环集团距离国际巨头尚存在不小的差距。
2025年,三环集团市占率2.7%,全球排名第七。
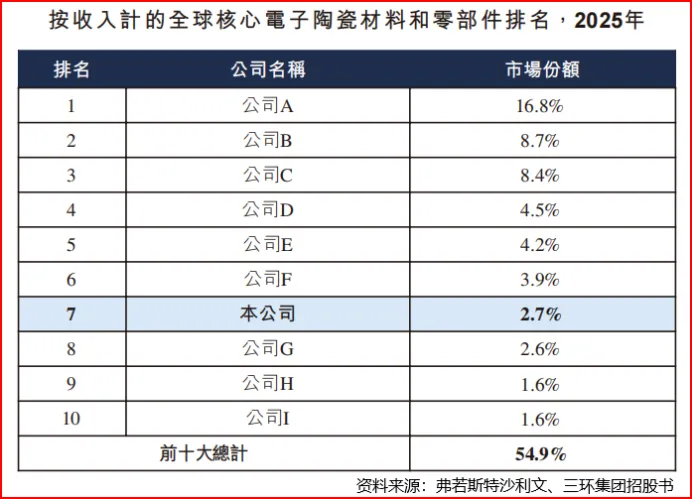
追赶全球巨头还需要时间打磨,但当下MLCC短缺潮的到来,也给了三环集团“弯道超车”的机会。
今年九月中旬,MLCC企业之一村田发布第二轮停产通知,停产范围包含消费级和车用等领域。
供给缺口持续加大,三环集团有望凭借高端MLCC生产能力来填补一部分短缺的产能空间。
$三环集团(SZ300408)$#社区牛人计划##PCB概念股走弱,背后原因引股友讨论##炒股日记#
不过,竞争同样不容忽略。
2026年9月末,两大国际MLCC制造商太阳诱电和TDK宣布签署谅解备忘录,两家公司拟联合开发MLCC等产品。
早在2025年,太阳诱电就已推进两款面向AI服务器的嵌入式MLCC的商业化进程,并在继续扩充产品线。
竞争对手也没有停止脚步,对于三环集团而言,必须加速奋起直追。
眼下的瓶颈,或许在于产能。
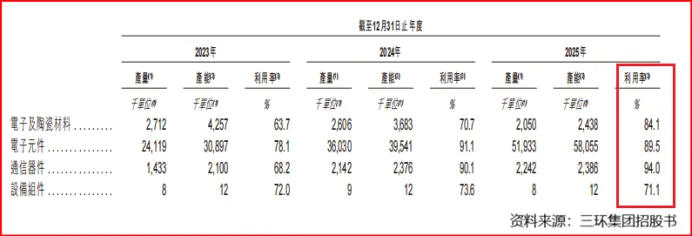
2025年,三环集团电子及陶瓷材料、电子元件、通信器件的产能利用率均在80%以上,有的甚至逼近产能极限。
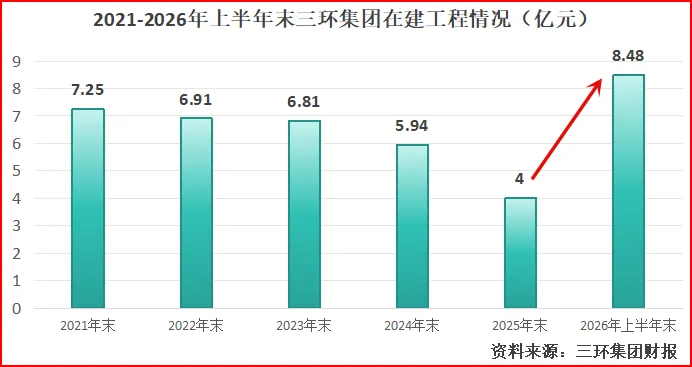
今年上半年,三环集团在建工程从去年底的4亿元增到了8.48亿元,翻了一倍多。
其中,此前公司定增募投的高容量MLCC扩产项目也在上半年投入5.6亿元,累计投入18.61亿元,进度推到一半。
相关项目若能顺利达产,公司MLCC产能有望更进一步,产能释放的节点若能卡在2027年,则正好对应行业供需偏紧的缺口。
最后,总结一下。
棋已落子,胜负如何还未见分晓。未来MLCC领域的AI之变还在继续,三环集团能否追上这种机遇,我们拭目以待。
以上分析仅代表个人观点,不构成任何具体的投资建议,投资者需结合市场变化及自身风险承受能力独自决策。股市有风险,入市需谨慎。
本文作者可以追加内容哦 !

