26年1-9月国内招标情况看,联影国内在手订单充足;从公司相关报告表述可分析,海外订单亦较充足。尤其值得关注的是,联影的CT、MR、PETCT等重点产品,不但中标量大幅增长,平均价格也显著提高,这预示着未来公司的毛利率、净利率都会稳定提升,基本面将持续改善。海外订单亦同样有向高价值订单转化的趋势。
一、2026年三季度整体市场转正
我国医疗器械市场2026年6月转正,7月、8月持续回暖。
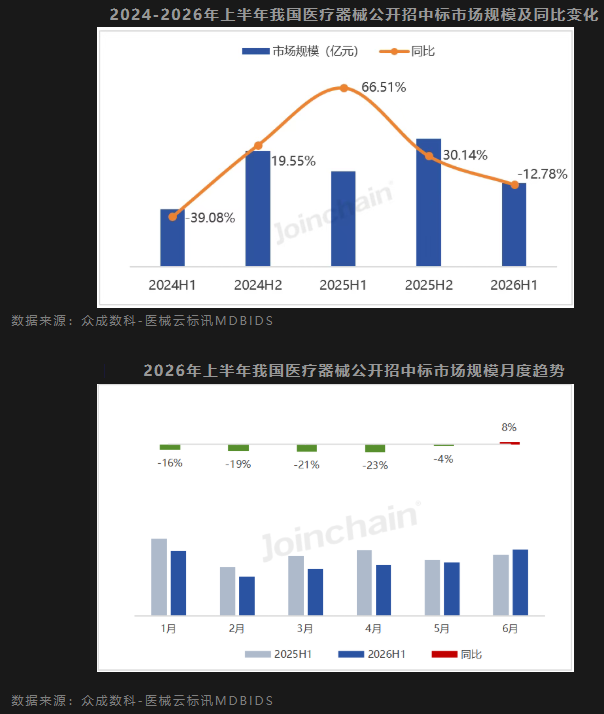
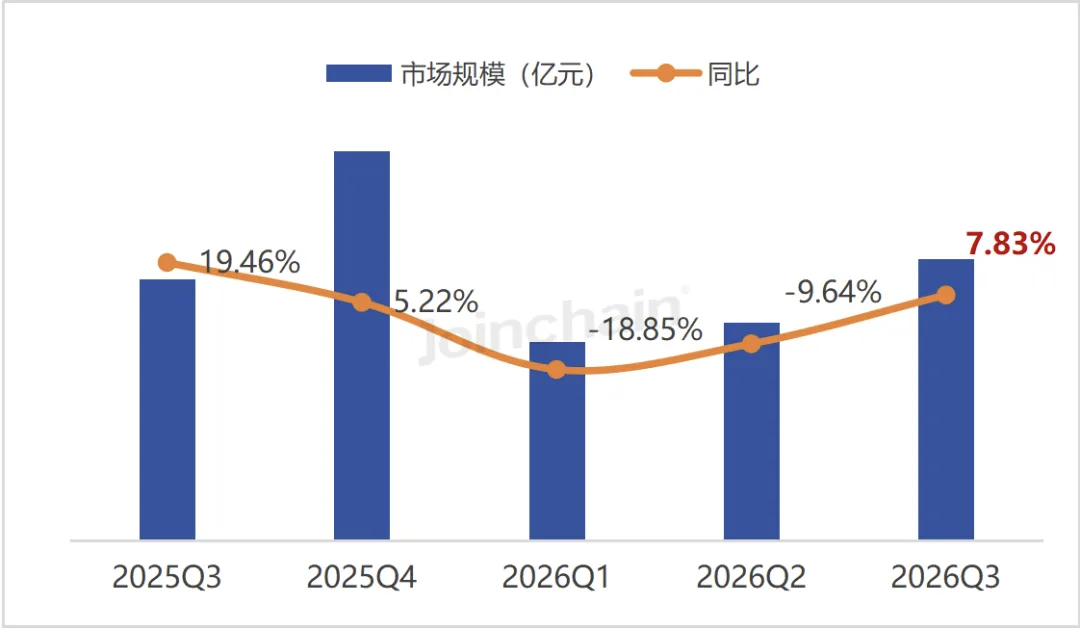
26年三季度整体转正。据众成数科-医械云标讯MDBIDS统计,2026年第三季度,我国医疗器械招投标整体市场规模同比增长7.83%,结束上半年负增长态势。从季度走势看,2026年一季度同比下降18.85%,二季度降幅收窄至9.64%,三季度增速转正,市场回暖信号逐步显现。
2025-2026年第三季度我国医疗器械公开招中标市场规模及同比变化
2026年第三季度医疗器械公开招投标市场设备更新板块需求实现大幅增长,同比增速超84%,设备更新相关招标采购需求释放显著提速。
增速最快的两个细分领域是医疗影像与放疗设备,2026年第三季度,我国医学影像设备公开招中标市场规模同比增长20.64%;放射治疗设备公开招中标市场规模同比增长74.33%;这两个领域正是联影医疗产品线的主要领域。
二、联影医疗增速远快于行业
1、1-8月整体情况
在行业招采回暖的背景下,联影医疗的增速持续高于行业平均水平。国泰海通证券9月15日发布医疗器械月报(数据来源:众成数科):
26 年1~8月设备当年累计中标规模同比来看:整体市场下滑8.0%,CT 下滑5.7%,MR 下滑5.6%,DR 下滑5.9%,超声下滑22.1%,内窥镜下滑13.3%,血透设备增长6.8%,手术机器人下滑21.7%。
26 年1~8月重点企业当年累计中标规模同比情况来看:迈瑞医疗增长6.2%,联影医疗增长28.8%,开立医疗增长13.7%,澳华内镜下滑12.6%,山外山增长45.8%,GE 医疗增长2.9%,西门子医疗增长2.6%,飞利浦增长15.2%,奥林巴斯下滑2.4%,直觉外科下滑44.1%。
在整体市场下滑8.0%的背景下,联影医疗增长28.8%,这从一个侧面反映了联影医疗的竞争力。
2、26年三季度中标情况
(1)CT:联影医疗中标数量、金额双居首;市占率提升;单价提升
据众成数科统计分析,2026年第三季度中国共有639条计算机断层摄影X射线机(CT)产品招采信息,采购数量为744台(含未披露品牌),采购金额为58.31 亿元(含未披露品牌);共覆盖489家采购单位,454家中标单位。
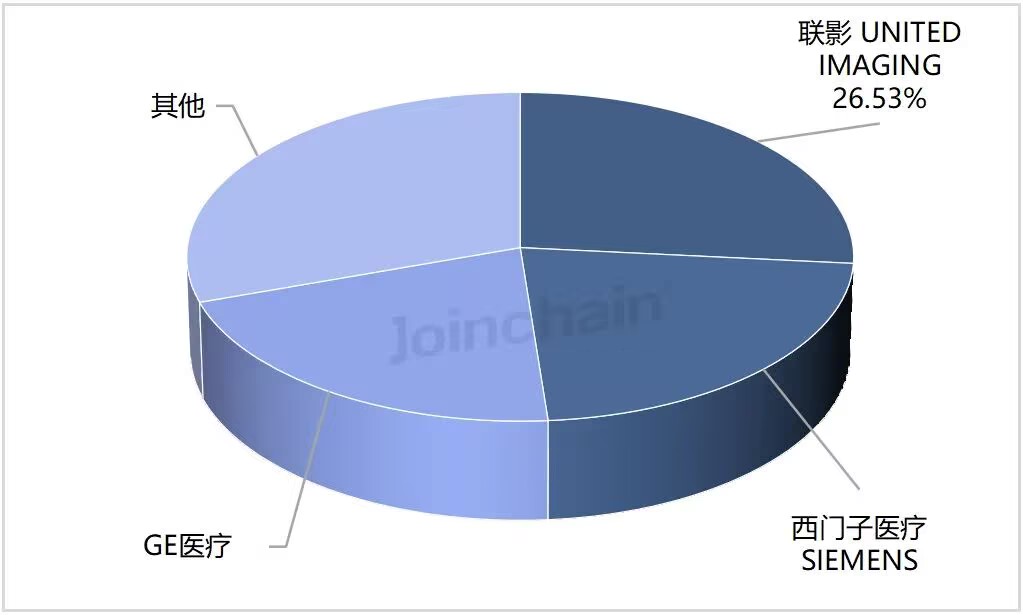
2026年第三季度我国计算机断层摄影X射线机(CT)的主要品牌市场占比情况
(按金额)
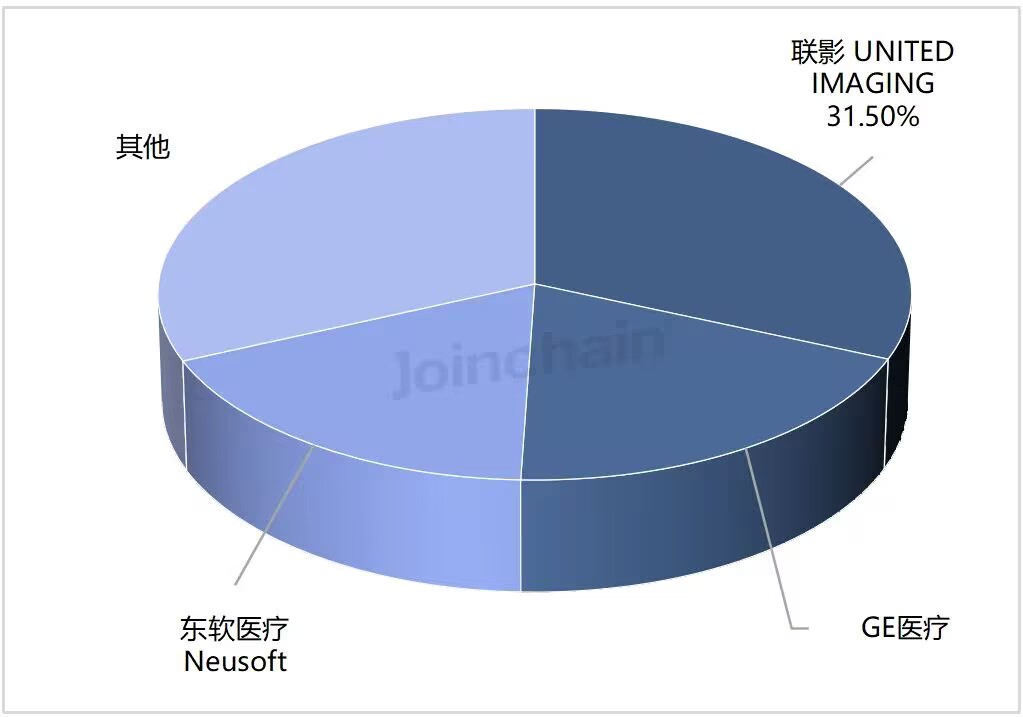
采购数量方面,联影(31.50%)、GE医疗、东软医疗居前三,前三品牌合计市场占比达68.33%。
2026年第三季度我国计算机断层摄影X射线机(CT)的主要品牌市场占比情况
(按数量)
月均中标金额、中标数量、平均单价环比大幅提升,尤其是中标金额由上半年的月均3.87亿元提升至三季度的月均5.16亿元,环比提升33.26%,大幅高于行业(中标数量环比增速9.93%亦高于行业),三季度平均单价达660.08万元/台,环比上半年亦提升21.22%,亦大幅高于行业。
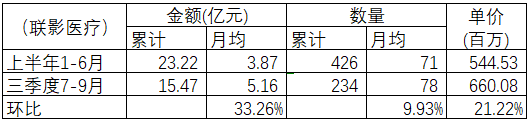
再观察一下市占率,金额角度看,上半年市占率为24.04%,三季度为26.53%,提升2.49个百分点;数量角度看,上半年市占率为30.24%,三季度为31.50%,提升1.26个百分点;联影医疗的市占率持续提升。未来数年,联影医疗在CT领域应该还有发展空间,会逐步向市占率40-45%靠拢。
(2)磁共振(MR):全行业中标数量同增25.1%,中标金额同增49.5%;联影增速快于行业,金额、数量市占率再次登顶
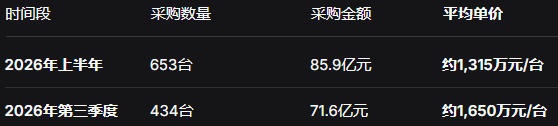
据众成数科统计,2026年第三季度中国共有505条磁共振成像设备产品招采信息,采购数量为434台(含未披露品牌),采购金额为71.6亿元(含未披露品牌);共覆盖323家采购单位,297家中标单位。中标数量排名前三的品牌为联影(31.76%)、西门子医疗(24.55%)、GE医疗(18.92%)。相较25年三季度,中标数量,同比提升25.1%;中标金额由25年三季度的47.9亿元上升为26年三季度的71.6亿元,同比提升49.5%;单价由25年的1380.4万元/台上升为26年的1649.8万元/台,同比提升19.5%。
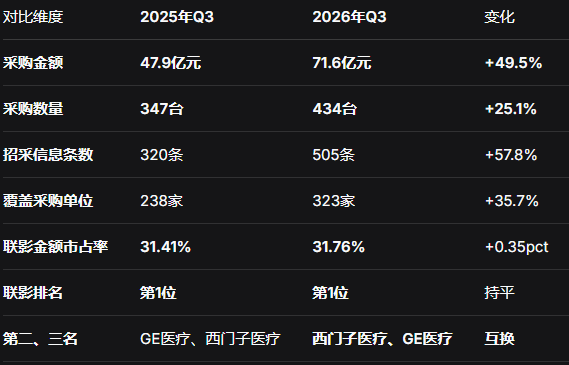
根据以上众成数据进行测算,联影医疗26年三季度磁共振中标约138台,同比增速高达47.5%,快于行业22.4个百分点。
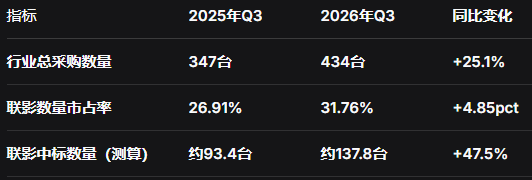
数量市占率由25年24.98%提升至26年上半年的27.72%,再提升至26年三季度的31.76%,市占率持续提升。
根据众成数据测算,联影医疗1-9月共中标319台磁共振,数量市占率约为29.33%,居首位,西门子、GE位列二三位。
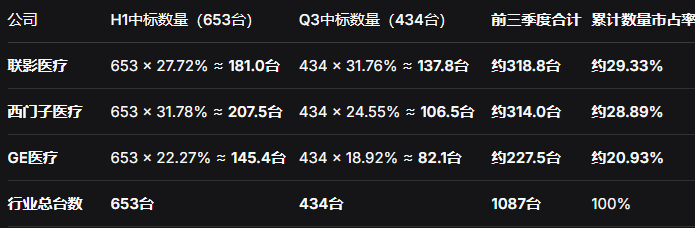
与CT相似,磁共振三季度的平均单价较上半年亦有较大幅度的增长,由上半年的平均约1,315万元/台提升到三季度的平均约1,650万元/台,环比提升幅度达25.47%,提升幅度显著高于CT。
(3)PETCT:持续居首
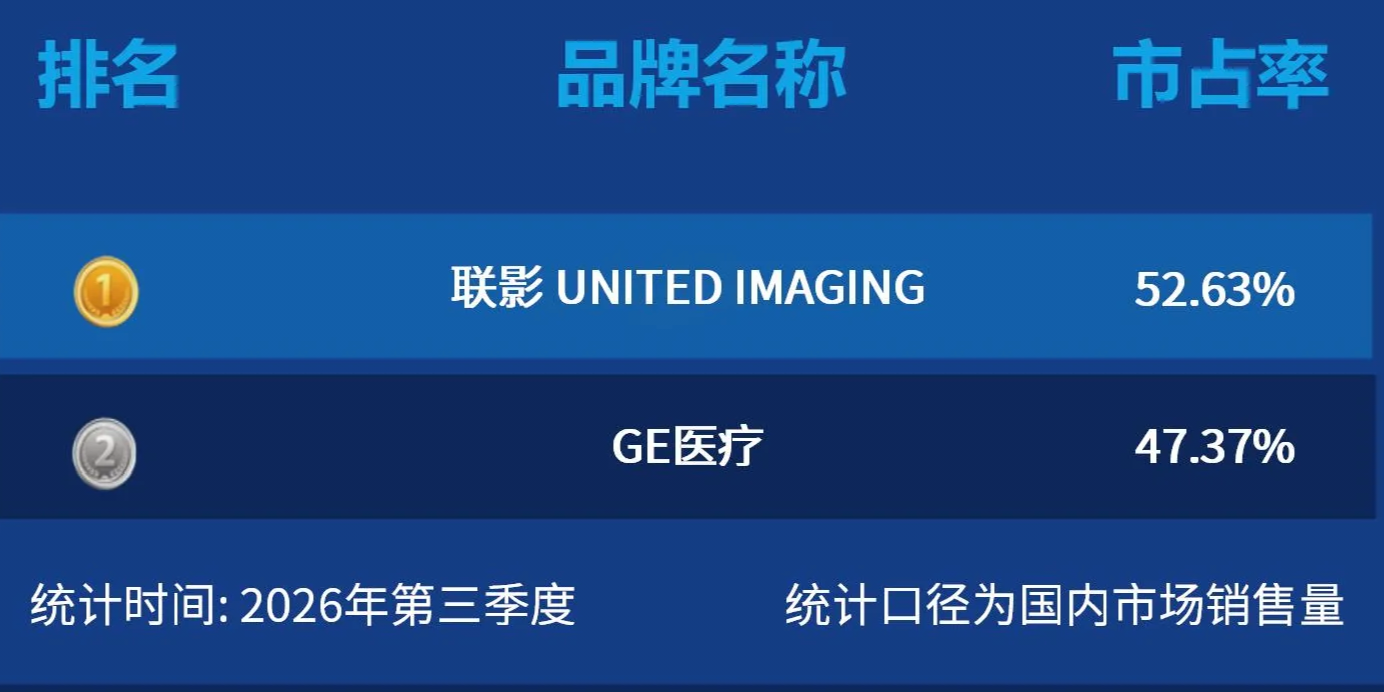
据众成数科医械云标讯MDBIDS统计,2026年第三季度中国共有22条正电子发射断层成像设备(PETCT)产品招采信息,采购数量为22台(含未披露品牌),采购金额为9.48亿元(含未披露品牌);共覆盖33家采购单位,23家中标单位。排名前二的品牌为联影(52.63%)、GE医疗(47.37%),呈现双寡头格局。
26年前三季度共中标金额24.92亿元,已超过2025年全年20.46亿元,超过幅度达21.8%,说明2026年前三季度PETCT单台均价明显上升。
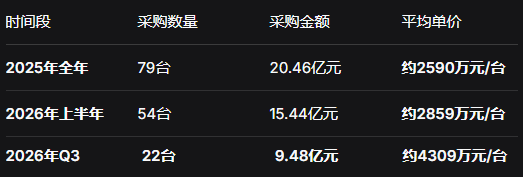
平均单价由25年的约2590万元/台提升至26年上半年的约2859万元/台,26年三季度更是大幅提升至约4309万元/台,较25年的平均单提升66.4%。
(4)其它细分领域
除了以上重点领域,联影医疗的产品还包括DR、DSA、数字化乳腺机、医用直线加速器。26年三季度,医用直线加速器(放疗器械)全行业同比增长达74.33%,联影医疗的情况大概率会好于行业。
DSA领域,联影处于快速成长中,位列第三位,市占率持续提升。
2026年前三季度联影医疗血管造影X射线机(DSA)中标情况统计分析(按金额)
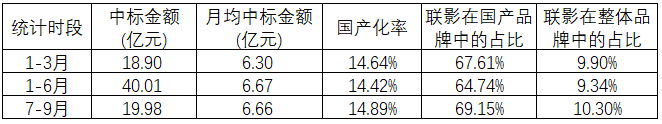
数字化乳腺机联影医疗居首,月均中标量较上半年翻番,市占率大幅提升。联影26年三季度月均中标金额大幅提升,月均中标金额由上半年的月均1243万元提升到三季度月均2486万元,环比提100%;市占率由上半年的24.06%提升至三季度的35.85%,环比大幅提升。
2026年第三季度数字化乳腺机最具影响力品牌榜(按照销售额)
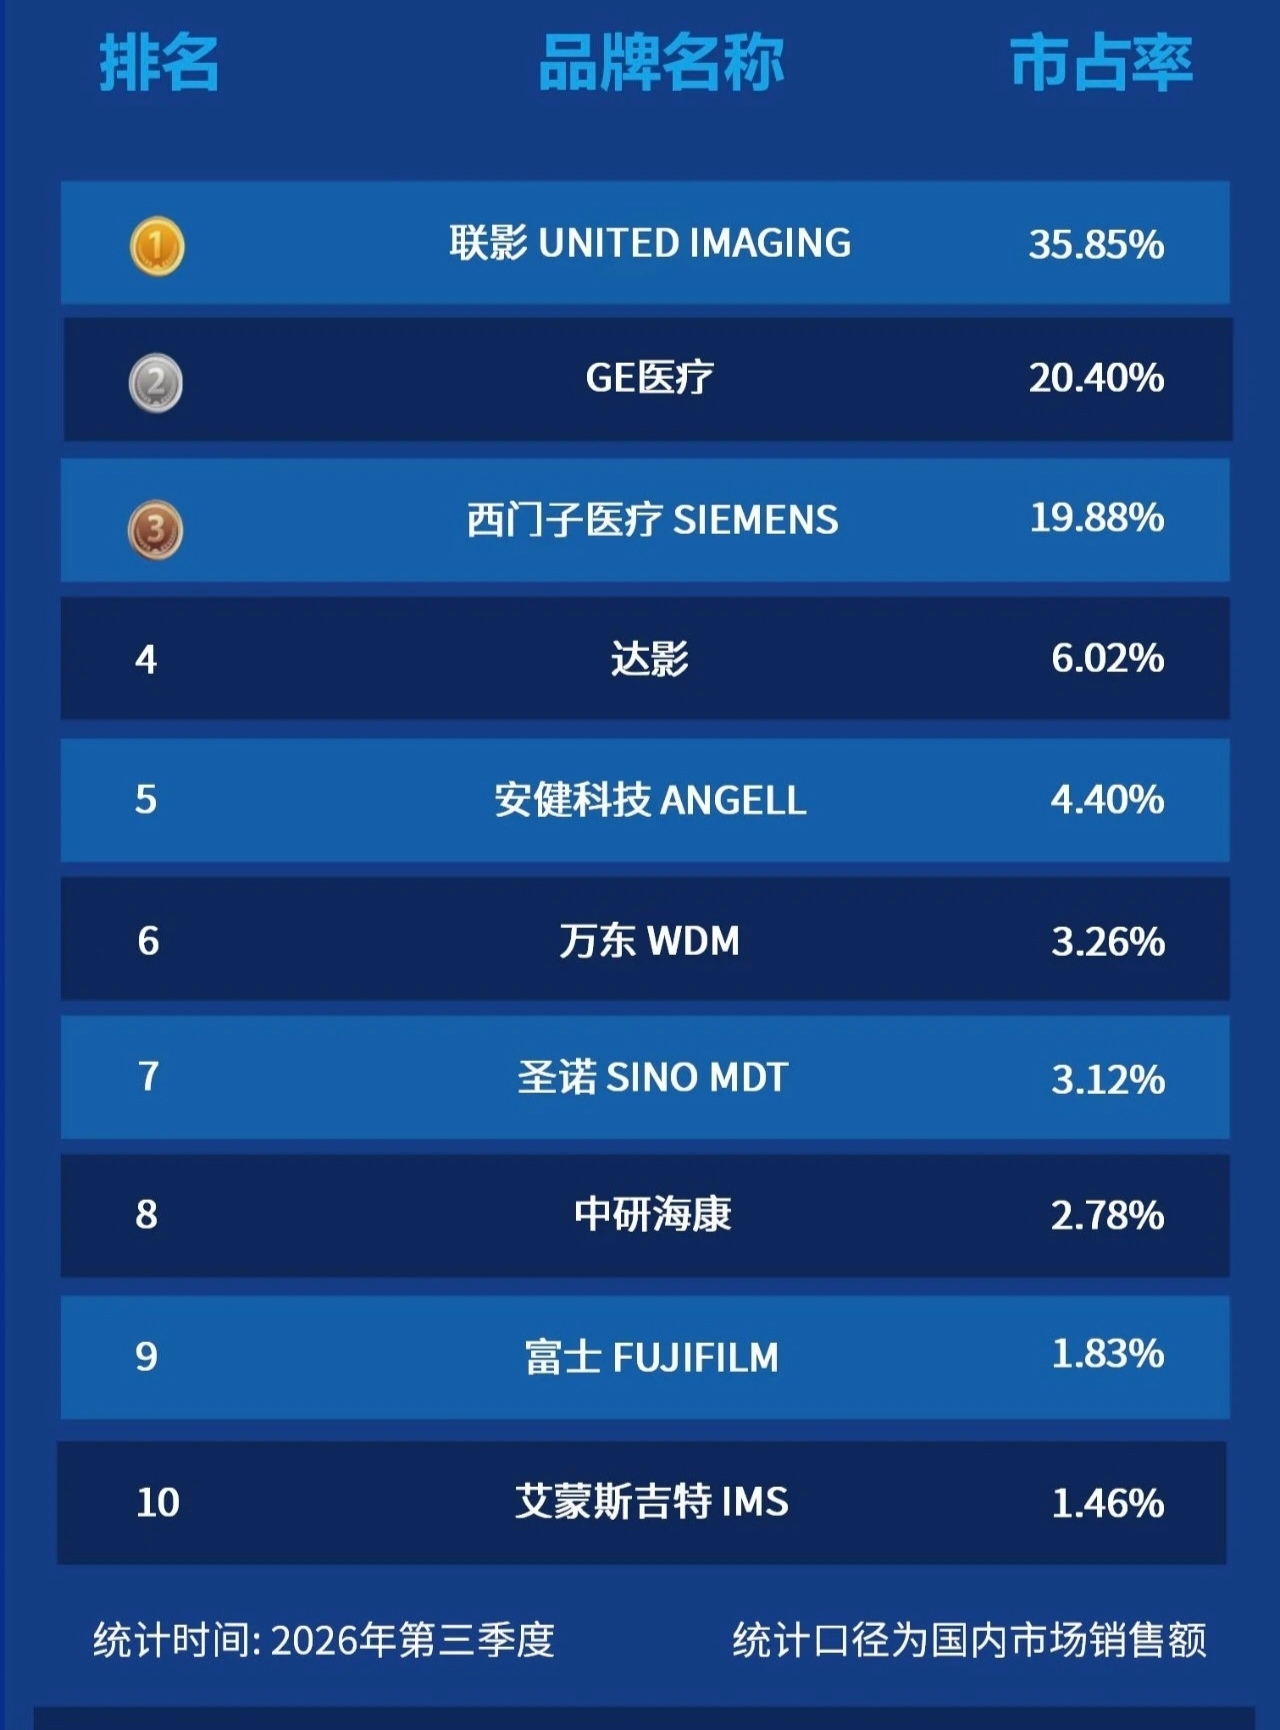
由于数字化乳腺机市场总量少,但是也从一个侧面反映了联影医疗的竞争力。
3、海外订单
“报告期内公司海外收入17.65亿元,同比增长54.46%,占总营收比重提升至25.02%;其中亚太区域收入同比增长148.54%,海外交付量同比增长超55%,且新增订单持续向高端产品线集中,盈利质量同步改善,成为收入增长核心增量。”(中报)
“欧洲、发达亚太及拉美等重点市场接连取得高价值订单。”“展望后续,公司海外在手订单及项目储备保持良好,多款高端新品正在欧美及发达亚太市场加快导入,前期新增装机也将进一步带动维保、升级和应用服务需求。随着增长来源进一步分散、产品结构持续向中高端升级、本地化经营能力不断完善,公司海外业务正由阶段性项目突破转向更具持续性的体系化增长。”(投资者关系公告)
总结:
总体来看,2026年前三季度,联影医疗国内中标增速明显好于行业,同比呈现中高速增长(同比增长约30%),且产品价格显著提升。海外订单充足,亦有向高价值靠拢的趋势。当然,中标至确认收入当下被显著拉长,大型设备普通在一年以上,这些数据反映到报表中尚需时间;且由于支付环节冗长,应收款可能增长较快,存货亦会有所增加,公司现金流可能持续承压。
$联影医疗(SH688271)$
补充:众成发布了26年三季度磁共振金额、数量市占率前三排名:
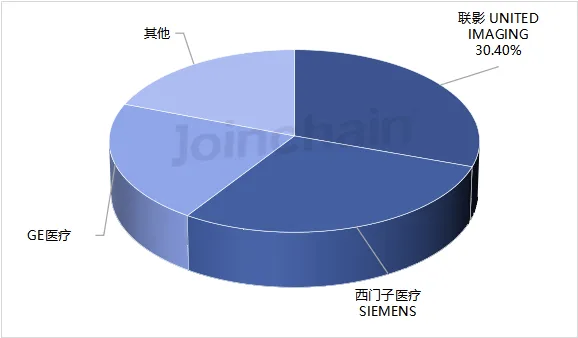
据众成数科-医械云标讯MDBIDS与神哥说联合统计,2026年第三季度中国共有505条磁共振成像设备产品招采信息,采购数量为621台(含未披露品牌),采购金额为71.6亿元(含未披露品牌);共覆盖323家采购单位,297家中标单位。金额占比前三品牌为联影、西门子医疗、GE医疗。
采购金额方面,2026年第三季度磁共振成像设备市占率排名靠前的品牌分别有联影(30.40%)、西门子医疗、GE医疗、飞利浦和万东。其中,前三品牌合计市场占比达80.78%。
采购数量方面,2026年第三季度磁共振成像设备市占率排名靠前的品牌分别有联影(31.76%)、西门子医疗、GE医疗、飞利浦和万东。其中,前三品牌合计市场占比达75.23%。
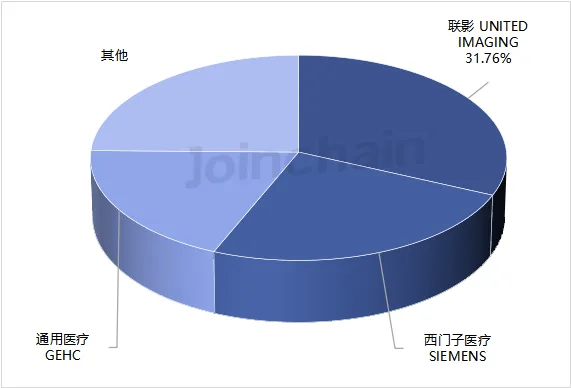 联影金额、数量双居首位,且均超30%。
本文作者可以追加内容哦 !

