25亿营收、6.33万片月产能,粤芯半导体在巨头的缝隙里找到一条特色工艺的路。
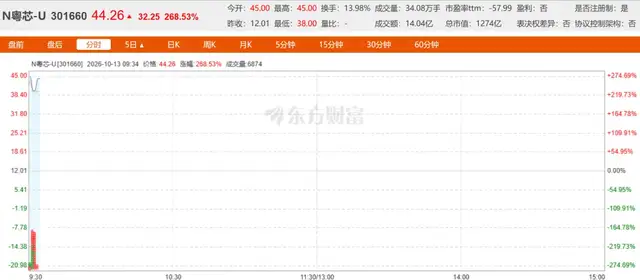
刚刚,有着“广州第一芯”称号的粤芯半导体正式登陆创业板,发行价12.01元,首日开盘涨274.69%,市值达1295亿。
全球晶圆代工行业的牌桌上,坐着几大巨头——台积电、三星、中芯国际、联电、格芯、华虹。它们动辄数十万片的月产能、百亿美元的资本开支,构筑了外人难以逾越的规模壁垒。但在这个格局里,始终存在着缝隙:模拟芯片、功率器件、光电融合这些特色工艺领域,市场碎片化、需求多元化,大公司顾不过来,小公司接不住。
粤芯半导体就是从这道缝隙里长出来的。2017年成立于广州,九年时间做到25亿营收、6.33万片月产能,如今正式登陆资本市场。
在巨头的缝隙里,找到一条特色工艺的路
根据SEMI等机构统计,2024年中国晶圆代工市场规模约143亿美元,同比增长20.17%,预计2029年将达到266亿美元,年均复合增速13.22%。全球代工市场则在先进制程的光环之下,藏着一个更庞大的基本盘——成熟制程。汽车电子、工业控制、物联网、电源管理,这些增速可观的市场,恰恰都不需要最先进的制程,需要的是够深、够专的特色工艺。
这正是粤芯半导体选择的赛道,其聚焦模拟和数模混合芯片,形成MS、HV、CIS、BCD、eNVM、MOSFET、IGBT、SiPho八个工艺平台,覆盖180nm到55nm节点。从制程指标看,这和台积电、三星的先进制程完全不是一个牌局,粤芯半导体在招股书里也不讳言:在制程节点、工艺积累、品牌知名度、经营规模上,与国际巨头仍有差距。
但代工这门生意,从来不是单看制程数字。模拟芯片的性能更依赖工艺创新与器件优化,而非尺寸缩减,客户要的是“一站式、能快速响应”的制造伙伴。粤芯半导体的打法是绑定行业龙头客户深度协同——全球第一大指纹芯片设计公司、全球第一大电子标签芯片设计公司、全球出货量第二大的图像传感器芯片设计公司、全球前三大独立手机芯片设计公司中的两家,都是它的客户。截至2025年末累计客户超200家,国内前十大模拟芯片上市公司合作覆盖率80%。高压显示驱动芯片晶圆出货量,2025年四季度排全球第七、中国大陆第三。
一个成立九年的代工厂,能在全球细分榜单上留名,靠的不是运气,是“特色工艺+深度协同”这套错位竞争逻辑。
三年营收翻倍,收入结构也在悄悄换挡
财务数字本身并不惊人:过去三年营业收入分别为10.44亿元、16.81亿元和25.82亿元,2023-2025年均复合增长率高达57.30%。但把结构拆开,这家公司几乎是一份观察中国芯片产业变迁的切片。
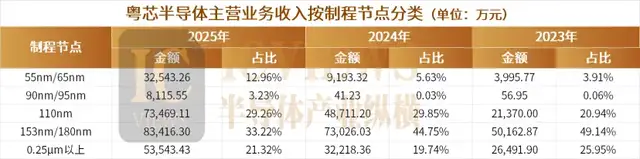
三条线索很清晰。一是制程结构上移,153nm/180nm节点收入占比从49.14%降至33.22%,55nm/65nm、90nm/95nm、110nm节点合计占比从24.91%升至45.45%,三年复合增速111.88%。这也体现出,中国设计公司的产品本身在往中高端走,代工端必须跟上。
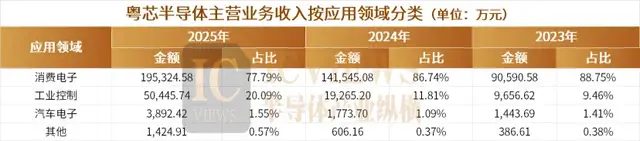
二是下游切换,消费电子占比从88.75%降至77.79%,工业控制收入从不足1亿元增至5.04亿元,占比突破20%。这背后是整个中国芯片产业从消费电子向工业、汽车迁移的大潮,公司也已通过IATF 16949车规认证,按VDA6.3标准构建车规级质量体系,明确要走“消费-工业-汽车-人工智能”的路线。
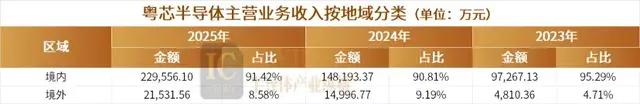
三是境内外双循环:境内收入占比稳定九成,境外收入年均复合增长111.57%,客户遍布中国台湾、香港和新加坡。在全球产业链重构的窗口期,成熟制程代工正在成为双向流动的节点。
硬币的另一面同样写在明面上:前五大客户占比升至62.68%,集中度走高;消费电子仍是近八成收入的基本盘;研发投入绝对额连续三年下降,从6.05亿元缩至4.22亿元,收入做大后占比降至16.36%。这些是真实的约束,不是致命的伤,但决定了天花板的高度。
硅光,少数能放进全球坐标系里的先手
如果说特色工艺是粤芯半导体的生存逻辑,硅光就是它在全球产业叙事里的最大亮点。
2024年底推出12英寸90nm SiPho平台,截至2026年4月,根据Frost&Sullivan数据,是中国大陆唯一具备12英寸硅光晶圆大规模量产能力的企业,硅光工艺技术平台累计投片量已超过7000片。产品覆盖400G、800G、1.6T高速光模块,与国际领先水平相当,3.2T NPO产品正在导入,后续还要开展65nm硅光及光电融合工艺的研发和量产,向NPO、CPO演进。
这个卡位的分量,放在全球视角下才看得清:AI算力竞赛打到今天,瓶颈正从芯片算力转向芯片之间的数据互联,光互联需求爆发,而全球能量产12英寸硅光晶圆的玩家屈指可数。一家以成熟制程见长的中国代工厂,恰好站在了下一代互联技术的门口,这在全球代工行业都是稀缺资产。
产能则是另一场补课。现有两厂规划8万片/月,2025年末实现6.33万片;四期规划再建4万片/月,节点下探至65nm-22nm,服务硅光、嵌入式存储、图像传感器、存算一体等平台。粤芯四期建成后,公司产能合计将达到12万片/月。粤芯半导体坦承产能规模偏小、规模效应难显,募资本质上就是产能与工艺的双重加注,其中,产能扩建拟用募资35亿,占募集资金总额约46.7%,接近一半;前沿研发占用25亿,为募资总额的33.3%,约占三分之一;补充流动资金15亿元,占两成。
结语
把粤芯半导体放回全球半导体产业的大图景里,它的位置其实很清楚:不是去挑战巨头,而是在成熟制程和特色工艺的世界里,做一个扎得足够深、响应足够快的专业玩家;同时凭硅光这个先手,在AI光互联的全球竞赛里占住中国大陆稀缺的量产身位。
九年,从空白到25亿营收、从一片晶圆到6.33万片月产能,这家公司的成长印证了一个朴素的产业逻辑,半导体的机会从来不只属于最先进制程,也属于那些把细分需求吃透的人。当然,客户集中度、消费电子依赖、与国际巨头的综合差距,都是摆在明处的考题。上市只是加注,不是答案。这家“广州第一芯”能否长成全球特色工艺代工版图上不可忽视的一块,接下来的产能爬坡和产品迭代,才是真正的验证。
*声明:本文系原作者创作。文章内容系其个人观点,我方转载仅为分享与讨论,不代表我方赞成或认同,如有异议,请联系后台。
本文作者可以追加内容哦 !

