1.
昨天盘中瞄了一眼持仓涨幅,冲高回落了,本想着抱怨一下,结果往前一翻,大盘一片惨绿。
好吧,心态平衡多了。
少亏当赚,赚1%当涨停。
知足常乐。
主流指数里面,只剩下科创50%还是翻红的。
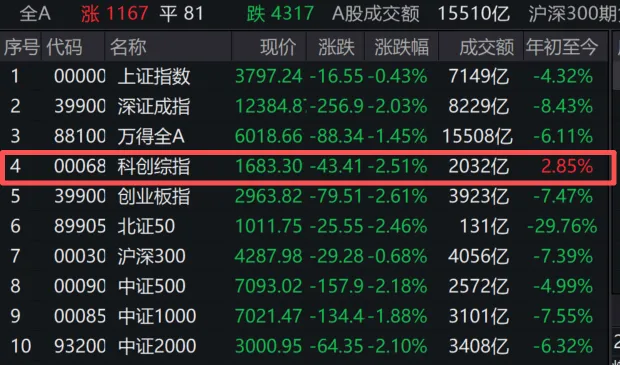
不知道能抵抗到什么时候。
现在市场也很好玩,不拉科技股还好,一拉科技股不但科技板块跌,其他板块也跟着崩。
在担心什么呢?
2.
当然,也不是完全没有亮眼的东西,比如鬼火。
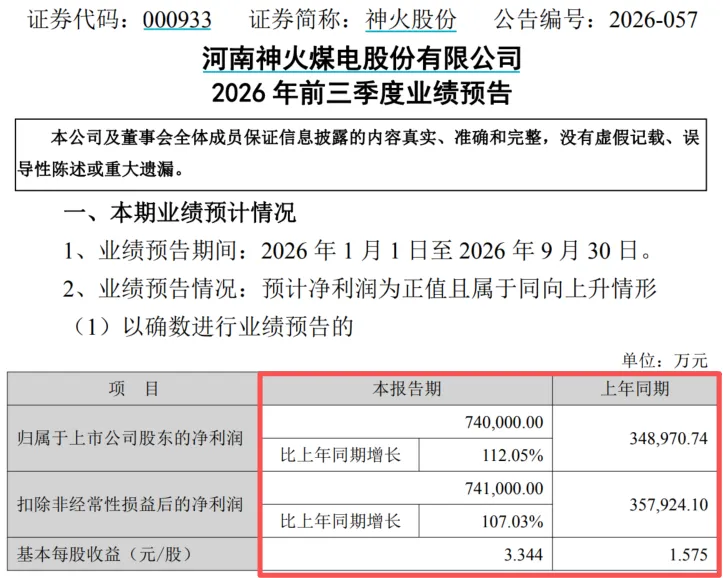
三季度赚了26个,比二季度还增长了1个多,电解铝三季度比二季度均价跌了700多块钱,利润增量应该来自煤炭上涨贡献的。
而煤炭又吃到了低价疆煤(电力)和中东部地区煤炭上涨的剪刀差,因此业绩就爆了。
嗯,业绩太好,没有预期了,不好炒了。
“聪明”人都在说,周期股就要低PE卖出,业绩不好才买。
似乎很有道理,要不海狗(中远海控)当初怎么会跌到2倍PE呢。
鬼火会继续跌吗?
接着跌吧。
3.
铝股跌价可以用电解铝价格回撤来解释,铜股跌得就有点无厘头了。
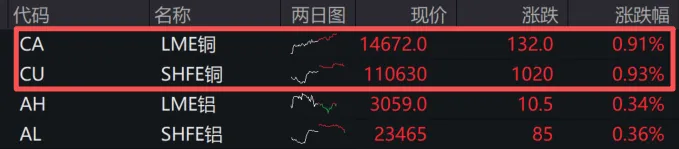
沪铜和伦铜都处于接近历史新高的位置,那么铜股下跌就完全是在交易需求的衰退预期了。
万一需求不衰退呢?
铜和铝还不一样,铝实在不够用了可以加大生产,无非是发哥一句话的事情,扩产起来也快,尤其是在中国电力充足的背景下,属于软性约束。
但铜不一样,这玩意要真缺了,没个8年10年的弄不出来,真可能涨到下游买不起为止,这样的事情历史上是真实发生过的。
从赔率上来讲,铜是值得赌的。
4.
据Epoch AI报告,中国AI六小龙营收合计约100亿美元,仅为 OpenAI+Anthropic 的10%。
但这低估了真实体量。字节、阿里的数字只算了模型服务(MaaS),若算上云(阿里 AI 云单季 71 亿美元、+45%)和广告,回报远不止此。
中国AI的五条变现路径分化明显:C 端流量大但付费浅(MiniMax 转化率仅 6%、应用毛利 4.7%);开源换来生态也丢了定价权(智谱token份额2 天 88%跌到22%);B 端定制毛利高却难规模化(智谱私有化占比从 73.7% 降至 13.5%);大厂靠云和广告兑现,AI 短剧广告日均峰值约1.2 亿元。
投资上,不能完全用模型收入给中国AI定价;纯模型公司估值转向变现效率之争;许可费仍是待验证变量。
5.
昨天银行板块力挺指数,工行、建行、中行、中信银行等创出新高。
如果没有拉银行和头部大央企贡献指数,大盘指数会更难看一些。商品继续分化,碳酸锂期货主力合约收盘下跌超11.79%。
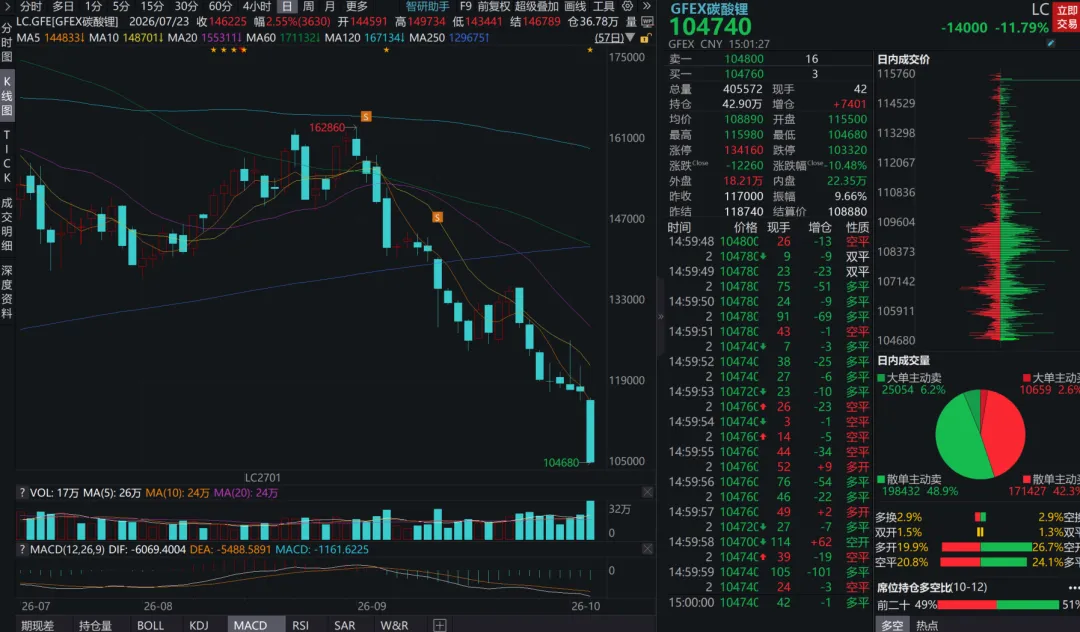
碳酸锂和多晶硅都是暴涨暴跌,电子盘特征明显,现货不可能这样波动。
北港5500K动力煤平仓价继续维持在1000元/吨以上,头部煤炭企业又开始进入到印钞机模式了。
布油滚动合约不断新高,现货高于期货,但油股没跟,尤其是港股石油股,走势很脏。
市场按照赚假钱来定价,这个价格到年底中海油H应该是又要破净了。
#社区牛人计划#
本文作者可以追加内容哦 !

