晋商是徽商、浙商、闽商并驾齐驱的商帮之一,大名鼎鼎的乔致庸是其代表人物,晋身旅游景点的乔家大院正是见证晋商百年辉煌的活化石。晋商于清末民初走向没落,但进入现代社会新晋商再次活跃各行各业,光伏行业亦有晋商的身影。
说到光伏圈的晋商翘楚,自然绕不开闫勇、闫洪嘉兄弟,特别是作为弟弟的闫洪嘉。闫洪嘉现年46岁,正值年富力强之时,虽年龄不大,但凭着敏锐的商业嗅觉、精明的商业头脑,这位80后已在光伏行业开拓了一片广阔天地。
当前,闫氏兄弟的光伏业务遍及光伏背板、光伏胶膜、单晶硅棒和切片等领域,拥有一家A股上市公司明冠新材(688560)和一家拟IPO独角兽企业云南宇泽。
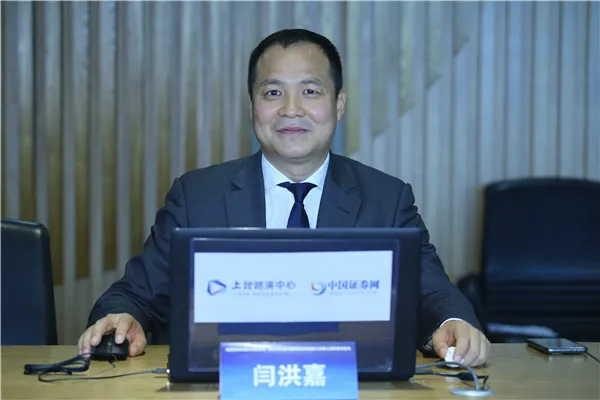
闫洪嘉是山西忻州五台县人,对于山西忻州光伏人并不陌生,一道新能14GW高效太阳能电池片、沐邦高科16GW硅棒项目落户的地方正是山西忻州。虽然是山西忻州五台人,但闫洪嘉、闫勇起步之地并非家乡,而是发迹于与山西有一字之差,地理位置相差约1500公里的江西宜春。
2007年,高中毕业、只有27岁的闫洪嘉在江西宜春创立了明冠新材的前身明冠能源(江西)有限公司,又名明冠科技(江西)有限公司,主要做光伏和锂电池用的膜材料。
明冠新材成立之初,正值我国新能源产业方兴未艾之时。凭借押注新能源赛道的先发优势,明冠新材的业务越做越大,由一家初创企业快速发展成拥有苏州明冠新材料科技有限公司、江西明冠锂膜技术有限公司和明冠新材料(义乌)有限公司等5家子公司,以及一家孙公司明冠新材料(越南)有限公司的国家高新技术企业。
2020年12月24日,明冠新材在科创板敲钟,成为宜春市第八家、宜春经开区首家上市公司。那一年,闫洪嘉正值四十而立,风华正茂,恰同学少年,C位出道,一时风光无两。
在大众的认知里,拥有一家A股上市公司就已足够成功,当外界的认知仍局限于固有框架中,殊不知闫洪嘉、闫勇兄弟早已把视线放到了更远方。他们的目标是不止拥有一家A股上市公司,而是尽可能拥有两家。
明冠新材上市4年后,闫洪嘉实控的云南宇泽于2024年启动了IPO辅导。目前,云南宇泽仍在IPO辅导过程中,尚未向交易所提交IPO。
云南宇泽成立于2019年,是一家从事硅棒和切片的研发、生产和销售的企业。在硅棒、硅片领域,云南宇泽属于TCL中环、隆基绿能、高景太阳能、弘元绿能、双良节能、京运通之下的第二梯队厂商。
宇光同行,泽被未来。云南宇泽在云南楚雄、文山、昆明及江西宜春设有四大制造基地,拥有50GW的硅棒、硅片产能,并在在苏州设供销中心,昆明设运营中心。其中,云南楚雄基地建成30GW硅片,文山广南基地建成10GW切片,江西宜春基地硅片产能10GW,昆明东川基地规划建设20GW单晶硅拉棒。
云南宇泽昆明东川20GW硅棒项目,计划总投资20亿元。今年7月,云南省昆明市发改委发布了关于昆明市第十五届人大七次会议第157173号建议答复的函,披露了该项目的建设进度。
此函提到,云南宇泽20GW硅棒项目列入产能压缩范畴。项目建成产能仅为1.67GW,未建成的 18.33GW将暂缓建设,需在省内按1:3比例寻找合规存量产能出清后方可继续建设。这意味着在供需严重错配的当下,云南宇泽昆明20GW硅棒项目的落地可能推迟。
闫洪嘉进军硅棒、硅片环节并不意外,因为凭借管理明冠新材与光伏企业形成的良好合作关系,建立的深厚的资源渠道和人脉,为其从辅材拓展到上游的硅棒、硅片环节打下了坚实基础。
基于对行业趋势的精准把控,闫洪嘉在“光伏5.31新政”后将战略触角延伸到硅棒、硅片领域,也提前坐上后期双碳政策驱动光伏产业大发展的时代风口。可以说,在入市的时点把控上,闫洪嘉要比后续切入硅片赛道的跨界新军要更及时一些。
不过,受累于光伏周期持续调整,摊子铺得更大的闫洪嘉现在也面临不小的压力。核心制造产业链降价潮已传导到辅材环节,近年明冠新材也出现亏损。2025年实现营收7.20亿元,归母净亏损1.42亿元。2026年上半年,明冠新材同比显著减亏,归母净利仍为-1732.03万元。
因云南宇泽尚未提交IPO申请,其经营状况无从得知。但鉴于硅棒、硅片环节是本轮周期调整企业亏损的“重灾区”,在TCL中环、隆基绿能、弘元绿能、双良节能、京运通硅片业务普亏的背景下,预计云南宇泽的业绩也很难乐观。
硅片环节严重的产能过剩,以及昆明20硅棒项目剩余产能被中停,也为云南宇泽未来的IPO推进带来了变数。但不可否认的是,闫洪嘉带领明冠新材上市,又推动云南宇泽IPO,与缔造两家光伏上市公司仅有一步之遥,也足以创造了晋商、光伏圈的传奇。
本文作者可以追加内容哦 !

